

Altri Economisti » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
Il ritorno del consumatore cinese ANDY ROTHMAN (da Sinica, 9 gennaio 2026)
Jan 09, 2026
The Return of the Chinese Consumer
“Consumption is a crucial engine of my country’s economic growth.”
– Xi Jinping, December 2025
 For short-term investors, the 2026 China story will be familiar: world-class innovation by tech and health care entrepreneurs. For investors with a long-term horizon, this year’s story will be more interesting, as Beijing’s policy pendulum swings towards supporting the return of the Chinese consumer and away from a focus on regulatory control. This will require patience, as Xi Jinping is taking an incremental approach to fixing the key obstacle to stronger consumption: a very weak housing market.
The 2025 China Macro Story Was Uninspiring . . .
Last year’s China macro data was uninspiring. For example, nominal retail sales rose by 4% YoY during the first 11 months of 2025, compared to 8% growth during pre-COVID, pre-regulatory crackdown 2019. Fixed asset investment fell 2.6% during the first 11 months of last year, vs. a 5.2% rise in 2019.
. . . But It Wasn’t A Collapse
The pace of economic growth was disappointing, but — despite what you may have read in the media — it was far from a collapse. The IMF, in its October update, forecast that China’s GDP growth rate in 2025 and 2026 would be the world’s second-fastest among major economies, surpassed only by India. This year, the IMF expects China’s economy to grow twice as fast as the U.S. The Fund’s Managing Director said in December that “China is contributing about 30% to global growth” and “over the next couple of years, very likely there would be around 30% contribution to global growth.”
And while the Chinese government’s macro data collection capabilities clearly can be improved, economists at the International Finance Division of the Federal Reserve Board in Washington concluded that “recent GDP growth figures, which have been in line with the stated target, appear to align closely with broader Chinese economic indicators and do not appear to be overstated.”
Consumer Confidence Is Weak . . .
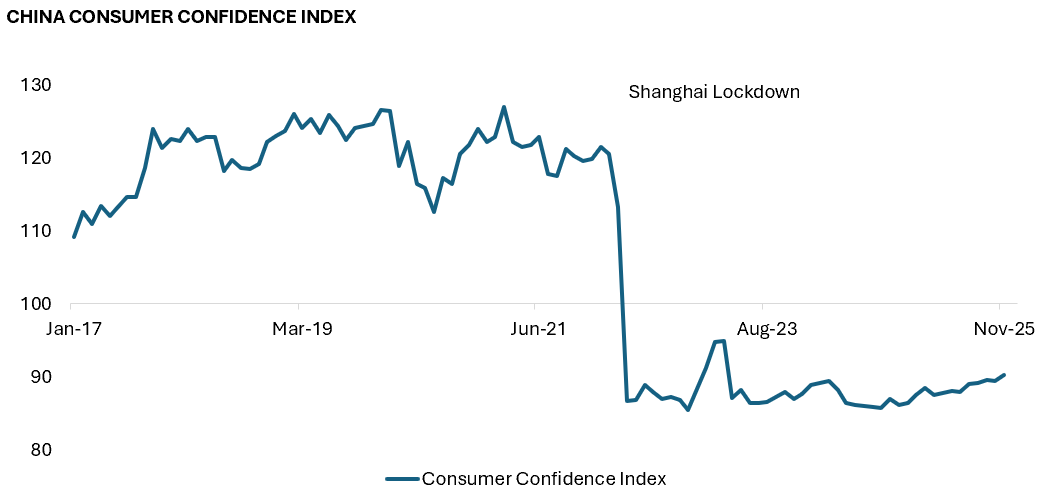
Weak confidence among Chinese consumers and entrepreneurs is a key problem. The government’s own consumer confidence index fell sharply, from 113 to 87, during the 2022 Shanghai COVID lockdown. By November of last year, the most recent data available, the index had improved only marginally, to 90.3. (It is noteworthy that the Chinese government continues to publish this confidence data set monthly, despite its weakness.)
. . . But Chinese Investor Confidence Is Strong
In May 2022, JPMorgan’s tech analysts shook the global finance community by declaring that China was “uninvestable.” Last month, however, the bank’s head of global equity strategy said they had “fully flipped” to an overweight position on China.
That reversal by JPMorgan trailed strong China equities performance. In 2025, the MSCI China index rose by about 28% in dollar terms, handily beating the MSCI USA, which was up about 17%. The Shanghai Composite index was up a bit more than the S&P 500. The ChiNext tech stock index was up about 50% while the Nasdaq composite rose about 20%.
Why Is China’s Growth Uninspiring? Bad Policy Choices
When I first visited China as a student in 1980, it was very poor, with a per capita GDP less than that of Afghanistan and Haiti. Now it is the world’s second-largest economy, with a thriving middle class. This came about because the Chinese people are incredibly resilient, and because the Communist Party has been increasingly pragmatic about economics. The Party’s economic policy pendulum moved steadily towards support of entrepreneurs and markets. The private-sector share of urban employment has risen from approximately 0% when I was an American diplomat in Guangzhou in 1985 to approximately 90% today.
This pragmatism continued through the first seven years of Xi Jinping’s tenure as Party chief, but was interrupted in 2020 as he sent the policy pendulum in reverse, towards regulatory control. That began with misguided efforts to deal with real structural problems in the housing market. The “three red lines” policy of 2020 crashed new home sales and starts, leading to job losses and falling residential prices.
Government policy overall became increasingly focused on regulatory control, and efforts to fix problems only compounded them. A wide range of sectors were targeted, including internet platforms, online gaming, education, health care, electronic cigarettes, and coal mining. This weakened confidence among entrepreneurs running the small, private firms responsible for China’s innovation and wealth creation. The growth rate of private investment was 4.7% YoY in 2019, but stalled during 2022-2024 and fell by 5.3% YoY during the first 11 months of 2025.
With most urban Chinese either entrepreneurs or employed by entrepreneurial firms, consumer confidence weakened as well, especially after the government poorly handled the 2022 COVID lockdowns in more than 100 cities.
Sales and hiring slowed. Youth unemployment has been running at 15% or higher since July 2024. Income continued to grow, but at a slower pace, rising 5.2% YoY in real (inflation-adjusted) terms during the first three quarters of last year, down from 6.1% YoY during the same period in 2019.
Why Is China’s Growth Uninspiring? It’s Not About Ideology
It is important to recognize that the economic policy mistakes described above were not driven by an ideological opposition to entrepreneurs. Private firms have continued to thrive since Xi became Party chief in 2012, and have driven all net new job creation. The private sector share of total urban employment has risen from 82% in 2012 to 89% in 2024.
The number of private firms increased by more than fourfold since 2012. In the first half of last year, 4.3 million new private firms were established, an increase of 5% YoY.
Xi is clearly counting on the success of private firms, which account for 90% of China’s high-tech companies and which dominate the industries Xi is promoting: batteries, electric vehicles, and artificial intelligence. Thirteen of the 15 globally significant Chinese battery makers are privately owned; seven of the top 10 electric vehicle makers (by number of units produced) are privately owned; and the eight leading AI startups are privately owned.
Xi Began To Course Correct In September 2024
The policy pendulum started to clearly change course at a September 2024 meeting of the Party’s senior leadership, the Politburo. Xi effectively acknowledged that his emphasis on regulatory control had gone too far, and he began a gradual return to pragmatism. Most importantly, since the fall of 2024, there have not been any new, significant regulatory campaigns announced.
A February 2025 meeting between Xi and some of China’s leading tech entrepreneurs — including Alibaba founder Jack Ma and DeepSeek founder Liang Wenfeng — kicked off renewed political support for the private sector.
After three years of overly aggressive policies, entrepreneurs and consumers have responded cautiously. Retail sales and private investment have remained weak, but the consumer sentiment index has risen from 85.7 in September 2024 to 90.3 in November 2025. The positive equities performance last year was due in large part to the policy changes.
The consumption story has slowly begun to turn around. In 4Q24, final consumption accounted for only 30% of GDP growth, but that share has been rising, to 52% in 1Q and 2Q25, then 57% in 3Q25.
In December 2025 Xi Made Promoting Consumption A Political Goal
Recognizing that he had not yet done enough to rekindle confidence and consumption, Xi went all in on domestic demand in December. He is making clear that he understands that China can no longer rely on exports or investment to drive growth.
In widely publicized statements in China’s media, Xi is signaling that boosting consumption is a top political priority:
“We must accelerate efforts to address the shortcomings in domestic demand, especially consumption, making domestic demand the main driving force and anchor for economic growth.”
Xi is also acknowledging that industrial overcapacity means China cannot return to its old playbook of using investment stimulus to promote economic growth:
“In the past, my country’s production capacity lagged behind, so the focus was on expanding investment and improving production capacity. Now, with overall overcapacity, relying solely on expanding investment to boost growth has limited effect and diminishing marginal utility. While investment can be a significant driver of economic growth in the short term, final consumption is the sustainable engine of economic growth.”
And Xi is not proposing to use exports to boost growth. All of his rhetoric is focused on domestic demand:
“Expanding domestic demand is a strategic move . . . not a temporary measure to cope with financial risks and external shocks.”
Xi speaks about “investing in people,” as opposed to traditional investment in infrastructure and manufacturing, although he hasn’t yet provided details:
“The most fundamental way to expand consumption is to promote employment, improve social security, optimize the income distribution structure, expand the middle-income group.”
Reasons to Be Optimistic that the Chinese Consumer Will Return
The Chinese consumer has been lying flat recently, and while Xi is making boosting consumption a political priority, some people are skeptical of both his commitment and his ability to execute. This skepticism may be due to observers not remembering how strong consumption was earlier in Xi’s tenure, before the series of policy mistakes hit consumer confidence. Prior to the pandemic, consumption was the main engine of China’s economic growth.

In the five years before COVID, real final consumption accounted for 64% of China’s GDP growth, while net exports on average contributed only 1% of growth. (The balance was from investment and inventory changes.)1 [a]
Consumption weakened considerably in the next five years, as government policy mistakes (the regulatory crackdowns described earlier, especially on the housing market, and the COVID lockdowns) led to a collapse in confidence, rising unemployment, and slower income growth. Between 2020 and 2025, final consumption on average contributed only 47% of annual GDP growth, allowing the net export share to rise to a 16% contribution.
But there’s no evidence that Xi has been opposed to consumption. From 2012, when Xi became head of the Party, through 2019, consumption growth in China averaged 7.6% vs. 2.1% in the U.S. in real terms.
The collapse in consumer confidence and slower income growth dragged consumption growth down to an average annual pace of 4.8% from 2020 to 2024, but that was still significantly faster than the 2.7% rate in the U.S. during those years.
Consumption is weak in China today, which is why Xi is making boosting consumption a top political priority. But despite the current problems, China remains the world’s second-largest consumer market and the world’s fastest-growing consumer market.
The Biggest Risk: Real Estate
The biggest obstacle to the return of the Chinese consumer, and the reason this is likely to be a lengthy process, is the deep problems in the residential property market. This is a key factor behind weak consumer confidence, but Xi has not revealed any sense of urgency for solving those problems.
The decline in the housing market is stark. In the first 11 months of 2025, new home sales fell 8% YoY on a square meter basis, equal to only 47% of sales in the peak year of 2021.
Residential property prices in China have decreased by about 25% since mid-2021, and are down even more in some smaller cities.
Unlike in the U.S., this has not created a financial crisis, because of high cash downpayment requirements and strict mortgage due diligence processes, but it has had a significant impact on consumer spending.
A 2019 survey by China’s central bank found that housing accounted for almost 70% of assets for urban households. A 2025 study by economists at Bank for International Settlements (BIS), a think tank for global central banks, reported “a significant housing wealth effect” in China’s larger cities (Tiers 1 and 2, accounting for one-third of the total urban population), which “underscores that a considerable portion — over 37% — of China’s consumption is closely linked to the real estate market.”
China’s leadership has acknowledged the problem and pledged to deal with it. The September 2024 Politburo meeting we referenced earlier set a goal of “promoting the stabilization and recovery of the real estate market.” The December 2025 Central Economic Work Conference described the housing market as a key risk and called for “construction of a new model of real estate development.”
Xi, however, has not made this a priority. He has yet to announce (and fund) a detailed plan for stabilizing housing prices, preferring to watch and wait for the market to clear without major government intervention.
This will take time, which is why we expect the return of the Chinese consumer to be a gradual process.
When Confidence Does Return, Consumers Have Cash
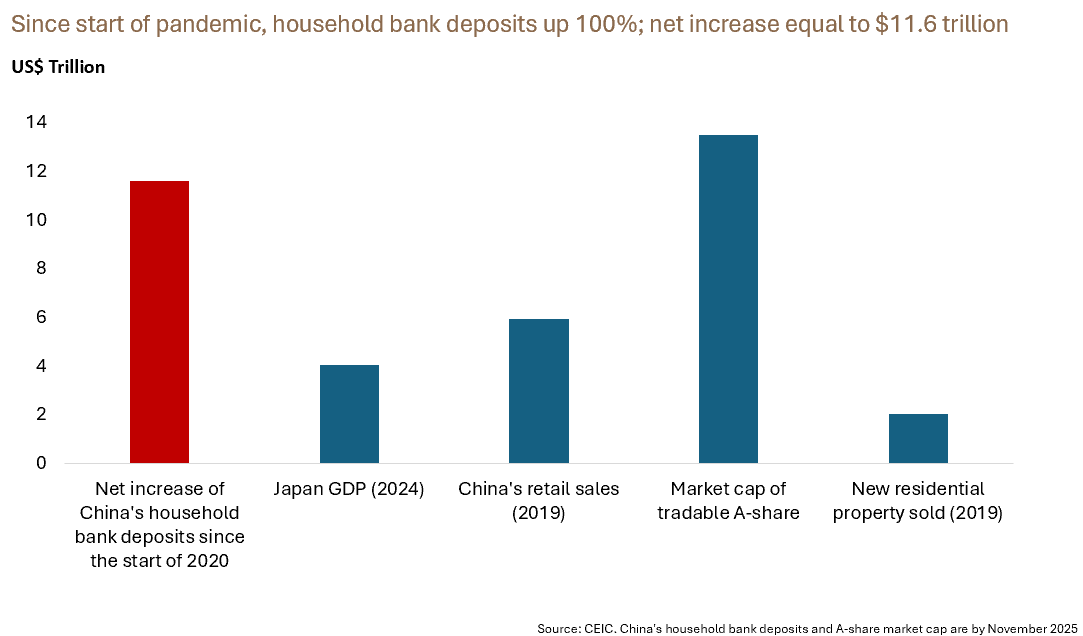
Over time, I expect consumer and entrepreneur confidence to return. When confidence does return, it will be supported by the massive increase in family savings since the start of the pandemic and the regulatory crackdown. The net increase in household bank accounts since the start of 2020 is equal to US$11.6 trillion, which is more than double the size of Japan’s 2024 GDP.
This could be significant fuel for a consumer spending rebound, as well as a sustainable recovery in mainland equities, where domestic investors hold more than 95% of the market.
[a]
*[Note: A common way to measure GDP is the expenditure approach, which includes final consumption by households, non-profits, and the government; plus investment in capital goods; plus net trade (exports minus imports, or net exports). Final consumption excludes intermediate goods, which are consumed as inputs to produce other goods. In both China and the US, government consumption accounts for about 17% of GDP.]
Il ritorno del consumatore cinese
“I consumi sono un motore cruciale della crescita economica del mio Paese.”
– Xi Jinping, dicembre 2025
Per gli investitori a breve termine, la storia della Cina del 2026 sarà familiare: innovazione di livello mondiale da parte di imprenditori del settore tecnologico e sanitario. Per gli investitori con un orizzonte temporale a lungo termine, la storia di quest’anno sarà più interessante, poiché il pendolo della politica di Pechino oscillerà verso il sostegno al ritorno dei consumatori cinesi, allontanandosi dall’attenzione al controllo normativo. Ciò richiederà pazienza, poiché Xi Jinping sta adottando un approccio graduale per risolvere il principale ostacolo a un rafforzamento dei consumi: un mercato immobiliare molto debole.
La storia macroeconomica della Cina del 2025 non è stata entusiasmante…
I dati macroeconomici cinesi dello scorso anno non sono stati incoraggianti. Ad esempio, le vendite al dettaglio nominali sono aumentate del 4% su base annua nei primi 11 mesi del 2025, rispetto all’8% registrato nel periodo pre-COVID e pre-repressione normativa del 2019. Gli investimenti in immobilizzazioni sono diminuiti del 2,6% nei primi 11 mesi dello scorso anno, rispetto a un aumento del 5,2% nel 2019.
… Ma non è stato un crollo
Il ritmo della crescita economica è stato deludente, ma – nonostante quanto si possa aver letto sui media – è stato ben lungi dall’essere un crollo. Il FMI, nel suo aggiornamento di ottobre, ha previsto che il tasso di crescita del PIL cinese nel 2025 e nel 2026 sarebbe stato il secondo più rapido al mondo tra le principali economie, superato solo dall’India. Quest’anno, il FMI prevede che l’economia cinese crescerà due volte più velocemente di quella statunitense. Il direttore generale del Fondo ha dichiarato a dicembre che “la Cina contribuisce per circa il 30% alla crescita globale” e “nei prossimi due anni, molto probabilmente contribuirà per circa il 30% alla crescita globale”.
E sebbene le capacità di raccolta dei dati macroeconomici del governo cinese possano chiaramente essere migliorate, gli economisti della Divisione Finanza Internazionale del Federal Reserve Board di Washington hanno concluso che “i recenti dati sulla crescita del PIL, che sono stati in linea con l’obiettivo dichiarato, sembrano allinearsi strettamente con gli indicatori economici cinesi più ampi e non sembrano essere sopravvalutati”.
La fiducia dei consumatori è debole…
La scarsa fiducia tra consumatori e imprenditori cinesi è un problema cruciale. L’indice di fiducia dei consumatori del governo è crollato, passando da 113 a 87, durante il lockdown di Shanghai del 2022 per il COVID. A novembre dello scorso anno, secondo i dati più recenti disponibili, l’indice era migliorato solo marginalmente, attestandosi a 90,3. (È interessante notare che il governo cinese continua a pubblicare mensilmente questo set di dati sulla fiducia, nonostante la sua debolezza.)
. . . Ma la fiducia degli investitori cinesi è forte
Nel maggio 2022, gli analisti tecnologici di JPMorgan hanno scosso la comunità finanziaria globale dichiarando che la Cina era “non investibile”. Il mese scorso, tuttavia, il responsabile della strategia azionaria globale della banca ha dichiarato di aver “completamente ribaltato” la propria posizione, passando a una posizione di sovravvalutazione sulla Cina.
Questa inversione di tendenza da parte di JPMorgan è stata preceduta dalla solida performance delle azioni cinesi. Nel 2025, l’indice MSCI [2] China è cresciuto di circa il 28% in dollari, superando ampiamente l’MSCI USA, che ha guadagnato circa il 17%. L’indice Shanghai Composite ha registrato un rialzo leggermente superiore a quello dell’S&P 500. L’indice azionario tecnologico ChiNext ha guadagnato circa il 50%, mentre il Nasdaq Composite è cresciuto di circa il 20%.
Perché la crescita della Cina non è incoraggiante? Cattive scelte politiche
Quando visitai la Cina per la prima volta da studente nel 1980, era un Paese molto povero, con un PIL pro capite inferiore a quello di Afghanistan e Haiti. Ora è la seconda economia mondiale, con una fiorente classe media. Questo è dovuto all’incredibile resilienza del popolo cinese e al crescente pragmatismo del Partito Comunista in materia economica. L’orientamento della politica economica del Partito si è costantemente orientato verso il sostegno agli imprenditori e ai mercati. La quota di occupazione urbana del settore privato è passata da circa lo 0%, quando ero un diplomatico americano a Guangzhou nel 1985, a circa il 90% di oggi.
Questo pragmatismo è proseguito per i primi sette anni del mandato di Xi Jinping alla guida del Partito, ma è stato interrotto nel 2020, quando ha invertito la rotta politica, verso il controllo normativo. Tutto è iniziato con tentativi maldestri di affrontare i reali problemi strutturali del mercato immobiliare. La politica delle “tre linee rosse” del 2020 ha fatto crollare le vendite e gli inizi di nuovi progetti immobiliari, causando perdite di posti di lavoro e un calo dei prezzi delle abitazioni.
Nel complesso, la politica governativa si è concentrata sempre più sul controllo normativo e gli sforzi per risolvere i problemi non hanno fatto altro che aggravarli. Sono stati presi di mira un’ampia gamma di settori, tra cui piattaforme internet, giochi online, istruzione, assistenza sanitaria, sigarette elettroniche ed estrazione del carbone. Ciò ha indebolito la fiducia tra gli imprenditori che gestiscono le piccole imprese private responsabili dell’innovazione e della creazione di ricchezza in Cina. Il tasso di crescita degli investimenti privati è stato del 4,7% annuo nel 2019, ma si è arrestato nel periodo 2022-2024 ed è diminuito del 5,3% annuo nei primi 11 mesi del 2025.
Poiché la maggior parte dei cinesi che vivono in aree urbane sono imprenditori o impiegati presso aziende imprenditoriali, anche la fiducia dei consumatori si è indebolita, soprattutto dopo che il governo ha gestito male i lockdown per il COVID del 2022 in più di 100 città.
Le vendite e le assunzioni hanno subito un rallentamento. La disoccupazione giovanile si attesta al 15% o più da luglio 2024. Il reddito ha continuato a crescere, ma a un ritmo più lento, con un aumento del 5,2% annuo in termini reali (al netto dell’inflazione) nei primi tre trimestri dello scorso anno, in calo rispetto al 6,1% annuo registrato nello stesso periodo del 2019.
Perché la crescita della Cina non è entusiasmante? Non è una questione di ideologia.
È importante riconoscere che gli errori di politica economica sopra descritti non sono stati motivati da un’opposizione ideologica agli imprenditori. Le imprese private hanno continuato a prosperare da quando Xi è diventato capo del Partito nel 2012 e hanno trainato la creazione netta di nuovi posti di lavoro. La quota del settore privato sull’occupazione urbana totale è aumentata dall’82% nel 2012 all’89% nel 2024.
Il numero di aziende private è più che quadruplicato dal 2012. Nella prima metà dell’anno scorso sono state fondate 4,3 milioni di nuove aziende private, con un incremento del 5% su base annua.
Xi conta chiaramente sul successo delle aziende private, che rappresentano il 90% delle aziende high-tech cinesi e dominano i settori che Xi sta promuovendo: batterie, veicoli elettrici e intelligenza artificiale. Tredici dei 15 produttori cinesi di batterie più importanti a livello mondiale sono di proprietà privata; sette dei primi 10 produttori di veicoli elettrici (per numero di unità prodotte) sono di proprietà privata; e le otto principali startup di intelligenza artificiale sono di proprietà privata.
Xi ha iniziato a correggere la rotta nel settembre 2024.
Il pendolo politico ha iniziato a cambiare chiaramente rotta durante una riunione del settembre 2024 del Politburo, l’alta dirigenza del Partito. Xi ha effettivamente riconosciuto che la sua enfasi sul controllo normativo era andata troppo oltre e ha avviato un graduale ritorno al pragmatismo. Soprattutto, dall’autunno del 2024 non sono state annunciate nuove e significative campagne di regolamentazione.
Un incontro del febbraio 2025 tra Xi e alcuni dei principali imprenditori tecnologici cinesi, tra cui il fondatore di Alibaba Jack Ma e il fondatore di DeepSeek Liang Wenfeng, ha dato il via a un rinnovato sostegno politico al settore privato.
Dopo tre anni di politiche eccessivamente aggressive, imprenditori e consumatori hanno reagito con cautela. Le vendite al dettaglio e gli investimenti privati sono rimasti deboli, ma l’indice di fiducia dei consumatori è salito da 85,7 a settembre 2024 a 90,3 a novembre 2025. La performance positiva dei titoli azionari lo scorso anno è stata dovuta in gran parte ai cambiamenti di politica monetaria.
La situazione dei consumi ha iniziato lentamente a cambiare direzione. Nel quarto trimestre del 2024, i consumi finali rappresentavano solo il 30% della crescita del PIL, ma questa quota è aumentata, al 52% nel primo e nel secondo trimestre del 2025, per poi raggiungere il 57% nel terzo trimestre del 2025.
Nel dicembre 2025 Xi ha reso la promozione dei consumi un obiettivo politico.
Riconoscendo di non aver ancora fatto abbastanza per riaccendere la fiducia e i consumi, Xi ha puntato tutto sulla domanda interna a dicembre. Ha chiarito di aver compreso che la Cina non può più fare affidamento sulle esportazioni o sugli investimenti per stimolare la crescita.
In dichiarazioni ampiamente pubblicizzate sui media cinesi, Xi sta segnalando che l’aumento dei consumi è una priorità politica fondamentale:
“Dobbiamo accelerare gli sforzi per affrontare le carenze della domanda interna, in particolare dei consumi, facendo della domanda interna la principale forza trainante e l’ancora della crescita economica”.
Xi riconosce inoltre che la sovracapacità industriale impedisce alla Cina di tornare alla vecchia strategia di utilizzare gli stimoli agli investimenti per promuovere la crescita economica:
“In passato, la capacità produttiva del mio Paese era in ritardo, quindi l’attenzione si è concentrata sull’espansione degli investimenti e sul miglioramento della capacità produttiva. Ora, con una sovraccapacità complessiva, affidarsi esclusivamente all’espansione degli investimenti per stimolare la crescita ha un effetto limitato e riduce l’utilità marginale. Mentre gli investimenti possono essere un motore significativo della crescita economica nel breve termine, i consumi finali sono il motore sostenibile della crescita economica.”
E Xi non propone di utilizzare le esportazioni per stimolare la crescita. Tutta la sua retorica è incentrata sulla domanda interna:
“L’espansione della domanda interna è una mossa strategica… non una misura temporanea per far fronte ai rischi finanziari e agli shock esterni.”
Xi parla di “investire nelle persone”, in contrapposizione ai tradizionali investimenti in infrastrutture e produzione, anche se non ha ancora fornito dettagli:
“Il modo più fondamentale per espandere i consumi è promuovere l’occupazione, migliorare la sicurezza sociale, ottimizzare la struttura di distribuzione del reddito, espandere la fascia di reddito medio.”
Motivi per essere ottimisti sul ritorno del consumatore cinese
Il consumatore cinese è rimasto a terra negli ultimi tempi e, sebbene Xi stia facendo dell’incremento dei consumi una priorità politica, alcuni sono scettici sia sul suo impegno che sulla sua capacità di realizzarlo. Questo scetticismo potrebbe essere dovuto al fatto che gli osservatori non ricordano quanto fossero forti i consumi all’inizio del mandato di Xi, prima che una serie di errori politici incidesse negativamente sulla fiducia dei consumatori. Prima della pandemia, i consumi erano il motore principale della crescita economica cinese.
Nei cinque anni precedenti al COVID, i consumi finali reali rappresentavano il 64% della crescita del PIL cinese, mentre le esportazioni nette contribuivano in media solo per l’1% alla crescita. (Il saldo proveniva da investimenti e variazioni delle scorte.) 1[a]
I consumi si sono notevolmente indeboliti nei successivi cinque anni, poiché gli errori politici del governo (le misure restrittive descritte in precedenza, in particolare sul mercato immobiliare, e i lockdown dovuti al COVID) hanno portato a un crollo della fiducia, a un aumento della disoccupazione e a una crescita più lenta del reddito. Tra il 2020 e il 2025, i consumi finali hanno contribuito in media solo per il 47% alla crescita annua del PIL, consentendo alla quota delle esportazioni nette di salire al 16%.
Ma non ci sono prove che Xi si sia opposto ai consumi. Dal 2012, quando Xi è diventato capo del Partito, fino al 2019, la crescita dei consumi in Cina è stata in media del 7,6%, contro il 2,1% degli Stati Uniti, in termini reali.
Il crollo della fiducia dei consumatori e il rallentamento della crescita del reddito hanno trascinato la crescita dei consumi a un ritmo medio annuo del 4,8% dal 2020 al 2024, ma si è trattato comunque di un tasso significativamente più rapido rispetto al 2,7% registrato negli Stati Uniti in quegli anni.
Oggi i consumi in Cina sono deboli, motivo per cui Xi sta facendo della loro crescita una priorità politica assoluta. Ma nonostante gli attuali problemi, la Cina rimane il secondo mercato di consumo al mondo e quello in più rapida crescita.
Il rischio più grande: il settore immobiliare.
Il principale ostacolo al ritorno dei consumatori cinesi, e la ragione per cui questo sarà probabilmente un processo lungo, sono i gravi problemi del mercato immobiliare residenziale. Questo è un fattore chiave alla base della debole fiducia dei consumatori, ma Xi non ha mostrato alcuna urgenza di risolvere tali problemi.
Il calo del mercato immobiliare è netto. Nei primi 11 mesi del 2025, le vendite di nuove case sono diminuite dell’8% su base annua per metro quadro, pari solo al 47% delle vendite registrate nel picco del 2021.
I prezzi degli immobili residenziali in Cina sono diminuiti di circa il 25% dalla metà del 2021 e sono scesi ancora di più in alcune città più piccole.
A differenza di quanto accaduto negli Stati Uniti, ciò non ha creato una crisi finanziaria, a causa degli elevati requisiti di anticipo in contanti e delle rigide procedure di due diligence [4] sui mutui, ma ha avuto un impatto significativo sulla spesa dei consumatori.
Un’indagine del 2019 della banca centrale cinese ha rilevato che l’edilizia abitativa rappresentava quasi il 70% del patrimonio delle famiglie urbane. Uno studio del 2025 condotto dagli economisti della Banca dei Regolamenti Internazionali (BRI), un think tank per le banche centrali globali, ha segnalato “un significativo effetto ricchezza immobiliare” nelle città più grandi della Cina (livelli 1 e 2, che rappresentano un terzo della popolazione urbana totale), il che “sottolinea che una parte considerevole – oltre il 37% – dei consumi cinesi è strettamente legata al mercato immobiliare”.
La leadership cinese ha riconosciuto il problema e si è impegnata ad affrontarlo. La riunione del Politburo del settembre 2024, a cui abbiamo fatto riferimento in precedenza, ha fissato l’obiettivo di “promuovere la stabilizzazione e la ripresa del mercato immobiliare”. La Conferenza Centrale di Lavoro Economico del dicembre 2025 ha descritto il mercato immobiliare come un rischio chiave e ha chiesto “la costruzione di un nuovo modello di sviluppo immobiliare”.
Xi, tuttavia, non ne ha fatto una priorità. Deve ancora annunciare (e finanziare) un piano dettagliato per stabilizzare i prezzi delle case, preferendo aspettare che il mercato si stabilizzi senza un intervento significativo del governo.
Ci vorrà del tempo, per questo ci aspettiamo che il ritorno dei consumatori cinesi avvenga gradualmente.
Quando la fiducia torna, i consumatori hanno liquidità
Nel tempo, mi aspetto che la fiducia di consumatori e imprenditori torni. Quando la fiducia tornerà, sarà sostenuta dal massiccio aumento dei risparmi delle famiglie dall’inizio della pandemia e dalla stretta normativa. L’ aumento netto dei conti bancari delle famiglie dall’inizio del 2020 è pari a 11,6 trilioni di dollari, ovvero più del doppio del PIL giapponese del 2024.
Ciò potrebbe rappresentare un importante volano per una ripresa della spesa al consumo, nonché per una ripresa sostenibile delle azioni della Cina continentale, dove gli investitori nazionali detengono oltre il 95% del mercato.
[a]
*[Nota: Un metodo comune per misurare il PIL è l’approccio della spesa, che include i consumi finali delle famiglie, delle organizzazioni non profit e della pubblica amministrazione; più gli investimenti in beni strumentali; più il commercio netto (esportazioni meno importazioni, o esportazioni nette). I consumi finali escludono i beni intermedi, che vengono consumati come input per produrre altri beni. Sia in Cina che negli Stati Uniti, i consumi pubblici rappresentano circa il 17% del PIL.]
[1] Diagramma chiaro: la forte flessione è avvenuta con il lockdown per il Covid, in particolare a Shanghai.
[2] MSCI significa Morgan Stanley Capital International, ed è una società leader a livello globale nella fornitura di indici azionari di riferimento (benchmark) per i mercati finanziari, utilizzati per misurare la performance di portafogli, fondi ed ETF, coprendo mercati sviluppati ed emergenti in varie aree geografiche e settori. Gli indici più noti includono l’MSCI World (mercati sviluppati) e l’MSCI Emerging Markets (mercati emergenti).
[3] Nel riquadro di destra, il nettissmo incremento, nel periodo 2008-2024, dei consumi finali in Cina (linea rossa), rispetto agli Stati Uniti (linea celeste) ed al Giappone (linea rosa). Ma i consumi in crescita partono (anno 2023) da una quota bassa dei consumi sul PIL (il 56% in Cina, contro percentuali di circa l’80% nel Regno Unito, negli USA, in Francia, in Canada e anche in Italia).
[4] La due diligence (diligenza dovuta) è un processo di indagine e analisi approfondita, svolto prima di una transazione (come un’acquisizione, fusione o investimento), per raccogliere informazioni dettagliate su un’azienda o un’operazione, valutarne i punti di forza e di debolezza, identificare rischi e opportunità, e prendere decisioni consapevoli e informate. In pratica, significa “fare i compiti a casa” in modo scrupoloso per evitare sorprese negative.
[5] Nel diagramma, il segmento rosso a sinistra indica l’incremento netto dei depositi bancari delle famiglie cinesi, rispetto al punto di partenza del 2020. Accanto, segmento blu, l’incremento nel 2024 del PIL giapponese, e a seguire l’aumento delle vendite al dettaglio in Cina nel 2019. Gli ultimi due dati si riferiscono all’aumento della capitalizzazione di mercato delle società che producono beni commerciabili e alle nuove vendite immobiliari.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"