

Altri Economisti » Saggi in evidenza » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
Guerra fuori stagione. Come la guerra tra Stati Uniti e Israele contro l’Iran minaccia il ciclo agricolo globale. Di ADAM TOOZE (da Chartbook 436, 4 marzo 2026)
Mar 04, 2026
Chartbook 436 Unseasonal war. How the US-Israeli war on Iran threatens the global agricultural cycle.
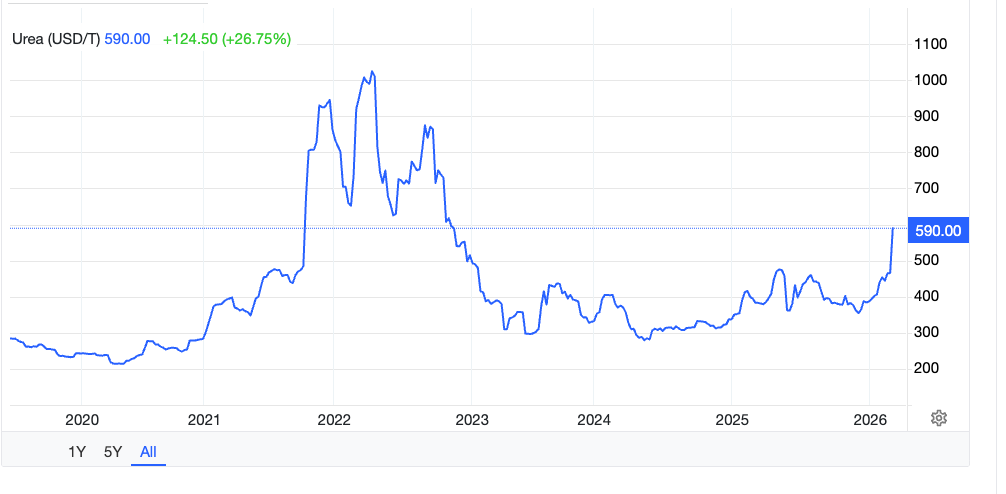
Prices for key fertilizer inputs like Urea are surging.
For most of history it was obvious that one should schedule conflict so as to avoid clashing with the agricultural cycle. Autumn, when the harvest was in, was the ideal moment for big battles. That was why major military maneuvers were generally held at that time of year. Even as late as 1914 the harvest timetable may have played some role in the war planning of combatants.
The current war is disastrous from the point of view of the modern agricultural cycle.
The gulf region handles about one third of the global trade in inorganic nutrients and in terms of the agricultural cycle this is the key moment for shipments to be steaming out from the Gulf towards the major agricultural zones of the world.
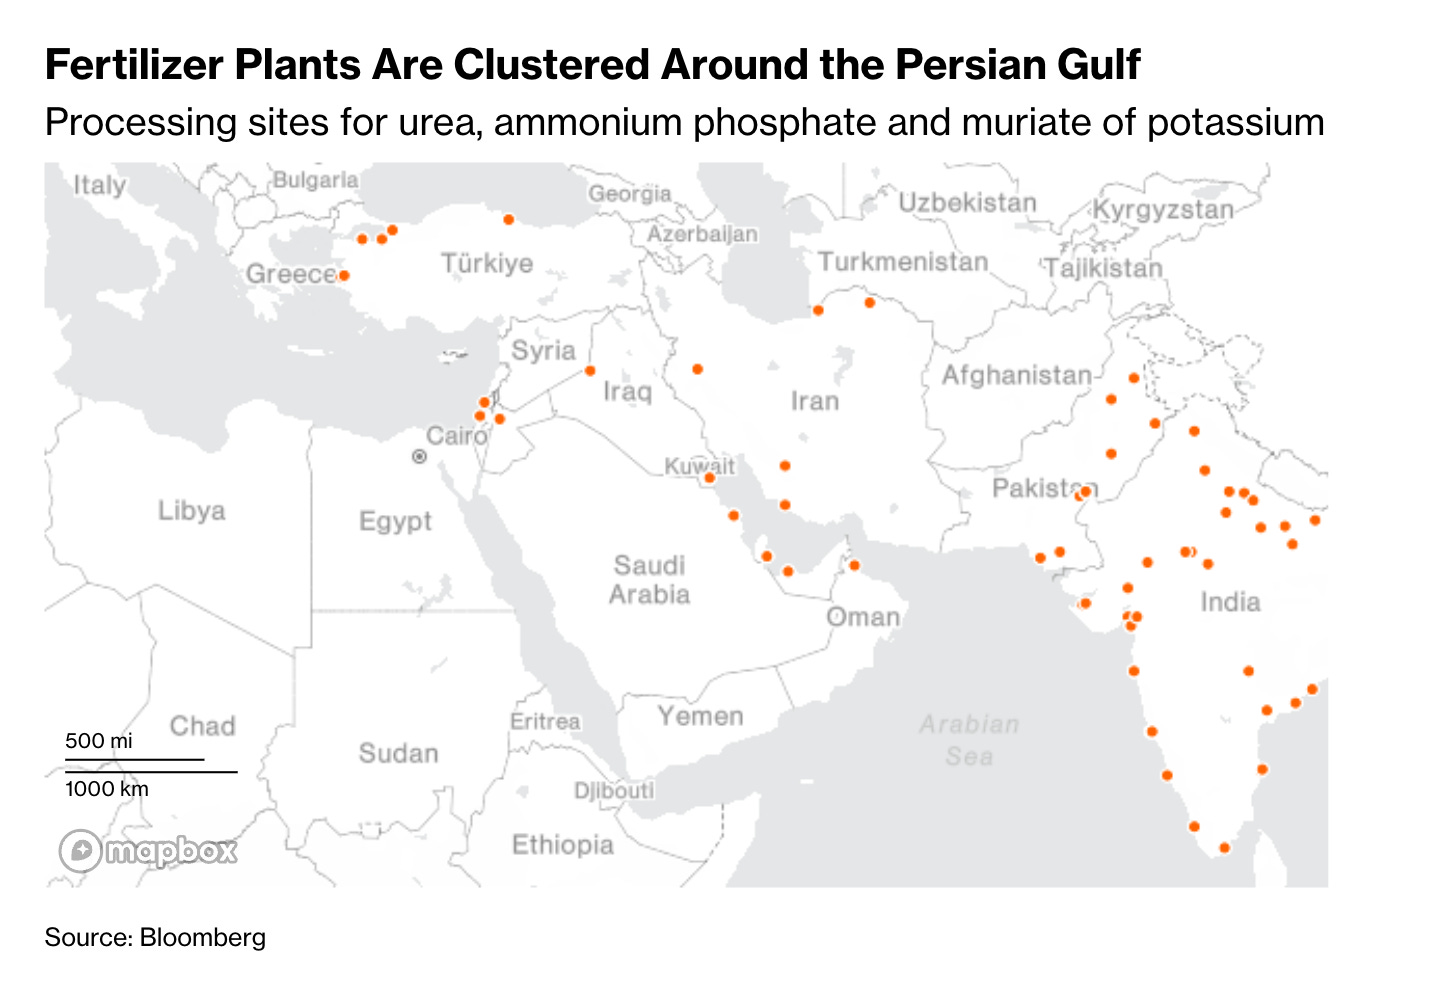
Earlier this week, Qatar shut down LNG production at the world’s largest export facility after an Iranian drone attack. As Bloomberg reports: “Qatar is a source of some 11% of global urea exports, and nearly 45% of those shipments come from Persian Gulf facilities more broadly, according to Alexis Maxwell, an analyst at Bloomberg Intelligence. Prices for granular urea in Egypt have surged by $60 a metric ton since the effective closure of the Strait of Hormuz, and buyers are already looking for other suppliers in North Africa and Southeast Asia, Bloomberg Green Markets reported.”
To make matters worse: “Iran controls 10% to 12% of the global urea trade, while Israel’s declaration of a state of emergency could interrupt gas deliveries to Egypt and therefore fertilizer production”
In New Orleans the price of urea barges shot up by “$50 and $80 dollars per short ton to between $520 to $550 on Monday.
As one observer said to Nikkei: “The politicians are saying this is a war that’s going to last for weeks, not days, and when you look around at the world within four weeks, we’re in the middle of [the Northern Hemisphere’s] spring season applications and if these ships don’t go through the Strait of Hormuz today, they’re not going to arrive in time. … You’re talking about either having to switch your planting to a crop that is much less intensive for nitrogen use,” he said, or see yields fall. In Australia, while much of the fertilizer needed for sowing has already been bought, farmers around this time start looking to buy urea for dressing cereal crops beginning in September, said Stephen Annells, chief executive of Fertilizer Australia, a group representing the industry.”
Synchronizing wars and the agricultural cycle may still matter!
Beneficiaries of the shock are major fertilizer producers like Yara International ASA and CF Industries Holdings Inc., the world’s largest ammonia producer.
Meanwhile in India, fertilizer production is shutting down for lack of Qatari LNG. “Some manufacturers, like Indian Farmers Fertiliser Cooperative Ltd., have started reductions at certain urea plants, according to people familiar with the matter, who asked not to be identified. Any prolonged disruption may compel companies to shut facilities, the people added, without providing details.”
In Pakistan as well, “Sui Northern Gas Pipelines Ltd. has also informed customers it will be unable to supply regasified LNG to their fertilizer plants due to the Middle East conflict, according to a company notice seen by Bloomberg. The country receives most of its LNG from Qatar and the suspension takes effect from midnight Wednesday.”
The Fertiliser Association of India reassures its customers that there are ample supplies. But they are hoping for a short war.
As Bloomberg explains: “Expensive fertilizer imports would complicate New Delhi’s efforts to rein in spending on nutrient subsidies for farmers, potentially derailing reductions planned in the annual budget. The government is seeking to trim its fiscal deficit target to 4.3% of gross domestic product next fiscal year, from a goal of 4.4% in 2025-26.”
Talk about a polycrisis linkage: Netanyahu persuades Trump to attack Iran, which responds by attacking Qatar, which responds by shutting down LNG, which spikes fertilizer prices in India which upsets the Indian fiscal consolidation effort!
To see who will really pay the price however, look not to the developed world or big emerging markets like India, but to the weakest links in the chain – the poor, agrarian, smallholder economies of Africa.
Look at the impact on fertilizer usage in Cote d’Ivoire, Kenya, Nigeria and South Africa, during the last great gas-price crisis at the start of the Ukraine war.
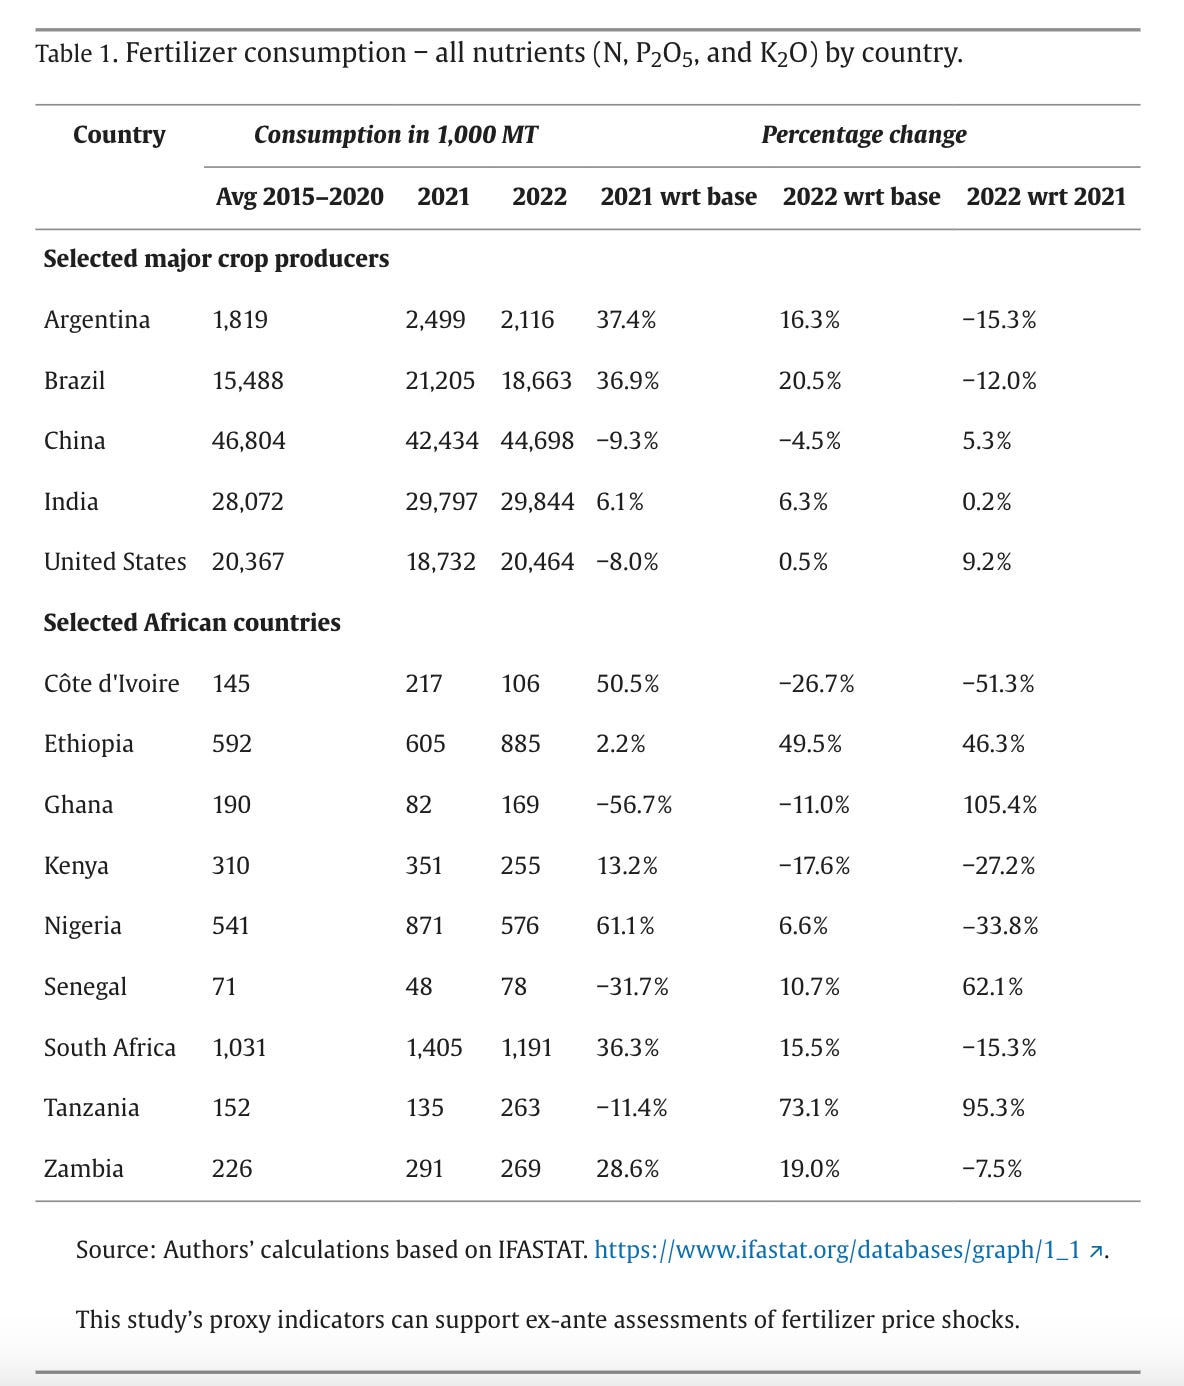
Source: Vos et al (2015)
Guerra fuori stagione. Come la guerra tra Stati Uniti e Israele contro l’Iran minaccia il ciclo agricolo globale. Chartbook 436
Uno degli effetti della guerra condotta dagli Stati Uniti e da Israele contro l’Iran, che non riceve l’attenzione che merita, è l’impatto sulla fornitura globale di fertilizzanti.
I prezzi di fertilizzanti essenziali come l’urea stanno aumentando vertiginosamente.
Per gran parte della storia è stato ovvio che si dovesse programmare un conflitto in modo da evitare di sovrapporlo al ciclo agricolo. L’autunno, con il raccolto in corso, era il momento ideale per le grandi battaglie. Ecco perché le principali manovre militari si svolgevano generalmente in quel periodo dell’anno. Persino nel 1914, il calendario del raccolto potrebbe aver avuto un certo peso nella pianificazione bellica dei combattenti.
L’attuale guerra è disastrosa dal punto di vista del ciclo agricolo moderno.
La regione del Golfo gestisce circa un terzo del commercio mondiale di nutrienti inorganici e, in termini di ciclo agricolo, questo è il momento chiave per le spedizioni che partono dal Golfo verso le principali zone agricole del mondo.
All’inizio di questa settimana, il Qatar ha interrotto la produzione di GNL [3] presso il più grande impianto di esportazione al mondo dopo un attacco con drone iraniano. Come riporta Bloomberg : “Il Qatar è la fonte di circa l’11% delle esportazioni globali di urea e quasi il 45% di queste spedizioni proviene da impianti del Golfo Persico in senso più ampio, secondo Alexis Maxwell, analista di Bloomberg Intelligence. I prezzi dell’urea granulare in Egitto sono aumentati di 60 dollari a tonnellata dalla chiusura effettiva dello Stretto di Hormuz e gli acquirenti sono già alla ricerca di altri fornitori in Nord Africa e nel Sud-est asiatico, ha riportato Bloomberg Green Markets”.
A peggiorare le cose: “L’Iran controlla dal 10% al 12% del commercio mondiale di urea, mentre la dichiarazione dello stato di emergenza da parte di Israele potrebbe interrompere le forniture di gas all’Egitto e quindi la produzione di fertilizzanti”.
A New Orleans il prezzo delle chiatte per il trasporto dell’urea è salito di “50-80 dollari per tonnellata corta, raggiungendo una cifra compresa tra 520 e 550 dollari lunedì”.
Come ha detto un osservatore al Nikkei : “I politici dicono che questa è una guerra che durerà settimane, non giorni, e se ci si guarda intorno nel mondo tra quattro settimane, ci si accorge che siamo nel bel mezzo delle applicazioni primaverili [dell’emisfero settentrionale] e se queste navi non attraversano lo Stretto di Hormuz oggi, non arriveranno in tempo. … Si sta parlando di dover passare a una coltura molto meno intensiva per l’uso di azoto”, ha detto, o di vedere i raccolti diminuire. In Australia, mentre gran parte del fertilizzante necessario per la semina è già stato acquistato, gli agricoltori in questo periodo iniziano a cercare di acquistare urea per la concimazione delle colture cerealicole a partire da settembre, ha affermato Stephen Annells, amministratore delegato di Fertilizer Australia, un’associazione che rappresenta il settore.
Sincronizzare le guerre e il ciclo agricolo potrebbe ancora avere importanza!
I beneficiari dello shock sono i principali produttori di fertilizzanti come Yara International ASA e CF Industries Holdings Inc. , il più grande produttore di ammoniaca al mondo .
Nel frattempo, in India , la produzione di fertilizzanti è stata interrotta per mancanza di GNL del Qatar. “Alcuni produttori, come l’Indian Farmers Fertiliser Cooperative Ltd., hanno avviato riduzioni in alcuni impianti di urea, secondo fonti ben informate, che hanno chiesto di rimanere anonime. Qualsiasi interruzione prolungata potrebbe costringere le aziende a chiudere gli impianti, hanno aggiunto le fonti, senza fornire dettagli.”
Anche in Pakistan, “Sui Northern Gas Pipelines Ltd. ha informato i clienti che non sarà in grado di fornire GNL rigassificato ai loro impianti di fertilizzanti a causa del conflitto in Medio Oriente, secondo una comunicazione aziendale visionata da Bloomberg. Il Paese riceve la maggior parte del suo GNL dal Qatar e la sospensione entrerà in vigore dalla mezzanotte di mercoledì”.
La Fertiliser Association of India rassicura i suoi clienti sulla disponibilità di scorte abbondanti. Ma sperano in una guerra breve.
Come spiega Bloomberg: “Le costose importazioni di fertilizzanti complicherebbero gli sforzi di Nuova Delhi per contenere la spesa per i sussidi nutrizionali agli agricoltori, vanificando potenzialmente le riduzioni previste nel bilancio annuale. Il governo sta cercando di ridurre il suo obiettivo di deficit fiscale al 4,3% del prodotto interno lordo per il prossimo anno fiscale, rispetto all’obiettivo del 4,4% del 2025-26″.
Si tratta di un esempio di un collegamento di policrisi: Netanyahu convince Trump ad attaccare l’Iran, che risponde attaccando il Qatar, che risponde chiudendo il GNL, il che fa impennare i prezzi dei fertilizzanti in India, il che sconvolge gli sforzi di consolidamento fiscale indiani!
Per vedere chi pagherà davvero il prezzo, però, non bisogna guardare al mondo sviluppato o ai grandi mercati emergenti come l’India, ma agli anelli più deboli della catena: le economie povere, agricole e dei piccoli proprietari terrieri dell’Africa.
Basti pensare all’impatto sull’uso dei fertilizzanti in Costa d’Avorio, Kenya, Nigeria e Sudafrica durante l’ultima grande crisi del prezzo del gas, all’inizio della guerra in Ucraina.
Fonte: Vos et al (2015)
[1] I picchi negli anni 2022 e 2023 corrispondono all’inizio della guerra in Ucraina, che provocò una forte aumento dei prezzi del gas.
[2] Il titolo della tabella: “Gli impianti del fertilizzanti sono raggruppati attorno al Golfo Persico”.
Il legame tra metano e fertilizzanti è fondamentale e diretto: il metano (componente principale del gas naturale) è la materia prima essenziale per la produzione della stragrande maggioranza dei fertilizzanti azotati, in particolare l’ammoniaca e l’urea.
[3] Il GNL (Gas Naturale Liquefatto) è metano quasi puro (90-99%) raffreddato a circa – 162°centigradi fino a diventare liquido, riducendo il suo volume di 600 volte. È incolore, inodore, non tossico e non corrosivo. Viene trasportato via mare e su strada in forma liquida per poi essere rigassificato per uso industriale, civile (off-grid) e come carburante per trasporti pesanti.
[4] La tabella mostra l’andamento dei consumi globali dei fertilizzanti (azoto, fosforo e potassio). Nella prima colonna, i consumi medi nel periodo 2015-2020, in migliaia di chilogrammi; poi i consumi negli anni 2021 e 2022; nella quinta e nella sesta colonna le variazioni percentuali nel 2021 e nel 2022 rispetto al quinquennio iniziale considerato come base. Nelle due ultime colonne si osserva il particolare andamento negativo di vari paesi africani.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"