

Altri Economisti » Saggi in evidenza » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
Deutsche Bahn e China Rail. La storia delle infrastrutture nei sistemi capitalistici e socialisti. HUA BIN (dal sito di Hua Bin, 28 settembre 2026)
Sep 28, 2026
Deutsche Bahn and China Rail
The story of infrastructure in capitalist vs. socialist systems
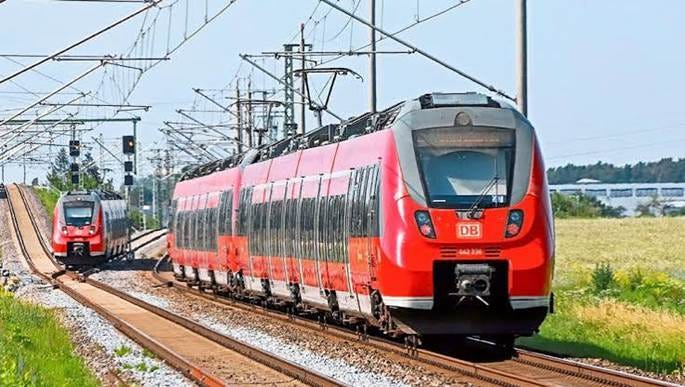
 A friend visited Germany recently and told a story how a delayed train caused him to miss the flight home.
I was shocked since you could set your watch by the Deutsche Bahn when I was living in Germany back in 1997.
I was doing an internship at Mercedes Benz in Stuttgart in those days. I could time my walk from the apartment to the bus stop, then connect with a train to the office with less than 5 minutes in total waiting time.
The bus and train schedules were synced so perfectly that you could count on a two-minutes’ walk and exactly 2 minutes wait in between. Both buses and trains were on time to a fault.
I had a particular fondness for DB since I traveled around Germany almost every weekend with its 35 Mark Schones-Wochenende Ticket (happy weekend ticket). Unfortunately that service was discontinued in 2019.
In the winter of 1997, I got lost on a hike with several friends in the Black Forest near Baden-Baden.
We were only able to walk out of the cold night after stumbling upon a rail track that led us to a small rural train stop. I can still remember the warm platform light to this day.
I’ve held German rail in high regard ever since.
So you can imagine how incredulous I was about the delay and bad service my friend complained about.
This prompted me to read about what happened to Deutsche Bahn over the last 30 years. In a nutshell, things certainly have changed for the worse.
Deutsche Bahn today defines an on-time train as one arriving less than 6 minutes behind schedule – a long cry from the clock-setting punctuality of the late 90s.
Even by such a low bar, punctuality hovers around 50 to 60%, well below DB’s own target of 70%.
The official explanation is aging infrastructure, heavy construction, and overloaded tracks.
However, as I dig a bit deeper, the decline of the German rail efficiency seems to stem from a deeply flawed privatization in 1994 which led to decades of extreme infrastructure underinvestment.
The 1994 Bahnreform merged the old East and West state railways with a clear mandate: DB was supposed to operate as a profit-seeking private corporation to prepare for an eventual stock market IPO.
To attract investors, DB prioritized extreme cost-cutting over public service.
They aggressively cut staff, outsourced maintenance, and began divesting into global logistics companies (like DB Schenker) rather than focusing on domestic rail.
Under the guise of maximizing efficiency, DB severely downsized its physical network to save money.
Nearly 8,000 kilometers of secondary rail lines were completely dismantled. Thousands of track crossovers, passing loops, and spare sidetracks were removed.
In 1997, if a train broke down or was delayed, a dispatcher could easily reroute it around the problem using these spare tracks.
Today, the network is stripped of its buffers. If one commuter train stalls near Frankfurt, it acts like a broken-down car on a single-lane highway, causing immediate, cascading delays across the entire country.
The problem is compounded by a mixed-rail system where fast Intercity Express (ICE) trains share the same physical tracks with slow regional commuter trains and heavy freight cargo.
In comparison, Chinese high-speed rail or France’s TGV networks mostly operate on dedicated high-speed tracks.
As the DB physical network was drastically thinned out, annual passenger numbers went up from 1.5 billion passengers in 1994 to 2.4 billion today.
Back in the 90s, it was still very common to live near where you worked in Germany. Over the last 30 years, skyrocketing housing costs in major hubs like Frankfurt, Munich, Berlin, and Hamburg forced a massive portion of the workforce to move further out into surrounding suburban regions and smaller towns.
As a result, Germany experienced a commuter explosion, with millions of people traveling significantly longer distances back and forth every single day.
Now, the Deutsche Bahn system runs at 100% capacity nearly constantly. Any small delays can quickly snowball into network chaos.
To make things even harder, Germany’s strict structural debt limits have restricted state spending.
For years, Germany spends only a fraction of what its neighbors do on rail. For example, Switzerland invests over €400 per citizen annually into rail infrastructure. Germany routinely spends around €100.
DB’s disastrous experience with privatization mirrors what happened with other similar projects such as the Thames Water in the UK.
When Margaret Thatcher’s government privatized the UK water sector in 1989, Thames Water was handed to private investors with a clean slate and zero debt.
However, successive private owners treated the utility—which serves 16 million customers across London and southern England—as a corporate cash cow.
Private investors – Wall Street banks and hedge funds – loaded the utility with a mountain of debt and extracted hundreds of millions in management fees and dividends.
Instead of using revenue to upgrade Victorian-era pipes and treatment centers, money was funneled to shareholders and executive bonuses. By 2026, that debt has ballooned to roughly £20 billion.
While the financial engineering generated short-term returns for private equity, the physical infrastructure rotted.
Thames Water has become a national scandal as it has spilled billions of liters of raw sewage directly into the River Thames and local waterways.
Due to aging infrastructure, 25% of all treated water leaks straight out of the pipes before ever reaching customer homes.
Amid severe dry spells and record temperatures, Thames Water repeatedly implements prolonged hosepipe bans because the system lacks structural resilience to manage the region’s water security.
Most privatization projects of public utilities have witnessed a similar pattern of chronic underinvestment, extreme operational cost cutting, and unsustainable debt leverage while enriching financial investors.
Deutsche Bahn and Thames Water are symbols of public goods degradation for private investor gains in rentier capitalist economies.
In stark contrast, Chinese infrastructure remains firmly in the domain of public ownership.
While Europe and the US follow a policy of reactive, austerity-driven, rent-collecting management of their nations’ infrastructure, China has adopted a strategy of anticipatory, supply-led construction – often years ahead of demand.
Back in the 90s, China still was heavily reliant on decades-old, technically backward rail networks that suffered regular breakdowns.
I still remember sitting in rail cars with no air-conditioning in the height of summer for hours when the train from Beijing to Chongqing broke down due to an engine failure during a trip home from college.
The ride used to take 40 hours by scheduled timetable. Today the same trip takes less than 7 hours on highspeed rail.
When China started building its national highspeed rail network in 2004, there was an avalanche of negative press from the West.
Western “experts” eagerly called out how wasteful the project was and how the rail would never generate a positive return on investment.
Despite the nay-sayers, the country has built over 50,000 kilometers of highspeed rail in the last 20 years, over 70% of the world’s total capacity.
Just today, China announced the completion of 4 new highspeed rail lines in 4 provinces, adding another 1,142 kilometers to the network.
One of the lines is the 318-km Harbin–Yichun Line, which is now China’s northernmost highspeed rail traversing alpine permafrost.
The network now covers 97% of all cities with over 500,000 residents. It operates on dedicated rail lines and achieves 98% departure punctuality and 95% arrival punctuality.
Rather than aiming to achieve profitability and high return for every single line, the Chinese highspeed rail system serves as a public good that generate system-level benefits for the entire economy and the public.
Deutsche Bahn and China Rail represent two systems that operate on completely opposite philosophies, leading to radically different outcomes in rail performance and economic impact.
Building ahead of demand vs. Managing declining assets
China’s infrastructure strategy rests on the philosophy that building massive, high-capacity transport networks creates economic growth and future demand, rather than just responding to it.
By constructing the world’s largest highspeed rail network, largely ahead of full demand saturation, China bypassed the bottleneck phase entirely.
On the other hand, Germany operates on a strict “just-in-time” for-profit corporate framework.
Investments are only approved if existing capacity is mathematically proven to be completely exhausted.
This means that by the time a project is planned, funded, and built, the demand has already vastly outpaced the upgrade, leaving the network perpetually lagging behind.
China recognized early on that mixing slow freight and fast passenger trains limits a network’s ultimate capacity. Beijing built an entirely separate, dedicated network for the high-speed Fuxing and Hexie trains.
On the other side, because Germany tried to save money by avoiding the construction of entirely new corridors, they forced ultra-fast commuter trains to share the exact same physical tracks with heavy cargo trains.
When one slow freight train breaks down, the entire national express system grinds to a halt.
Economic Multiplier vs. Direct Profit
The Chinese state views high-speed rail as a public utility and an economic multiplier.
Even if individual rail lines operate at a financial loss or carry high debt, the investment is justified by the massive economic productivity, regional integration, and urban development it unlocks.
As part of the 1994 privatization, the German government treated Deutsche Bahn like a standard commercial enterprise.
Success was measured by cutting operational costs and generating a direct financial profit, which directly starved the physical tracks of preventative maintenance.
One would probably think the German model at least achieved higher ROI for investors even though China achieves higher total societal benefits.
Yet, reality has an ironic twist – the German model ultimately failed the investors, too.
Deutsche Bahn ended up in a financial worst-of-both-worlds scenario.
In a standard capitalist system, starving an asset of maintenance to boost short-term balance sheets usually generates high dividends for investors or pushes stock prices up.
But because DB’s privatization was half-baked, it achieved neither. The only investor in Deutsche Bahn is still the German Federal Government as its IPO plan was abandoned 2 decades ago.
Because the network was run into the ground to cut short-term corporate costs, the long-term liabilities eventually caught up.
Rather than paying rich dividends, DB has cost taxpayers billions in bailouts. The company recently reported a €2.3 billion net loss.
To manage its staggering debts, DB was forced to sell off its highly profitable global logistics subsidiary, DB Schenker, just to artificially steady its balance sheet.
By treating a core public monopoly like a private business, Germany didn’t create a highly profitable enterprise; they created an operational bottleneck that costs the broader German economy billions in lost corporate productivity every year.
China’s model operates on the opposite financial wavelength.
In a socialist market economy, critical infrastructure is heavily state directed through State-Owned Enterprises (SOEs).
While China Rail carries a massive debt load from building its expansive high-speed network, the losses are directly absorbed by the state.
From Beijing’s perspective, the direct financial return on investment of the railway itself is secondary. The real payoff is the societal and macroeconomic ROI.
By connecting far-flung cities, the state slashes shipping friction, drives real estate value, unlocks regional labor markets, and creates economic mobility.
The state effectively subsidizes the train ticket to capture a massive tax and economic growth harvest across the rest of society.
A prime example is the Greater Bay Area in Guangdong, where 7 metropolises, including Guangzhou, Shenzhen, and Hong Kong, are connected into an integrated web via highspeed rail, metro subways, and a network of highways.
The region enjoys unprecedented supply chain density and is ranked as the No. 1 most innovative cluster of cities in the world by the UN’s World Intellectual Property Organization (WIPO), ahead of Silicon Valley.
The same formula is repeated in nearly every natural monopoly domain – telecom, electric and water utilities, national highway network, and banking.
Rather than allowing private capital to derive rentier-income from such assets, as what happens in capitalist societies, Beijing firmly controls these commanding-heights of the economy in the public hands.
The German capitalist model tries to draw a neat box around Deutsche Bahn and demand that the box itself be profitable. China’s state-led model views the railway as just one cog in a larger national engine.
Ultimately, Deutsche Bahn’s 30-year experiment has proved that for critical public monopolies like rail, trying to squeeze out the last penny of corporate micro-profits usually breaks the system entirely.
Deutsche Bahn e China Rail.
La storia delle infrastrutture nei sistemi capitalistici e socialisti.
Un amico che ha visitato la Germania di recente mi ha raccontato di come un treno in ritardo gli abbia fatto perdere il volo di ritorno.
Sono rimasto scioccato, dato che quando vivevo in Germania, nel 1997, era possibile regolare l’orologio sulla base della Deutsche Bahn.
All’epoca stavo svolgendo un tirocinio presso la Mercedes-Benz di Stoccarda. Riuscivo a calcolare il tempo che intercorreva nel percorso tra casa mia e la fermata dell’autobus, e poi a prendere il treno per l’ufficio, con un tempo di attesa totale inferiore a 5 minuti.
Gli orari di autobus e treni erano così perfettamente sincronizzati che si potevano contare su due minuti a piedi e esattamente due minuti di attesa tra una fermata e l’altra. Sia gli autobus che i treni erano puntuali fino all’eccesso.
Nutrivo un affetto particolare per la DB, dato che viaggiavo in tutta la Germania quasi ogni fine settimana con il suo biglietto “Schones-Wochenende” (biglietto ‘weekend felice’) da 35 marchi. Purtroppo, questo servizio è stato interrotto nel 2019.
Nell’inverno del 1997, mi persi durante un’escursione con alcuni amici nella Foresta Nera, vicino a Baden-Baden.
Riuscimmo a venir fuori dalla fredda notte solo dopo esserci imbattuti in un binario ferroviario che ci condusse a una piccola stazione rurale. Ricordo ancora oggi la calda luce della banchina.
Da allora ho sempre avuto grande stima per le ferrovie tedesche.
Quindi potete immaginare la mia incredulità riguardo al ritardo e al pessimo servizio di cui si è lamentato il mio amico.
Questo mi ha spinto a documentarmi su cosa sia successo alla Deutsche Bahn negli ultimi 30 anni. In sintesi, le cose sono decisamente peggiorate.
Oggi, secondo Deutsche Bahn, un treno è considerato in orario se arriva con meno di 6 minuti di ritardo rispetto all’orario previsto: ben lontano dalla puntualità maniacale della fine degli anni ’90.
Anche con uno standard così basso, la puntualità si attesta intorno al 50-60%, ben al di sotto dell’obiettivo del 70% fissato da DB.
La spiegazione ufficiale è da ricondurre a infrastrutture obsolete, lavori di costruzione intensivi e binari sovraccarichi.
Tuttavia, approfondendo la questione, il declino dell’efficienza ferroviaria tedesca sembra derivare da una privatizzazione profondamente viziata avvenuta nel 1994, che ha portato a decenni di gravi sottoinvestimenti nelle infrastrutture.
La riforma ferroviaria del 1994 ha unificato le vecchie ferrovie statali dell’Est e dell’Ovest con un mandato chiaro: la DB avrebbe dovuto operare come una società privata a scopo di lucro in preparazione di una finale quotazione in borsa.
Per attrarre investitori, DB ha dato priorità a tagli drastici dei costi rispetto al servizio pubblico.
Hanno drasticamente ridotto il personale, esternalizzato la manutenzione e iniziato a disinvestire in società di logistica globali (come DB Schenker) anziché concentrarsi sulla rete ferroviaria nazionale.
Con il pretesto di massimizzare l’efficienza, DB ha ridotto drasticamente le dimensioni della propria rete fisica per risparmiare denaro.
Quasi 8.000 chilometri di linee ferroviarie secondarie sono stati completamente smantellati. Migliaia di scambi, binari di sorpasso e binari di raccordo di riserva sono stati rimossi.
Nel 1997, se un treno si guastava o subiva un ritardo, un addetto al controllo del traffico poteva facilmente deviarlo aggirando il problema utilizzando questi binari di riserva.
Oggi la rete è priva di sistemi di compensazione. Se un treno pendolare si ferma vicino a Francoforte, è come un’auto in panne su un’autostrada a una sola corsia, causando ritardi immediati e a cascata in tutto il paese.
Il problema è aggravato da un sistema ferroviario misto in cui i treni veloci Intercity Express (ICE) condividono gli stessi binari con i lenti treni regionali pendolari e con il trasporto merci pesante.
Al contrario, le reti ferroviarie ad alta velocità cinesi o quelle francesi del TGV operano per lo più su binari dedicati all’alta velocità.
Con la drastica riduzione della rete fisica di DB, il numero annuo di passeggeri è passato da 1,5 miliardi nel 1994 a 2,4 miliardi oggi.
Negli anni ’90, in Germania era ancora molto comune vivere vicino al luogo di lavoro. Negli ultimi 30 anni, l’impennata dei costi degli alloggi nei principali centri urbani come Francoforte, Monaco, Berlino e Amburgo ha costretto una parte considerevole della forza lavoro a trasferirsi nelle periferie e nelle città più piccole circostanti.
Di conseguenza, la Germania ha assistito a un’esplosione del pendolarismo, con milioni di persone che ogni giorno percorrono distanze notevolmente maggiori.
Oggi, il sistema di Deutsche Bahn opera quasi costantemente al 100% della sua capacità. Qualsiasi piccolo ritardo può rapidamente trasformarsi in caos nella rete.
A rendere le cose ancora più difficili, i rigidi limiti strutturali al debito imposti dalla Germania hanno ristretto la spesa pubblica.
Per anni, la Germania ha speso solo una frazione di quanto spendono i suoi vicini per le infrastrutture ferroviarie. Ad esempio, la Svizzera investe oltre 400 euro pro capite all’anno in infrastrutture ferroviarie. La Germania ne spende in genere circa 100.
La disastrosa esperienza di DB con la privatizzazione rispecchia quanto accaduto con altri progetti simili, come ad esempio il Thames Water nel Regno Unito.
Quando il governo di Margaret Thatcher privatizzò il settore idrico del Regno Unito nel 1989, Thames Water fu ceduta a investitori privati con una situazione finanziaria ineccepibile e senza debiti.
Tuttavia, i successivi proprietari privati hanno trattato l’azienda di servizi pubblici, che serve 16 milioni di clienti tra Londra e l’Inghilterra meridionale, come una semplice fonte di guadagno.
Investitori privati – banche di Wall Street e fondi speculativi – hanno caricato la società di servizi pubblici di un’enorme quantità di debiti e ne hanno ricavato centinaia di milioni in commissioni di gestione e dividendi.
Invece di utilizzare le entrate per ammodernare le tubature e gli impianti di depurazione risalenti all’epoca vittoriana, il denaro è stato dirottato verso gli azionisti e i bonus dei dirigenti. Entro il 2026, tale debito è lievitato a circa 20 miliardi di sterline.
Mentre le operazioni di ingegneria finanziaria generavano profitti a breve termine per i fondi speculativi, le infrastrutture fisiche si deterioravano.
La Thames Water è diventata uno scandalo nazionale per aver riversato miliardi di litri di liquami non trattati direttamente nel Tamigi e nei corsi d’acqua locali.
A causa delle infrastrutture obsolete, il 25% di tutta l’acqua trattata fuoriesce dalle tubature prima ancora di raggiungere le case dei consumatori.
A fronte di periodi di grave siccità e temperature record, Thames Water impone ripetutamente divieti prolungati sull’uso dei tubi per l’irrigazione, poiché il sistema non possiede la solidità strutturale necessaria per garantire la sicurezza idrica della regione.
La maggior parte dei progetti di privatizzazione dei servizi pubblici ha mostrato un modello simile di cronici sottoinvestimenti, tagli drastici ai costi operativi e un indebitamento insostenibile, arricchendo al contempo gli investitori finanziari.
Deutsche Bahn e Thames Water sono simboli del degrado dei beni pubblici a vantaggio dei profitti degli investitori privati nelle economie capitaliste basate sulla rendita.
Al contrario, le infrastrutture cinesi rimangono saldamente di proprietà pubblica.
Mentre l’Europa e gli Stati Uniti seguono una politica di gestione reattiva, basata sull’austerità e sulla riscossione di rendite per le infrastrutture nazionali, la Cina ha adottato una strategia di costruzione anticipatoria, guidata dall’offerta, spesso con anni di anticipo rispetto alla domanda.
Negli anni ’90, la Cina dipendeva ancora in larga misura da reti ferroviarie obsolete, risalenti a decenni prima e soggette a frequenti guasti.
Ricordo ancora di essere rimasto seduto per ore in vagoni ferroviari senza aria condizionata, in piena estate, quando il treno da Pechino a Chongqing si guastò a causa di un’avaria al motore durante un viaggio di ritorno dall’università.
Un tempo, il viaggio durava 40 ore con gli orari di linea. Oggi, lo stesso tragitto si compie in meno di 7 ore con il treno ad alta velocità.
Quando la Cina ha avviato la costruzione della sua rete ferroviaria nazionale ad alta velocità nel 2004, si scatenò una valanga di critiche negative da parte della stampa occidentale.
Gli “esperti” occidentali denunciarono con enfasi lo spreco di denaro pubblico che caratterizzava il progetto e affermarono che la ferrovia non avrebbe mai generato un ritorno positivo sull’investimento.
Nonostante gli scettici, il Paese ha costruito oltre 50.000 chilometri di linee ferroviarie ad alta velocità negli ultimi 20 anni, pari a oltre il 70% della capacità totale mondiale.
Proprio oggi, la Cina ha annunciato il completamento di 4 nuove linee ferroviarie ad alta velocità in 4 province, aggiungendo altri 1.142 chilometri alla rete.
Una di queste linee è la linea Harbin-Yichun, lunga 318 km, che attualmente rappresenta la linea ferroviaria ad alta velocità più settentrionale della Cina, attraversando il permafrost alpino.
La rete copre ormai il 97% di tutte le città con oltre 500.000 abitanti. Opera su linee ferroviarie dedicate e raggiunge una puntualità delle partenze del 98% e una puntualità degli arrivi del 95%.
Anziché puntare alla redditività e a un elevato ritorno sull’investimento per ogni singola linea, il sistema ferroviario ad alta velocità cinese si configura come un bene pubblico che genera benefici a livello di sistema per l’intera economia e per la collettività.
Deutsche Bahn e China Rail rappresentano due sistemi che operano secondo filosofie completamente opposte, il che porta a risultati radicalmente diversi in termini di prestazioni ferroviarie e impatto economico.
Costruire in anticipo sulla domanda contro gestire le risorse in declino.
La strategia infrastrutturale cinese si fonda sulla filosofia secondo cui la costruzione di reti di trasporto imponenti e ad alta capacità genera crescita economica e domanda futura, anziché limitarsi a reagire ad essa.
Costruendo la più grande rete ferroviaria ad alta velocità del mondo, in gran parte prima che la domanda raggiungesse la sua piena saturazione, la Cina ha aggirato completamente la fase critica.
D’altro canto, la Germania opera secondo un rigido modello aziendale a scopo di lucro basato sul principio “just-in-time” [1].
Gli investimenti vengono approvati solo se si dimostra matematicamente che la capacità esistente è completamente esaurita.
Questo significa che, nel momento in cui un progetto viene pianificato, finanziato e realizzato, la domanda ha già ampiamente superato la capacità di aggiornamento, lasciando la rete perennemente in ritardo.
La Cina ha compreso fin da subito che la combinazione di treni merci lenti e treni passeggeri veloci limita la capacità massima di una rete. Pechino ha quindi costruito una rete completamente separata e dedicata ai treni ad alta velocità Fuxing e Hexie .
D’altro canto, poiché la Germania ha cercato di risparmiare denaro evitando la costruzione di corridoi ferroviari completamente nuovi, ha costretto i treni pendolari ultraveloci a condividere gli stessi binari con i treni merci pesanti.
Quando un treno merci lento si guasta, l’intero sistema di trasporto espresso nazionale si blocca.
Moltiplicatore economico vs. profitto diretto
Lo Stato cinese considera la ferrovia ad alta velocità un servizio pubblico e un moltiplicatore economico.
Anche se le singole linee ferroviarie operano in perdita o presentano un elevato livello di indebitamento, l’investimento è giustificato dall’enorme produttività economica, dall’integrazione regionale e dallo sviluppo urbano che esso genera.
Nell’ambito della privatizzazione del 1994, il governo tedesco ha trattato Deutsche Bahn come una normale impresa commerciale.
Il successo veniva misurato riducendo i costi operativi e generando un profitto finanziario diretto, il che privava direttamente i binari della manutenzione preventiva necessaria.
Si potrebbe pensare che il modello tedesco abbia quantomeno garantito un ROI [2] più elevato per gli investitori, nonostante la Cina abbia conseguito maggiori benefici sociali complessivi.
Eppure, la realtà riserva un risvolto ironico: il modello tedesco, alla fine, ha deluso anche gli investitori.
Deutsche Bahn si è ritrovata in una situazione finanziaria disastrosa, la peggiore delle due.
In un sistema capitalistico standard, privare un bene della manutenzione necessaria per migliorare i bilanci a breve termine genera solitamente dividendi elevati per gli investitori o fa salire i prezzi delle azioni.
Ma poiché la privatizzazione di DB è stata condotta in modo incompleto, non ha raggiunto nessuno dei due obiettivi. L’unico investitore in Deutsche Bahn è tuttora il governo federale tedesco, dato che il suo piano di quotazione in borsa è stato abbandonato vent’anni fa.
Poiché la rete è stata sfruttata fino all’esaurimento per ridurre i costi aziendali a breve termine, le passività a lungo termine sono finite per farsi sentire.
Anziché distribuire lauti dividendi, Deutsche Bank è costata ai contribuenti miliardi in salvataggi. La società ha recentemente registrato una perdita netta di 2,3 miliardi di euro.
Per gestire i suoi ingenti debiti, DB è stata costretta a vendere la sua redditizia filiale di logistica globale, DB Schenker, solo per stabilizzare artificialmente il proprio bilancio.
Trattando un monopolio pubblico fondamentale come un’impresa privata, la Germania non ha creato un’attività altamente redditizia, bensì un collo di bottiglia operativo che costa all’intera economia tedesca miliardi di euro in termini di perdita di produttività aziendale ogni anno.
Il modello cinese opera su una lunghezza d’onda finanziaria opposta.
In un’economia di mercato socialista, le infrastrutture critiche sono fortemente controllate dallo Stato attraverso imprese statali.
Sebbene China Rail abbia accumulato un enorme debito per la costruzione della sua estesa rete ad alta velocità, le perdite vengono assorbite direttamente dallo Stato.
Dal punto di vista di Pechino, il ritorno finanziario diretto sull’investimento della ferrovia in sé è secondario. Il vero vantaggio è il ritorno sull’investimento a livello sociale e macroeconomico.
Collegando città distanti tra loro, lo stato riduce drasticamente gli attriti nei trasporti, incrementa il valore degli immobili, sblocca i mercati del lavoro regionali e crea mobilità economica.
Di fatto, lo Stato sovvenziona il biglietto del treno per incassare un enorme gettito fiscale e generare crescita economica a beneficio del resto della società.
Un esempio lampante è la Greater Bay Area del Guangdong, dove 7 metropoli, tra cui Guangzhou, Shenzhen e Hong Kong, sono collegate in una rete integrata tramite treni ad alta velocità, metropolitane e una rete autostradale.
La regione vanta una densità di filiere produttive senza precedenti ed è classificata al primo posto tra i cluster di città più innovativi al mondo dall’Organizzazione Mondiale per la Proprietà Intellettuale (OMPI) delle Nazioni Unite, superando persino la Silicon Valley.
La stessa formula si ripete in quasi tutti i settori caratterizzati da monopoli naturali: telecomunicazioni, servizi di fornitura di energia elettrica e acqua, rete autostradale nazionale e settore bancario.
Anziché permettere al capitale privato di ricavare rendite da tali risorse, come accade nelle società capitaliste, Pechino controlla saldamente, tramite il settore pubblico, queste zone strategiche dell’economia.
Il modello capitalista tedesco cerca di racchiudere la Deutsche Bahn in uno schema preciso, pretendendo che tale schema sia redditizio. Il modello cinese, guidato dallo Stato, considera la ferrovia solo un ingranaggio di un più ampio meccanismo nazionale.
In definitiva, l’esperimento trentennale di Deutsche Bahn ha dimostrato che, per i monopoli pubblici cruciali come quello ferroviario, cercare di spremere fino all’ultimo centesimo i micro-profitti aziendali di solito porta al collasso totale del sistema.
[1] L’espressione inglese “just in time” (spesso abbreviata in JIT) significa letteralmente “appena in tempo”. In ambito economico, il Just in Time è una filosofia di gestione industriale nata negli anni ’50 negli stabilimenti della Toyota (all’interno del cosiddetto Toyota Production System o Lean Manufacturing). Questo modello prevede di produrre o rifornire i beni solo nel momento in cui ce n’è l’effettiva richiesta, riducendo al minimo o azzerando le scorte di magazzino.
[2] Il ROI è l’acronimo inglese di Return on Investment, traducibile in italiano come Ritorno sull’Investimento. Si tratta di uno dei principali indici di bilancio e indicatori finanziari utilizzati per misurare la redditività e l’efficienza economica di un determinato investimento o dell’intera gestione operativa di un’azienda. In parole semplici, il ROI ti dice quanto rende ogni singolo euro che hai deciso di investire in un’attività.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"