

Altri Economisti » Saggi in evidenza » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
Il problema del debito cinese? Osservate meglio. Perché il mondo giudica il debito della Cina in base a ciò che deve, ignorando ciò che possiede? Di LEON LIAO (dal substack di Leon Liao, 1o settembre 2026))
Sep 10, 2026
China’s Debt Problem? Look Again.
Why Does the World Judge China’s Debt by What It Owes, While Ignoring What It Owns?
 China’s debt debate focuses almost entirely on what the government owes, while ignoring what the government owns. Gross debt tells only half the story. With hundreds of trillions of yuan in state-controlled assets, the Chinese government may be the wealthiest major government in the world by the scale of assets it controls. Once the full balance sheet is considered, China looks fundamentally different from the conventional debt narrative.
For years, one of the most common criticisms of China’s economy has been its debt burden. Western analysts frequently argue that China’s high leverage, local government debt and property-related liabilities make its growth model unsustainable.
But the first question should be simple:
Compared with whom?
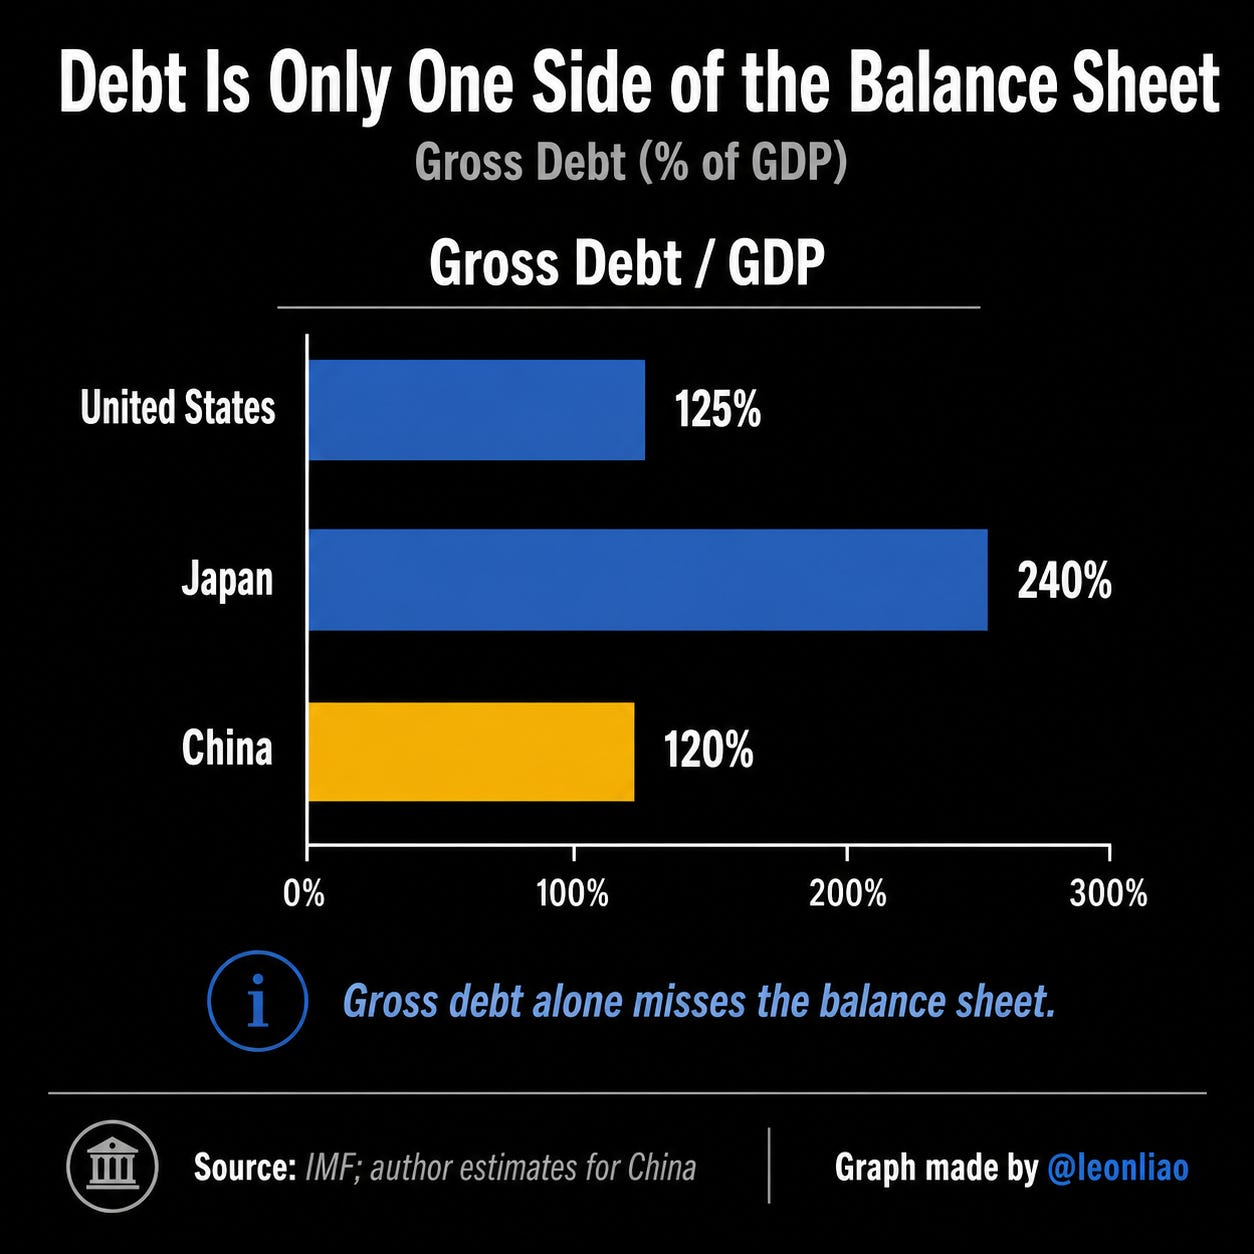
When measured by gross government debt as a share of GDP, China is hardly an outlier. Japan’s government debt stands at around 240% of GDP, the United States around 125%, while China is around 120%. Yet Japan and America are rarely described through the same “debt crisis” narrative applied to China.
The reason is that gross debt only measures one side of the balance sheet.
Governments are not households. They own assets: land, infrastructure, state-owned enterprises, financial institutions and strategic resources. A government’s ability to support debt depends not only on liabilities, but also on the assets and productive capacity behind them.
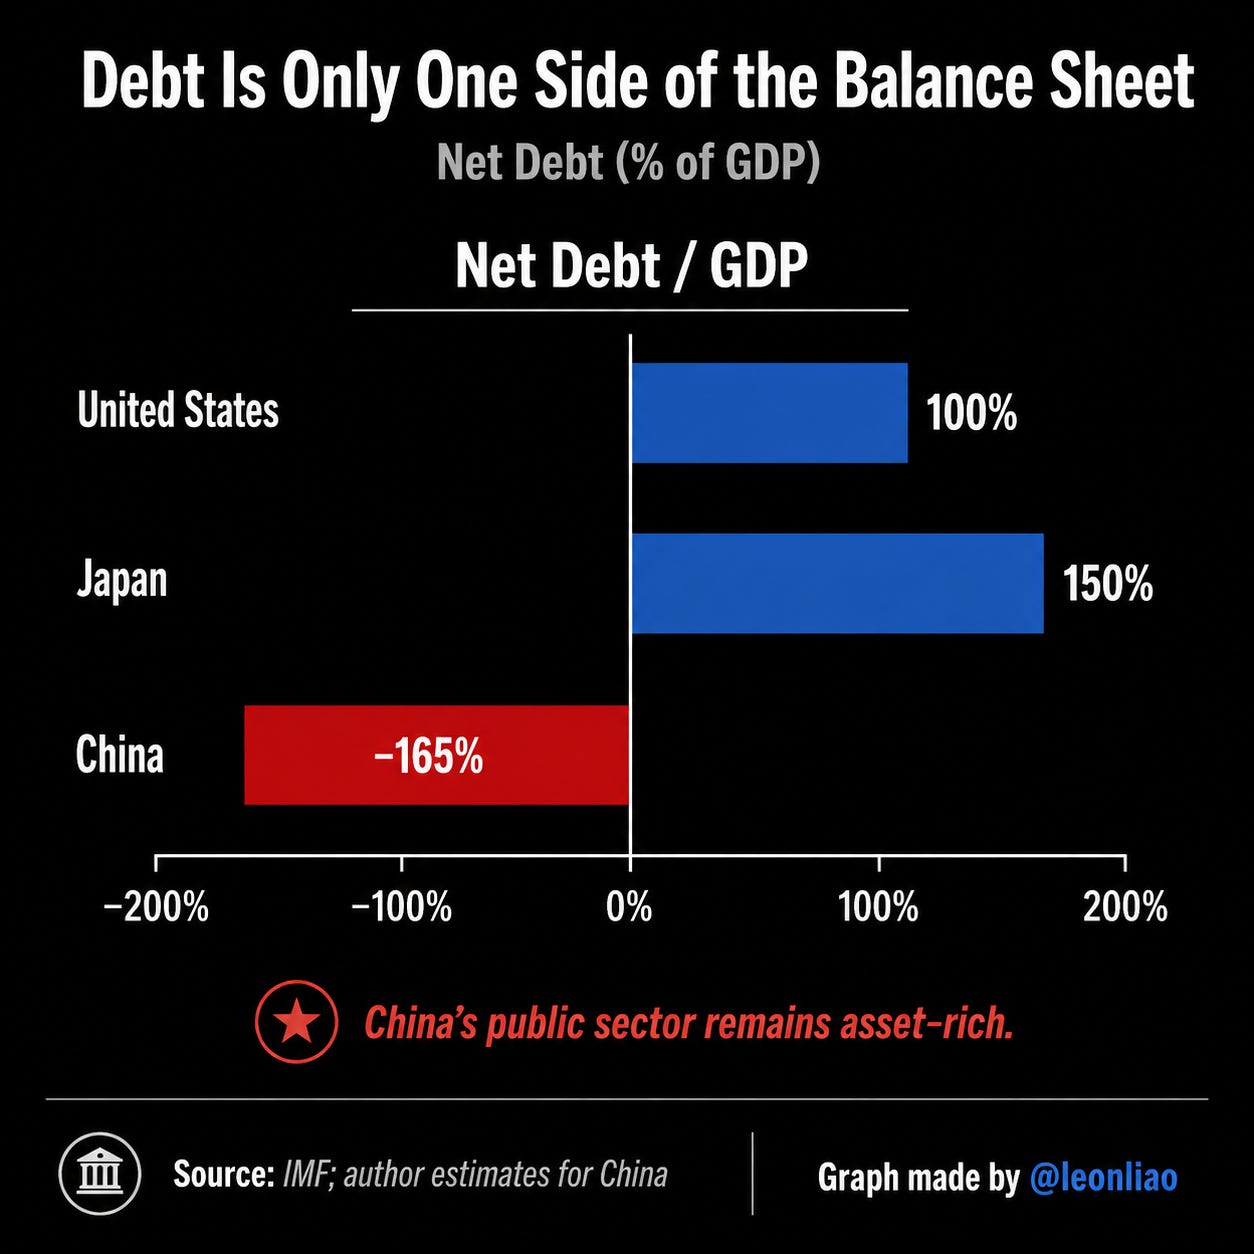
Using a broad public-sector balance-sheet framework, China’s state-owned assets are estimated at roughly RMB 400 trillion, compared with approximately RMB 170 trillion in liabilities, leaving a net asset position of around RMB 230 trillion. Relative to a RMB 140 trillion economy, that represents roughly -165% net debt/GDP.
By contrast, the United States has net government debt of roughly 100% of GDP, while Japan remains around 150% after accounting for government assets.
This does not mean China has no debt challenges. Local government financing, investment efficiency and asset returns remain important issues. But the analytical framework matters.
A country with large industrial assets, infrastructure networks and productive capacity has a fundamentally different balance sheet from a country whose liabilities exceed its assets.
The global debate on China’s debt often asks:
“Why does China owe so much?”
The better question is:
“What stands behind the debt?”
Debt sustainability is not determined by liabilities alone.
The world keeps measuring China’s obligations while ignoring the assets, industrial capacity and institutional balance sheet that support them.
Il problema del debito cinese? Osservate meglio.
Perché il mondo giudica il debito della Cina in base a ciò che deve, ignorando ciò che possiede?
Il dibattito sul debito cinese si concentra quasi esclusivamente su ciò che il governo deve, ignorando ciò che possiede. Il debito lordo racconta solo metà della storia. Con centinaia di migliaia di miliardi di yuan in attività controllate dallo Stato, il governo cinese potrebbe essere il governo più ricco al mondo per l’entità dei beni che controlla. Una volta considerato il bilancio completo, la Cina appare fondamentalmente diversa dalla narrazione convenzionale del debito.
Da anni, una delle critiche più comuni all’economia cinese riguarda il suo onere del debito. Gli analisti occidentali sostengono spesso che l’elevato livello di indebitamento, il debito degli enti locali e le passività legate al settore immobiliare rendano insostenibile il modello di crescita della Cina.
Ma la prima domanda dovrebbe essere semplice:
Rispetto a chi?
Se misurato in base al debito pubblico lordo in percentuale del PIL, la Cina non rappresenta certo un caso anomalo. Il debito pubblico del Giappone si attesta intorno al 240% del PIL , quello degli Stati Uniti intorno al 125% , mentre quello della Cina intorno al 120% . Eppure, Giappone e Stati Uniti vengono raramente descritti con la stessa narrativa di “crisi del debito” applicata alla Cina.
Il motivo è che il debito lordo misura solo un lato del bilancio.
I governi non sono famiglie. Possiedono beni: terre, infrastrutture, imprese statali, istituzioni finanziarie e risorse strategiche. La capacità di un governo di sostenere il debito dipende non solo dalle passività, ma anche dai beni e dalla capacità produttiva che le supportano.
Utilizzando un ampio quadro di riferimento per il bilancio del settore pubblico, le attività statali cinesi sono stimate in circa 400 trilioni di RMB , a fronte di passività per circa 170 trilioni di RMB , il che si traduce in una posizione patrimoniale netta di circa 230 trilioni di RMB . Rispetto a un’economia di 140 trilioni di RMB, ciò rappresenta un rapporto debito netto/PIL di circa il -165% .
Al contrario, gli Stati Uniti hanno un debito pubblico netto pari a circa il 100% del PIL , mentre il Giappone si attesta intorno al 150% anche tenendo conto delle attività statali. [1]
Ciò non significa che la Cina non abbia problemi di debito. Il finanziamento degli enti locali, l’efficienza degli investimenti e la redditività degli asset rimangono questioni importanti. Ma il quadro analitico è fondamentale.
Un paese con grandi risorse industriali, reti infrastrutturali e capacità produttiva ha un bilancio patrimoniale sostanzialmente diverso da quello di un paese le cui passività superano le attività.
Il dibattito globale sul debito cinese spesso si interroga su questo tema:
“Perché la Cina ha un debito così elevato?”
La domanda migliore è:
“Cosa si cela dietro a questo debito?”
La sostenibilità del debito non è determinata unicamente dalle passività.
Il mondo continua a misurare gli obblighi della Cina ignorando le risorse, la capacità industriale e il bilancio istituzionale che li sostengono.
[1] In effetti, ricordo di aver letto vari articoli nei quali si invitava a considerare che il debito netto del Giappone risultava meno problematico del suo indebitamento lordo, in considerazione della quota rilevante di asset di proprietà dello Stato. Come si vede dalle due tabelle, il debito lordo del Giappone è al 240% del PIL, quello netto è al 150%. La differenza è molto meno rilevante nel caso degli USA; dal 125% del debito lordo al 100% di quello netto.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"