

Altri Economisti » Saggi in evidenza » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
Perché la Cina è la “fabbrica delle fabbriche”. Una startup americana produttrice di batterie ha trasferito il suo primo stabilimento dal Kentucky a Changzhou. LEON LIAO (dal sito di Leon Liao, 26 settembre 2026)
Sept. 26, 2026
Why China Is the “Factory of Factories”
An American battery startup moved its first factory from Kentucky to Changzhou, exposing the hardest problem in industrial reshoring: ecosystem density.
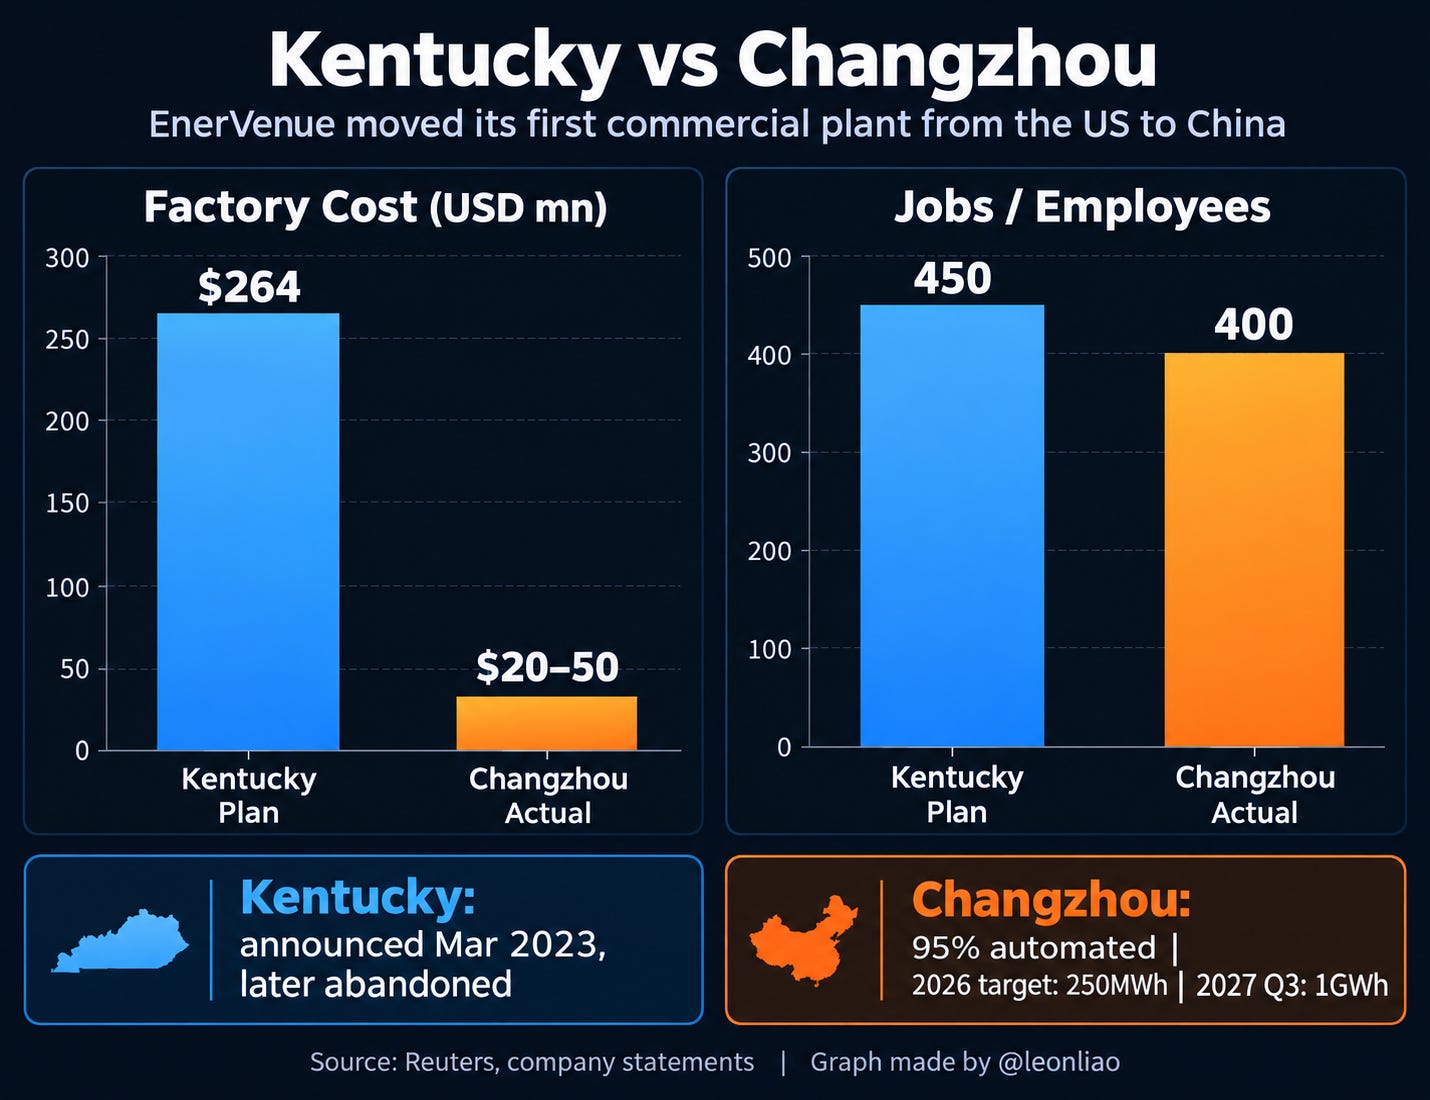
 In March 2023, the American battery startup EnerVenue announced an investment that fit neatly into the prevailing story of a US manufacturing revival.
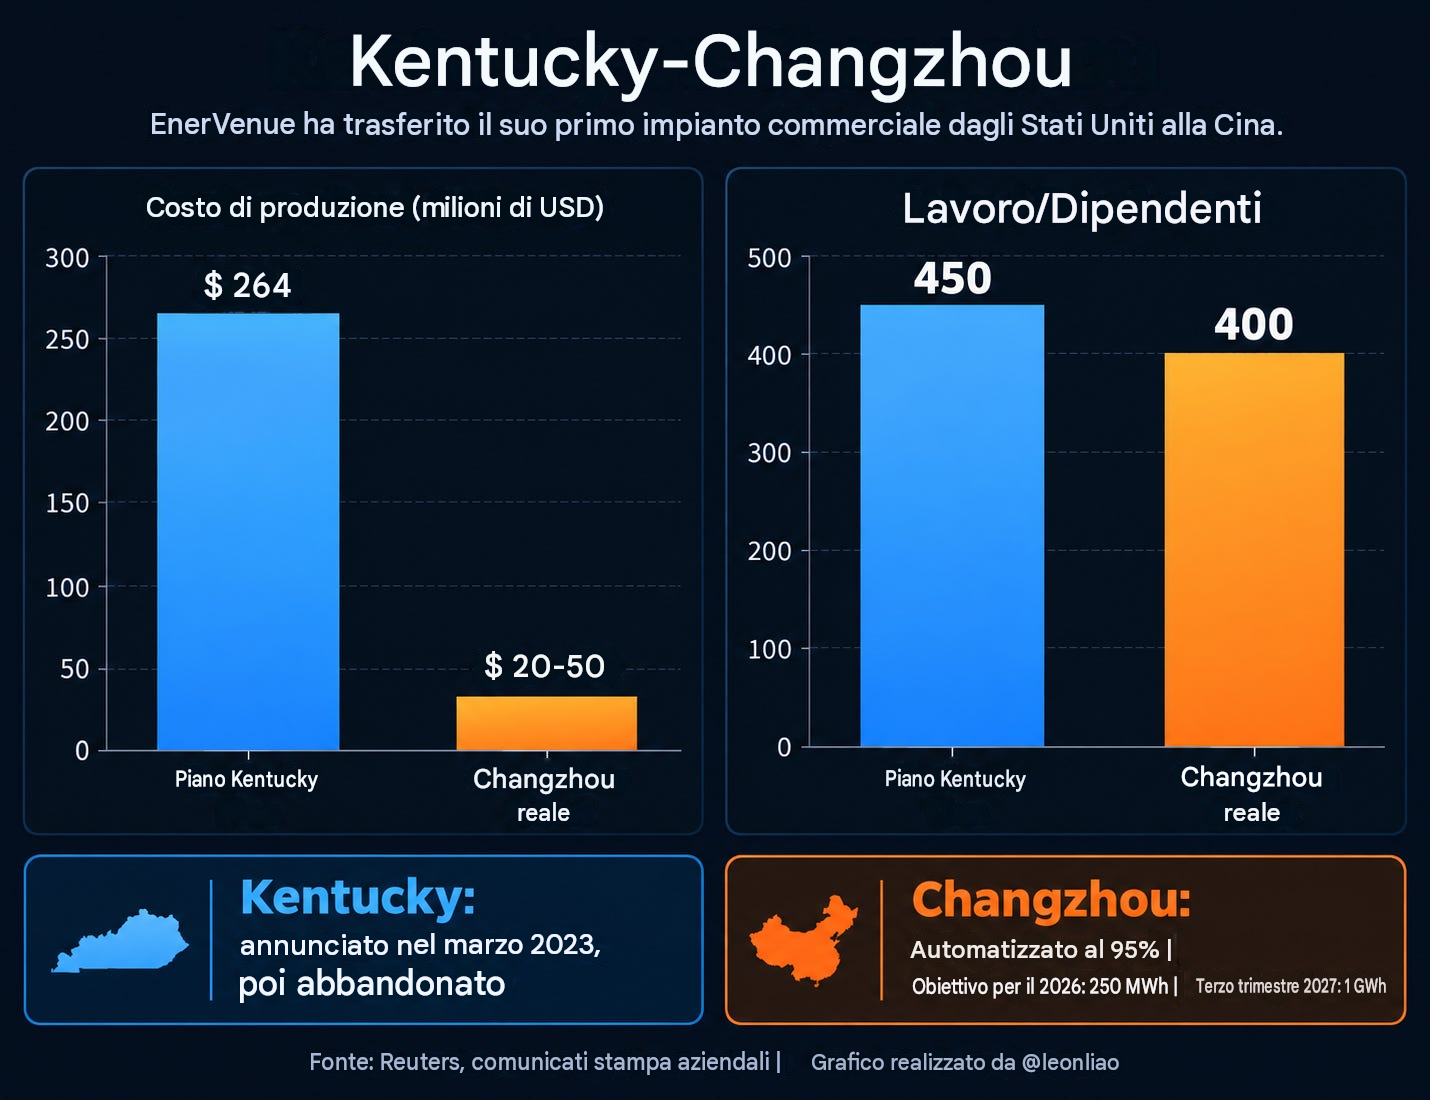
The company planned to build its first large-scale commercial factory in Kentucky. The first phase would involve $264 million of investment and create 450 jobs. EnerVenue was not making another mature lithium-ion battery. Its nickel-hydrogen technology grew out of systems originally developed for space applications, with roots in batteries used on platforms such as the Hubble Space Telescope and the International Space Station. EnerVenue wanted to turn a chemistry known for long life and low thermal-runaway risk into a commercially viable system for grid-scale storage.
A year later, the Kentucky plan was abandoned.
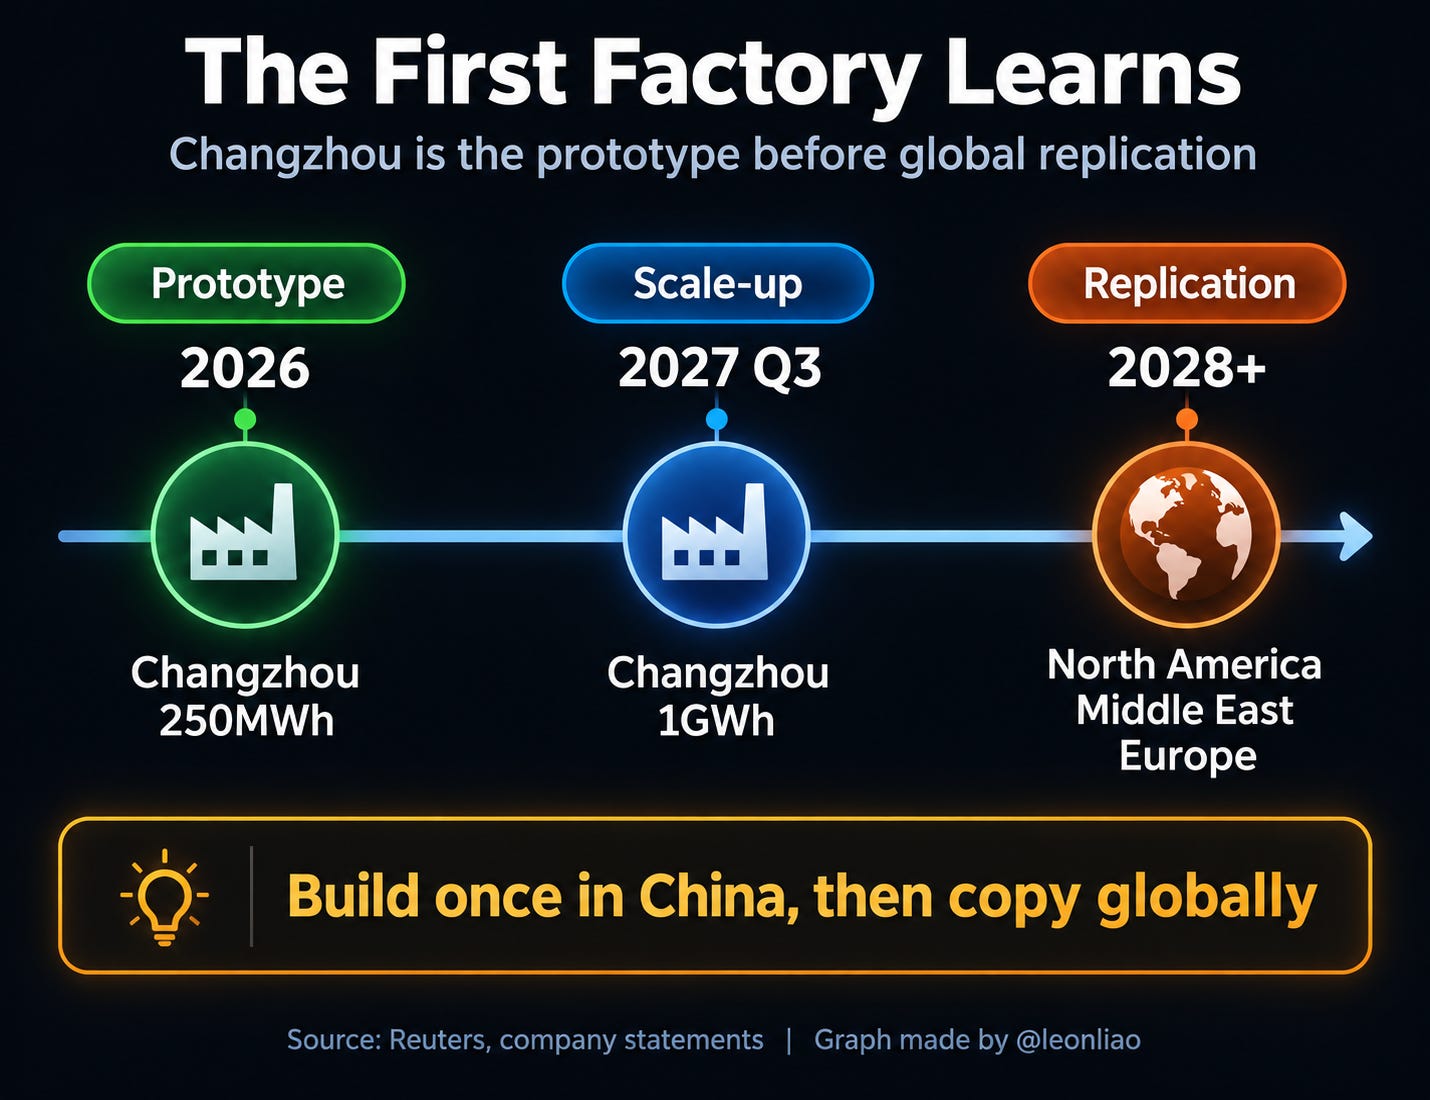
By September 2026, the first commercial factory EnerVenue actually opened was in Changzhou, Jiangsu. The plant is about 95% automated and is expected to employ roughly 400 people by the end of the year. Its 2026 production target is 250MWh, equivalent to roughly 300 cells a day, with capacity scheduled to reach 1GWh by the third quarter of 2027. Earlier this year the company raised more than $300 million, with investors including Full Vision Capital and strategic backers linked to Saudi Aramco.
At first glance, the move looks like another story about China being cheaper. But EnerVenue had an American research base, technology originating in the United States, and access to a policy environment increasingly designed to support domestic manufacturing through tax incentives, faster permitting and industrial subsidies. Why did it still need China to learn how to manufacture its own product?
The answer lies in the step EnerVenue failed to complete in Kentucky.
The First Factory Is Different
For a mature product, factory economics are familiar: wages, electricity, land, taxes and logistics. The manufacturer already has a blueprint for the plant. Equipment suppliers understand what the machines need to do. Production engineers know where bottlenecks and failures are likely to emerge, and investors have a reasonable idea of what yields and throughput should look like.
EnerVenue faced a very different problem.
When the Kentucky project was launched, the company had not yet fully stabilised either its product design or its manufacturing process. CEO Henning Rath later described Kentucky as a “valuable learning experience”: the technology, in his account, was not yet ready. EnerVenue subsequently redesigned both the battery and the factory. That detail matters more than a simple wage comparison because it captures what happens when a new technology is industrialised for the first time.
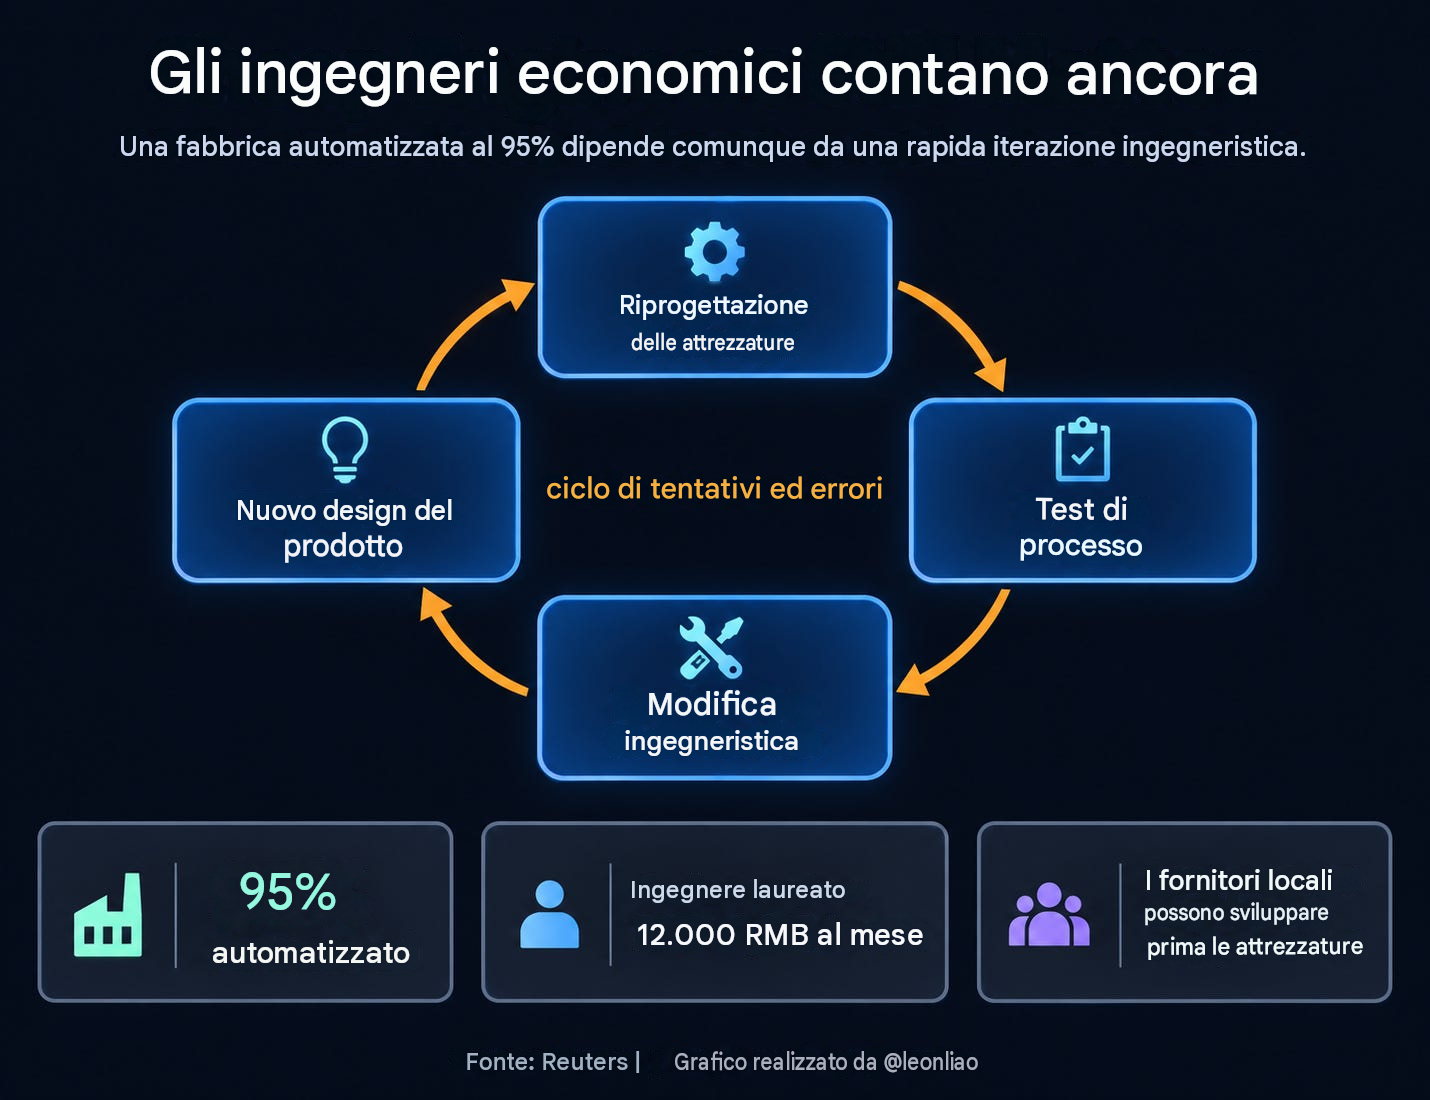
A first factory is rarely a laboratory product scaled up by a factor of a thousand. Materials may need to change dimensions. Welding methods may have to be redesigned. An automated arm that worked in a pilot line may fail to repeat the same movement at commercial speed. A small process modification can alter the product architecture, forcing another machine to be redesigned in turn. Product design, equipment and process engineering can go through dozens, sometimes hundreds, of feedback cycles before a stable production system emerges.
EnerVenue itself has described the less visible work behind large-scale manufacturing: process design, equipment commissioning, automation refinement and the problems that only become apparent once machines are running continuously. The economics of the first factory are therefore very different from those of the fifth. By the fifth factory, the challenge is efficient replication; in the first, it is learning what works.
That is why Changzhou mattered.
Rath’s explanation to Reuters did not centre on a giant local subsidy package. According to the company, government support was focused mainly on permitting, certification and site selection. The real attraction was the density of local suppliers in hydraulics, pneumatics, automation and related industrial equipment, together with a large pool of engineers able to participate in rapid production-line iteration.
For a company whose product is still being industrialised, these resources are really part of the same asset: they shorten the time required for each round of trial and error.
China’s Cheapest Input May Be Experimentation
One detail from the Changzhou plant gets closer to the economics of the cluster.
Some local equipment suppliers, a plant manager told Reuters, were willing to develop machinery first and charge only after their design had been selected. Overseas suppliers were more likely to require payment before engineering work began. It sounds like a minor difference in procurement practice. In reality, it changes the allocation of risk during manufacturing innovation.
A new battery may require a piece of automation equipment that does not yet exist. The machine builder must commit engineers, software, components and testing time even though the final design may fail. With a conventional supplier contract, much of that risk sits initially with the battery company: it pays non-recurring engineering fees or development costs and waits for the supplier to deliver. A supplier embedded in a dense industrial cluster may be willing to carry more of that risk itself because a successful design could lead to a much larger order, and because the same capability may later be sold to ten other factories nearby.
When dozens of suppliers behave this way, a startup can finance many more iterations with the same amount of capital.
That may matter even more than the wage gap, although wages reinforce the effect. A manager at the Changzhou factory told Reuters that a graduate engineer there earns around Rmb12,000 a month, or about $1,792. That number matters because the plant is already 95% automated. EnerVenue did not choose China because it needed an army of low-paid assembly workers. High automation increases dependence on automation engineers, equipment engineers, control-software specialists and people who can keep modifying machines as the production process changes.
Automation can reduce production labour while making the engineering ecosystem around the factory more valuable.
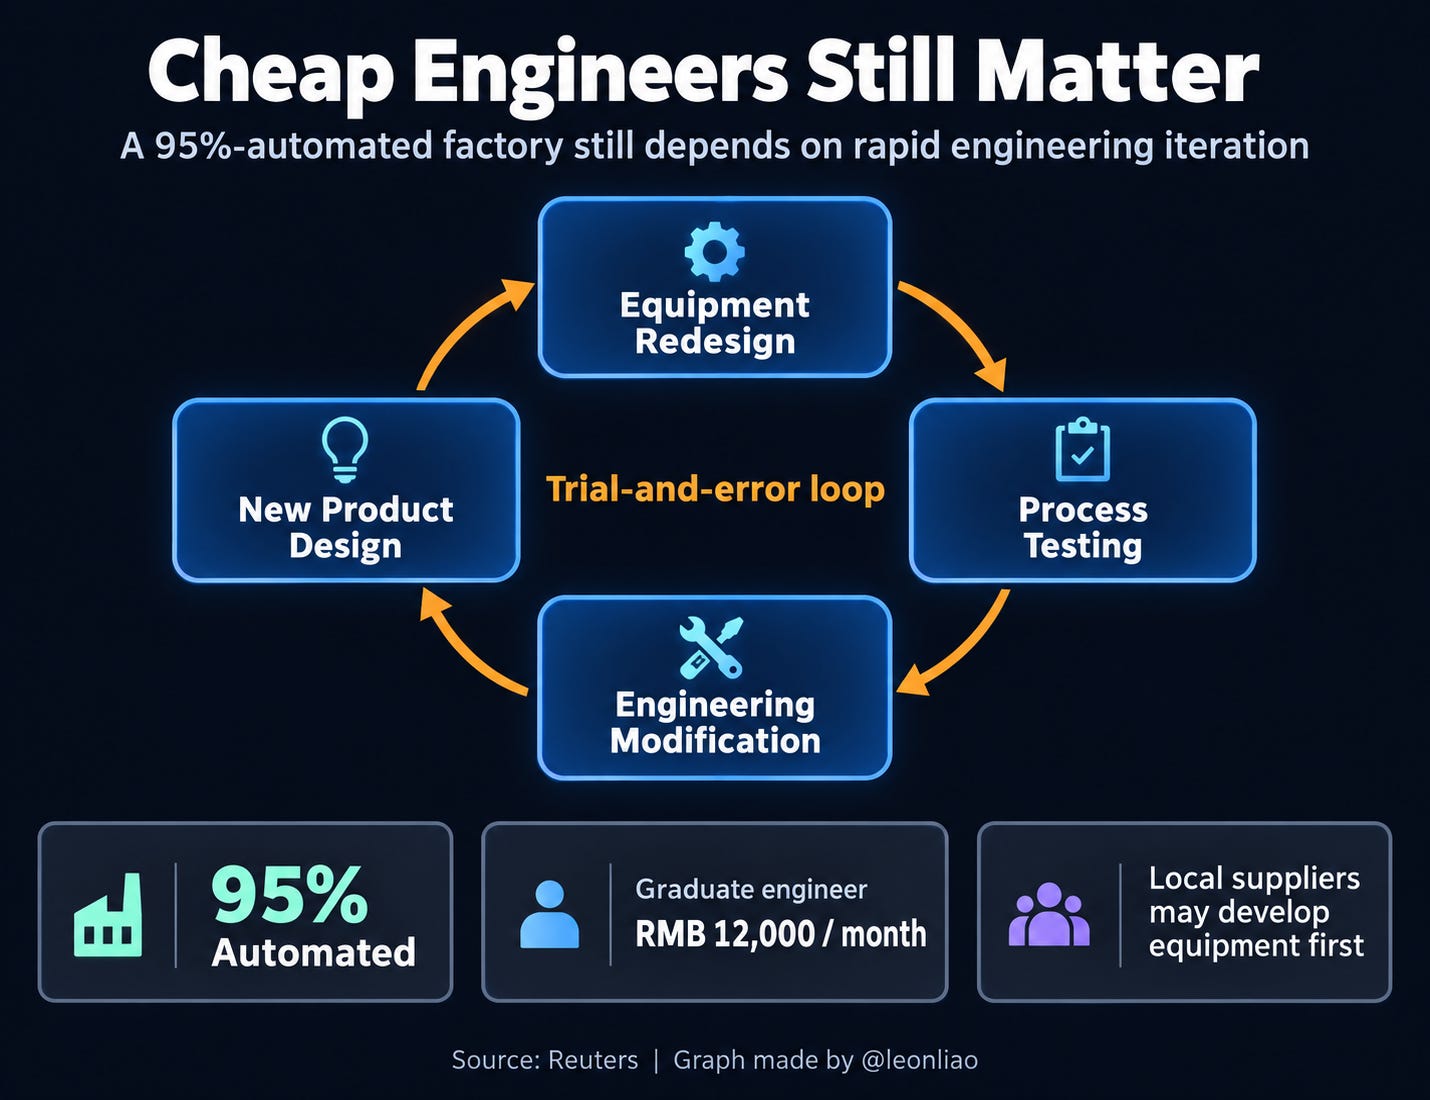
Reducing the story to “China has lower labour costs” therefore misses the important part. In mature manufacturing, low cost means spending less on every unit produced. When a new technology is still being industrialised, another question matters just as much: how much does each failed attempt cost, and how quickly can the next one begin?
China has made industrial experimentation unusually cheap.
The Factory Around the Factory
That capability is difficult to see on any single company’s balance sheet.
A local government can build an industrial park, offer cheap land or grant a decade of tax concessions. Yet if the nearest qualified supplier capable of modifying a hydraulic system is 1,000 kilometres away, if a custom machine takes six months merely to reach the quotation stage, and if every prototype requires a new contract negotiation, cheap real estate does little to accelerate industrialisation.
Changzhou offers something harder to price. Jiangsu, Zhejiang and Shanghai sit inside one of the world’s densest manufacturing belts for automobiles, batteries, machinery, electronics, power equipment and industrial automation. A supplier may serve a battery factory today, an automotive-parts plant tomorrow and a robotics line next week. Engineering knowledge therefore exists in more than patents and drawings. It is distributed across firms and embedded in the accumulated experience of engineers, plant managers and equipment makers.
That accumulated density is the hardest part of an industrial cluster to replicate. No single company could afford to create the entire ecosystem by itself. Once thousands of firms share the same supplier base, engineering labour pool and manufacturing knowledge, however, the marginal cost of experimentation falls for all of them. A new entrant can borrow decades of accumulated industrial capability without having to recreate the whole system from scratch.
Rath used an unusually precise phrase for this capability: China is the “factory of factories.” He described China as an “important stepping stone” in EnerVenue’s effort to build a global manufacturing system. The company’s roadmap makes the meaning concrete. Changzhou is supposed to prove the production system, reach 1GWh scale and establish competitive unit economics. Only then does EnerVenue plan to build similar factories from 2028 onward in North America, the Middle East and Europe. The company has previously suggested that, once the Chinese production system is validated, later plants could be built much more like copy-and-paste versions of the Changzhou line.
Changzhou, in other words, is providing EnerVenue with more than a factory.
It is providing a factory prototype.
Why Reshoring Is Harder Than Building Factories
EnerVenue exposes the part of reshoring policy that subsidies struggle to reach.
Over the past several years, US industrial policy has shown how much governments can change the economics of a factory investment. Subsidies can lower capital costs. Tax credits can improve project returns. State and local governments can provide land, while roads and power infrastructure can be built in advance. Regulatory reform can shorten permitting timelines. If manufacturing competition were mainly determined by those visible inputs, reshoring would largely be a pricing problem: government would need to bridge the cost gap between the United States and Asia.
But the economics of a first-of-a-kind factory extend far beyond those visible costs.
What matters is how long it takes to find the right engineer; how quickly a new machine can be prototyped; how much development risk a supplier will carry; whether a design mistake costs $100,000 or $1 million; and whether five suppliers can be assembled the next morning to modify a production line after something goes wrong. These variables rarely appear in subsidy-per-job calculations, yet they can determine whether a new technology survives the most dangerous stage between laboratory success and commercial production.
EnerVenue has not ruled out manufacturing in the United States. Rath has said the company wants access to the North American market, and whether it eventually manufactures in the US will depend partly on legislation and regulation. Research and development remain in California, and the company intends to build a global production network. Changzhou is serving a more specific function: taking an American-invented technology and turning it into a manufacturing system that can later be replicated elsewhere.
The result is an ironic division of labour between American innovation and Chinese manufacturing capability. In EnerVenue’s case, Silicon Valley supplied the technology; Changzhou is teaching the technology how to become an industrial product.
This is what makes reshoring difficult. Governments can buy machines, subsidise factories and lower taxes. What takes much longer to rebuild is the dense web of relationships linking equipment makers, engineers, suppliers and customers — thousands of small coordination loops that run through an industrial ecosystem every day.
The United States can rebuild more of these capabilities over time, and EnerVenue itself may eventually manufacture in North America. But the company’s path already shows why factory announcements alone are a poor measure of industrial capability.
A more important question is this: when a product that has never been manufactured at scale comes off the line for the first time, where is it easiest to make the second machine better than the first?
For EnerVenue, at least for now, the answer is Changzhou.
Perché la Cina è la “fabbrica delle fabbriche”.
Una startup americana produttrice di batterie ha trasferito il suo primo stabilimento dal Kentucky a Changzhou, mettendo in luce il problema più difficile del rientro industriale in patria: la densità dell’ecosistema.
Nel marzo 2023, la startup americana di batterie EnerVenue ha annunciato un investimento che si inseriva perfettamente nel quadro generale della ripresa del settore manifatturiero statunitense.
L’azienda aveva in programma di costruire il suo primo stabilimento commerciale su larga scala nel Kentucky. La prima fase avrebbe comportato un investimento di 264 milioni di dollari e la creazione di 450 posti di lavoro . EnerVenue non stava producendo un’altra batteria agli ioni di litio già consolidata. La sua tecnologia al nichel-idrogeno derivava da sistemi originariamente sviluppati per applicazioni spaziali, con radici nelle batterie utilizzate su piattaforme come il telescopio spaziale Hubble e la Stazione Spaziale Internazionale. EnerVenue voleva trasformare una tecnologia chimica nota per la sua lunga durata e il basso rischio di instabilità termica in un sistema commercialmente valido per lo stoccaggio di energia su larga scala.
Un anno dopo, il progetto del Kentucky fu abbandonato.
A settembre 2026, EnerVenue ha inaugurato il suo primo stabilimento commerciale a Changzhou, nella provincia di Jiangsu. L’impianto è automatizzato al 95% e si prevede che impiegherà circa 400 persone entro la fine dell’anno. L’obiettivo di produzione per il 2026 è di 250 MWh , equivalenti a circa 300 celle al giorno, con una capacità che dovrebbe raggiungere 1 GWh entro il terzo trimestre del 2027. All’inizio di quest’anno, l’azienda ha raccolto oltre 300 milioni di dollari , con investitori tra cui Full Vision Capital e sostenitori strategici legati a Saudi Aramco.
A prima vista, la mossa sembra l’ennesima storia sulla convenienza della Cina. Ma EnerVenue aveva una base di ricerca americana, una tecnologia di origine statunitense e accesso a un contesto politico sempre più orientato a sostenere la produzione nazionale attraverso incentivi fiscali, procedure di autorizzazione più rapide e sussidi industriali. Perché aveva comunque bisogno che la Cina imparasse a produrre il proprio prodotto?
La risposta risiede nel passaggio che EnerVenue non è riuscita a completare in Kentucky.
La prima fabbrica è diversa
Per un prodotto maturo, gli aspetti economici della fabbrica sono ben noti: salari, elettricità, terreno, tasse e logistica. Il produttore ha già un progetto per l’impianto. I fornitori di attrezzature sanno cosa devono fare le macchine. Gli ingegneri di produzione sanno dove è probabile che si verifichino colli di bottiglia e guasti, e gli investitori hanno un’idea ragionevole di quali dovrebbero essere le rese e la produttività.
EnerVenue si è trovata ad affrontare un problema molto diverso.
Quando il progetto del Kentucky fu avviato, l’azienda non aveva ancora stabilizzato completamente né la progettazione del prodotto né il processo di produzione. L’amministratore delegato Henning Rath descrisse in seguito l’esperienza del Kentucky come una “preziosa esperienza di apprendimento”: la tecnologia, a suo dire, non era ancora pronta. EnerVenue riprogettò quindi sia la batteria che lo stabilimento . Questo dettaglio è più importante di un semplice confronto salariale perché illustra cosa accade quando una nuova tecnologia viene industrializzata per la prima volta.
La prima fabbrica raramente è un prodotto di laboratorio ingrandito di mille volte. I materiali potrebbero dover cambiare dimensione. I metodi di saldatura potrebbero dover essere riprogettati. Un braccio automatizzato che ha funzionato in una linea pilota potrebbe non riuscire a ripetere lo stesso movimento alla velocità di produzione commerciale. Una piccola modifica al processo può alterare l’architettura del prodotto, costringendo a sua volta a riprogettare un’altra macchina. La progettazione del prodotto, delle attrezzature e dei processi può passare attraverso decine, a volte centinaia, di cicli di feedback prima che emerga un sistema di produzione stabile.
EnerVenue stessa ha descritto il lavoro meno visibile che si cela dietro la produzione su larga scala: la progettazione dei processi, la messa in servizio delle apparecchiature, il perfezionamento dell’automazione e i problemi che emergono solo quando le macchine sono in funzione continua. L’economia della prima fabbrica è quindi molto diversa da quella della quinta. Con la quinta fabbrica, la sfida è la replicazione efficiente; nella prima, è imparare cosa funziona.
Ecco perché Changzhou era importante.
La spiegazione fornita da Rath a Reuters non si è concentrata su un ingente pacchetto di sussidi locali. Secondo l’azienda, il sostegno governativo si è focalizzato principalmente su autorizzazioni, certificazioni e selezione del sito. Il vero punto di forza era la concentrazione di fornitori locali nel settore idraulico, pneumatico, dell’automazione e delle relative apparecchiature industriali, unitamente a un ampio bacino di ingegneri in grado di partecipare alla rapida iterazione delle linee di produzione.
Per un’azienda il cui prodotto è ancora in fase di industrializzazione, queste risorse rappresentano a tutti gli effetti un unico patrimonio: riducono i tempi necessari per ogni ciclo di tentativi ed errori.
La risorsa più economica della Cina potrebbe essere la sperimentazione.
Un dettaglio proveniente dallo stabilimento di Changzhou ci permette di comprendere meglio gli aspetti economici del cluster.
Alcuni fornitori locali di attrezzature, ha riferito un responsabile di stabilimento a Reuters, erano disposti a sviluppare prima i macchinari e a fatturare solo dopo che il loro progetto era stato selezionato. I fornitori esteri, invece, tendevano a richiedere il pagamento prima dell’inizio dei lavori di ingegneria. Può sembrare una differenza di poco conto nelle pratiche di approvvigionamento. In realtà, modifica la ripartizione del rischio durante l’innovazione produttiva.
Una nuova batteria potrebbe richiedere un’apparecchiatura di automazione che non esiste ancora. Il costruttore della macchina deve impegnare ingegneri, software, componenti e tempo di collaudo, anche se il progetto finale potrebbe non funzionare. Con un contratto di fornitura convenzionale, gran parte di questo rischio ricade inizialmente sull’azienda produttrice di batterie: paga commissioni di ingegneria o costi di sviluppo una tantum e attende la consegna da parte del fornitore. Un fornitore integrato in un denso distretto industriale potrebbe essere disposto ad assumersi una maggiore parte di questo rischio, poiché un progetto di successo potrebbe portare a un ordine molto più consistente e perché la stessa capacità potrebbe essere successivamente venduta ad altre dieci fabbriche nelle vicinanze.
Quando decine di fornitori si comportano in questo modo, una startup può finanziare molte più iterazioni con la stessa quantità di capitale.
Questo potrebbe essere ancora più importante del divario salariale, sebbene i salari ne rafforzino l’effetto. Un responsabile dello stabilimento di Changzhou ha dichiarato a Reuters che un ingegnere neolaureato guadagna circa 12.000 RMB al mese, ovvero circa 1.792 dollari . Questa cifra è significativa perché l’impianto è già automatizzato al 95% . EnerVenue non ha scelto la Cina perché aveva bisogno di un esercito di operai addetti all’assemblaggio sottopagati. L’elevato livello di automazione aumenta la dipendenza da ingegneri dell’automazione, ingegneri delle attrezzature, specialisti di software di controllo e persone in grado di modificare continuamente i macchinari al variare del processo produttivo.
L’automazione può ridurre la manodopera addetta alla produzione, valorizzando al contempo l’ecosistema ingegneristico che ruota attorno alla fabbrica.
Ridurre la questione a “La Cina ha costi del lavoro più bassi” significa quindi tralasciare l’aspetto fondamentale. In un settore manifatturiero maturo, bassi costi significano spendere meno per ogni unità prodotta. Quando una nuova tecnologia è ancora in fase di industrializzazione, un’altra domanda altrettanto importante è: quanto costa ogni tentativo fallito e con quale rapidità si può avviare il successivo?
La Cina ha reso la sperimentazione industriale insolitamente economica.
La fabbrica intorno alla fabbrica
È difficile riscontrare tale capacità nel bilancio di una singola azienda.
Un ente locale può costruire un parco industriale, offrire terreni a basso costo o concedere agevolazioni fiscali per un decennio. Tuttavia, se il fornitore qualificato più vicino, in grado di modificare un sistema idraulico, si trova a 1.000 chilometri di distanza, se per ottenere un preventivo per una macchina personalizzata occorrono sei mesi e se ogni prototipo richiede una nuova negoziazione contrattuale, gli immobili a basso costo contribuiscono ben poco ad accelerare l’industrializzazione.
Changzhou offre qualcosa di più difficile da quantificare. Jiangsu, Zhejiang e Shanghai si trovano all’interno di una delle cinture manifatturiere più dense al mondo per automobili, batterie, macchinari, elettronica, apparecchiature elettriche e automazione industriale. Un fornitore può servire una fabbrica di batterie oggi, uno stabilimento di componenti automobilistici domani e una linea di robotica la prossima settimana. La conoscenza ingegneristica, quindi, non risiede solo in brevetti e disegni. È distribuita tra le aziende e incorporata nell’esperienza accumulata da ingegneri, direttori di stabilimento e produttori di apparecchiature.
Quella densità accumulata è l’aspetto più difficile da replicare in un cluster industriale. Nessuna singola azienda potrebbe permettersi di creare l’intero ecosistema da sola. Tuttavia, quando migliaia di imprese condividono la stessa base di fornitori, il bacino di manodopera specializzata e il know-how produttivo, il costo marginale della sperimentazione si riduce per tutte. Un nuovo operatore può attingere a decenni di capacità industriale accumulata senza dover ricreare l’intero sistema da zero.
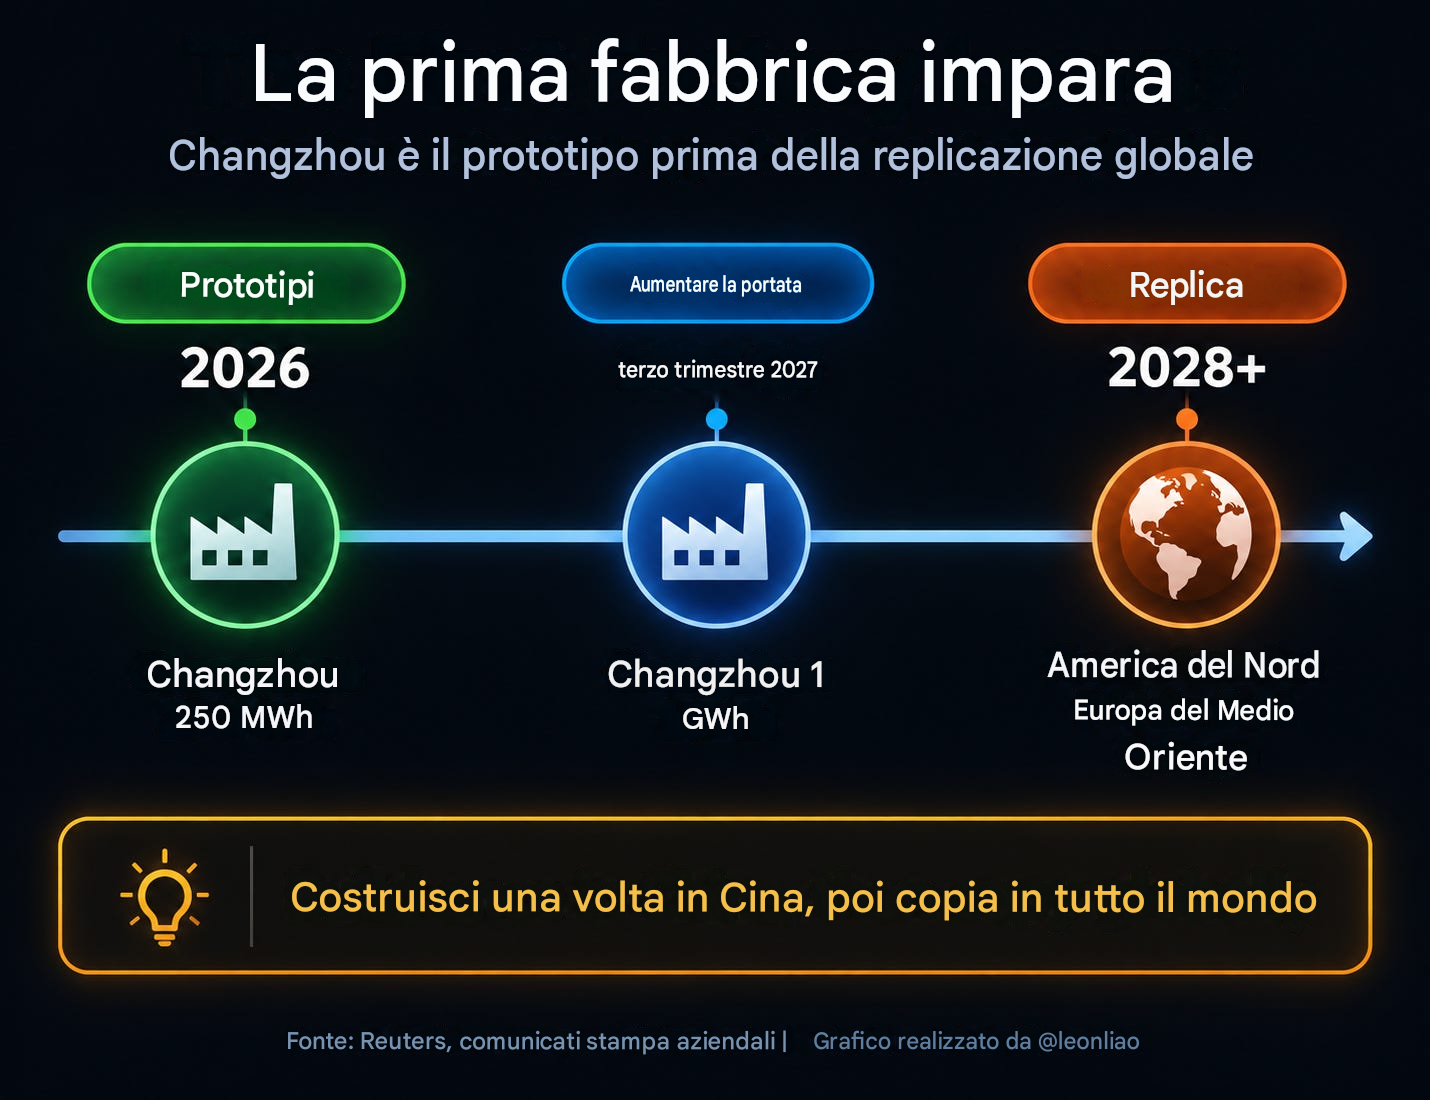
Rath ha usato un’espressione insolitamente precisa per descrivere questa capacità: la Cina è la “fabbrica delle fabbriche”. Ha definito la Cina un “importante trampolino di lancio” nello sforzo di EnerVenue di costruire un sistema di produzione globale. La roadmap dell’azienda rende concreto questo concetto. Changzhou dovrebbe dimostrare la validità del sistema di produzione, raggiungere una scala di 1 GWh e stabilire un’economia unitaria competitiva. Solo allora EnerVenue prevede di costruire stabilimenti simili a partire dal 2028 in Nord America, Medio Oriente ed Europa. L’azienda aveva precedentemente suggerito che, una volta validato il sistema di produzione cinese, gli impianti successivi potrebbero essere costruiti in modo molto simile a una copia della linea di Changzhou .
Changzhou, in altre parole, sta fornendo a EnerVenue molto più di una semplice fabbrica.
Sta fornendo un prototipo di fabbrica .
Perché il reshoring è più difficile della costruzione di fabbriche
EnerVenue mette in luce l’aspetto delle politiche di reshoring che i sussidi faticano a raggiungere.
Negli ultimi anni, la politica industriale statunitense ha dimostrato quanto i governi possano influenzare l’economia di un investimento in un impianto industriale. I sussidi possono ridurre i costi di capitale. Gli sgravi fiscali possono migliorare la redditività dei progetti. I governi statali e locali possono fornire terreni, mentre strade e infrastrutture energetiche possono essere costruite in anticipo. La riforma normativa può abbreviare i tempi di autorizzazione. Se la concorrenza nel settore manifatturiero fosse determinata principalmente da questi fattori visibili, il reshoring si ridurrebbe in gran parte a un problema di prezzo: il governo dovrebbe colmare il divario di costo tra gli Stati Uniti e l’Asia.
Ma gli aspetti economici di una fabbrica unica nel suo genere vanno ben oltre i costi visibili.
Ciò che conta è quanto tempo ci vuole per trovare l’ingegnere giusto; con quanta rapidità si può realizzare un prototipo di una nuova macchina; quanto rischio di sviluppo si assume un fornitore; se un errore di progettazione costa 100.000 dollari o 1 milione di dollari; e se cinque fornitori possono essere riuniti la mattina successiva per modificare una linea di produzione dopo che qualcosa è andato storto. Queste variabili raramente compaiono nei calcoli dei sussidi per posto di lavoro, eppure possono determinare se una nuova tecnologia sopravvive alla fase più critica tra il successo in laboratorio e la produzione commerciale.
EnerVenue non ha escluso la possibilità di produrre negli Stati Uniti. Rath ha affermato che l’azienda desidera accedere al mercato nordamericano e che la sua eventuale produzione negli Stati Uniti dipenderà in parte dalla legislazione e dalla regolamentazione. La ricerca e lo sviluppo rimangono in California e l’azienda intende costruire una rete di produzione globale. Changzhou svolge una funzione più specifica: prendere una tecnologia inventata negli Stati Uniti e trasformarla in un sistema di produzione che possa essere successivamente replicato altrove.
Il risultato è un’ironica divisione del lavoro tra l’innovazione americana e la capacità produttiva cinese. Nel caso di EnerVenue, la Silicon Valley ha fornito la tecnologia; Changzhou sta insegnando a questa tecnologia come trasformarsi in un prodotto industriale.
È questo che rende difficile il reshoring. I governi possono acquistare macchinari, sovvenzionare le fabbriche e ridurre le tasse. Ciò che richiede molto più tempo per essere ricostruito è la fitta rete di relazioni che collega produttori di apparecchiature, ingegneri, fornitori e clienti: migliaia di piccoli circuiti di coordinamento che attraversano quotidianamente un ecosistema industriale.
Gli Stati Uniti possono ricostruire nel tempo una parte maggiore di queste capacità, e la stessa EnerVenue potrebbe eventualmente produrre in Nord America. Ma il percorso intrapreso dall’azienda dimostra già perché i soli annunci di stabilimenti produttivi siano un indicatore inadeguato delle capacità industriali.
Una domanda più importante è questa: quando un prodotto che non è mai stato fabbricato su larga scala esce per la prima volta dalla linea di produzione, dove è più facile migliorare la seconda macchina rispetto alla prima?
Per EnerVenue, almeno per ora, la risposta è Changzhou.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"