


Altri Economisti » Saggi in evidenza » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
Che cosa vuole veramente Putin dagli Stati Uniti e dalla Cina? Di LEON LIAO (dal sito di Leon Liao, 29 ottobre 2026)
Oct. 29, 2026
What Does Putin Really Want from America and China?
Leon Liao
 Introduction: What Does Putin Actually Need?
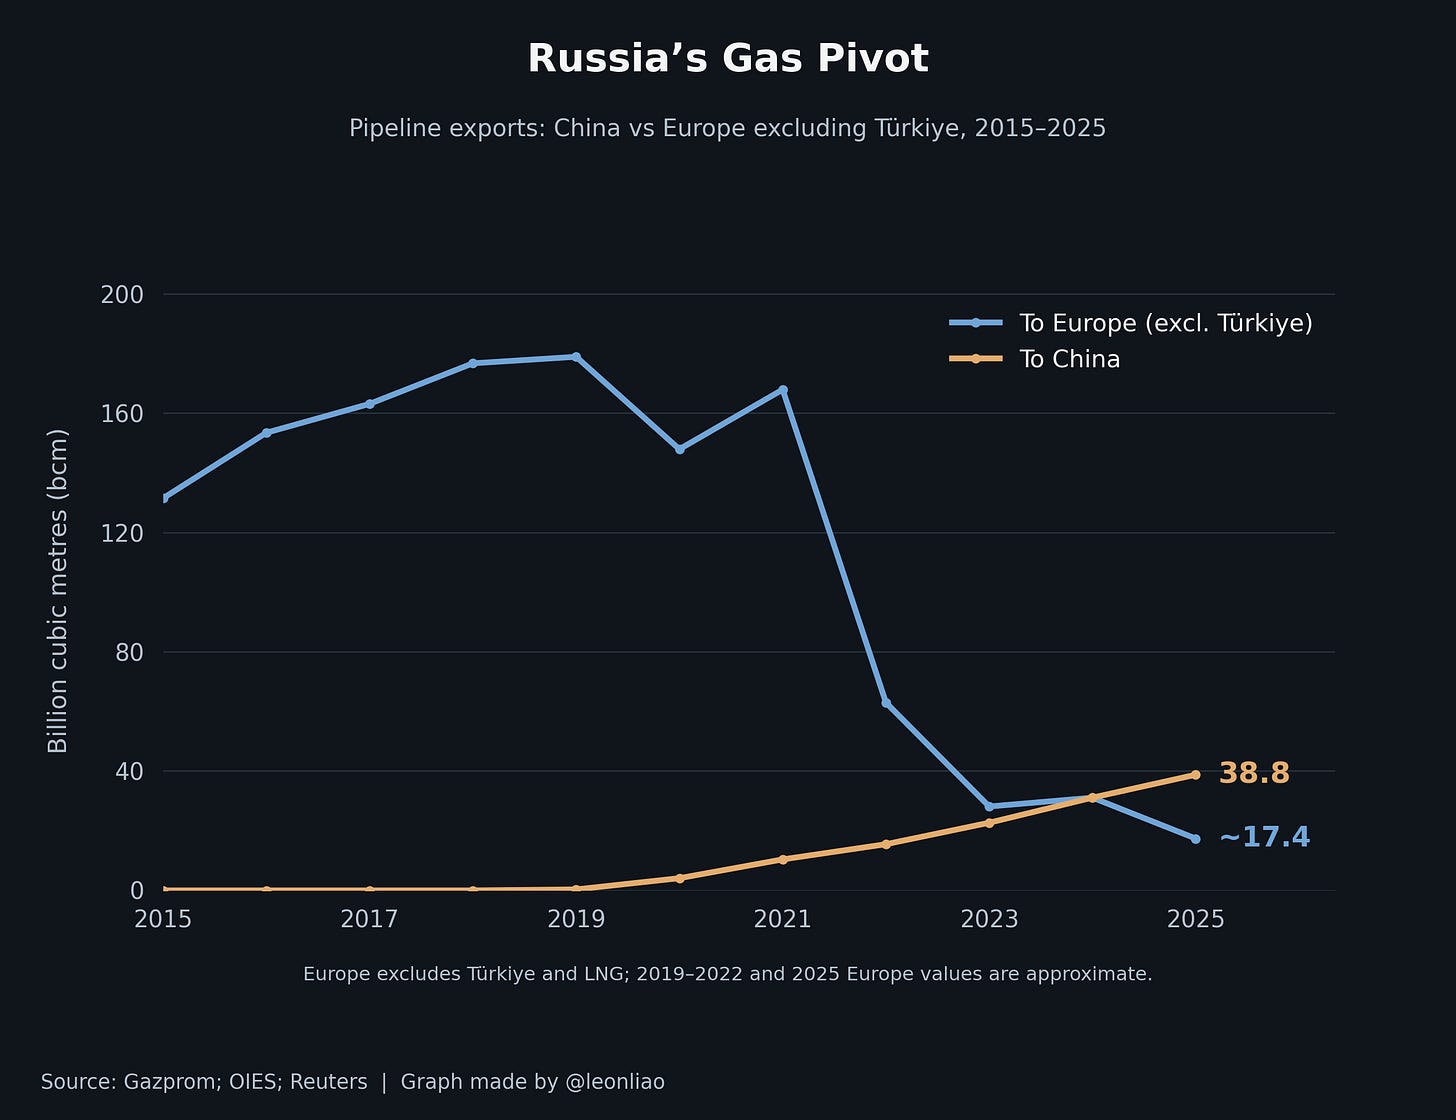
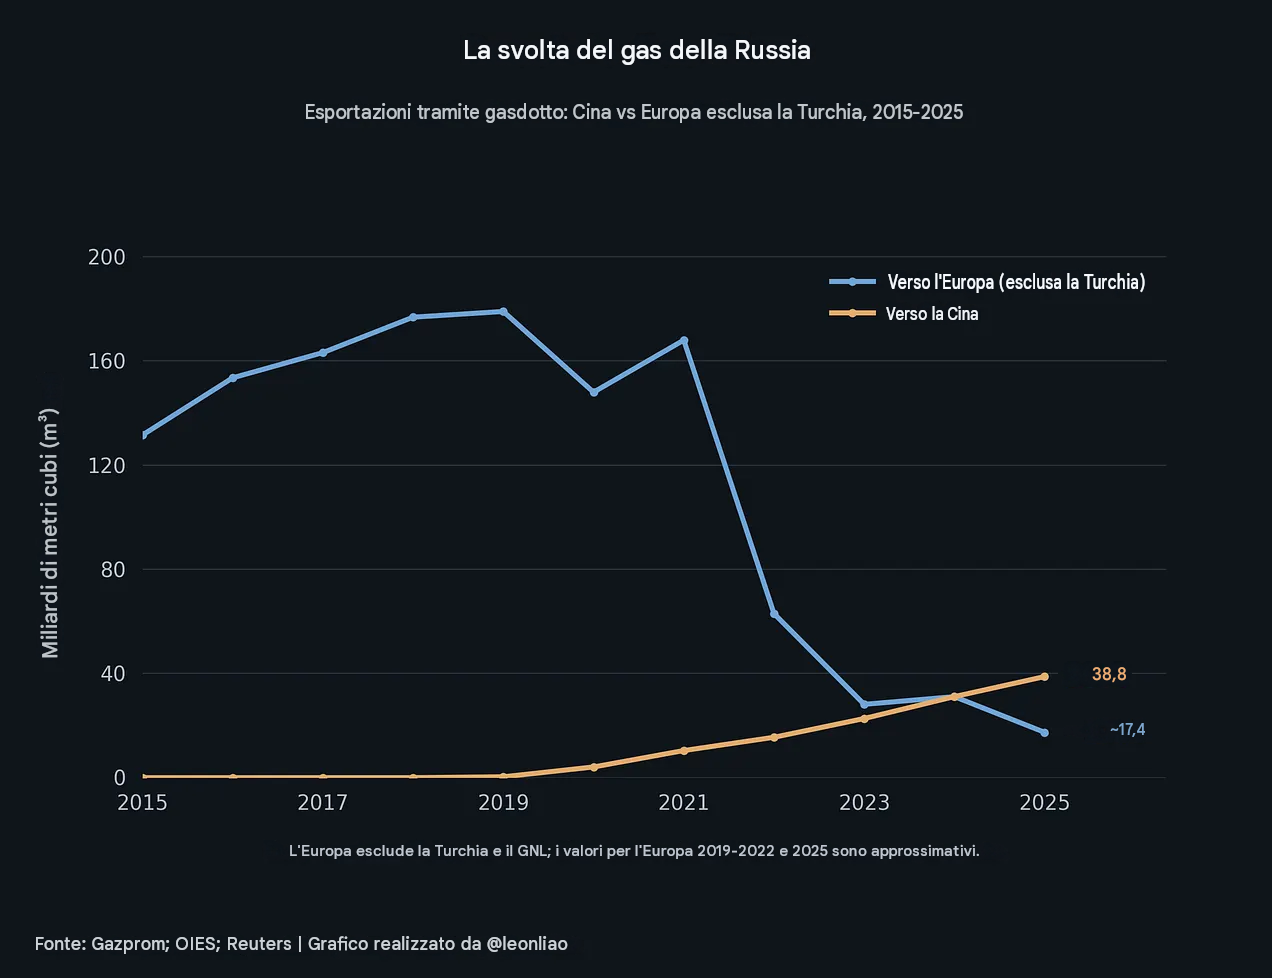
In 2025, Gazprom delivered 38.8 billion cubic meters of natural gas to China through the Power of Siberia pipeline, exceeding its pipeline deliveries to its European far-abroad markets for the first time. Only six years earlier, the pipeline connecting eastern Siberia with northeastern China had begun operating. Since then, the war in Ukraine, Europe’s retreat from Russian energy, and Western sanctions have transformed the geography of Russia’s gas business. Infrastructure once celebrated as a symbol of long-term Sino-Russian cooperation has become essential to Moscow’s efforts to replace lost European customers.
Yet Putin has continued seeking political engagement with the United States. Washington still controls things Beijing cannot offer: America’s decisive influence within NATO, its enormous role in arming Ukraine, critical parts of the dollar-based financial system, and the ability to relax some restrictions on Western technology and investment. The United States also occupies a strategic position that China cannot readily replace. It remains the country with which Russia must negotiate over the most consequential questions of nuclear deterrence, European security, and the military balance between Moscow and the West.
Moscow’s growing dependence on China has made renewed engagement with Washington more attractive, even as that dependence makes any strategic break with Beijing harder to contemplate. China provides much of what Russia needs to keep trade and industry functioning. America holds important levers over the security and financial restrictions under which the Russian economy operates. Improved U.S.–Russia relations and continued Sino-Russian cooperation can therefore coexist.
What matters is what Putin hopes to gain from each relationship, how much he is prepared to concede, and how far Russia’s economic structure allows him to pursue an independent strategy.
In the previous essay, Can Trump Pull Russia Away from China?, I examined the political logic and limitations of Trump’s proposed reverse-Nixon strategy. The view from Moscow looks rather different. Before considering what Trump might offer Putin, we need to understand what Russia wants. What security settlement is Moscow seeking in Europe? Which Western markets and technologies does it hope to regain? Why does Russia increasingly need China while resisting the prospect of becoming its subordinate partner? And can a country that has long relied on energy, defense industries, and raw material exports to sustain its great-power status build a more independent economic foundation?
Putin’s ambitions come down to three things: a decisive voice in European security, continued recognition as a global power, and enough economic and diplomatic alternatives to avoid dependence on either Washington or Beijing. These objectives reinforce one another in some areas and collide in others. The contradictions help explain both the opportunities Putin sees in dealing with Trump and the limits of what any U.S.–Russia rapprochement can achieve.
Is Russia Seeking Territory, Security, or Great-Power Recognition?
To understand Putin’s strategy, we must first understand how differently Russia and the West interpreted the end of the Cold War. For the United States and many European countries, the Soviet Union’s collapse in 1991 gave Eastern European states the opportunity to choose their own political systems and security arrangements. Poland, the Baltic states, and other former socialist countries joined NATO through decisions made by their governments. Moscow saw another consequence of the Soviet collapse: Russia lost the strategic depth it had previously controlled, while NATO’s eastward expansion brought a Western military alliance progressively closer to Russian territory. At the heart of the dispute lies a question neither side has resolved:
Who gets to decide the security future of countries between Russia and the West?
Ukraine is where this conflict has become most intense. It possesses important Black Sea ports, a substantial industrial base, transport links between Eastern Europe and the Russian interior, and a long land border with Russia. Moscow has sought to limit Ukraine’s integration into Western military institutions and has repeatedly demanded new security arrangements from Washington and NATO. Ukraine insists on its sovereignty, security, and right to choose its own alliances. Russia’s annexation of Crimea in 2014 and its full-scale invasion in 2022 turned competing security claims into a major war, accelerating European rearmament and contributing to Finland and Sweden joining NATO.
Putin’s objectives extend beyond territory and Ukraine’s NATO membership. Moscow wants something more consequential: a recognized say over Europe’s security order. Territorial control provides military depth, while Ukraine’s military alignment affects Russia’s southwestern security. But the political settlement Moscow seeks would also establish Russia as a power whose views cannot be bypassed when European security arrangements are decided. In the Kremlin’s understanding, a great power is entitled to influence the security environment around it. The United States and European governments reject the proposition that Russia should exercise such authority at the expense of neighboring states’ sovereignty.
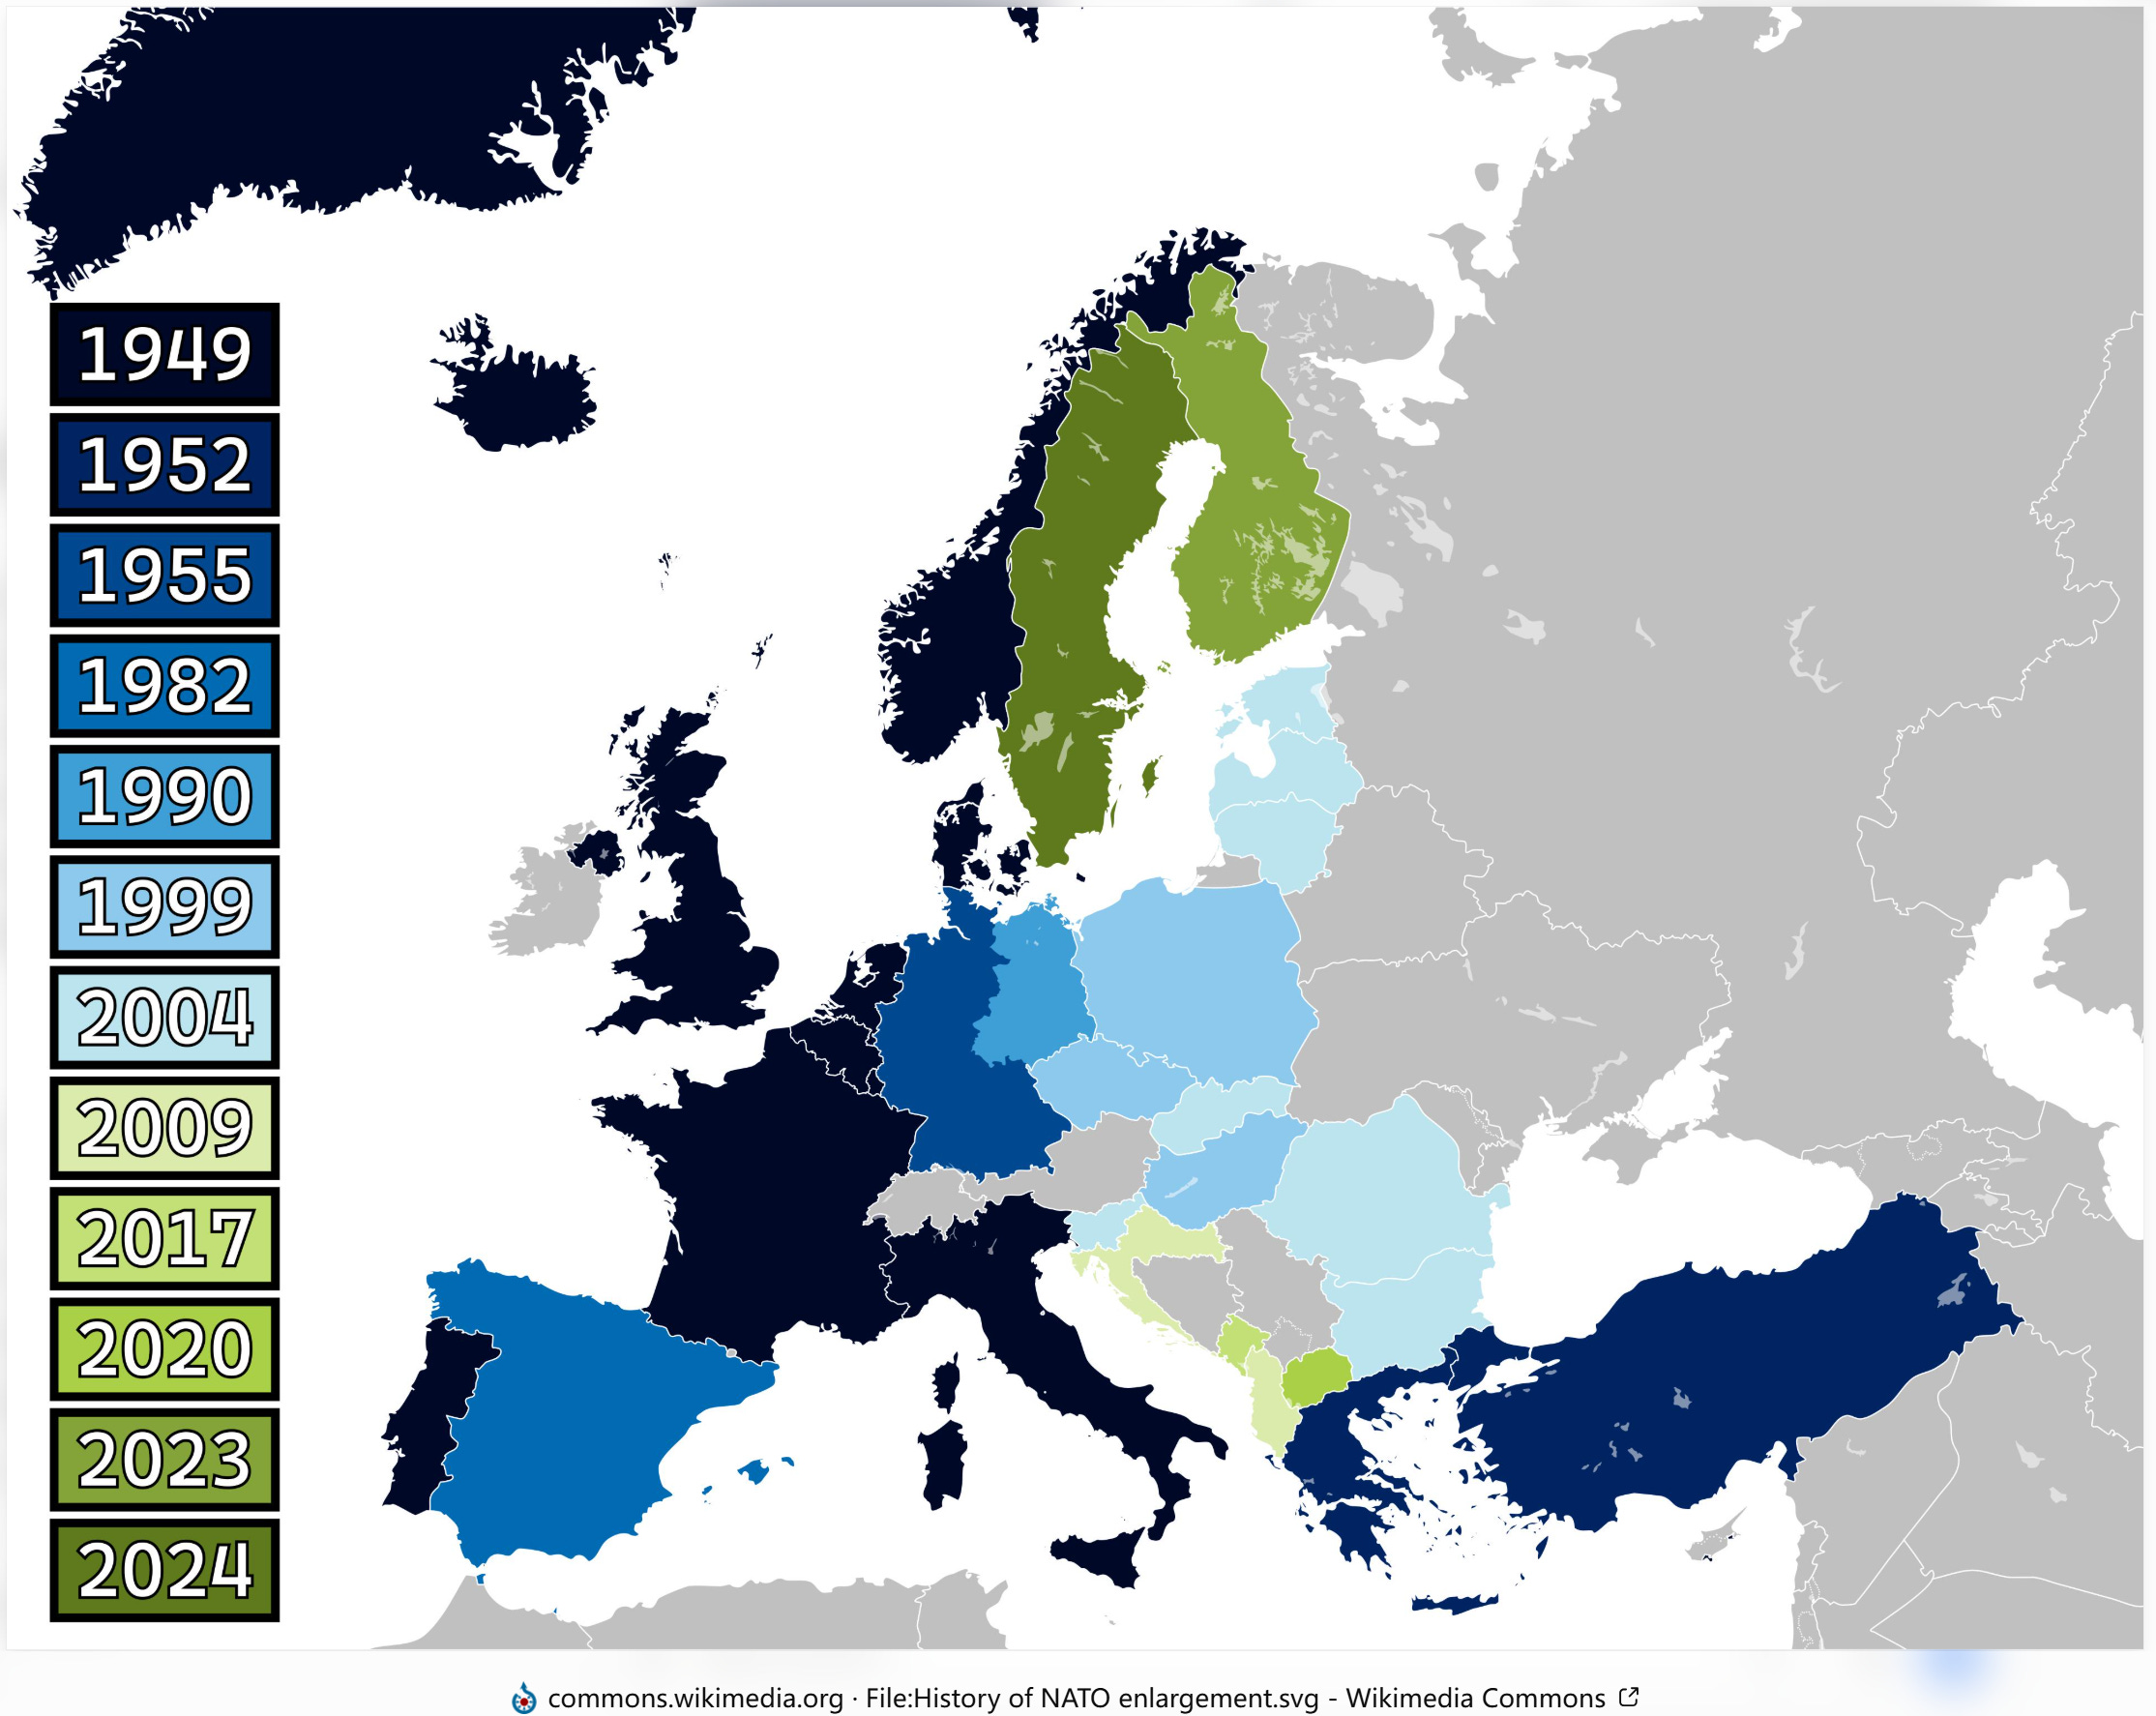
NATO Enlargement in Europe, 1949–2024. Successive rounds of NATO enlargement reshaped Europe’s security geography, bringing the alliance closer to Russia while reflecting the security choices of Central and Eastern European states.
Putin therefore continues to see direct negotiations with Washington as central to any European security settlement. The European Union has enormous economic weight, and Ukraine bears the immediate consequences of the war, but Moscow still regards the United States as the leading outside power shaping Europe’s military balance. American leadership within NATO, however, gives Washington influence rather than unlimited authority. The war has changed European defense spending, energy policy, and perceptions of Russia. Even if Trump reaches an understanding with Putin, its implementation will depend on Ukraine’s acceptance of the terms and European governments’ willingness to adjust their security and sanctions policies.
Russia has also discovered that military gains do not automatically produce a durable political settlement. Control over disputed territory may offer geographical advantages, but a persistently hostile relationship with Europe carries heavy costs in defense spending, restricted trade, and lost investment. Whether Putin is prepared to compromise is another question. What he cannot escape is the cost of sustaining confrontation with Europe long after the fighting stops. Territory can be seized by military force. A stable place in Europe’s security order ultimately requires a political arrangement that other states are prepared to live with.
Russia’s Civilizational Identity: Why Putin Rejects Subordination to Another Power
On March 31, 2023, Russia approved a new Foreign Policy Concept of the Russian Federation. The document described Russia as a distinctive “state-civilization” and a major Eurasian and Pacific power. It presented Russia’s thousand-year history of statehood, traditional culture, historical ties with Europe and Eurasia, and coexistence among different nationalities, religions, and linguistic communities as foundations of its international identity.
Some American conservatives see Russia as part of a wider Christian West, a natural partner against liberal globalization or China’s growing power. Moscow’s view of itself is considerably more complicated. Russia emphasizes Orthodox Christian traditions, but also sovereignty, its multiethnic character, and a distinct Eurasian identity. It acknowledges deep historical connections with Europe while rejecting the idea that its national identity should be absorbed into a political order centered on Washington and Western Europe. The Russia imagined by parts of the American right and the Russia Putin claims to represent overlap in some cultural values, but they are far from identical political projects.
Geography reinforces Moscow’s outlook. Russia spans Europe and Asia, with strategic interests stretching from the Baltic and Black seas through the Caucasus and Central Asia to the Far East and the Arctic. It must maintain political cohesion across a multinational federation while managing relationships with China, Japan, India, Turkey, Iran, and other regional powers. Russia wants to deal with Europe, China, and the rest of Asia on its own terms. Its claim to great-power status rests partly on the freedom to do precisely that.
This ambition has shown considerable continuity since the Soviet collapse. During the 1990s, Russia attempted to integrate into the Western-led political and economic order, but increasingly objected to NATO enlargement, American military interventions, and what Moscow regarded as Western interference in Russian domestic affairs. After Putin came to power, rising energy revenues improved Russia’s finances and external accounts, helping Moscow recover the capacity for independent action in Europe, the Middle East, and Central Asia. Russia wanted access to Western markets and technology while demanding recognition of its security interests. The ambition was already visible in the early 2000s; the war in Ukraine has brought it into its most violent confrontation with the West.
I believe this conception of Russian identity is among the most underestimated obstacles to Trump’s effort to pull Moscow away from Beijing. Shared religious conservatism and nationalist sentiment may create political sympathy between some American conservatives and Russian elites, but Putin evaluates relations with Washington and Beijing primarily through Russian state interests. Admiration for Russian culture among the American right provides little reason for Moscow to accept an arrangement in which Washington determines its China policy. Putin has little reason to trade one form of strategic dependence for another, especially when America would be setting the terms.
What Does China Actually Provide Russia? Start with Trade
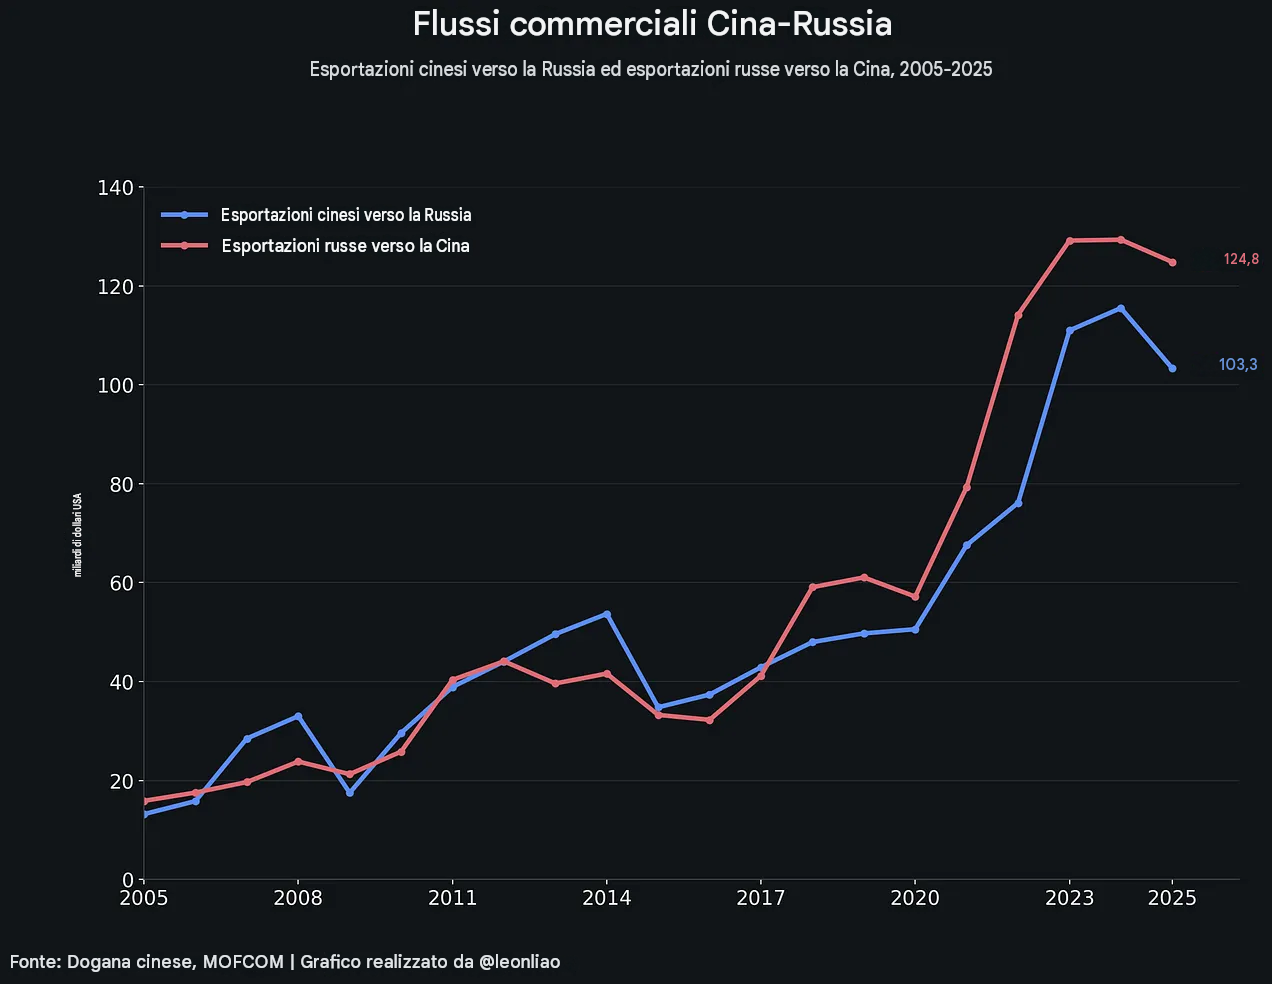
The most profound changes in Sino-Russian relations have occurred in the economy. In 2005, bilateral merchandise trade amounted to approximately $29.1 billion. By 2014, it had approached $95.3 billion. In 2024, it reached a record of approximately $244.8 billion before falling to around $228.1 billion in 2025. According to Chinese customs data, China’s exports to Russia totaled approximately $103.3 billion in 2025, while its imports from Russia reached roughly $124.8 billion. Bilateral trade expanded almost eightfold over two decades. The supply-chain upheaval after 2022 made that relationship far more important to Russia than the headline growth alone suggests.
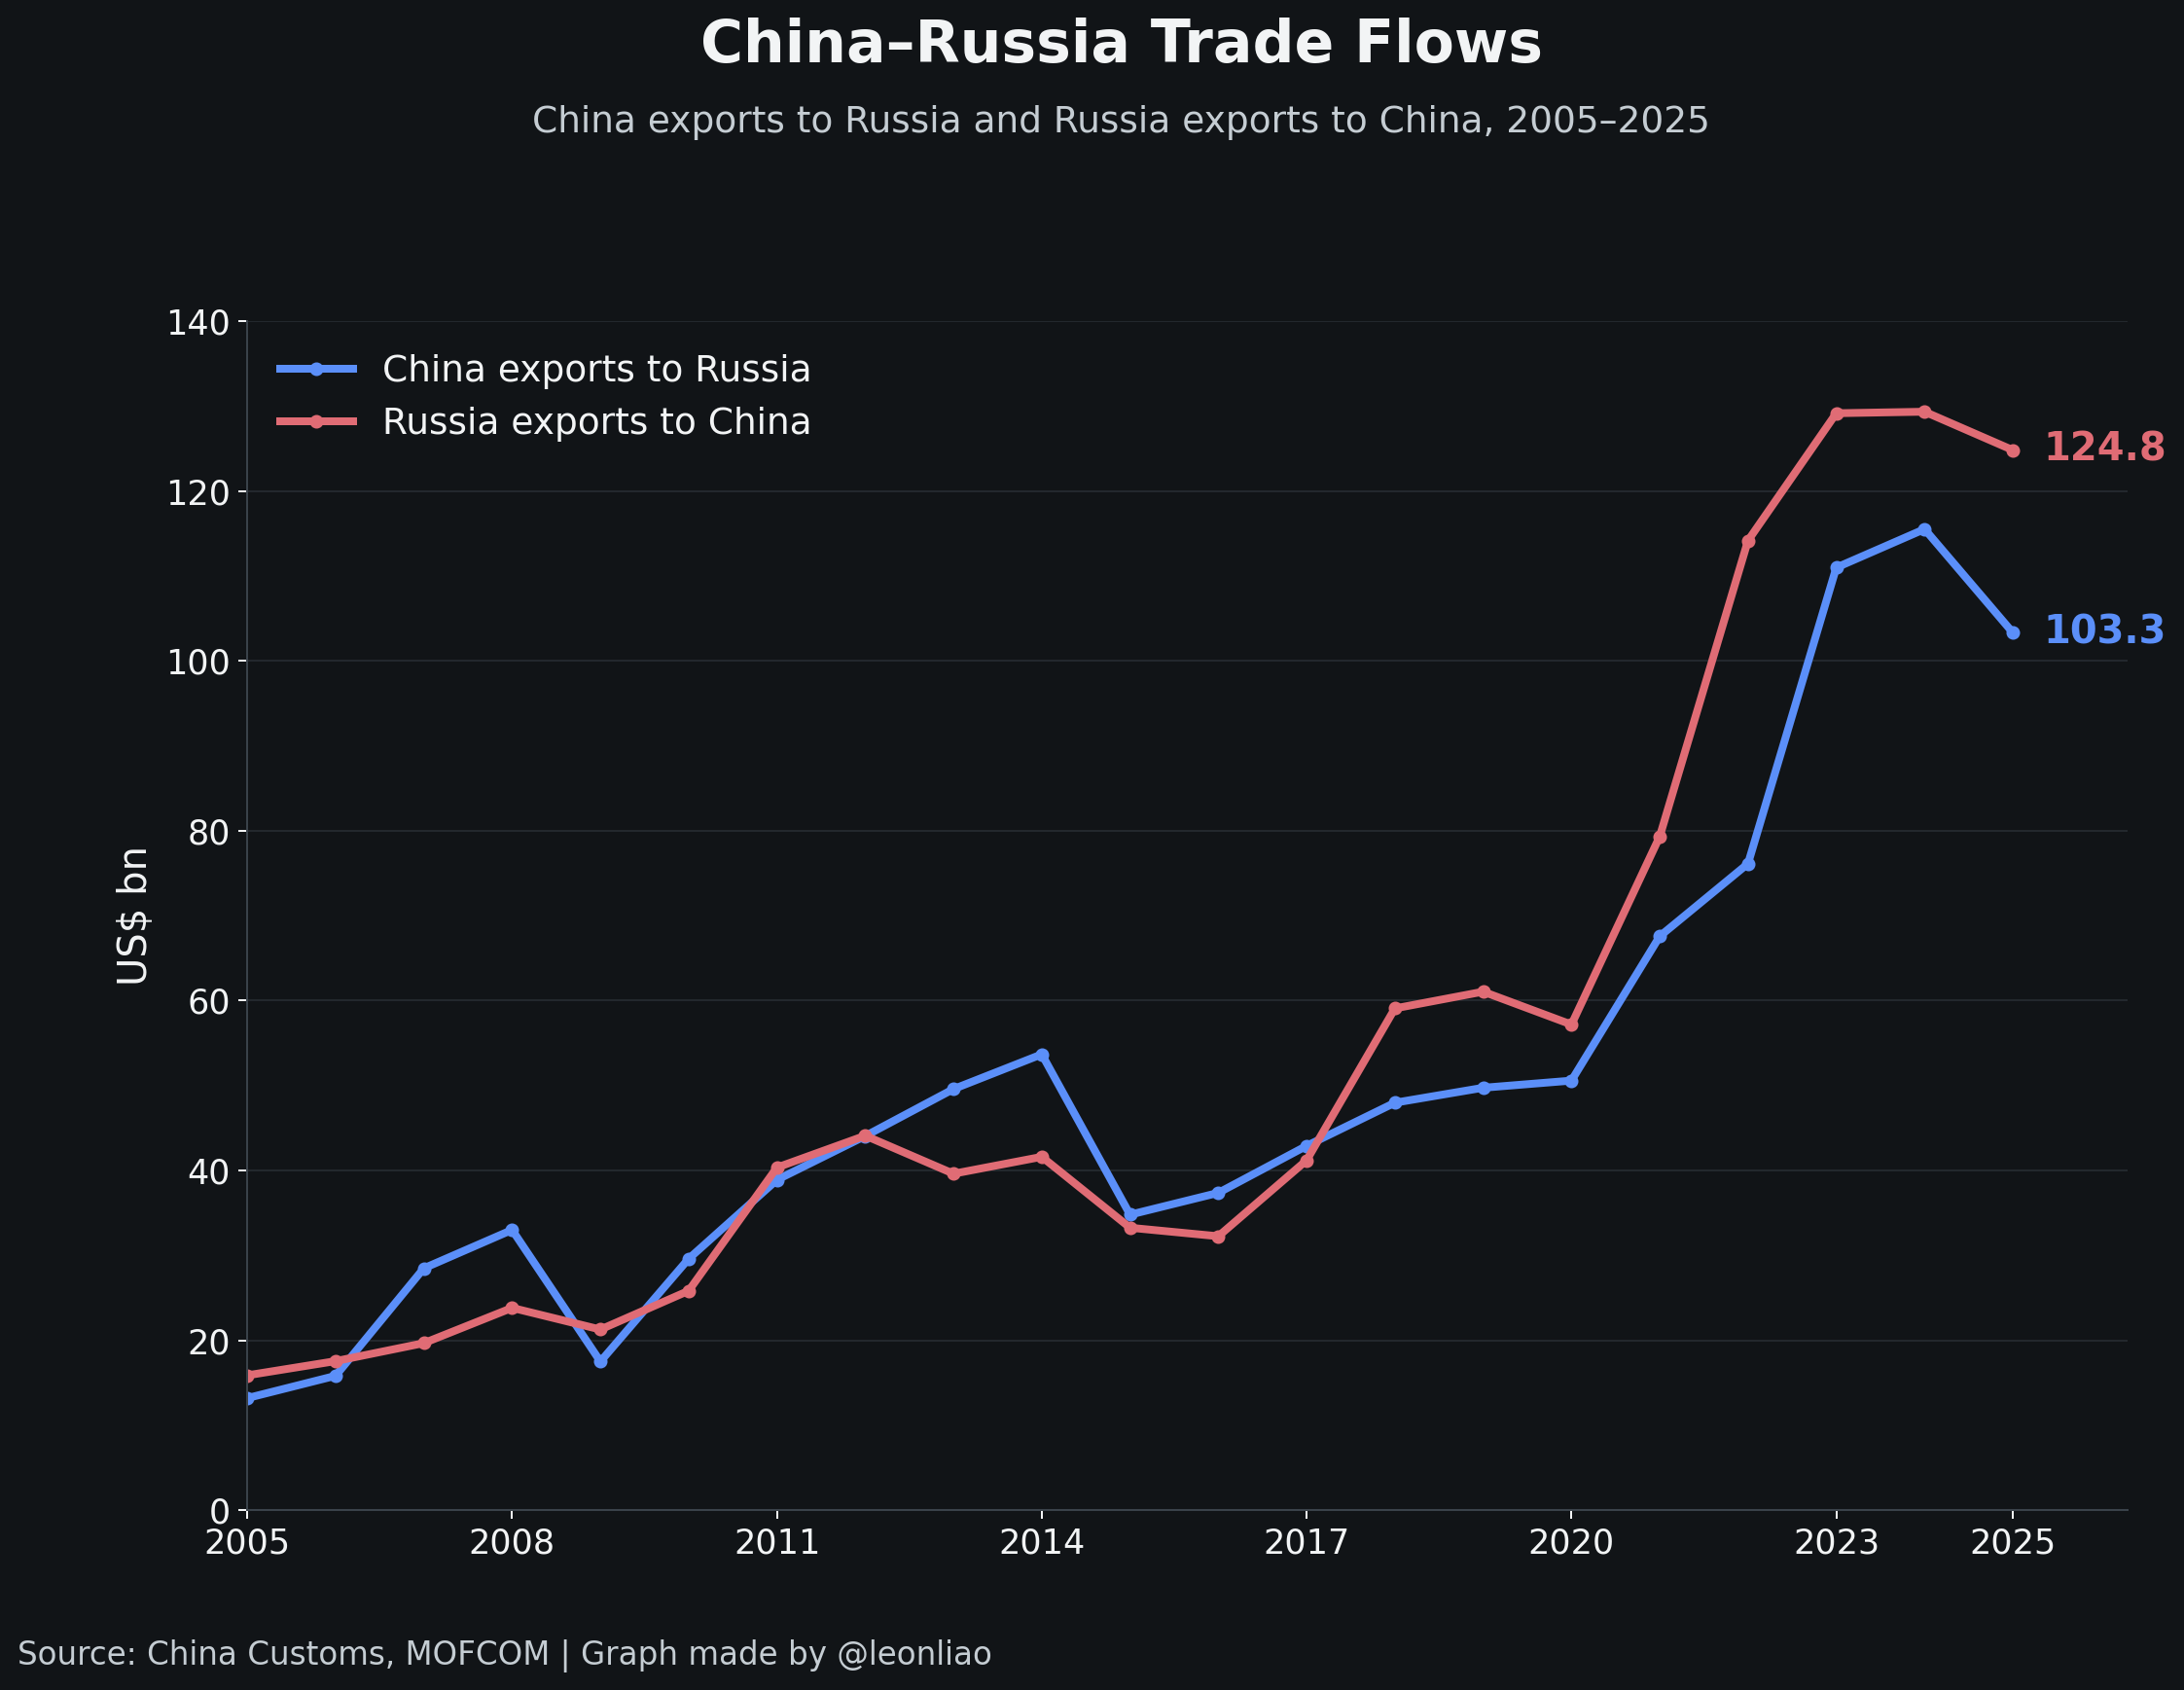
Before the war, Germany, Japan, South Korea, and other industrial economies were important suppliers of machinery, automobiles, precision instruments, and industrial technology to Russia. Russia had substantial automotive, aerospace, machine-tool, and heavy-industrial capabilities of its own, but many businesses depended on imported components, specialized equipment, software, and technical services. After 2022, Western sanctions and the departure of multinational companies forced Russian firms to find new suppliers. Chinese manufacturers, with extensive capabilities in automobiles, construction machinery, telecommunications equipment, electronics, and industrial intermediate goods, were well placed to fill the gaps.
Look at what crossed the border in 2024. According to a study based on trade statistics, machinery accounted for approximately $43.3 billion, or 37.5%, of Russia’s imports from China. Vehicles contributed about $25.5 billion, or 22.1%, while other manufactured goods represented approximately $21.9 billion, or 19%. In the opposite direction, energy products accounted for approximately $83.4 billion, or 64.5%, of China’s imports from Russia. The pattern is straightforward: Russia sells energy and raw materials to China, while Chinese factories supply Russian businesses and households with machinery, vehicles, equipment, and consumer products.
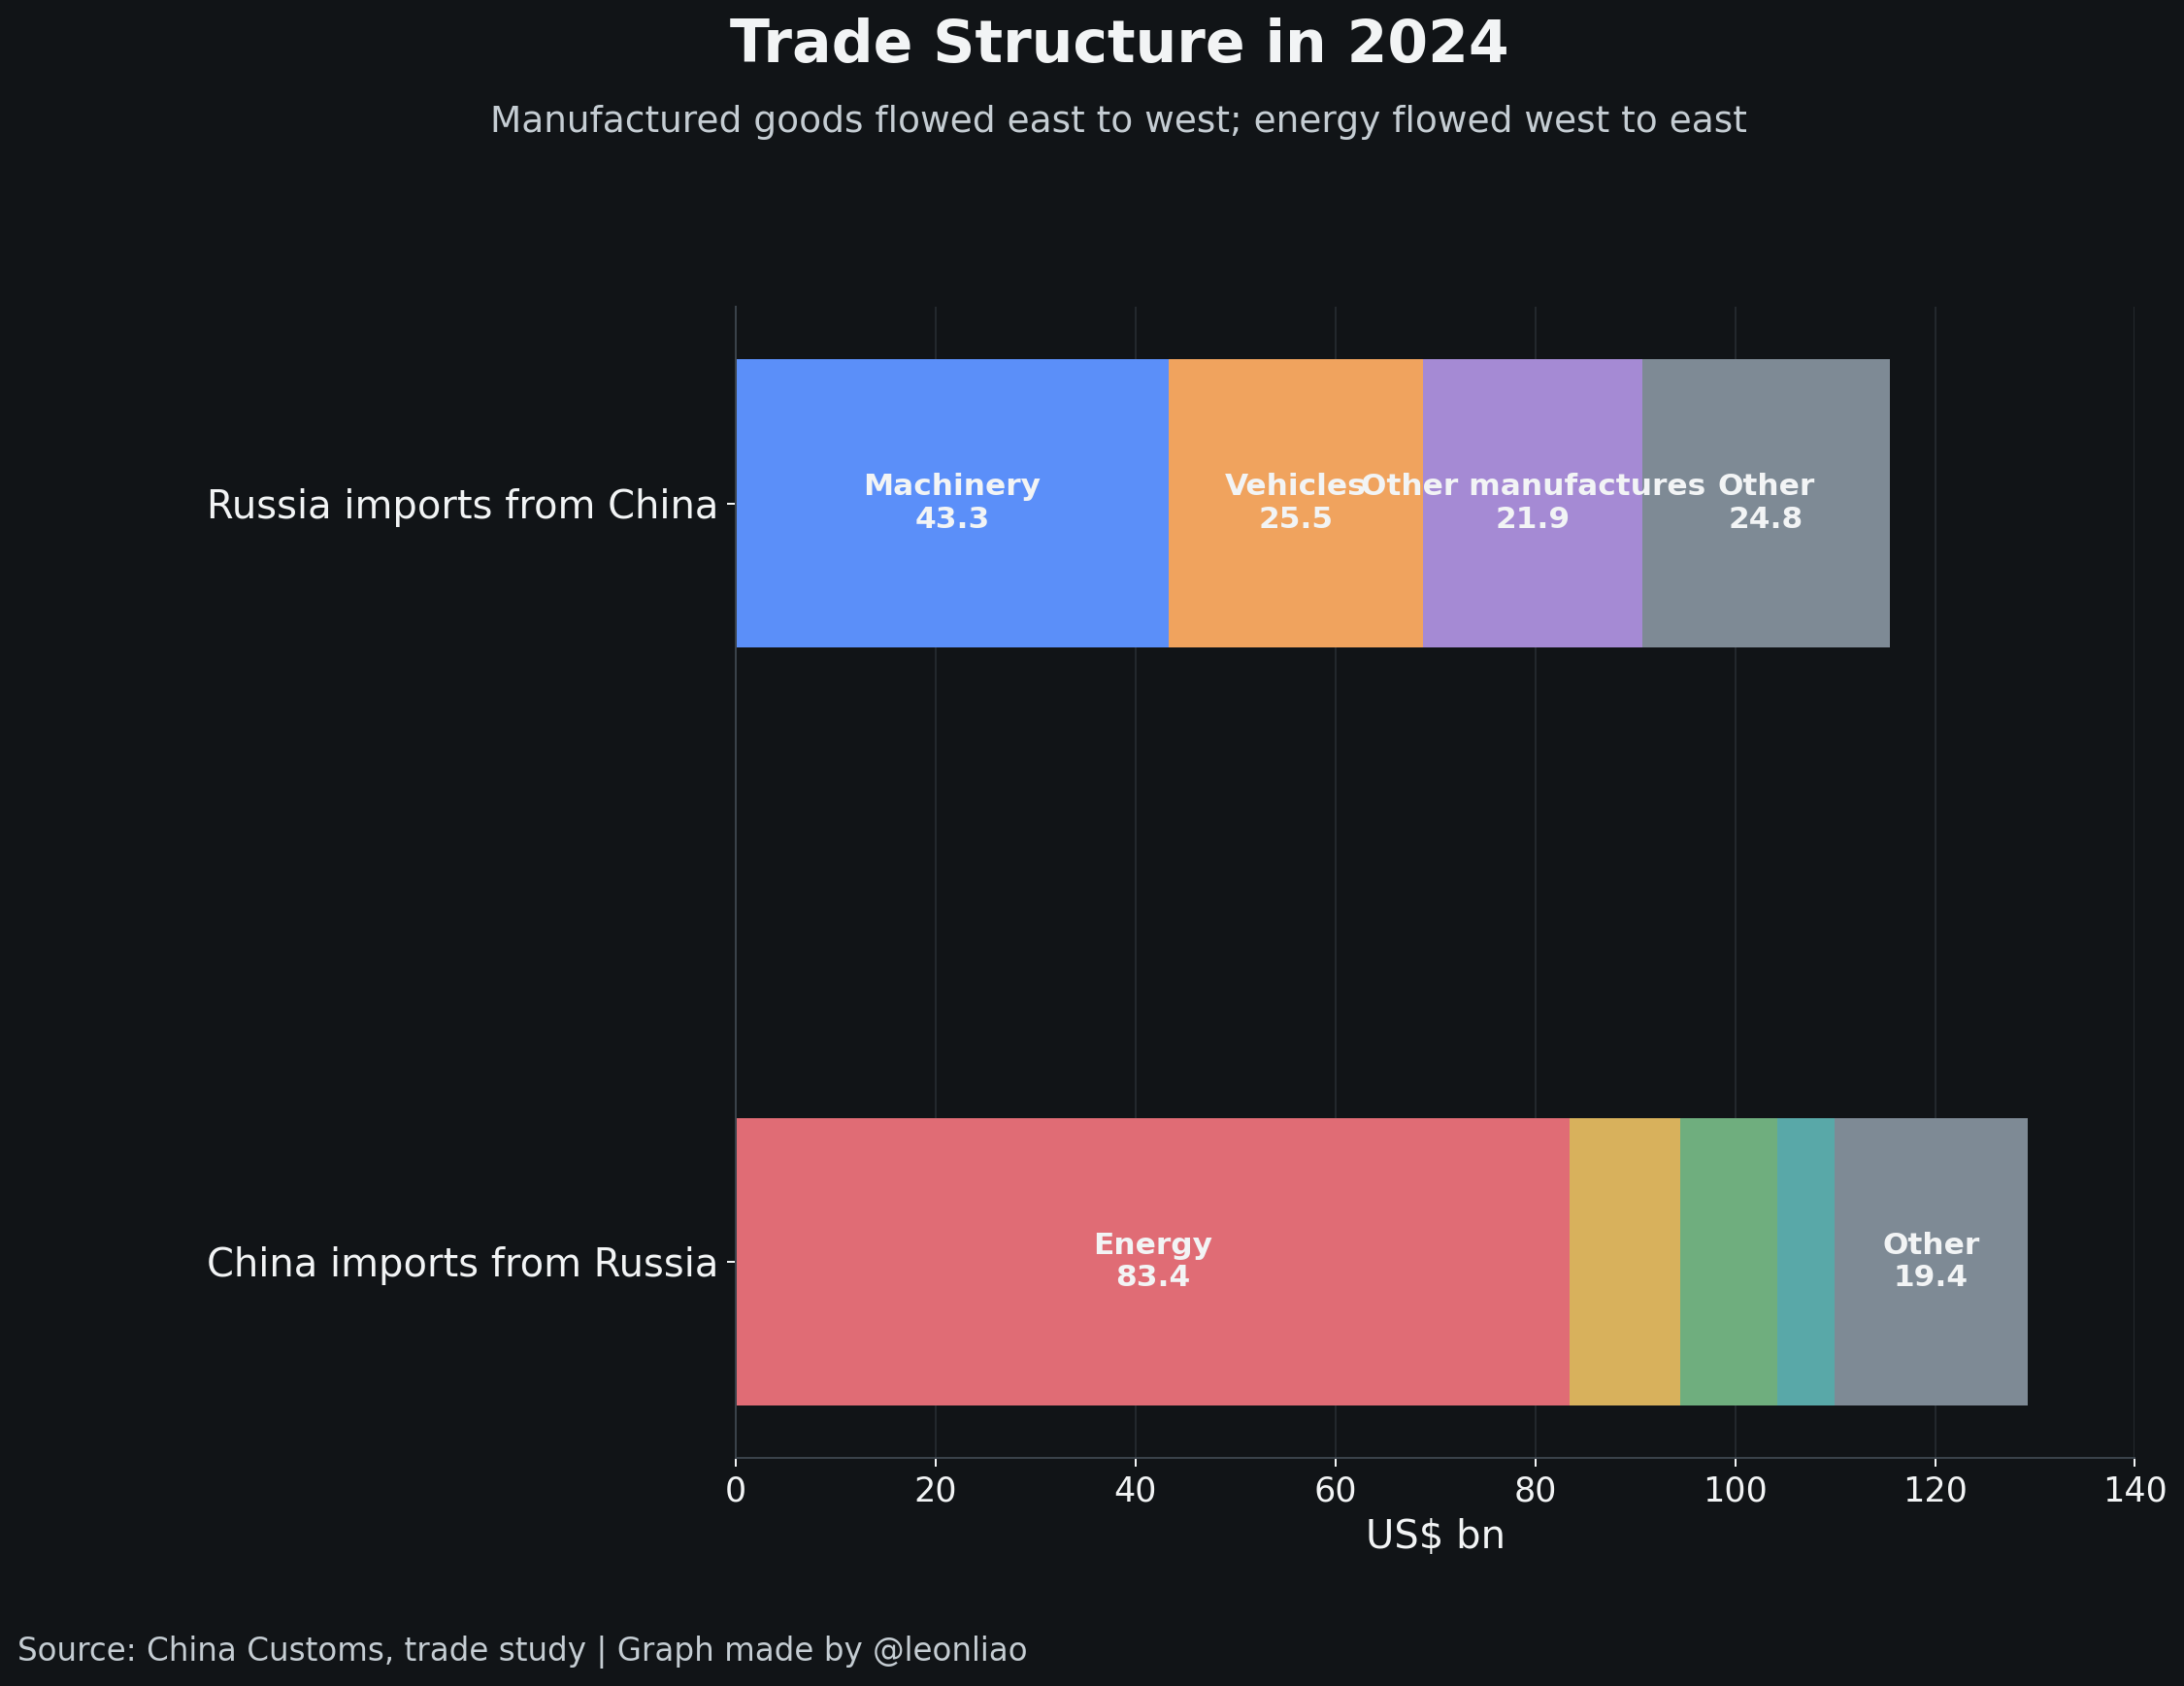
The fit between the two economies is unusually strong. China has one of the world’s largest manufacturing systems and a continuing need for imported oil, natural gas, coal, and industrial raw materials. Russia has abundant natural resources, a substantial scientific research base, and important defense-industrial capabilities. Yet the depth of its civilian manufacturing supply chains, consumer electronics industries, and commercial technology ecosystem remains far below China’s. Russian energy revenues help pay for Chinese manufactured goods, while Chinese demand provides an enormous market for Russian resources. Beijing also gains another large supplier at a time when energy security and diversified supply routes have become increasingly important.
But the bargaining power is uneven. China can buy oil, gas, and raw materials from the Middle East, Australia, Africa, the Americas, and other suppliers. Russia, having lost much of its European market, has far fewer alternatives to industrial economies of China’s scale. This imbalance does not prevent close political cooperation, but it matters whenever the two sides negotiate energy prices, pipeline investments, technology purchases, or financing. Moscow’s dependence on Chinese demand and supply increasingly shapes the commercial terms of the partnership.
Energy Cooperation: Russia Needs China, but China Has More Choices
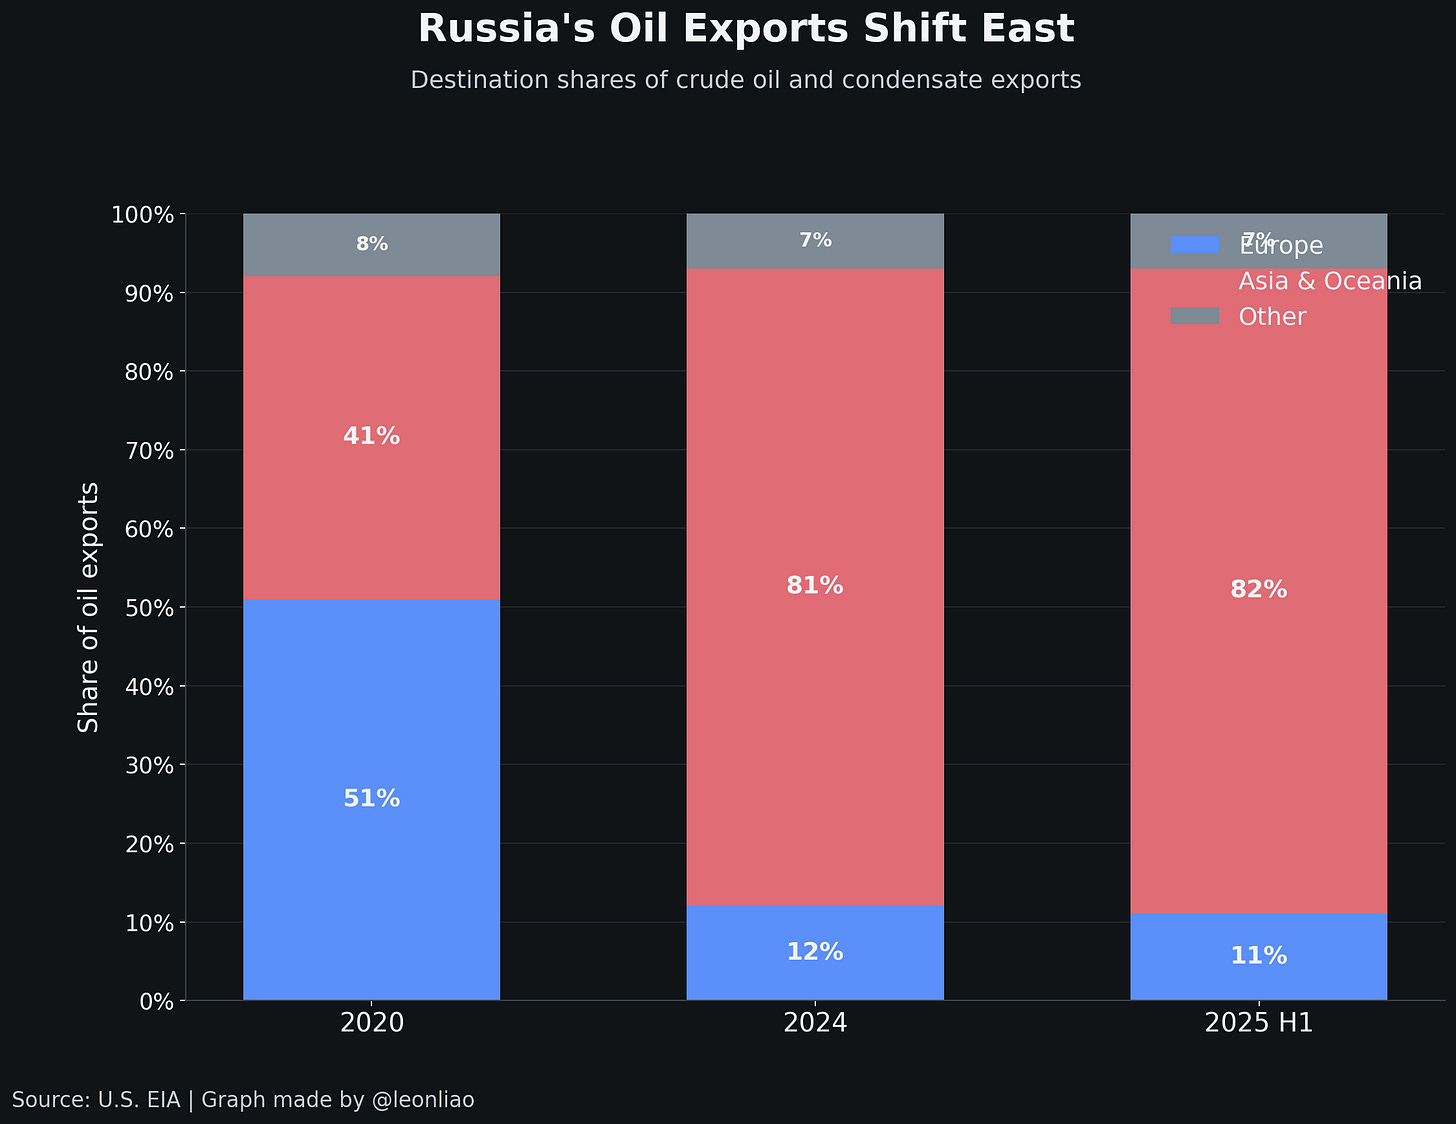
Russia’s growing dependence on China’s energy market is clearest in the changing direction of its oil exports. According to the U.S. Energy Information Administration, Europe accounted for approximately 51% of Russian crude oil and condensate exports in 2020. By 2024, that share had fallen to 12%, declining further to 11% in the first half of 2025. Asia and Oceania’s share, meanwhile, rose from 41% in 2020 to 81% in 2024. China and India absorbed much of the shift. In 2024, Russia supplied China with an average of approximately 2.2 million barrels per day of crude oil and condensate and India with about 1.7 million barrels per day. Four years earlier, shipments to India had amounted to only around 50,000 barrels per day.
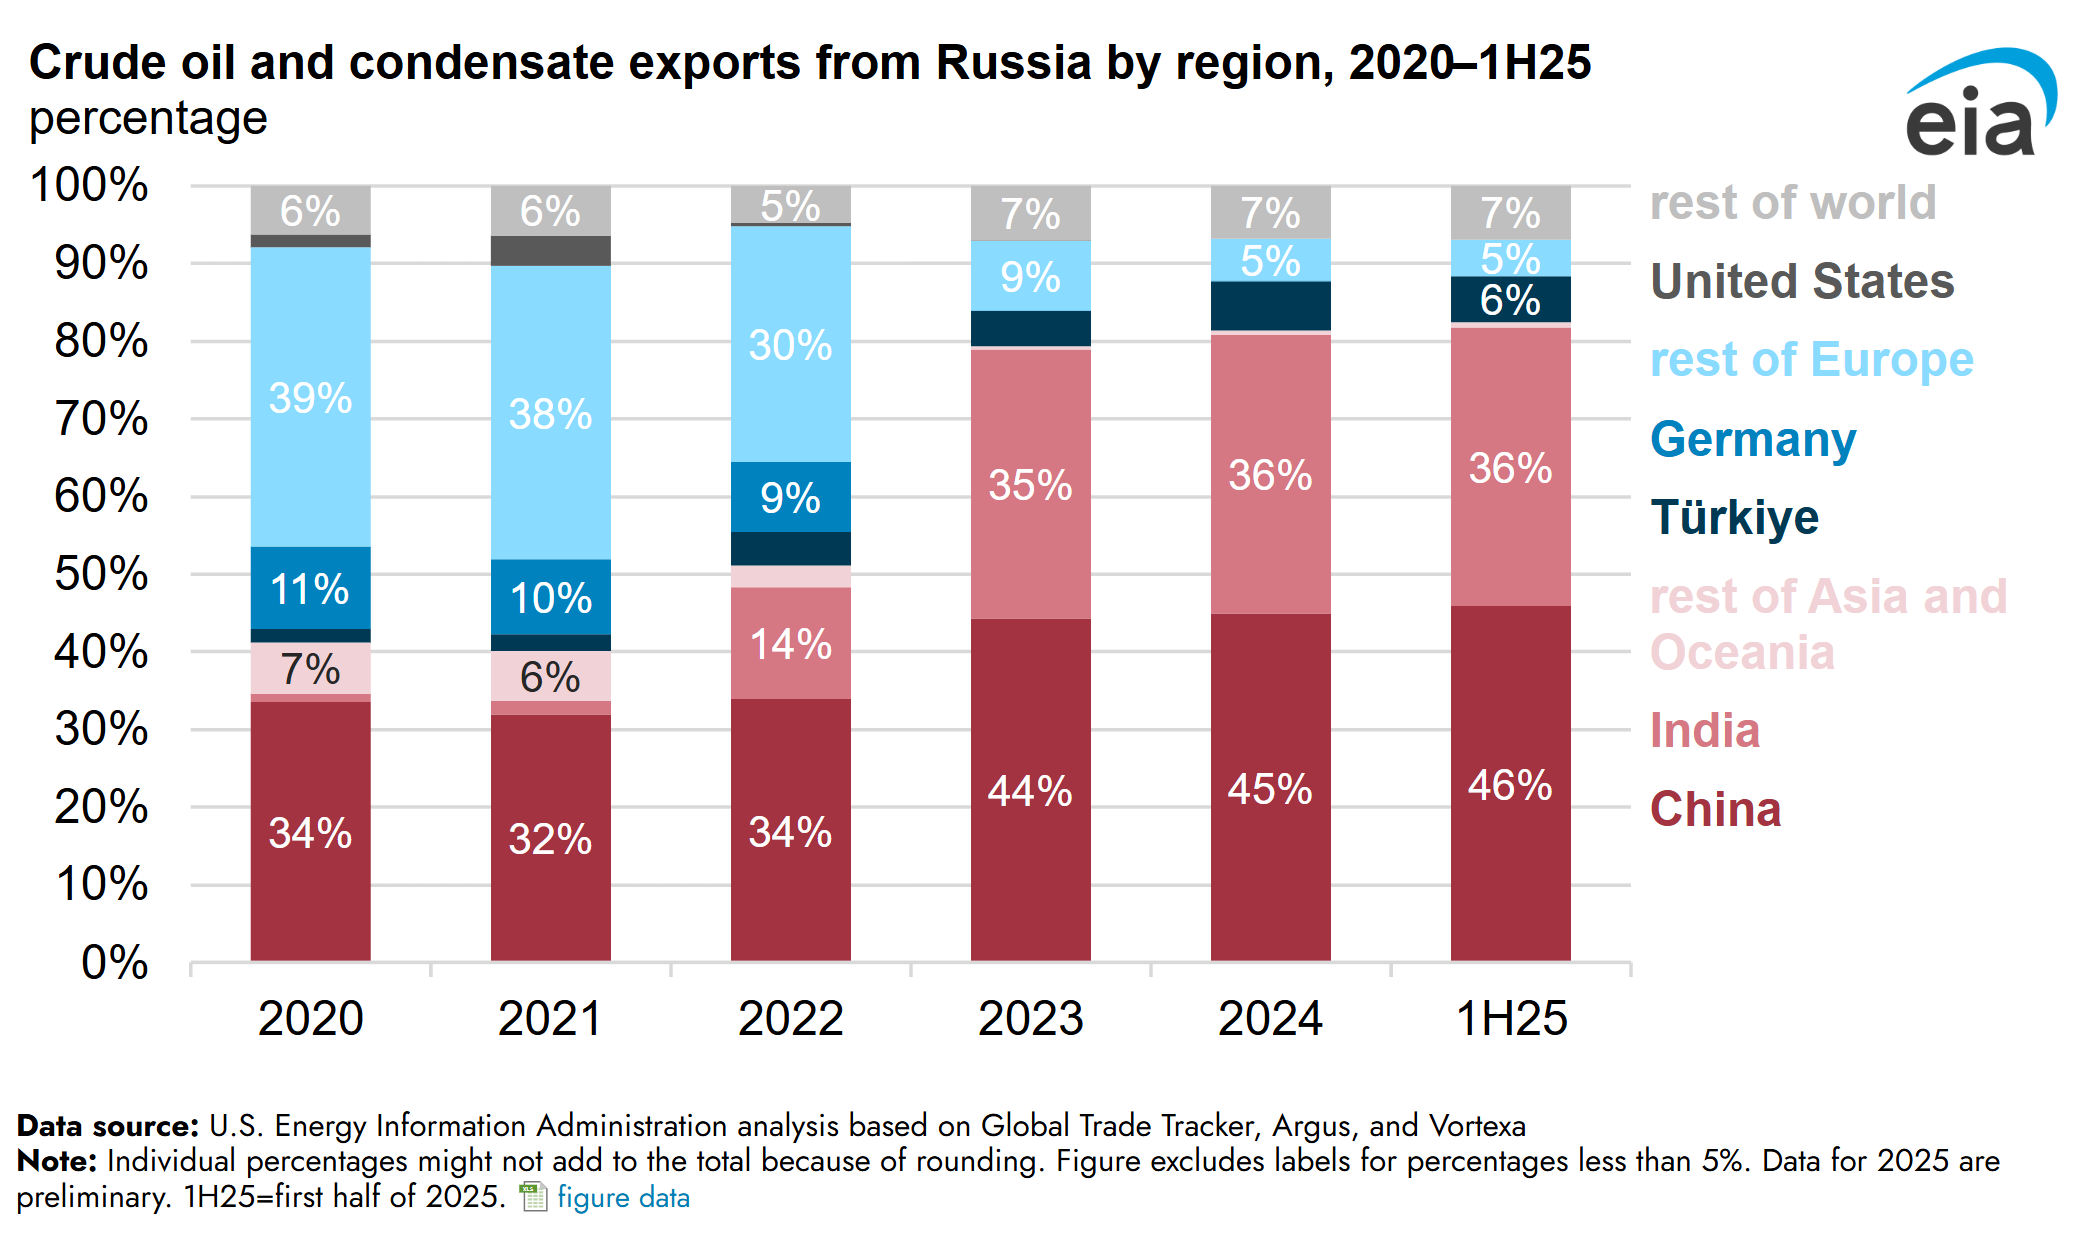
Losing Europe did not stop Russia from selling oil. Cargoes could be redirected to Asian buyers through new shipping routes, insurance arrangements, trading intermediaries, and settlement mechanisms. But the oil kept flowing on different commercial terms. Longer voyages raised transport costs, changing insurance and payment arrangements increased transaction expenses, and a smaller group of large buyers gained bargaining leverage. Russia found replacement customers, but replacing customers and replacing the profitability of its former European business are very different achievements.
Natural gas presents a much harder problem. Oil can be loaded onto tankers and sold across the world. Pipeline gas depends on infrastructure built for particular producing fields and consuming markets, often under contracts that run for decades. Russia invested heavily in pipelines serving Europe. Once European demand collapsed, those pipelines could not simply be redirected toward China. Power of Siberia expanded deliveries because its commercial arrangements and construction preceded the war. Its eastern Siberian supply base is also distinct from the western Siberian fields that historically supplied Europe.
The reversal is striking. Between 2015 and 2021, Europe remained Russia’s dominant pipeline gas market, receiving approximately 160–200 billion cubic meters annually. Power of Siberia did not begin delivering gas to China until December 2019. Shipments reached approximately 4.1 billion cubic meters in 2020, 15.5 billion in 2022, 31.1 billion in 2024, and 38.8 billion in 2025. According to Gazprom, pipeline gas supplies to China exceeded deliveries to its European far-abroad markets, including Turkey, for the first time in 2025. The comparison captures how dramatically Russia’s energy trade has shifted in just a few years.
Yet China has only partially replaced the European gas market Russia lost. Rising deliveries through Power of Siberia have largely come from eastern fields and infrastructure developed before the war, while Russia’s traditional European business relied primarily on western Siberian resources and pipelines built for European customers. China is becoming an increasingly important buyer of Russian gas, but it has yet to replace Europe on an equivalent scale. Moscow therefore attaches enormous importance to Power of Siberia 2, a proposed pipeline that could redirect some western Russian gas toward China. Beijing, however, approaches the project as a buyer with alternatives. Increasing the diversity of its gas supply is attractive; accepting decades of purchasing obligations at a price favorable to Russia is another matter.
Power of Siberia 2 would run through Mongolia and connect western Russian gas resources with the Chinese market. Its proposed annual capacity is generally put at 50 billion cubic meters. For Russia, the project offers a possible outlet for gas that once served Europe. For China, it would add another overland supply route and strengthen energy security in the event of disruptions to seaborne imports. Both sides want the pipeline, but they have yet to settle the questions that determine whether it makes commercial sense: the gas price, who pays for construction, and how much China must commit to buying.
Political statements about progress on the project in September 2025 did not eliminate the differences over commercial terms. In September 2026, the South China Morning Post, citing people familiar with the discussions, reported that the two sides remained divided over gas pricing and that negotiations had stalled. The prices mentioned in that report came from unnamed sources and should not be treated as final contractual offers. The underlying economics, however, are clear. Russia urgently needs new long-term customers for its gas, while China can choose among Russian pipeline supplies, imported LNG, domestic production, and other energy sources.
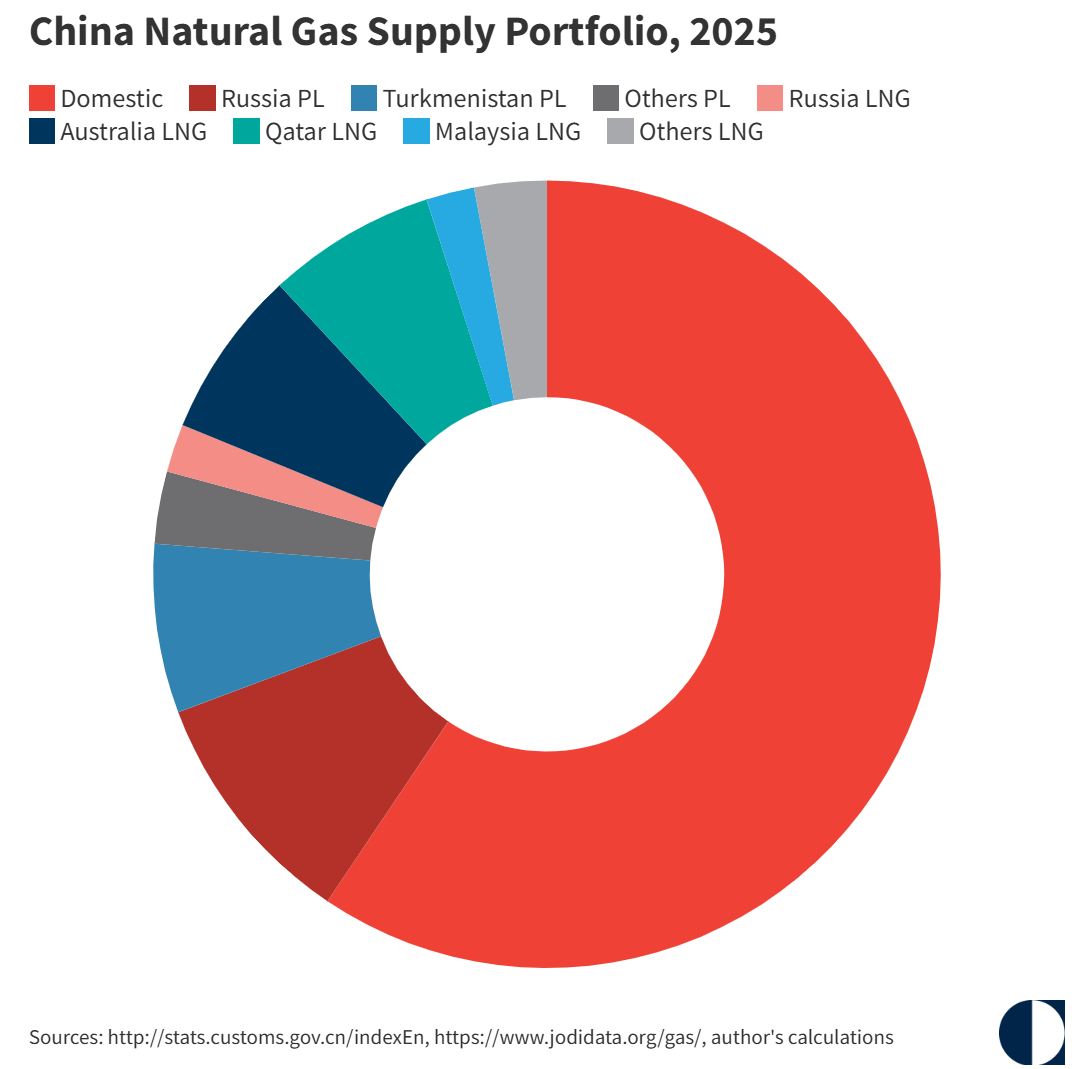
Russia wants energy cooperation to anchor its relationship with China. Beijing wants secure supplies at commercially attractive prices. Those interests overlap, but they do not eliminate hard bargaining. Putin needs Chinese demand, yet he also has every reason to diversify Russia’s export markets. The more customers Russia can reach, the stronger its position becomes when negotiating with Beijing. That is one reason renewed access to European energy markets, however difficult politically, would remain valuable to Moscow.
What Does Russia Really Want from America?
If China supports Russia through energy purchases, merchandise trade, and manufacturing capabilities, America offers a different set of possibilities. Moscow wants a say in the settlement of the Ukraine war, relief from financial sanctions, access to Western capital and technology, and an end to the mounting costs of confrontation with Europe. Washington has considerable influence over each of these objectives, even where it lacks the power to deliver them on its own. For Russia, the attraction of a rapprochement with America lies less in bilateral trade than in the restrictions Washington might help remove.
Some concessions would be relatively easy for an American administration to make. Diplomatic contacts could expand, exemptions could be granted for specific transactions, and limited commercial exchanges could resume. Others would require dismantling a sanctions regime built by several governments over years. Restoring normal access to international capital markets for Russian banks and major corporations, allowing broad technology transfers, and persuading Western investors to return would be much harder. The United States, European Union, United Kingdom, Japan, and other economies maintain their own sanctions systems, with separate legal procedures and political constraints. Trump can change parts of American policy, but he cannot order European governments to do the same.
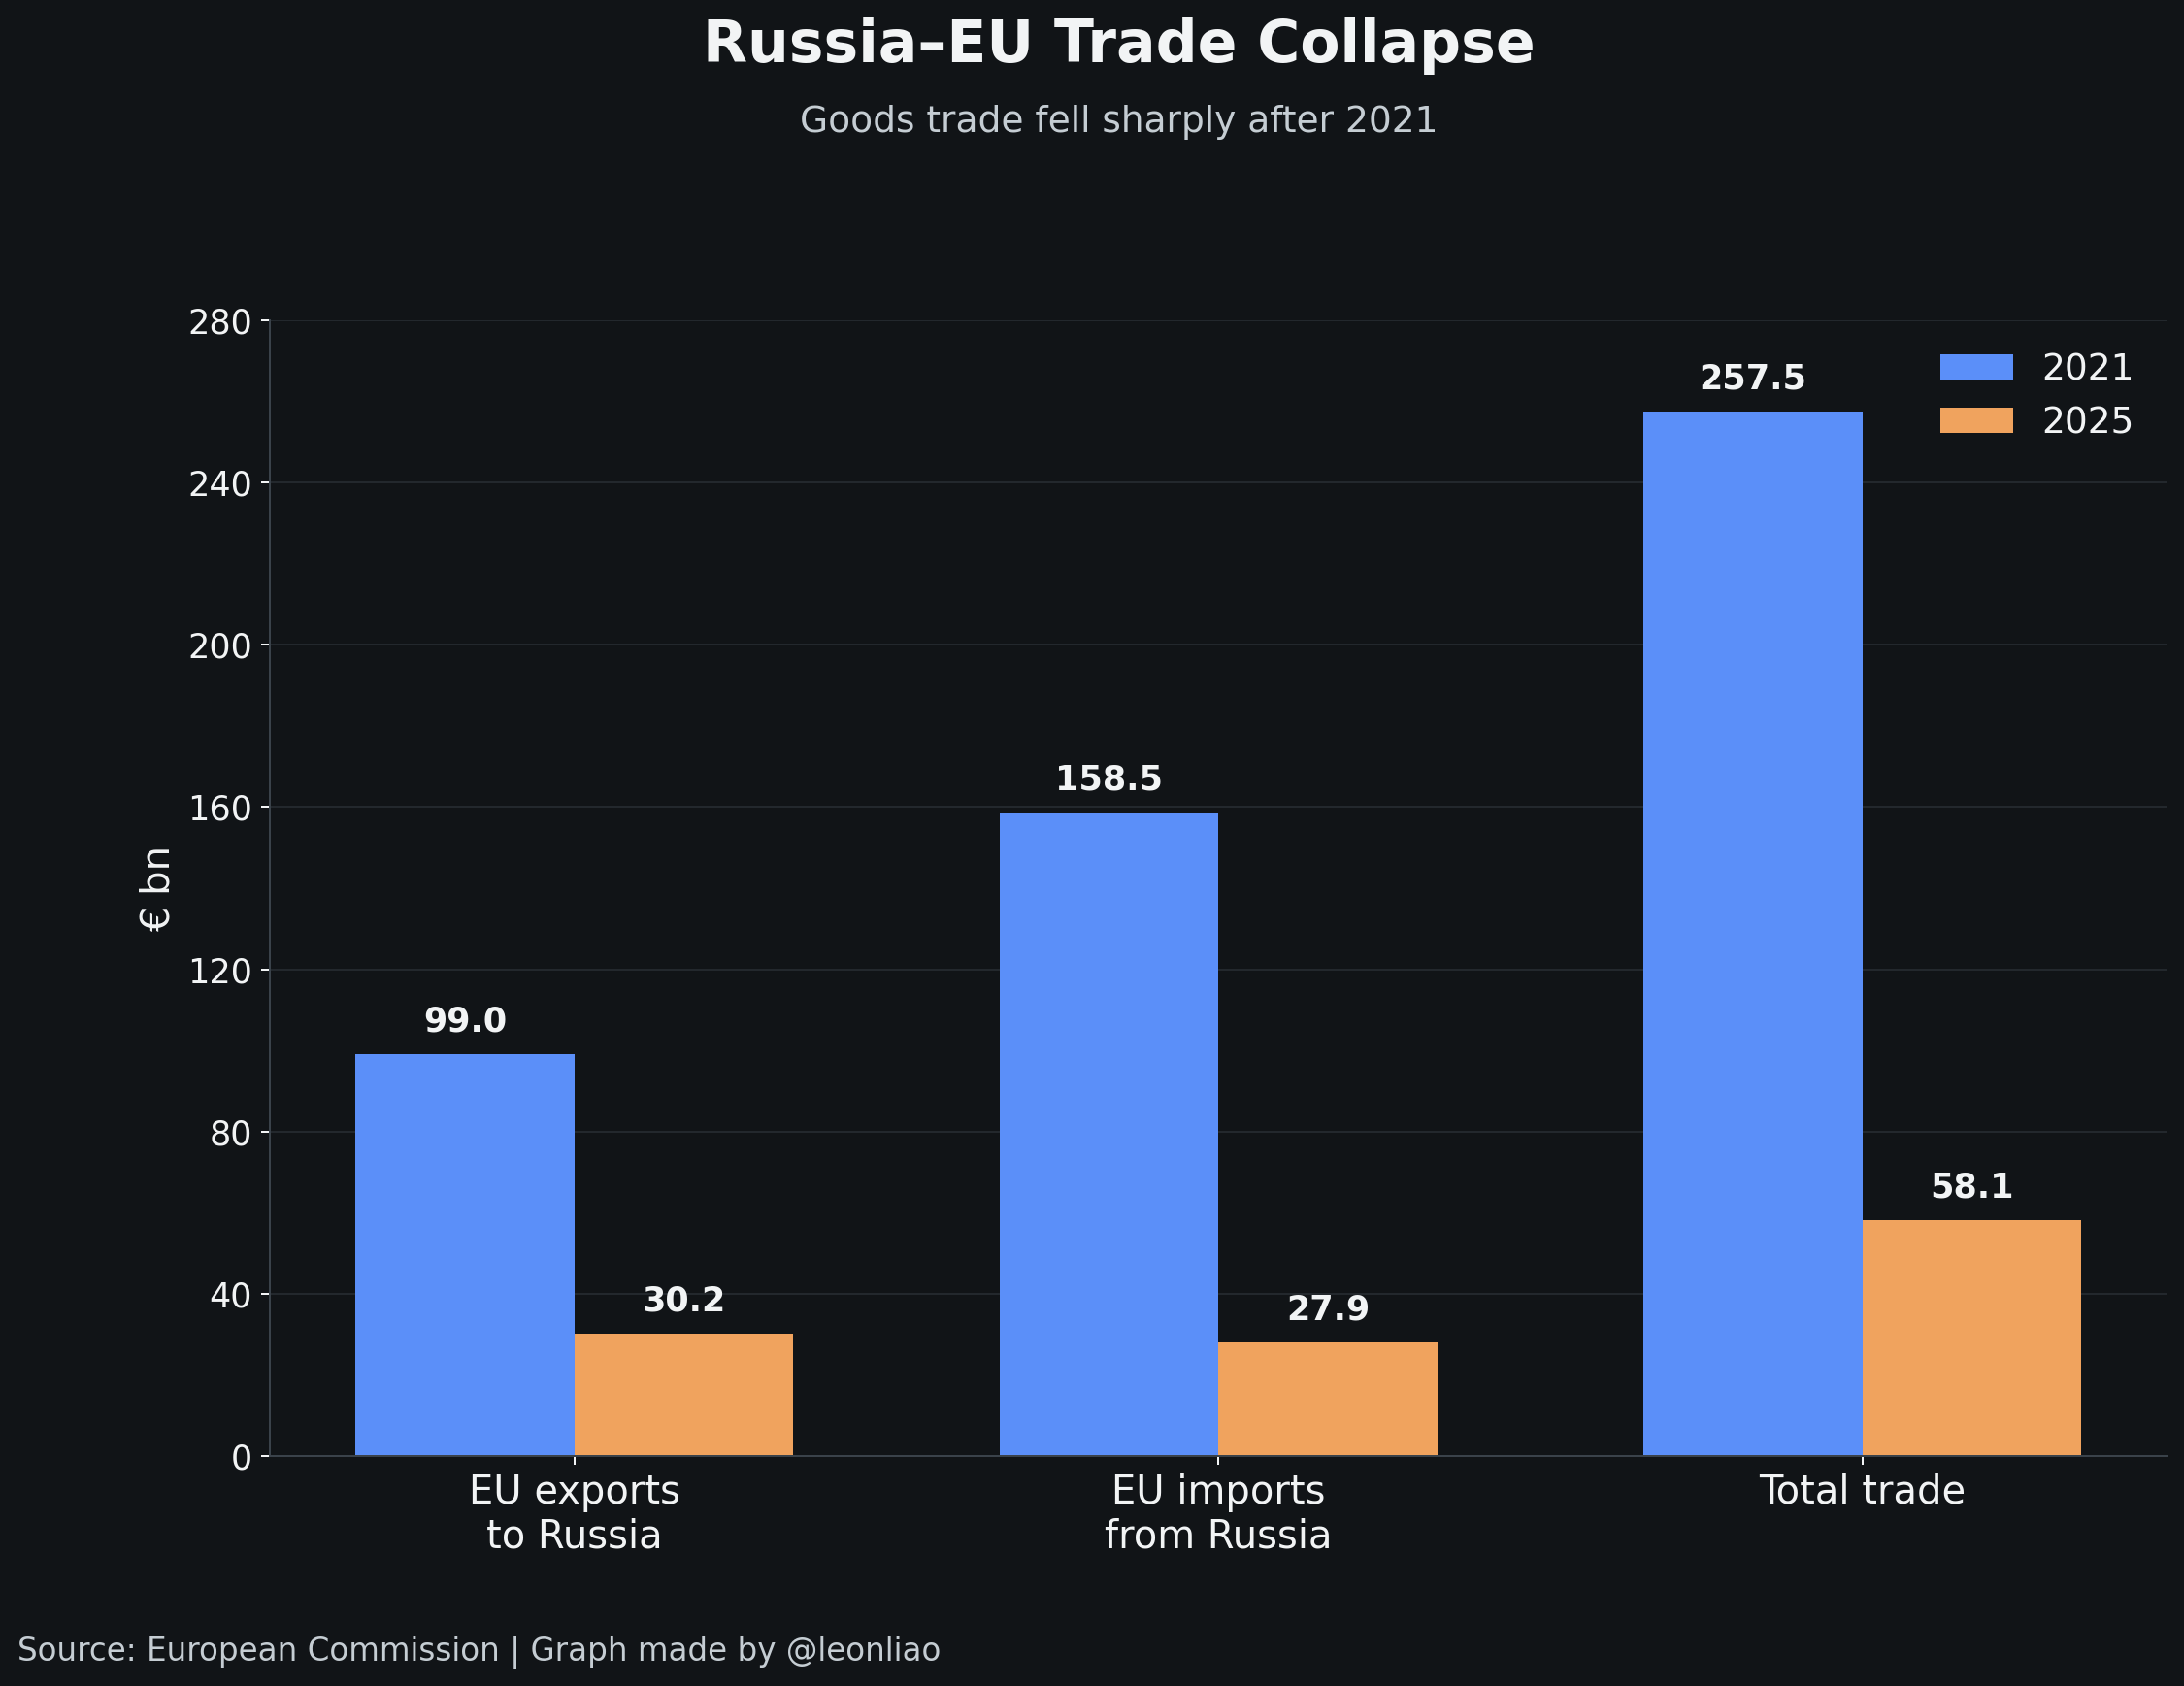
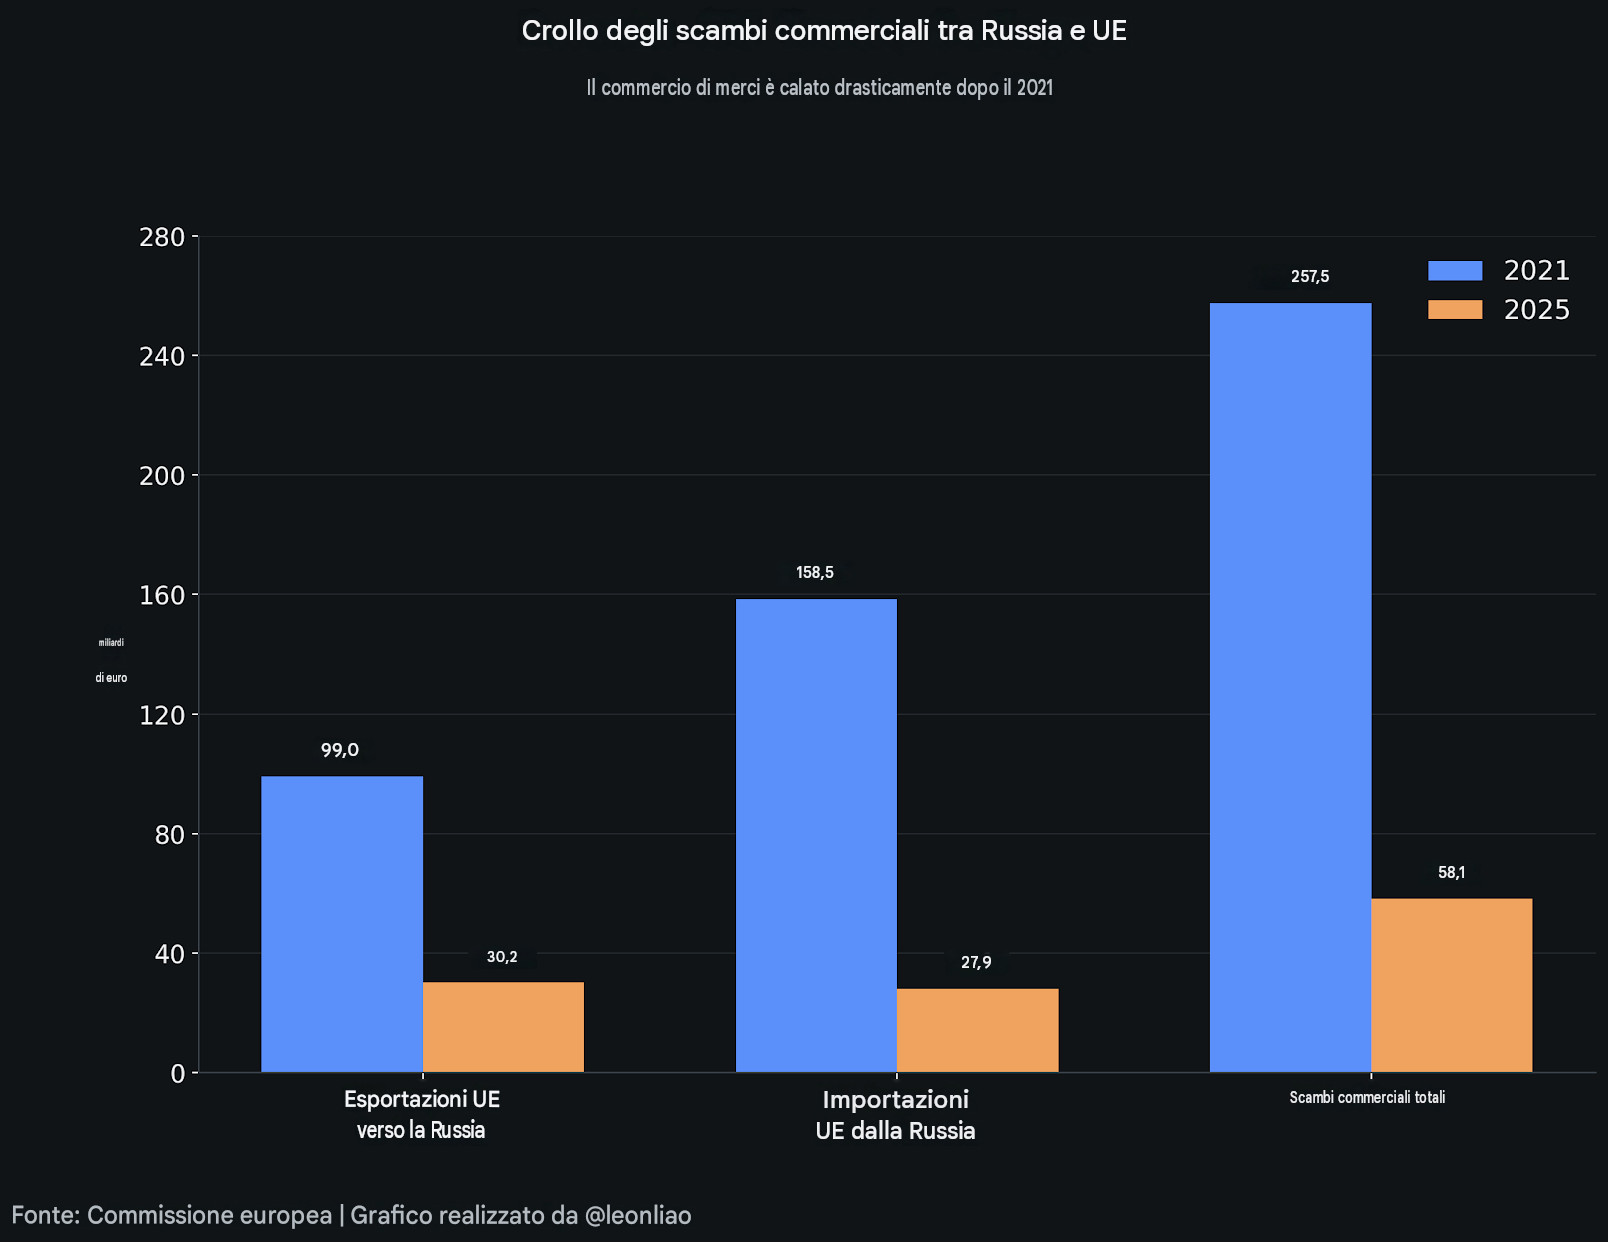
How important was the European market before the war? European Commission data show that EU–Russia merchandise trade reached €257.5 billion in 2021 before falling to €58.1 billion in 2025, a contraction of approximately 77%. EU exports to Russia declined from €99 billion to €30.2 billion. By 2025, the EU accounted for 15.2% of Russia’s merchandise imports, down from 36.5% in 2020. The EU’s share of Russian merchandise exports fell even more sharply, from 37.9% to just 7.6%. Russia lost not only a lucrative market for its energy but also a dense network of commercial relationships with Europe’s industrial economy.
That industrial relationship is difficult to reproduce. Competitiveness in advanced manufacturing depends on decades of investment in specialized equipment, production processes, software, certification systems, and engineering expertise. Germany, Japan, America, and other industrial economies remain strong in industrial controls, high-end machine tools, aerospace equipment, precision instruments, semiconductor design software, and oil-and-gas engineering services. China can increasingly supply alternatives, but some specialized technologies and service networks remain hard to replace. A Russian factory may find a Chinese machine that performs the required task without recovering the financing terms, maintenance arrangements, software ecosystem, or upgrading path it previously enjoyed.
What Putin wants from the West is the ability to choose again: which banks finance Russian companies, which factories supply their equipment, and which technologies they can buy. Access to Chinese machinery alongside European equipment and American technology would reduce dependence on any single supplier and improve Russia’s bargaining position. This is why I think the potential economic value of improved U.S.–Russia relations goes far beyond the current size of bilateral trade. The important question is how many markets, financing channels, and technology networks Moscow could regain access to—and how much influence Washington can actually exercise over that process.
Frozen Assets and Russia’s Finances: Putin’s Time Constraints
One of the most consequential legacies of Western financial sanctions is the immobilization of Russian central bank assets abroad. The European Parliamentary Research Service estimates that close to €300 billion in Russian sovereign assets have been frozen or otherwise restricted worldwide, including approximately €210 billion under EU jurisdiction, much of it held through Belgium’s Euroclear system. Western governments have developed financing arrangements for Ukraine using income generated by these assets, while proposals to confiscate the principal have raised complex questions about international law, sovereign immunity, and financial stability.
Frozen reserves cannot defend a currency, finance imports, or provide the same protection against external shocks as assets a central bank can freely use. Russia still possesses substantial gold, energy resources, and domestic-currency assets, but the loss of access to part of its international reserves has reduced its financial flexibility. Moscow has responded by changing reserve management, expanding settlement arrangements outside Western financial infrastructure, and increasing the use of the renminbi and other currencies. These measures help Russian businesses continue trading, but they provide fewer options than the deep and liquid markets available through the dollar and euro systems. Replacing a payment currency is easier than replacing an entire financial system.
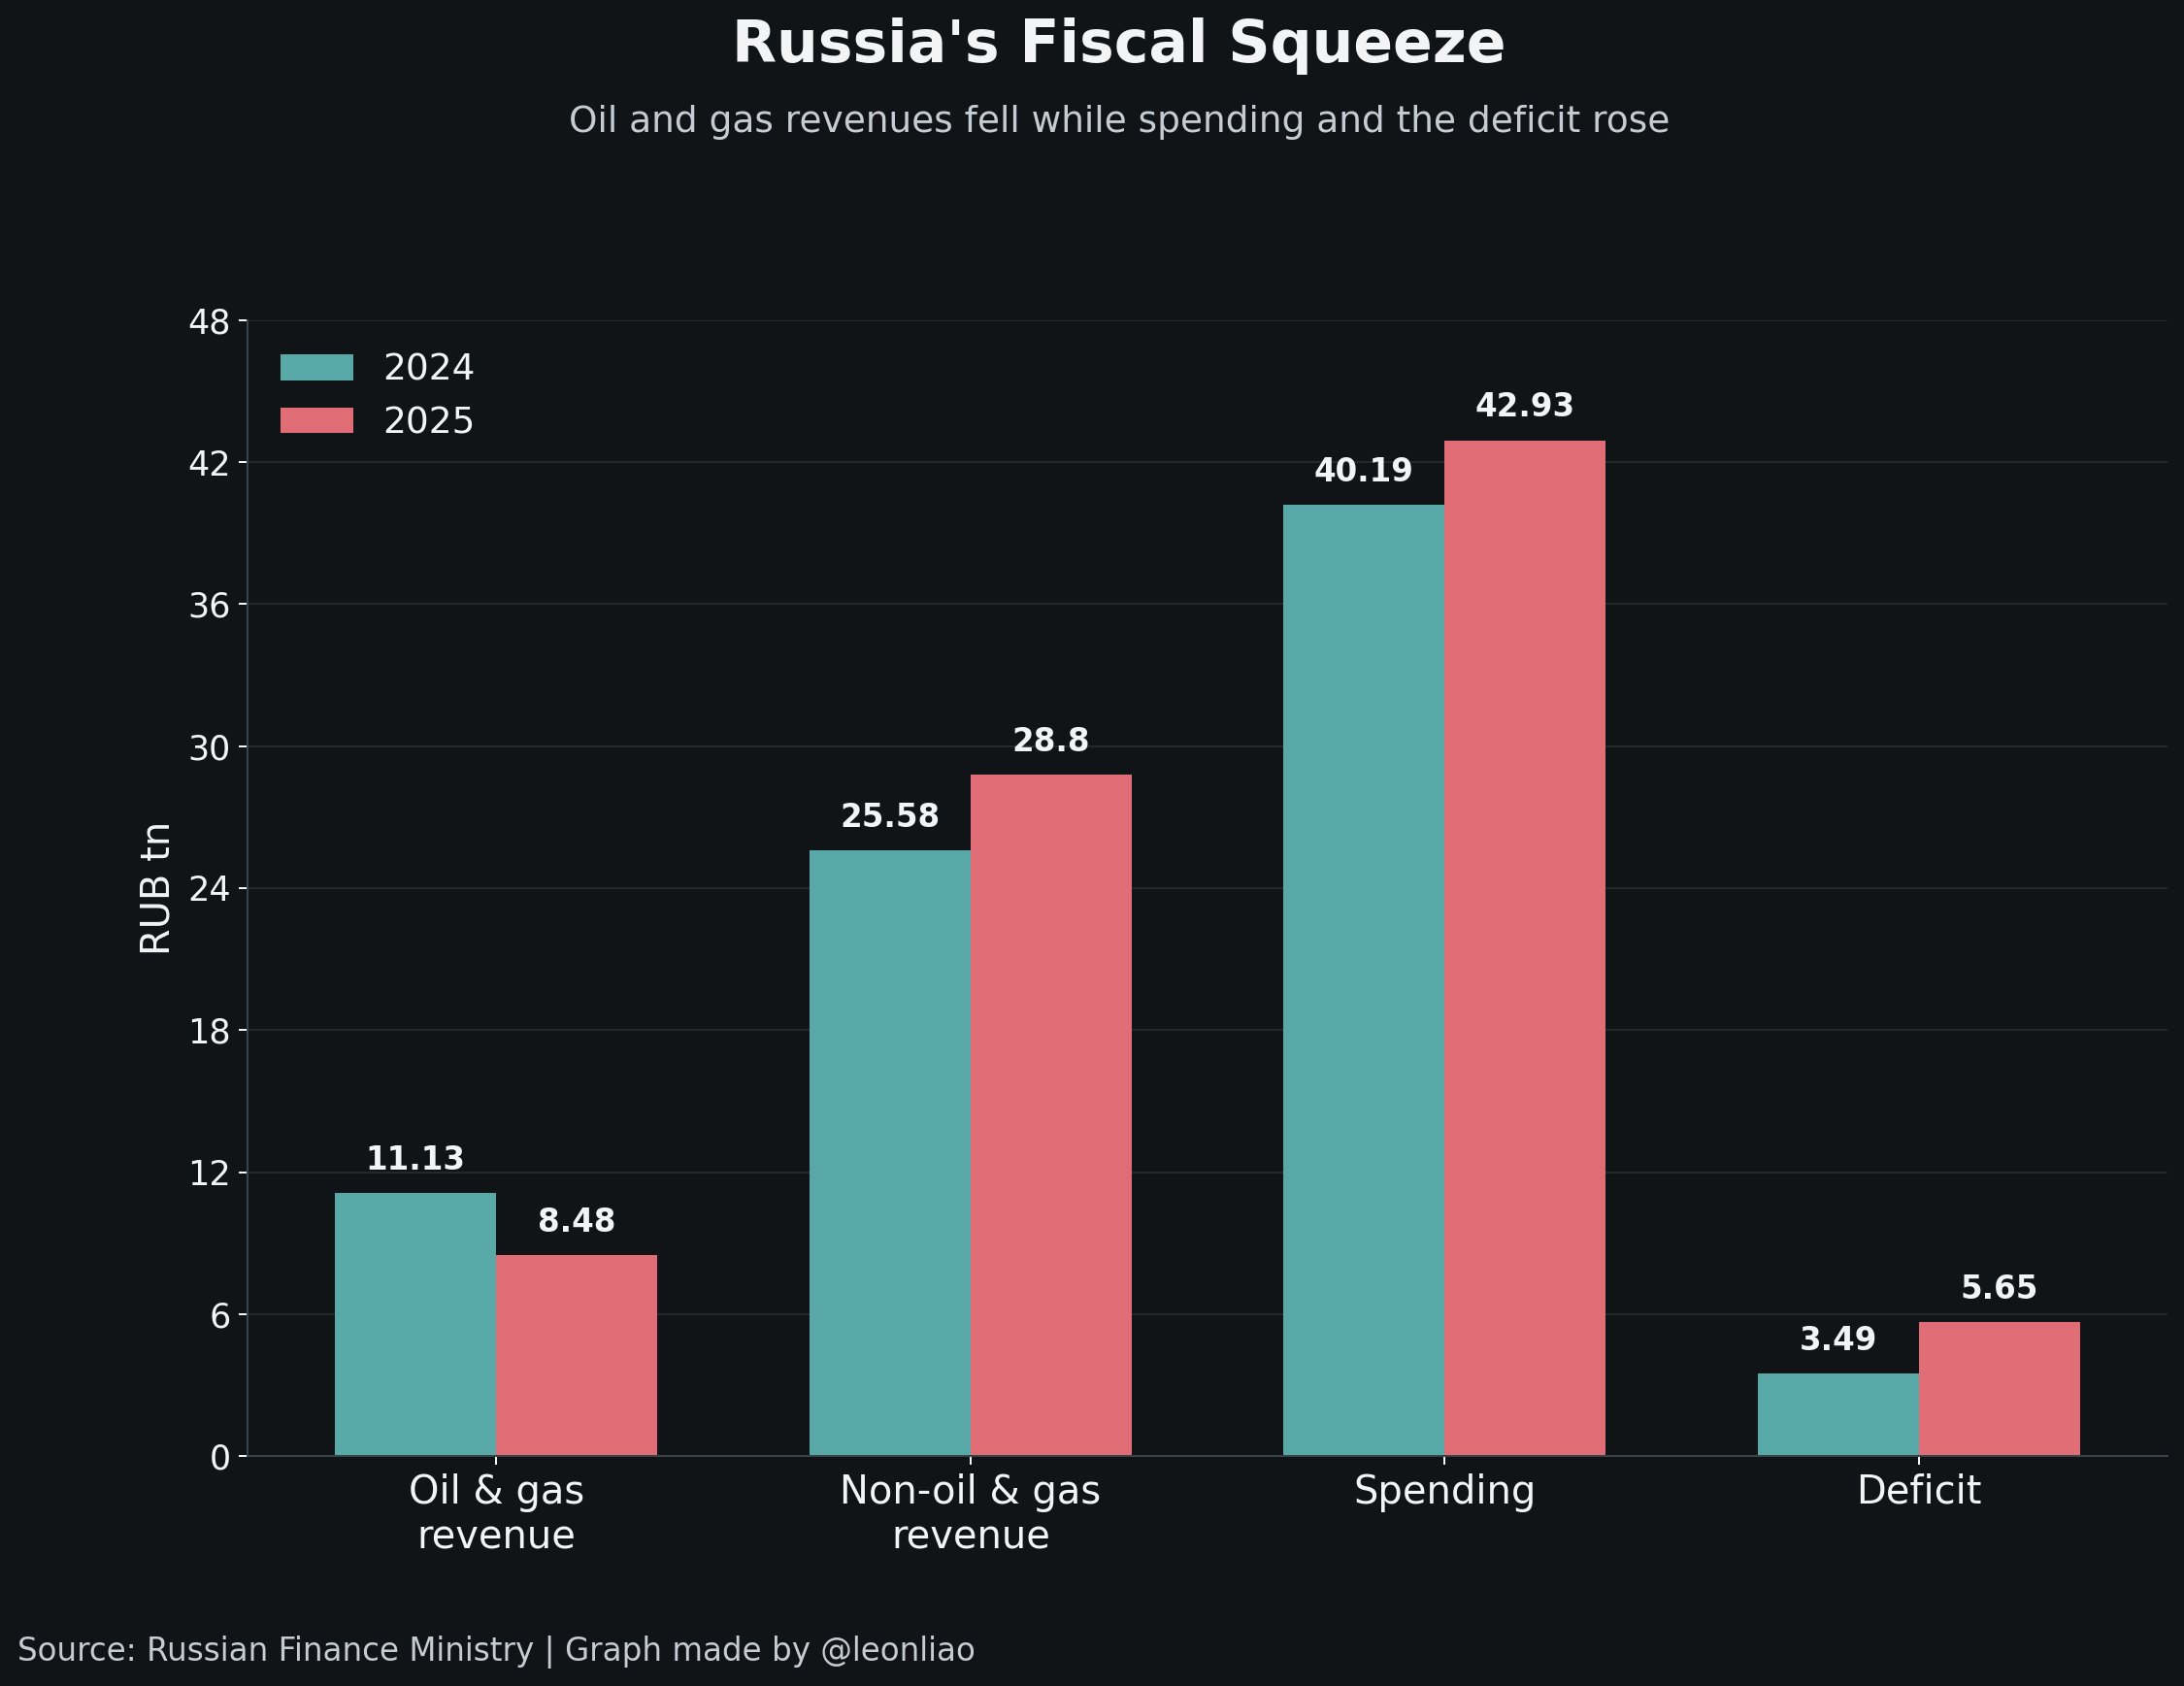
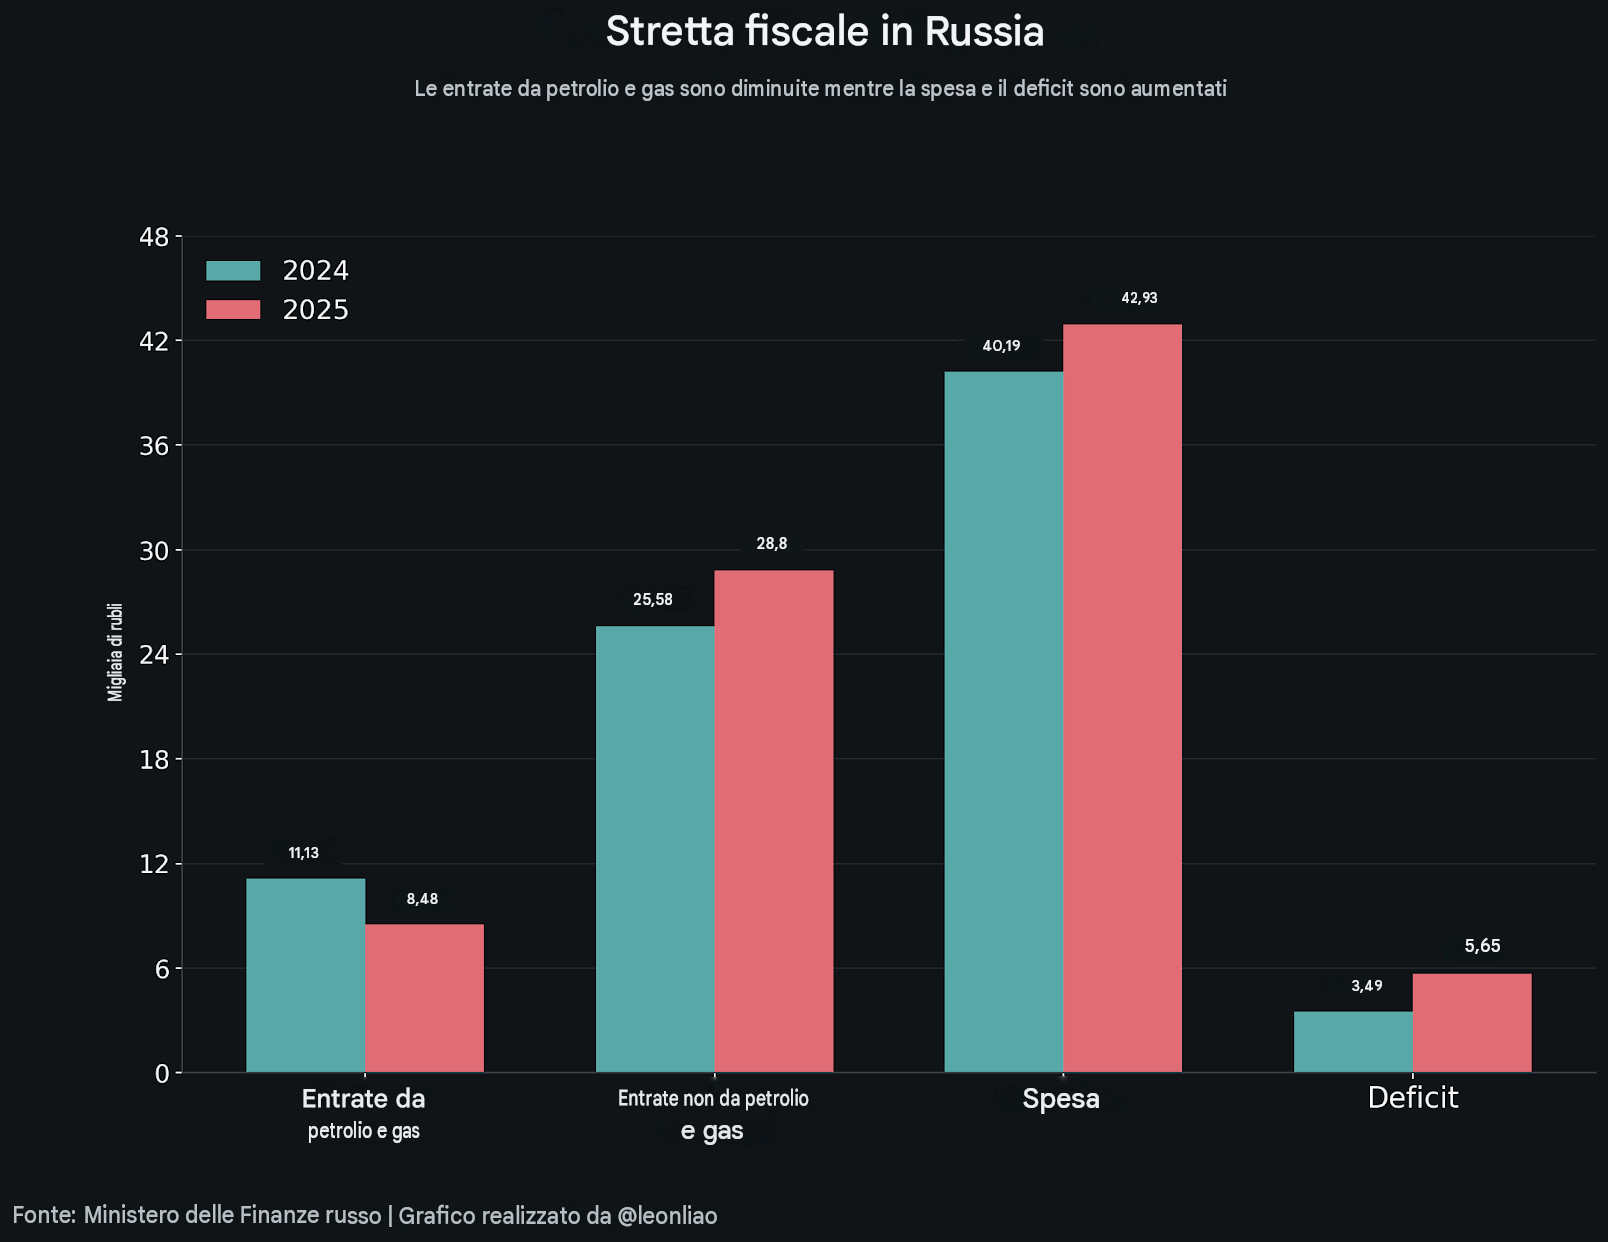
Russia’s fiscal position has also come under mounting pressure. According to preliminary execution figures from the Russian Finance Ministry, federal budget revenue reached approximately 37.28 trillion rubles in 2025, while expenditure totaled about 42.93 trillion rubles. The deficit was 5.65 trillion rubles, equivalent to 2.6% of GDP. Oil-and-gas-related fiscal revenue fell to approximately 8.48 trillion rubles from 11.13 trillion rubles in 2024, a decline of 23.8%. Non-oil-and-gas revenue increased, but the gain was insufficient to offset weaker energy receipts and elevated spending.
Military spending is another major pressure. The Stockholm International Peace Research Institute estimates that Russia spent approximately $190 billion on its military in 2025, equivalent to 7.5% of GDP and roughly 20% of total government expenditure. SIPRI’s definition includes several categories of military-related spending and should not be confused with a single defense line in Russia’s federal budget. A military burden of this magnitude forces difficult choices among defense, infrastructure, public services, industrial investment, and fiscal stability. Every ruble committed to sustaining the war is unavailable for other priorities unless the government raises additional revenue or borrows more.
These numbers help explain why Putin has an economic interest in reducing the costs of confrontation. Whether that translates into concessions over Ukraine depends on political and military calculations that go well beyond the budget. Russia retains substantial energy, mineral, agricultural, and industrial resources, while the state can sustain spending through taxation, domestic borrowing, and reallocations. Yet the ability to withstand a prolonged conflict says little about whether that conflict serves Russia’s long-term economic interests. Every additional year of high military expenditure leaves fewer resources for the industrial modernization Russia needs to sustain its great-power ambitions.
Why Russia Also Wants to Avoid Excessive Dependence on China
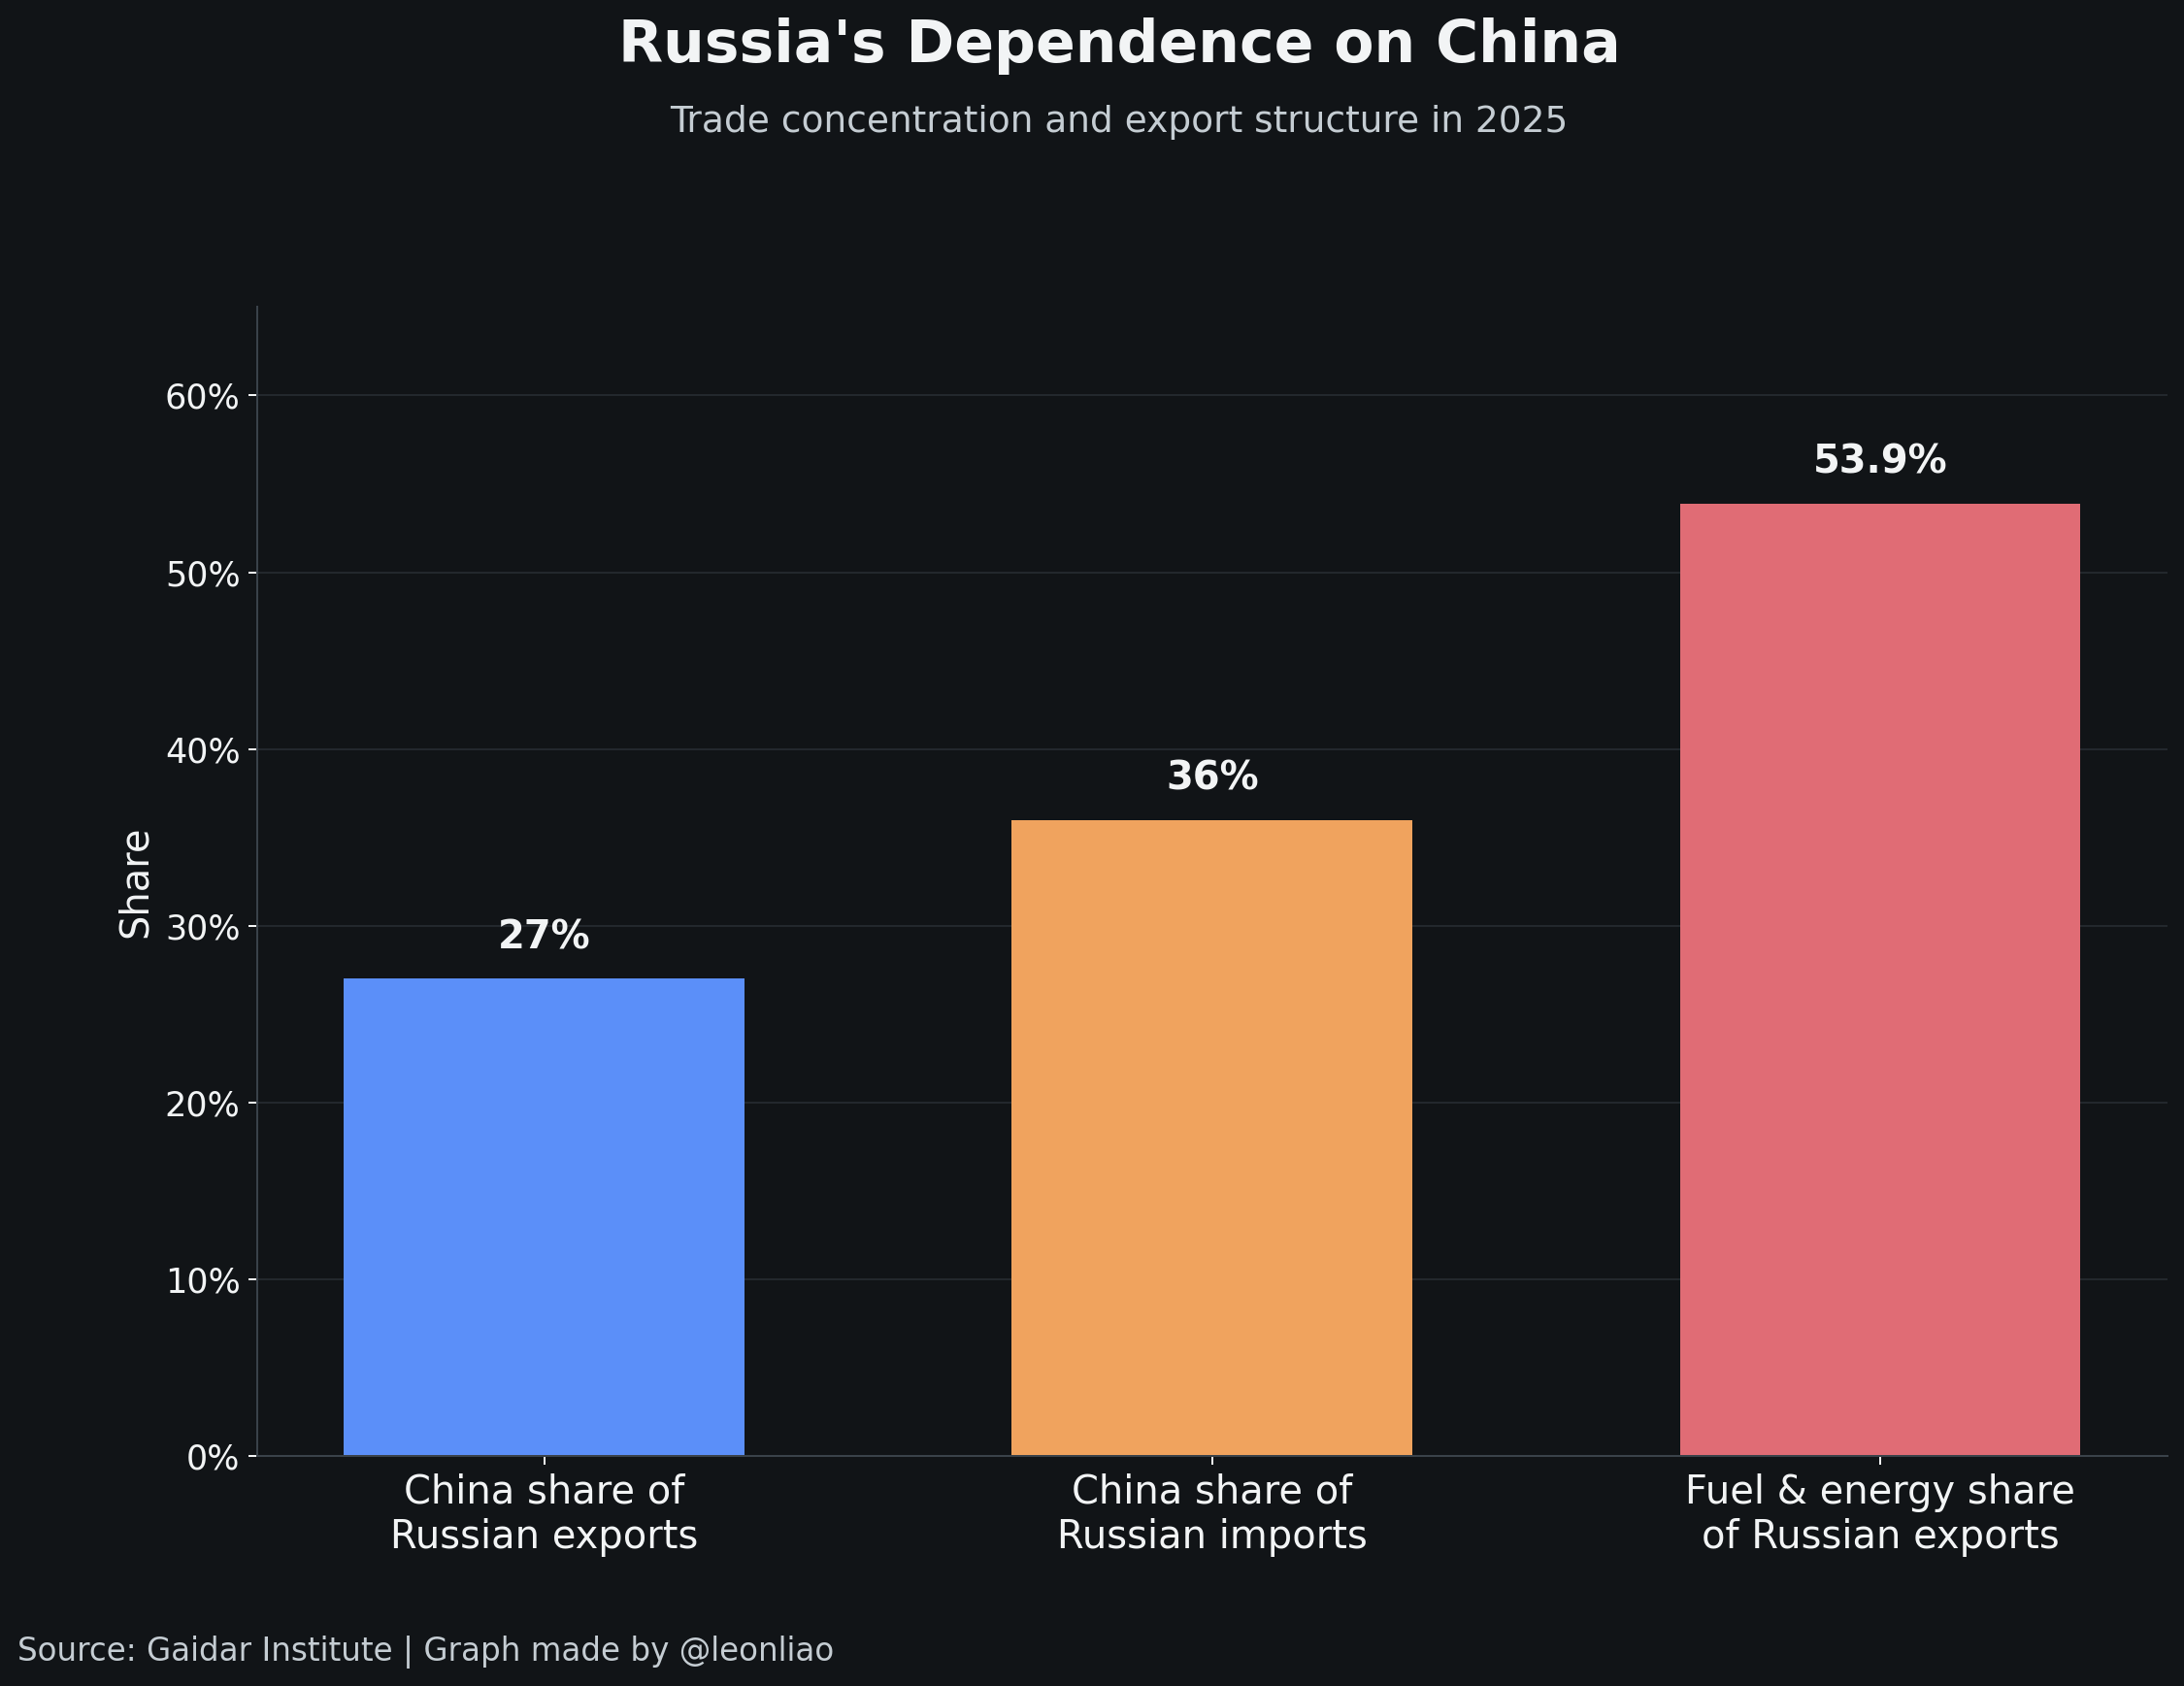
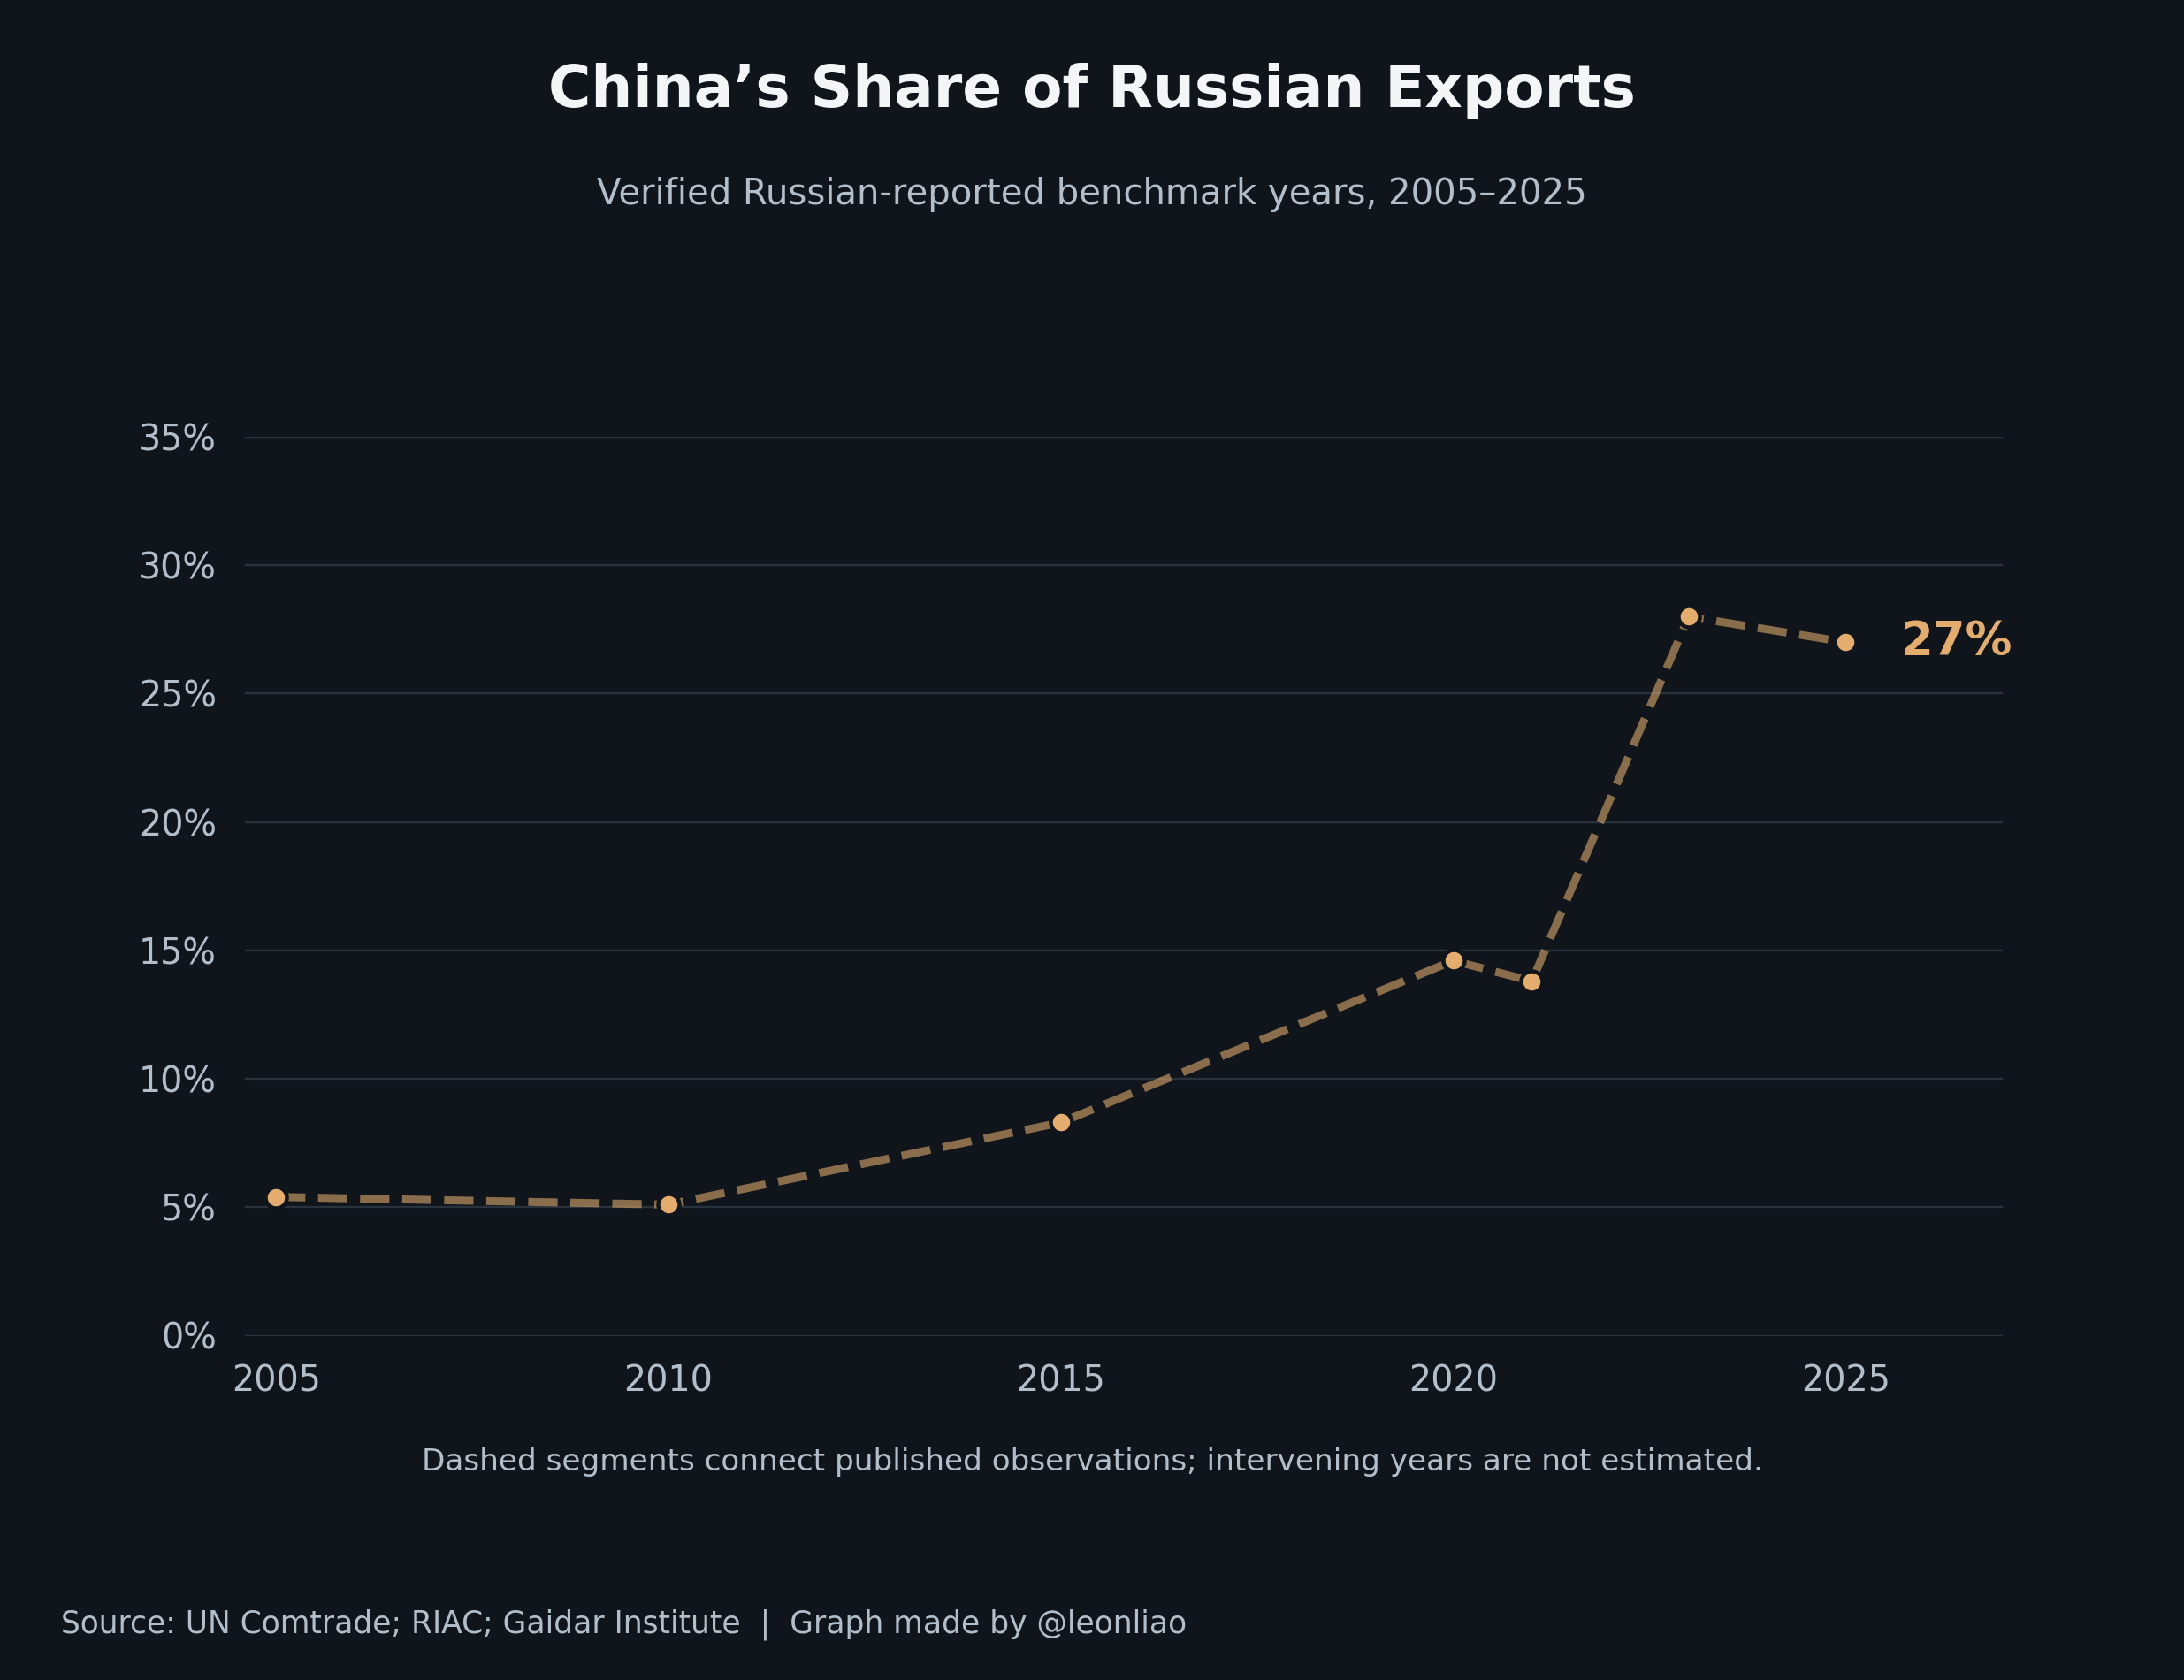
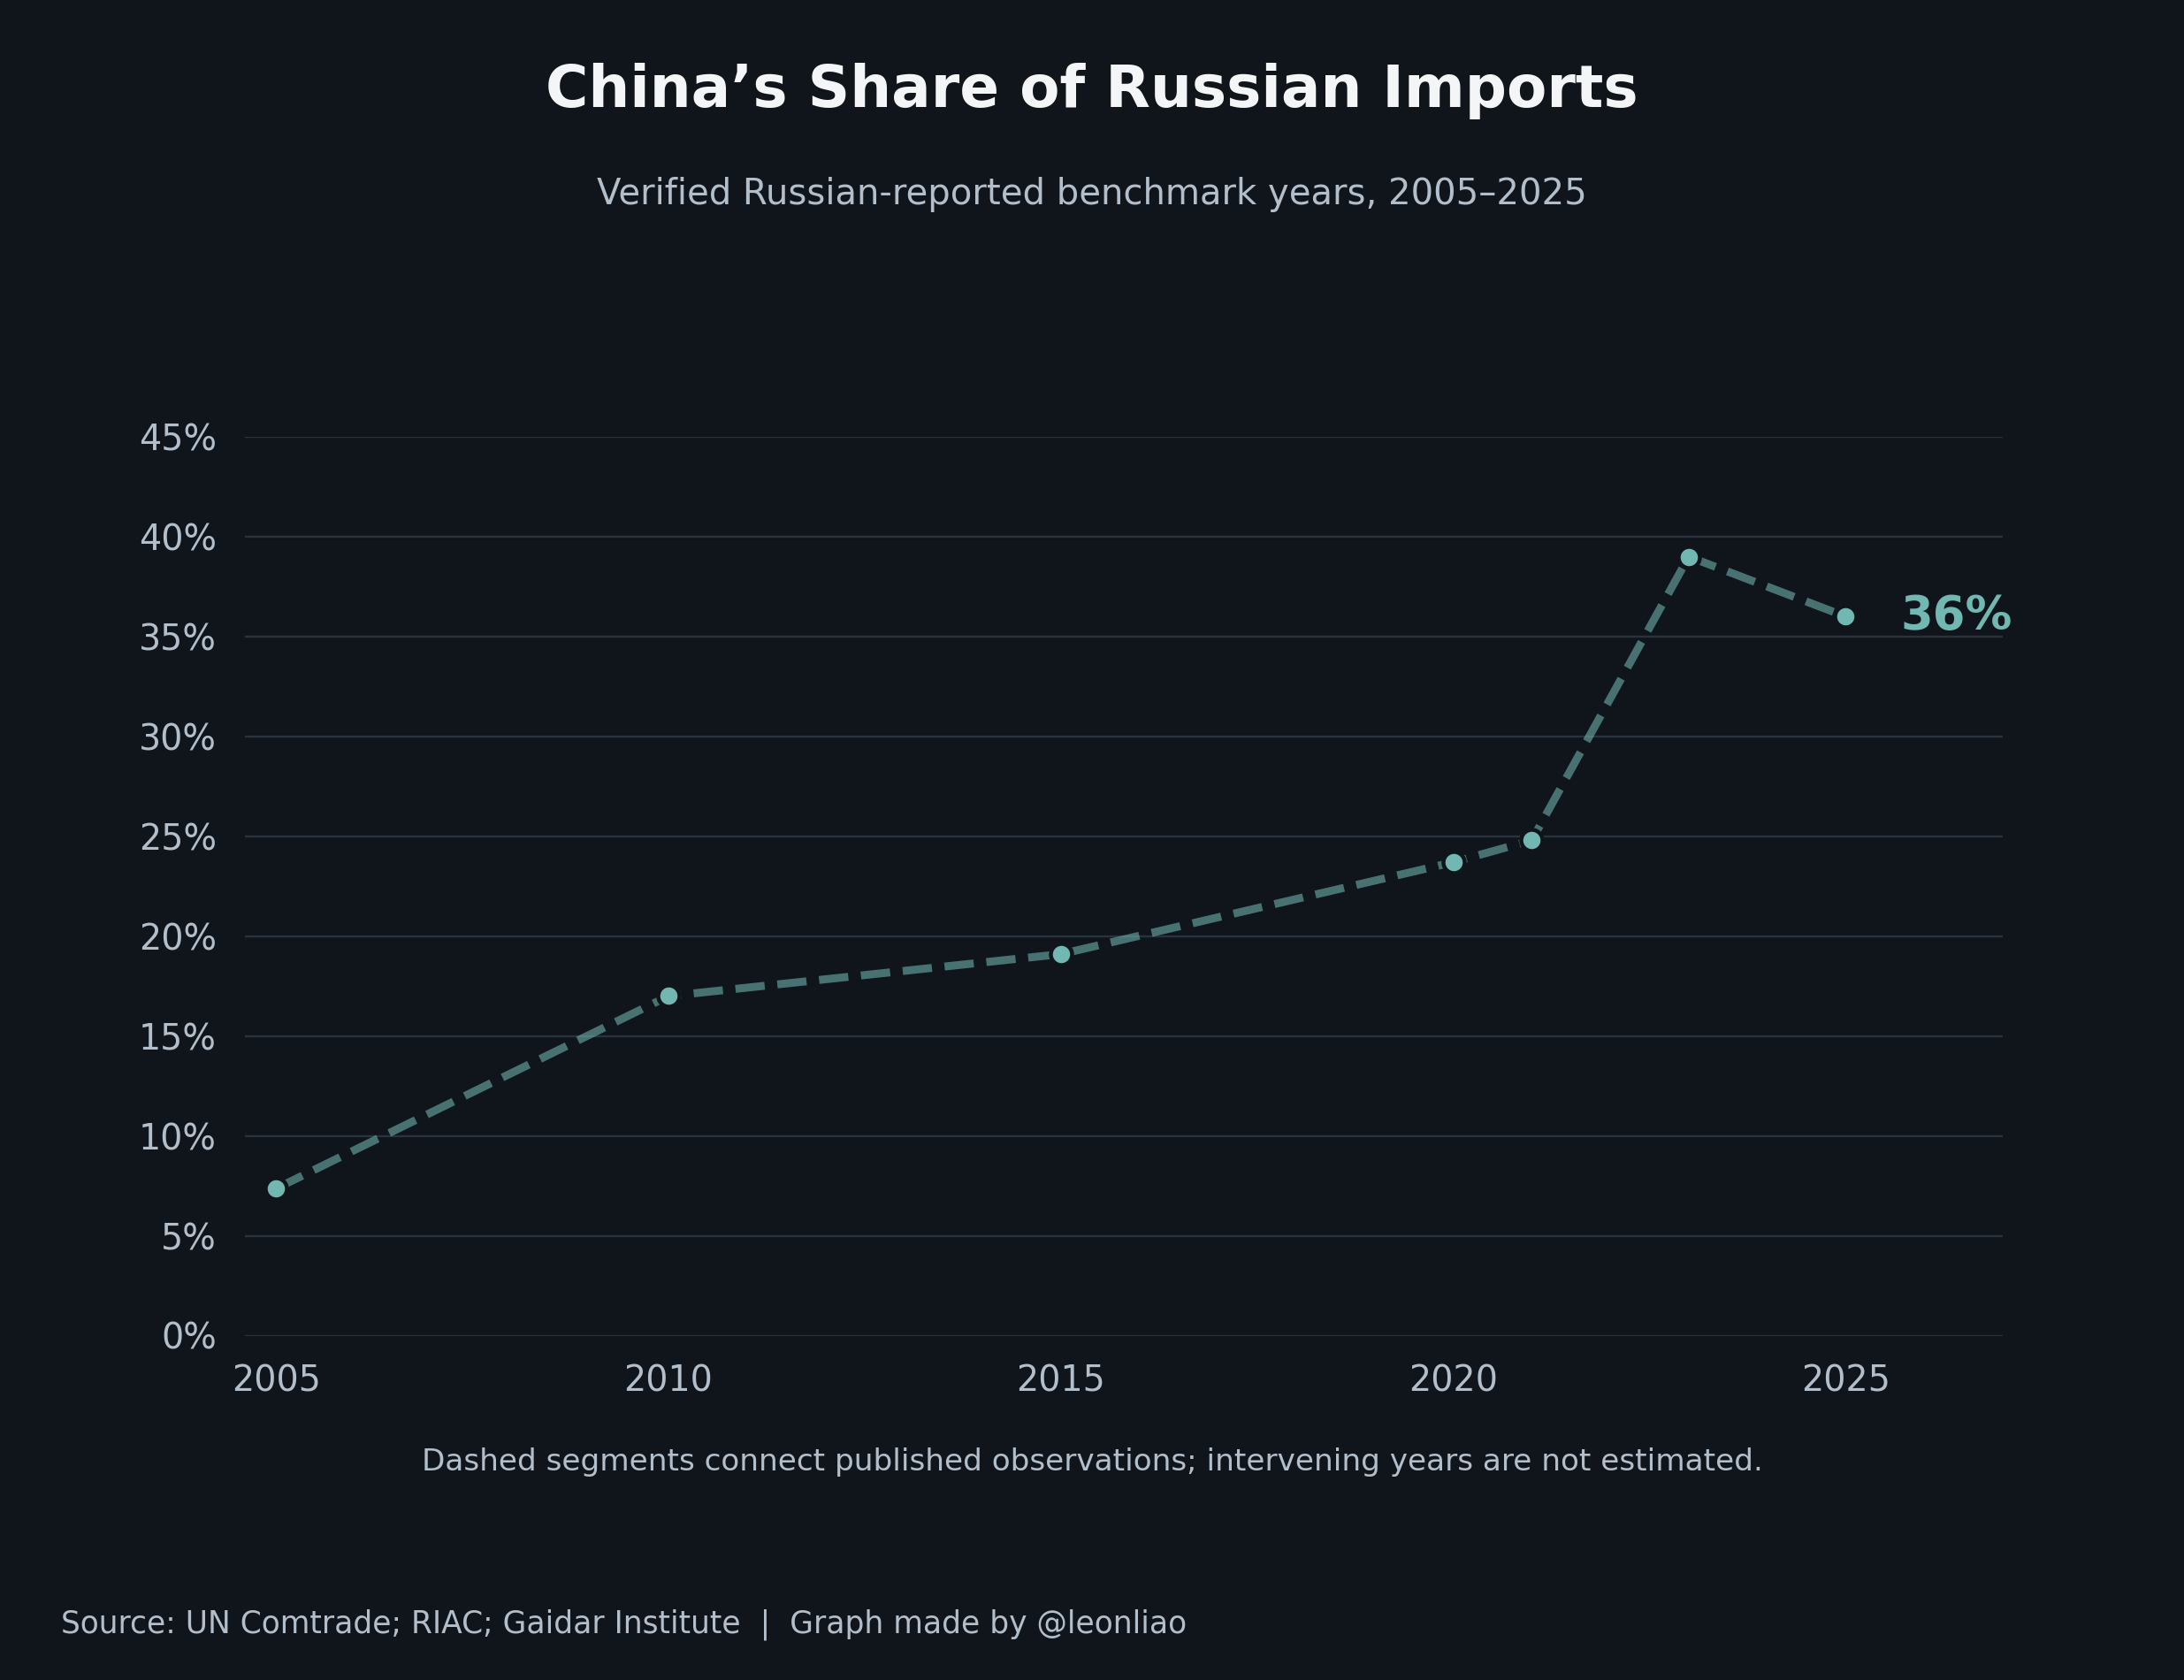
For all the talk of a durable Sino-Russian partnership, the economic relationship has become increasingly uneven. Both governments oppose aspects of American-led sanctions policy and cooperate across a wide range of diplomatic issues, while maintaining substantial energy trade and growing transport connections. Yet China and Russia enter that partnership with very different economic weight. According to the Gaidar Institute for Economic Policy, China accounted for approximately 27% of Russia’s merchandise exports and 36% of its imports in 2025. Fuel and energy products represented 53.9% of Russia’s total merchandise exports that year. China is now Russia’s dominant trading partner, while oil and gas prices still determine much of its export income.
The change becomes more striking over a longer period. In 2005, China absorbed only about 6.5% of Russia’s total merchandise exports. Its share increased over the following two decades, accelerating particularly after 2022. By 2025, China accounted for roughly 27% of Russian merchandise exports, making it one of the country’s most important individual export markets. Russia’s energy and raw material shipments have moved east as European demand contracted, but China has more choices than Russia does. Chinese buyers can purchase from the Middle East and other suppliers, adjust procurement according to market conditions, and negotiate with Russian sellers whose access to alternative markets has narrowed. Russia therefore faces a more concentrated customer base, with direct consequences for prices and export revenue.
The import side tells an even more consequential story. In 2005, China accounted for only about 10% of Russian merchandise imports. By 2025, the share had risen to approximately 36%, according to the Gaidar Institute. Chinese exports to Russia include automobiles, machinery, electrical equipment, consumer electronics, and a wide range of industrial components. These goods sustain household consumption, but many also enter directly into Russian production and investment. Russia depends on China to buy its energy and increasingly on China to equip its factories. The first dependence affects export earnings; the second reaches into production costs, capital investment, and the pace of industrial upgrading. The combination makes Moscow especially sensitive to disruption in its relationship with Beijing.
Economic dependence gives Beijing leverage. It does not give Beijing control over Russian foreign policy. Russia retains an independent nuclear deterrent, a substantial military-industrial complex, vast natural resources, and its own diplomatic networks. It can pursue relationships with India, Turkey, Iran, Central Asian countries, and other economies across the Global South. Russia also possesses international influence in Arctic shipping, energy development, grain, nuclear power, and defense technology. These assets give Moscow considerable freedom to pursue policies that may differ from China’s preferences.
The imbalance nevertheless matters in commercial negotiations. When Russia needs to sell large quantities of energy to a limited number of customers, Chinese buyers gain pricing leverage. When Chinese companies become major suppliers to Russia’s automotive and machinery markets, Moscow must weigh consumer benefits against the survival of domestic manufacturers. Russia wants to develop its own automobile, aerospace, machine-tool, electronics, and industrial software industries, and it has every reason to preserve competition in those markets. Chinese products may be indispensable to Russian businesses today, but a Russian economy that imports more of its industrial capability from China will find it harder to build that capability at home. This is a genuine tension within an otherwise highly complementary trade relationship.
Moscow therefore wants more Western alternatives to Chinese suppliers. Yet those alternatives remain largely behind the sanctions barriers that Washington and its allies have built. America may offer diplomatic goodwill without restoring broad access to advanced semiconductors, aerospace technology, financial services, or energy engineering. Even if Washington relaxes selected restrictions, European governments and Japan may maintain their own policies. Russia wants the bargaining power that comes from having several suppliers, but restoring that choice requires progress on precisely the security disputes that have driven Russia closer to China.
Putin Has Another Important Option: India, Turkey, and the Global South
Russia’s foreign policy extends far beyond its dealings with Beijing and Washington. Putin has worked to preserve relationships with economies that want room for their own diplomatic choices while continuing to trade with Russia. India, Turkey, the United Arab Emirates, Saudi Arabia, and several Central Asian states play different roles in this wider network. Some provide markets for Russian commodities. Others offer transport routes, investment channels, or diplomatic contacts that remain available even when Russia’s relations with Western governments are strained.
India is the clearest example. According to the U.S. Energy Information Administration, Russian crude oil and condensate exports to India rose from approximately 50,000 barrels per day in 2020 to around 1.7 million barrels per day in 2024, remaining near 1.6 million barrels per day in the first half of 2025. Indian refiners used Russian crude to diversify their supplies and exploit commercial opportunities created by changes in global energy markets. Russia, meanwhile, found a major Asian customer outside China to absorb some of the oil previously sold in Europe. India’s value to Moscow lies partly in the fact that New Delhi makes its own decisions rather than following either Washington’s or Beijing’s preferences in every commercial transaction.
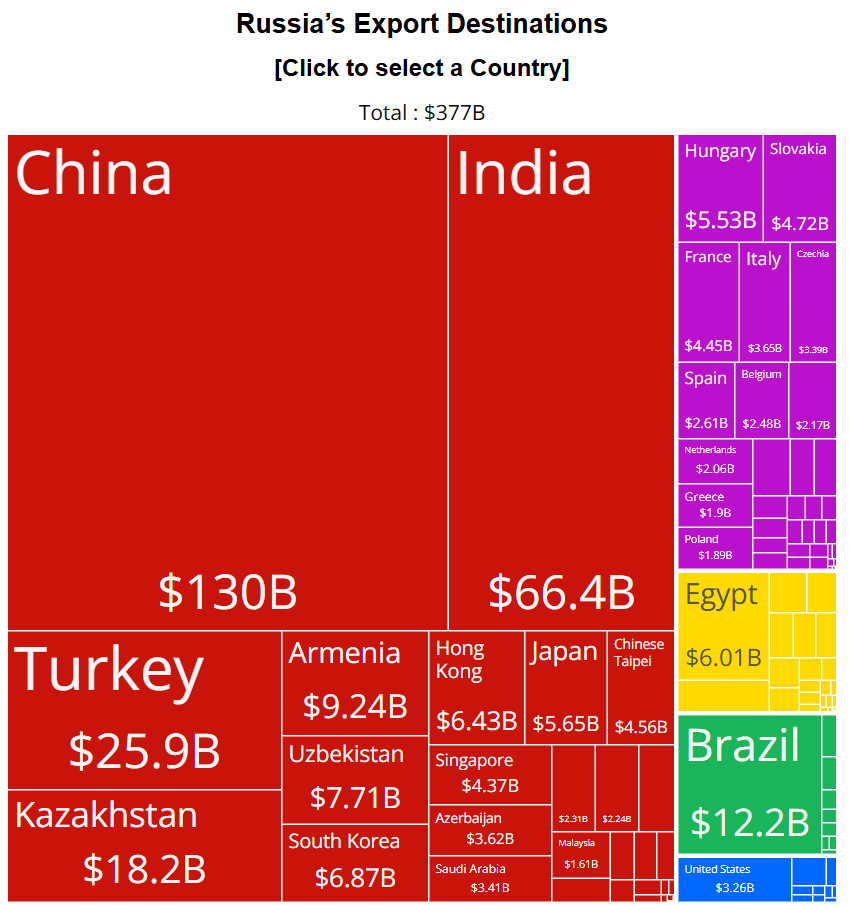
Turkey presents a more complicated case. It belongs to NATO, yet its relationship with Russia combines cooperation and competition across the Black Sea, Syria, the Caucasus, and energy markets. Ankara supports Ukrainian sovereignty and has supplied some military equipment to Ukraine while continuing energy trade, tourism, and diplomatic contact with Moscow. Precisely because Turkey maintains relationships with opposing parties, it has played a role in certain communication and negotiation efforts during the war. For Russia, a NATO country willing to preserve selected commercial and diplomatic ties offers something neither China nor India can provide.
Closer to home, Russia remains deeply embedded in Central Asian trade and transport networks. Kazakhstan, Uzbekistan, and other countries retain connections with Russia in energy, railways, labor migration, and finance, while expanding economic relationships with China, Europe, Turkey, and the Gulf states. These governments generally want to avoid exclusive alignment in great-power competition. Moscow retains influence rooted in geography, history, and existing infrastructure, but must adjust to the growing independence of Central Asian states. Preserving mutually beneficial economic ties can reduce Russia’s isolation; insisting on exclusive political influence risks encouraging its neighbors to diversify even faster.
Putin’s room for maneuver comes from maintaining relationships that serve different purposes: Chinese factories, Indian oil buyers, Turkish diplomacy, Central Asian transport networks, and potentially Western finance and technology. No single partner can provide everything Russia needs. Maintaining a broad network gives Moscow more opportunities to negotiate and reduces the leverage any individual country can exercise over it. That is a more plausible foundation for Russian strategic autonomy than simply changing sides in the competition between China and America.
Can a New U.S.–Russia Relationship Change Russia’s Long-Term Economic Structure?
Russia’s foreign policy ambitions have another dimension that diplomatic headlines often obscure: economic modernization. International commentary tends to treat Russia as a military power, an energy exporter, or a nuclear-armed state. But Russia must also confront long-term problems involving productivity, investment, industrial competitiveness, and demographics. These challenges will remain whether Putin improves relations with Washington or continues confronting the West. The success or failure of his diplomacy will, however, affect the resources and technology available to address them.
Russia inherited substantial industrial capabilities in aerospace, nuclear technology, basic scientific research, energy extraction, and defense manufacturing. Yet many of its civilian industries remain far less competitive internationally than those of China, America, Germany, Japan, and South Korea. Russia has struggled to turn scientific and engineering strength into internationally competitive commercial industries. Its domestic market is relatively limited, technology commercialization is uneven, and energy revenues have often offered easier returns than the difficult work of building export-oriented manufacturing businesses. Since 2022, sanctions and import-substitution policies have stimulated production in selected sectors, but Russian factories may succeed in replacing foreign equipment while paying higher costs and accepting slower technological upgrading.
Russia’s manufacturing share of GDP reveals how persistent these problems have been. According to the World Bank’s manufacturing value-added indicator, manufacturing accounted for approximately 15.7% of Russian GDP in 2005, falling to around 11.1% by 2013. The share subsequently recovered but remained broadly within a 12–14% range for much of the following period. The latest series puts it at approximately 13.7% in 2025, up from 13.3% in 2024 but still below its level two decades earlier. The ratio also moves with energy prices, exchange rates, and growth in other sectors, so it should not be mistaken for a direct measure of technological sophistication. Even so, the longer-term picture is revealing: Russia has retained considerable scientific and engineering capabilities without building a civilian manufacturing system comparable in scale or international competitiveness to China’s.
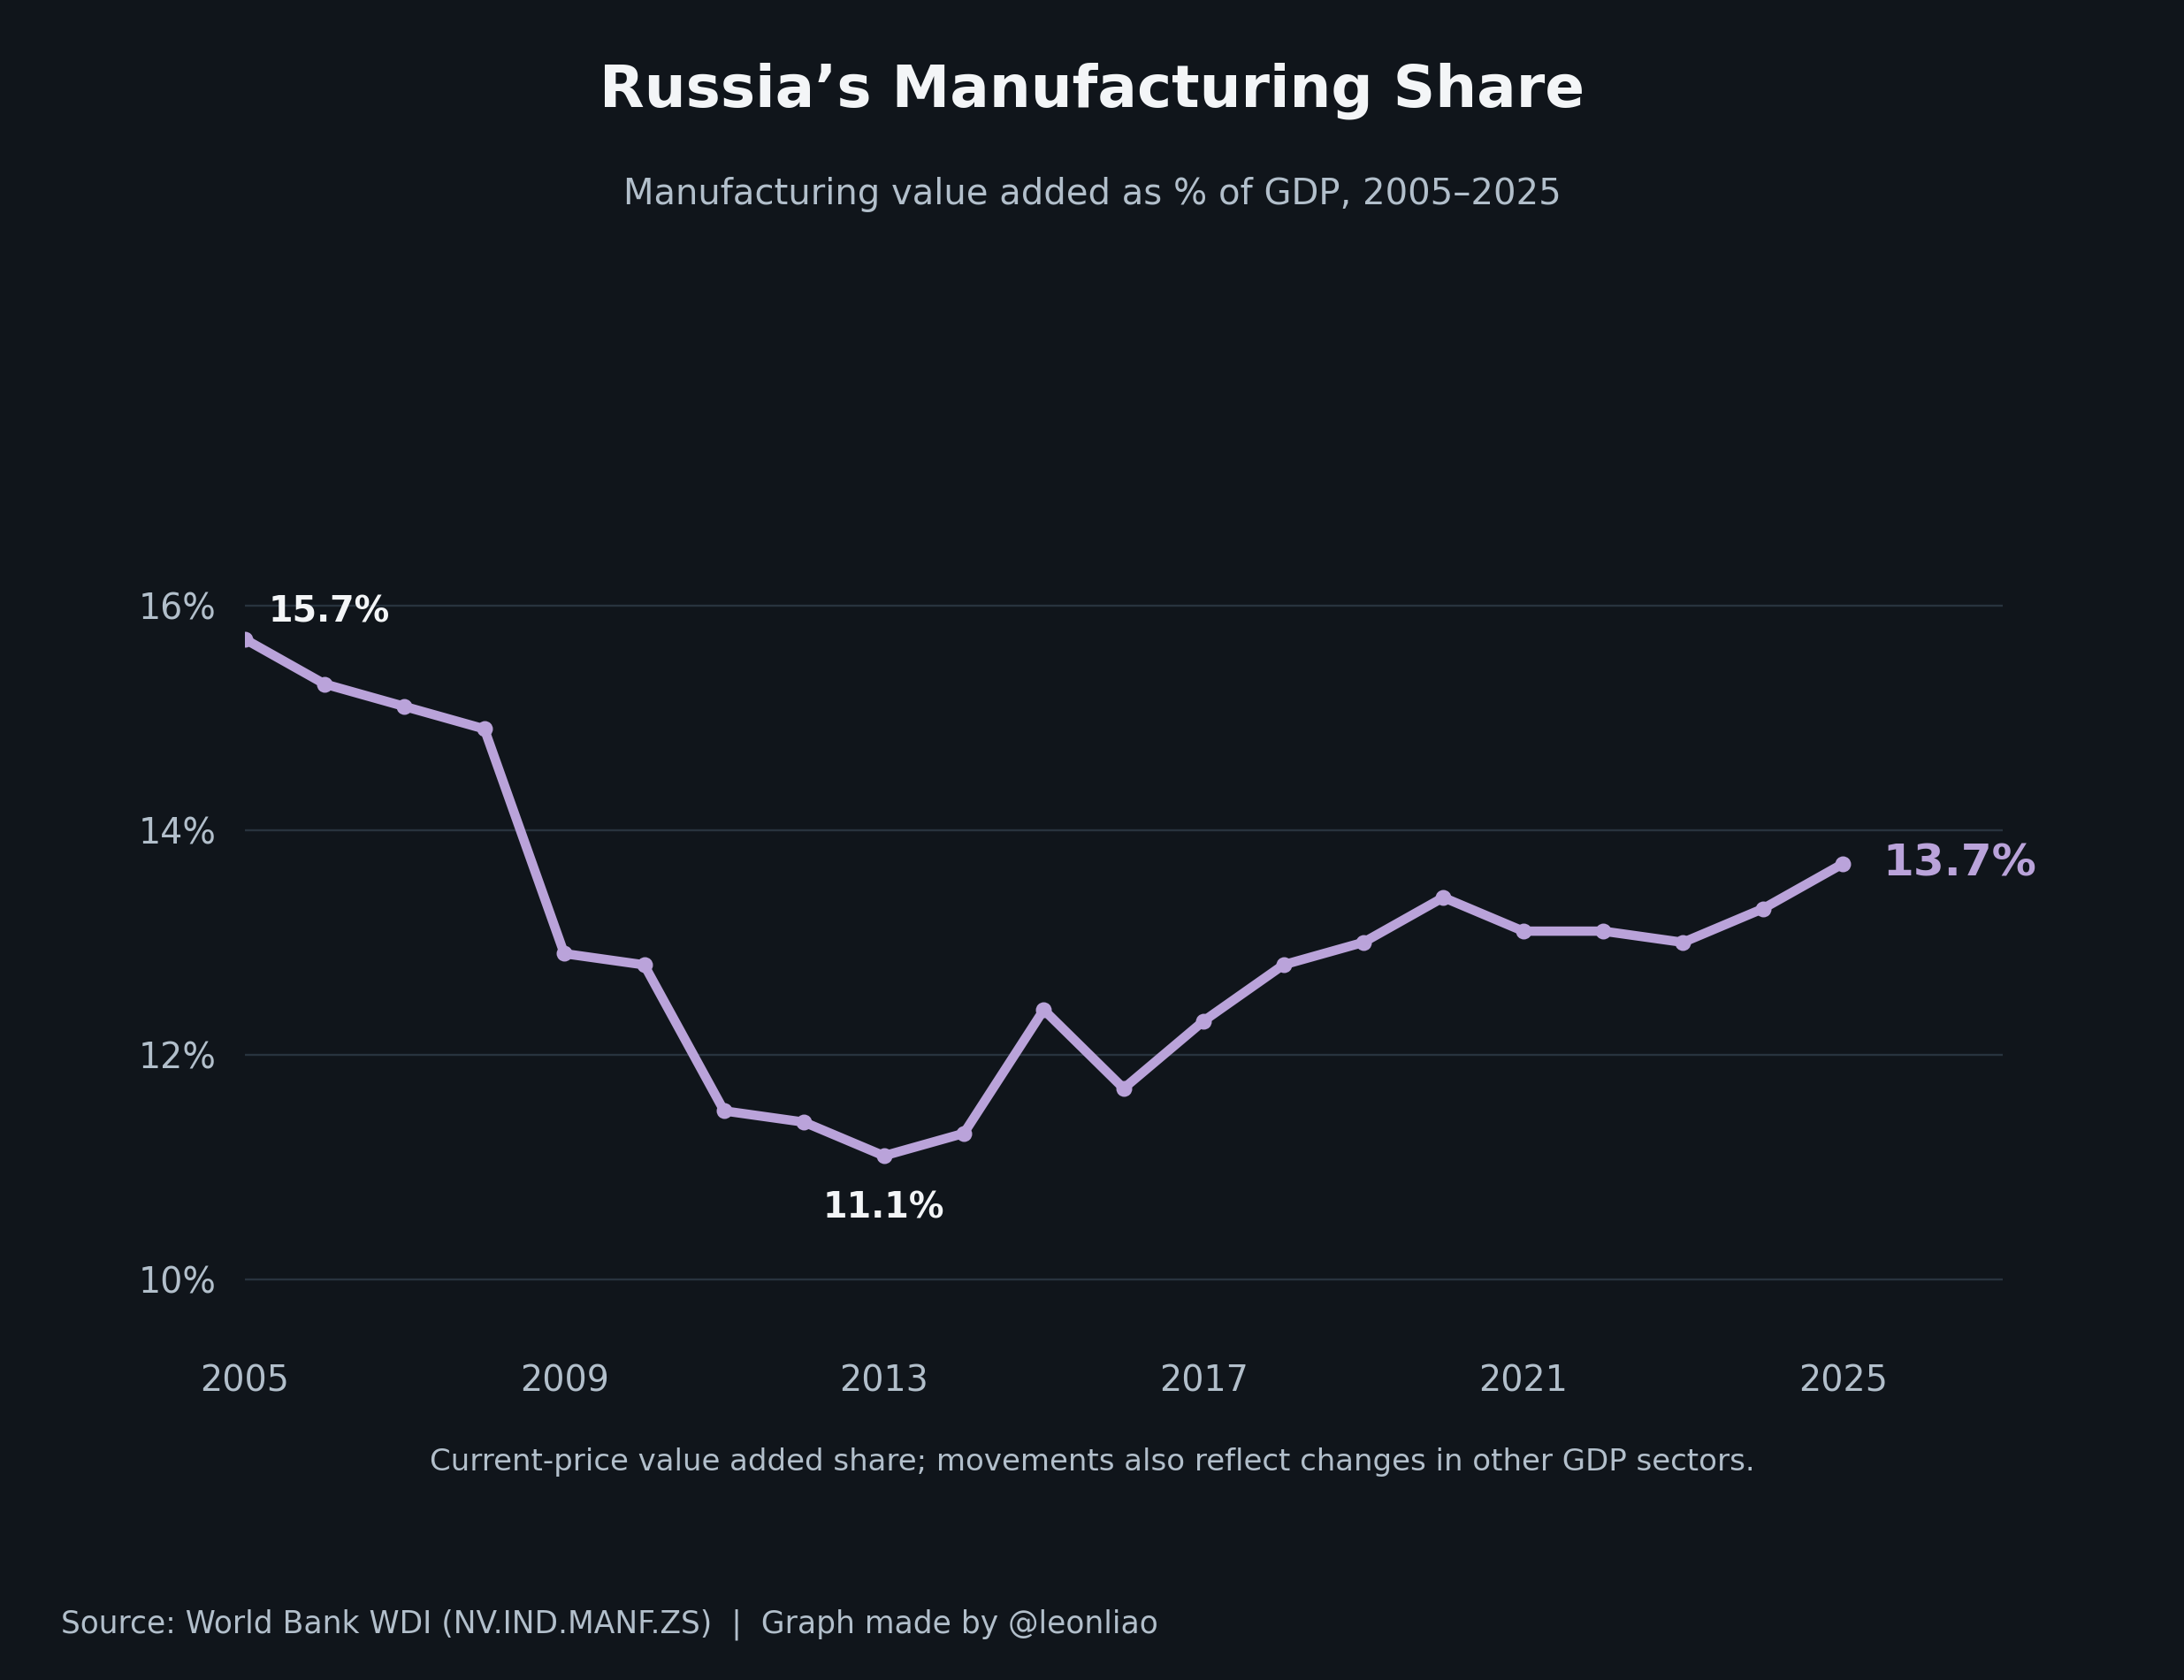
The war economy has stimulated production in parts of Russian manufacturing since 2022, particularly defense industries, metalworking, transport equipment, and selected import-substitution sectors. But military orders and civilian competitiveness follow different economic rules. Defense procurement can expand output and employment through government spending without subjecting producers to the same pressure over prices, product quality, technological improvement, and international competition. If Russia wants to reduce its dependence on Chinese manufactured goods, it needs more than larger defense factories or a protected domestic market. It needs civilian manufacturers capable of competing abroad. Diplomacy can give Putin more suppliers and customers. Only higher productivity in Russian industry can make those alternatives a durable source of independence.
Energy revenues can finance the state, infrastructure, and industrial investment, but they do not automatically produce an efficient manufacturing economy. The contrast with China is instructive. Since 2000, China has used international trade, foreign investment, technological learning, and domestic competition to build and upgrade an enormous industrial base. Russia has enjoyed substantial energy export earnings and possesses strong scientific and engineering capabilities, yet has struggled to translate those advantages into comparable commercial manufacturing strength. Today’s Sino-Russian trade reflects two decades of diverging industrial development: China built a sophisticated manufacturing system, while Russia continued to derive much of its export strength from energy and raw materials.
Better relations with America and Europe could help Russia regain access to technologies and financing, but the country would still need to improve its domestic investment environment, strengthen non-energy industries, and rebalance resources between defense and civilian production. Western companies returning to Russia would provide additional competition and technical options, not a substitute for Russian industrial reform. Conversely, if rapprochement with Washington produces only diplomatic meetings and narrow sanctions relief while broader restrictions remain, Russia will continue relying heavily on Chinese machinery, equipment, and intermediate goods. Its existing trade structure would change little.
I think this is Putin’s most important long-term economic test. Russia can use military power to sustain its great-power position, but it needs productivity and industrial competitiveness to lower the cost of maintaining that position. China has built a formidable manufacturing system. America combines deep capital markets, technological innovation, and military strength. Russia’s scientific, military, and resource capabilities remain substantial, but lasting strategic independence will require internationally competitive civilian industries alongside its energy and defense sectors.
Putin’s Preferred Outcome: Better Relations with America, China, and Europe
Putin’s preferred outcome would give Russia workable relations with all the major powers rather than permanent confrontation with the West or growing dependence on China. Moscow could continue selling energy to Beijing, expand exports to India and other markets, recover selected commercial and technological links with Europe, and negotiate directly with Washington over nuclear arms control, European security, and other major issues. Such an environment would give Russia more potential customers, suppliers, financiers, and diplomatic partners. The Kremlin would be better placed to negotiate with each precisely because it had alternatives elsewhere.
Trump’s reverse-Nixon strategy seeks to weaken China’s partnership with Russia. Putin’s goal is to strengthen Russia’s bargaining position with both countries. The two objectives may overlap in specific diplomatic negotiations, but they lead in different directions. For Trump, China occupies the center of America’s global strategic competition. For Putin, China remains a crucial market and industrial partner whose value has increased during confrontation with the West. The Kremlin has little economic incentive to sacrifice that relationship merely to demonstrate political alignment with Washington.
A U.S.–Russia rapprochement could also benefit China. A settlement in Ukraine accepted by the relevant parties, followed by a gradual easing of some trade and financial restrictions, could give Russia access to a wider range of buyers and suppliers. Chinese companies might lose some of the advantages they currently enjoy as substitute suppliers, but they could also face fewer sanctions risks and more predictable payment and logistics arrangements. Regional energy infrastructure and cross-border trade might become more stable. The commercial foundations of Sino-Russian cooperation would remain: China still needs energy and raw materials, while Russia would still benefit from Chinese markets and manufacturing.
The more difficult scenario would emerge if Washington made Russian participation in an anti-China strategy a condition of improved relations. Moscow would then have to weigh the potential benefits of sanctions relief against the cost of restricting energy supplies to China, weakening diplomatic coordination with Beijing, or limiting other forms of cooperation. America can offer diplomatic recognition, financial concessions, and access to certain technologies, but it cannot quickly replace China as a major buyer of Russian energy or supplier of manufactured goods. Damaging relations with Beijing could weaken the economic foundation that allows Russia to negotiate with Washington in the first place.
Rapprochement with Washington would expand Putin’s options. Joining Washington’s campaign against Beijing would narrow them. For a leader who places strategic autonomy at the center of Russia’s national identity, that distinction is fundamental. Moscow wants relief from the costs of confrontation with the West while preserving the markets and partnerships that have helped it withstand those costs.
Conclusion: Putin Wants Strategic Autonomy, Not a New Bloc
Can Trump pull Russia away from China? In the previous essay, I argued that the attempt faces constraints arising from economic complementarity, Russia’s own foreign policy ambitions, and the realities of European security. Looking at the question from Moscow produces a more complete answer. Putin wants both China and America to regard Russia as important, while preserving the freedom to deal with each on his own terms. His interest in Washington reflects a desire to expand Russia’s choices, rather than a clear intention to exchange its partnership with Beijing for a new alignment with America.
China supplies essential elements of Russia’s economic resilience. Bilateral trade still amounted to approximately $228.1 billion in 2025, and China accounted for around 36% of Russia’s merchandise imports. From machinery and automobiles to industrial components, from oil purchases to natural gas pipelines, China has become deeply embedded in Russia’s external economic relationships. These connections have strong commercial foundations. As long as broad Western sanctions remain in place, Russia has limited alternatives to Chinese industry and demand on a comparable scale.
America possesses different sources of influence: European security negotiations, nuclear strategic relations, international finance, and restrictions on critical technologies. Better relations with Washington could materially improve Russia’s external environment. Yet the gains depend on the terms of any settlement in Ukraine, European policy, sanctions legislation, and the willingness of private investors to return. Washington can help reopen some doors, but it cannot independently decide when every door will reopen.
Russia’s economic structure defines the limits of its diplomatic ambitions. In 2025, energy products accounted for more than half its merchandise exports, military spending reached approximately 7.5% of GDP, and the federal fiscal deficit amounted to 2.6% of GDP. Strategic autonomy becomes expensive when export earnings depend heavily on commodities, factories depend on foreign suppliers, and the state devotes such a large share of its resources to defense. Russia retains substantial military and resource capabilities, but sustaining great-power status under those conditions places a persistent burden on its wider economy.
Putin wants a Russia capable of trading and negotiating simultaneously with China, America, Europe, India, and other major economies. Chinese demand helps sustain Russian export earnings. American influence over security and finance makes engagement with Washington valuable. Europe’s industrial and technological capabilities remain relevant to Russia’s modernization, while India, Turkey, and Central Asia provide additional markets and diplomatic opportunities. Moscow wants to combine these relationships rather than become permanently dependent on any one of them. But diplomatic flexibility alone cannot compensate for weak civilian industrial competitiveness or the long-term costs of confrontation.
Putin wants to restore Russia’s freedom of choice. The strength of Russia’s economy will determine how much freedom he actually has.
That leads to a more interesting question for the third essay in this series.
If Russia wants to improve relations with both America and China, how should Beijing respond? Does China need Russia to remain in prolonged confrontation with the West to preserve its own strategic advantages? Or might a Russia that gradually normalizes relations with Europe while maintaining close cooperation with China better serve Beijing’s long-term interests?
The answers will help determine the next phase of the U.S.–China–Russia strategic triangle.
Che cosa vuole veramente Putin dagli Stati Uniti e dalla Cina?
Leon Liao
Introduzione: Di cosa ha realmente bisogno Putin?
Nel 2025, Gazprom ha consegnato 38,8 miliardi di metri cubi di gas naturale alla Cina attraverso il gasdotto Power of Siberia, superando per la prima volta le consegne effettuate tramite gasdotto ai suoi mercati europei d’oltremare. Solo sei anni prima, il gasdotto che collega la Siberia orientale con la Cina nord-orientale era entrato in funzione. Da allora, la guerra in Ucraina, il disimpegno dell’Europa dall’energia russa e le sanzioni occidentali hanno trasformato la geografia del settore del gas russo. Le infrastrutture, un tempo celebrate come simbolo della cooperazione sino-russa a lungo termine, sono diventate essenziali per gli sforzi di Mosca volti a sostituire i clienti europei persi.
Eppure Putin ha continuato a cercare un impegno politico con gli Stati Uniti. Washington controlla ancora elementi che Pechino non può offrire: l’influenza decisiva dell’America all’interno della NATO, il suo ruolo fondamentale nell’armamento dell’Ucraina, componenti cruciali del sistema finanziario basato sul dollaro e la capacità di allentare alcune restrizioni sulla tecnologia e sugli investimenti occidentali. Gli Stati Uniti occupano inoltre una posizione strategica che la Cina non può facilmente sostituire. Rimangono il Paese con cui la Russia deve negoziare sulle questioni più importanti della deterrenza nucleare, della sicurezza europea e dell’equilibrio militare tra Mosca e l’Occidente.
La crescente dipendenza di Mosca dalla Cina ha reso più attraente un rinnovato impegno con Washington, anche se tale dipendenza rende più difficile contemplare un’eventuale rottura strategica con Pechino. La Cina fornisce alla Russia gran parte di ciò di cui ha bisogno per mantenere attivi il commercio e l’industria. Gli Stati Uniti detengono importanti leve sulle restrizioni finanziarie e di sicurezza a cui è soggetta l’economia russa. Pertanto, un miglioramento delle relazioni tra Stati Uniti e Russia e una continua cooperazione sino-russa possono coesistere.
Ciò che conta è cosa Putin spera di ottenere da ciascuna relazione, quanto è disposto a cedere e fino a che punto la struttura economica della Russia gli consente di perseguire una strategia indipendente.
Nel precedente saggio, “Trump può allontanare la Russia dalla Cina?” , ho esaminato la logica politica e i limiti della strategia “inversa a Nixon” proposta da Trump. Il punto di vista di Mosca appare piuttosto diverso. Prima di considerare cosa Trump potrebbe offrire a Putin, dobbiamo capire cosa vuole la Russia. Quale soluzione di sicurezza cerca Mosca in Europa? Quali mercati e tecnologie occidentali spera di riconquistare? Perché la Russia ha sempre più bisogno della Cina, pur resistendo alla prospettiva di diventarne un partner subordinato? E un Paese che ha a lungo fatto affidamento sull’energia, sull’industria della difesa e sulle esportazioni di materie prime per mantenere il suo status di grande potenza può costruire una base economica più indipendente?
Le ambizioni di Putin si riducono a tre elementi: una voce autorevole nella sicurezza europea, il mantenimento del riconoscimento come potenza globale e un numero sufficiente di alternative economiche e diplomatiche per evitare la dipendenza da Washington o Pechino. Questi obiettivi si rafforzano a vicenda in alcuni ambiti e si scontrano in altri. Le contraddizioni contribuiscono a spiegare sia le opportunità che Putin intravede nel trattare con Trump, sia i limiti di ciò che un eventuale riavvicinamento tra Stati Uniti e Russia può realizzare.
La Russia sta cercando territorio, sicurezza o il riconoscimento di grande potenza?
Per comprendere la strategia di Putin, dobbiamo prima capire come Russia e Occidente abbiano interpretato diversamente la fine della Guerra Fredda. Per gli Stati Uniti e molti paesi europei, il crollo dell’Unione Sovietica nel 1991 ha offerto agli stati dell’Europa orientale l’opportunità di scegliere i propri sistemi politici e di sicurezza. La Polonia, gli stati baltici e altri ex paesi socialisti sono entrati a far parte della NATO attraverso decisioni prese dai rispettivi governi. Mosca ha visto un’altra conseguenza del crollo sovietico: la Russia ha perso la profondità strategica che controllava in precedenza, mentre l’espansione verso est della NATO ha portato un’alleanza militare occidentale progressivamente più vicina al territorio russo. Al centro della disputa c’è una questione che nessuna delle due parti ha risolto: chi decide il futuro della sicurezza dei paesi tra Russia e Occidente?
L’Ucraina è il paese in cui questo conflitto ha raggiunto la sua massima intensità. Possiede importanti porti sul Mar Nero, una solida base industriale, collegamenti di trasporto tra l’Europa orientale e l’interno della Russia, e un lungo confine terrestre con la Russia. Mosca ha cercato di limitare l’integrazione dell’Ucraina nelle istituzioni militari occidentali e ha ripetutamente richiesto nuovi accordi di sicurezza a Washington e alla NATO. L’Ucraina insiste sulla propria sovranità, sicurezza e diritto di scegliere le proprie alleanze. L’annessione della Crimea da parte della Russia nel 2014 e la successiva invasione su vasta scala nel 2022 hanno trasformato rivendicazioni di sicurezza contrastanti in una guerra di vasta portata, accelerando il riarmo europeo e contribuendo all’adesione di Finlandia e Svezia alla NATO.
Gli obiettivi di Putin vanno oltre il territorio e l’adesione dell’Ucraina alla NATO. Mosca aspira a qualcosa di più significativo: un ruolo riconosciuto nell’ordine di sicurezza europeo. Il controllo territoriale garantisce profondità militare, mentre l’assetto militare dell’Ucraina influenza la sicurezza del sud-ovest della Russia. Tuttavia, la soluzione politica auspicata da Mosca consoliderebbe anche la sua posizione di potenza le cui opinioni non possono essere ignorate quando si definiscono gli assetti di sicurezza europei. Secondo la visione del Cremlino, una grande potenza ha il diritto di influenzare il contesto di sicurezza che la circonda. Gli Stati Uniti e i governi europei respingono l’idea che la Russia debba esercitare tale autorità a scapito della sovranità degli stati confinanti.
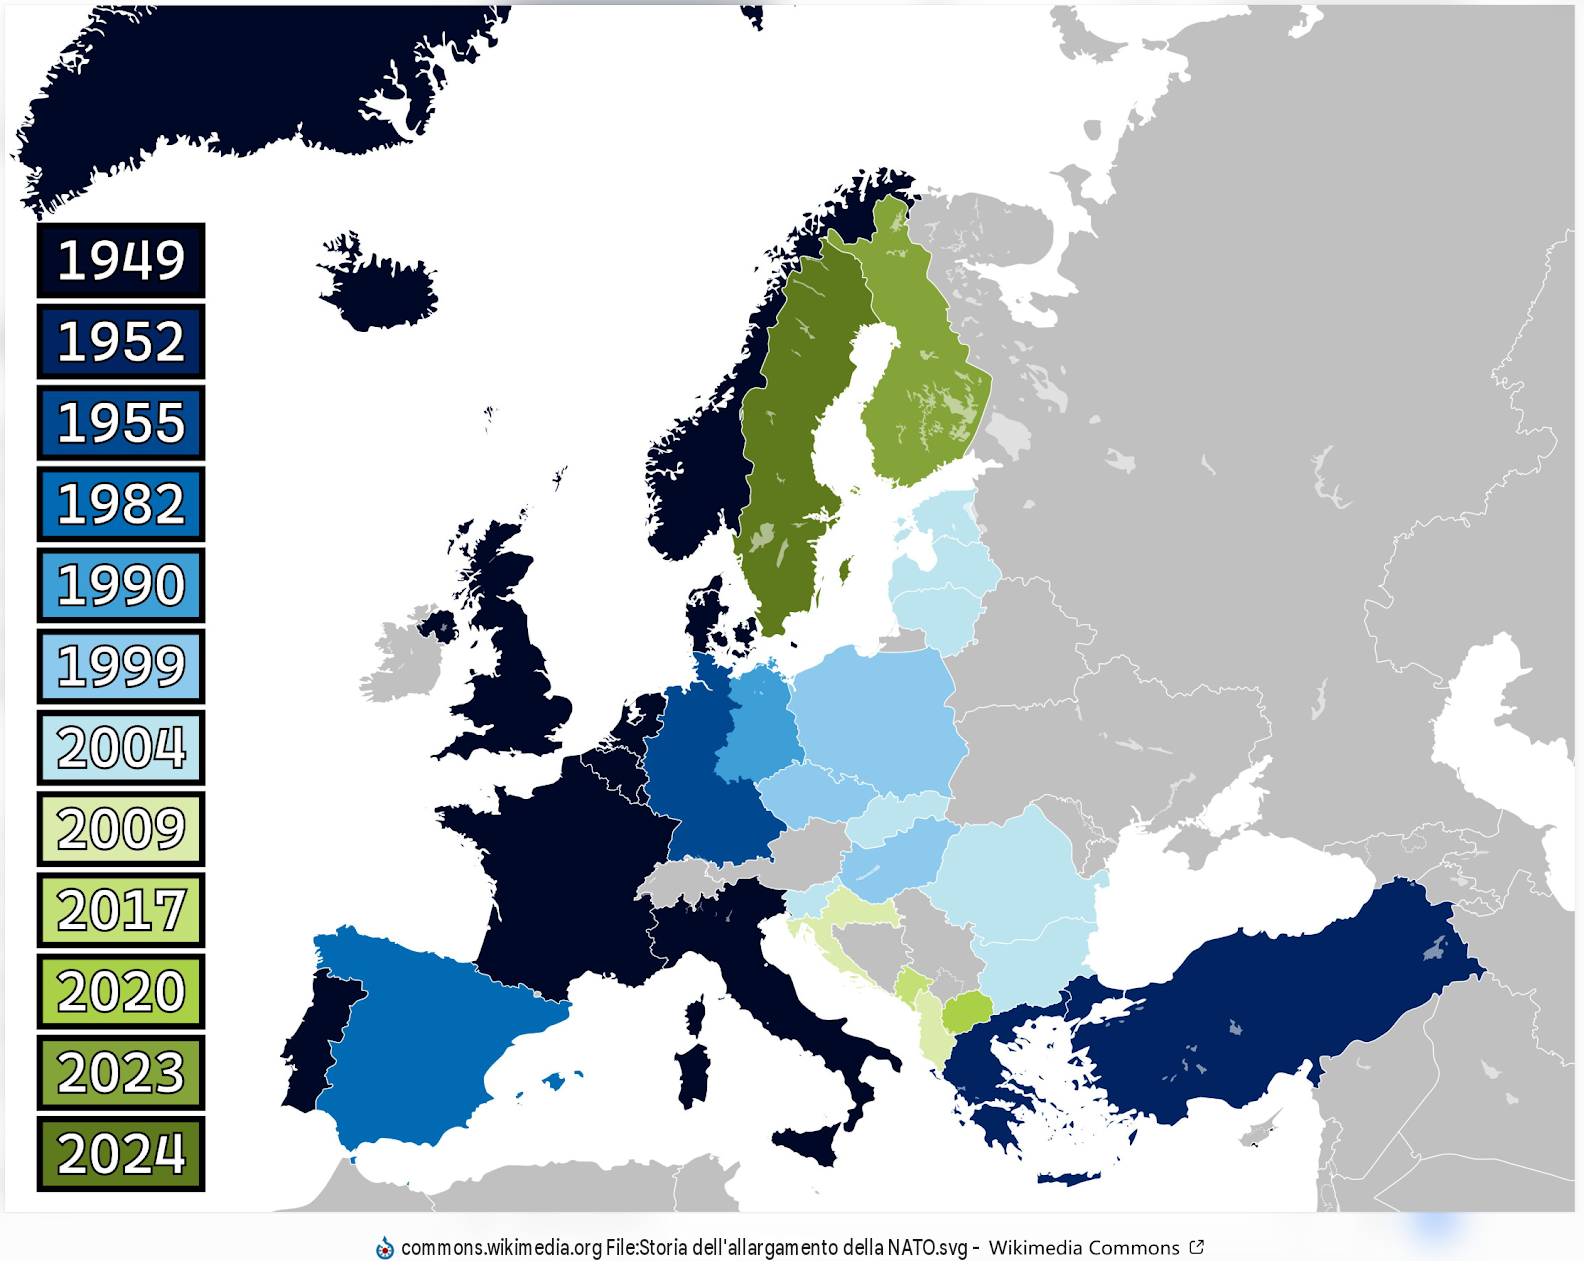
Allargamento della NATO in Europa, 1949-2024. I successivi cicli di allargamento della NATO hanno rimodellato la geografia della sicurezza europea, avvicinando l’alleanza alla Russia e rispecchiando al contempo le scelte di sicurezza degli stati dell’Europa centrale e orientale.
Putin continua quindi a considerare i negoziati diretti con Washington come fondamentali per qualsiasi soluzione in materia di sicurezza europea. L’Unione Europea ha un peso economico enorme e l’Ucraina subisce le conseguenze immediate della guerra, ma Mosca continua a considerare gli Stati Uniti la principale potenza esterna che plasma l’equilibrio militare europeo. La leadership americana all’interno della NATO, tuttavia, conferisce a Washington influenza, ma non un’autorità illimitata. La guerra ha modificato le spese per la difesa, la politica energetica e la percezione della Russia in Europa. Anche se Trump dovesse raggiungere un’intesa con Putin, la sua attuazione dipenderà dall’accettazione dei termini da parte dell’Ucraina e dalla volontà dei governi europei di adeguare le proprie politiche in materia di sicurezza e sanzioni.
La Russia ha anche scoperto che le conquiste militari non producono automaticamente una soluzione politica duratura. Il controllo di territori contesi può offrire vantaggi geografici, ma un rapporto persistentemente ostile con l’Europa comporta costi elevati in termini di spese per la difesa, restrizioni commerciali e perdite di investimenti. Se Putin sia disposto a scendere a compromessi è un’altra questione. Ciò a cui non può sottrarsi è il costo di un confronto prolungato con l’Europa anche dopo la fine dei combattimenti. Il territorio può essere conquistato con la forza militare. Una posizione stabile nell’ordine di sicurezza europeo richiede in ultima analisi un assetto politico che gli altri Stati siano disposti ad accettare.
L’identità della civiltà della Russia: perché Putin rifiuta la subordinazione a un’altra potenza.
Il 31 marzo 2023, la Russia ha approvato un nuovo Concetto di Politica Estera della Federazione Russa . Il documento descrive la Russia come una “civiltà-stato” distintiva e una grande potenza eurasiatica e del Pacifico. Presenta la storia millenaria della Russia come fondamento della sua identità internazionale, la sua cultura tradizionale, i legami storici con l’Europa e l’Eurasia e la coesistenza tra diverse nazionalità, religioni e comunità linguistiche.
Alcuni conservatori americani vedono la Russia come parte di un più ampio Occidente cristiano, un partner naturale contro la globalizzazione liberale o la crescente potenza della Cina. La visione che Mosca ha di se stessa è considerevolmente più complessa. La Russia enfatizza le tradizioni cristiane ortodosse, ma anche la sua sovranità, il suo carattere multietnico e una distinta identità eurasiatica. Riconosce profondi legami storici con l’Europa, pur rifiutando l’idea che la sua identità nazionale debba essere assorbita da un ordine politico incentrato su Washington e sull’Europa occidentale. La Russia immaginata da parte della destra americana e la Russia che Putin afferma di rappresentare condividono alcuni valori culturali, ma sono ben lungi dall’essere progetti politici identici.
La geografia rafforza la visione di Mosca. La Russia si estende tra Europa e Asia, con interessi strategici che vanno dal Mar Baltico e dal Mar Nero, attraverso il Caucaso e l’Asia centrale, fino all’Estremo Oriente e all’Artico. Deve mantenere la coesione politica all’interno di una federazione multinazionale, gestendo al contempo le relazioni con Cina, Giappone, India, Turchia, Iran e altre potenze regionali. La Russia vuole trattare con l’Europa, la Cina e il resto dell’Asia alle proprie condizioni. La sua pretesa di essere una grande potenza si fonda in parte proprio sulla libertà di fare ciò.
Questa ambizione ha mostrato una notevole continuità sin dal crollo dell’Unione Sovietica. Negli anni ’90, la Russia ha tentato di integrarsi nell’ordine politico ed economico guidato dall’Occidente, ma si è opposta sempre più all’allargamento della NATO, agli interventi militari americani e a ciò che Mosca considerava un’ingerenza occidentale negli affari interni russi. Dopo l’ascesa al potere di Putin, l’aumento delle entrate energetiche ha migliorato le finanze e i conti esteri della Russia, aiutando Mosca a recuperare la capacità di agire in modo indipendente in Europa, Medio Oriente e Asia centrale. La Russia desiderava accedere ai mercati e alla tecnologia occidentali, esigendo al contempo il riconoscimento dei propri interessi di sicurezza. Questa ambizione era già evidente all’inizio degli anni 2000; la guerra in Ucraina l’ha portata al suo più violento scontro con l’Occidente.
Credo che questa concezione dell’identità russa sia tra gli ostacoli più sottovalutati al tentativo di Trump di allontanare Mosca da Pechino. Il conservatorismo religioso e il sentimento nazionalista condivisi possono creare una certa simpatia politica tra alcuni conservatori americani e le élite russe, ma Putin valuta le relazioni con Washington e Pechino principalmente in base agli interessi dello Stato russo. L’ammirazione per la cultura russa tra la destra americana offre a Mosca ben poche ragioni per accettare un accordo in cui Washington determini la sua politica nei confronti della Cina. Putin ha ben pochi motivi per barattare una forma di dipendenza strategica con un’altra, soprattutto quando sarebbero gli Stati Uniti a dettare le condizioni.
Cosa offre concretamente la Cina alla Russia? Partiamo dal commercio.
I cambiamenti più profondi nelle relazioni sino-russe si sono verificati in ambito economico. Nel 2005, gli scambi bilaterali di merci ammontavano a circa 29,1 miliardi di dollari. Nel 2014, avevano raggiunto quasi 95,3 miliardi di dollari. Nel 2024, hanno toccato il record di circa 244,8 miliardi di dollari, prima di scendere a circa 228,1 miliardi di dollari nel 2025. Secondo i dati doganali cinesi, le esportazioni cinesi verso la Russia ammontavano a circa 103,3 miliardi di dollari nel 2025, mentre le importazioni dalla Russia si aggiravano intorno ai 124,8 miliardi di dollari. Gli scambi bilaterali sono cresciuti di quasi otto volte in due decenni. Lo sconvolgimento delle catene di approvvigionamento successivo al 2022 ha reso tale relazione molto più importante per la Russia di quanto suggerisca la sola crescita nominale.
Prima della guerra, Germania, Giappone, Corea del Sud e altre economie industrializzate erano importanti fornitori di macchinari, automobili, strumenti di precisione e tecnologie industriali per la Russia. La Russia possedeva notevoli capacità nei settori automobilistico, aerospaziale, delle macchine utensili e dell’industria pesante, ma molte imprese dipendevano da componenti importati, attrezzature specializzate, software e servizi tecnici. Dopo il 2022, le sanzioni occidentali e la partenza delle multinazionali hanno costretto le aziende russe a trovare nuovi fornitori. I produttori cinesi, con ampie capacità nei settori automobilistico, delle macchine edili, delle apparecchiature per le telecomunicazioni, dell’elettronica e dei beni intermedi industriali, erano ben posizionati per colmare le lacune.
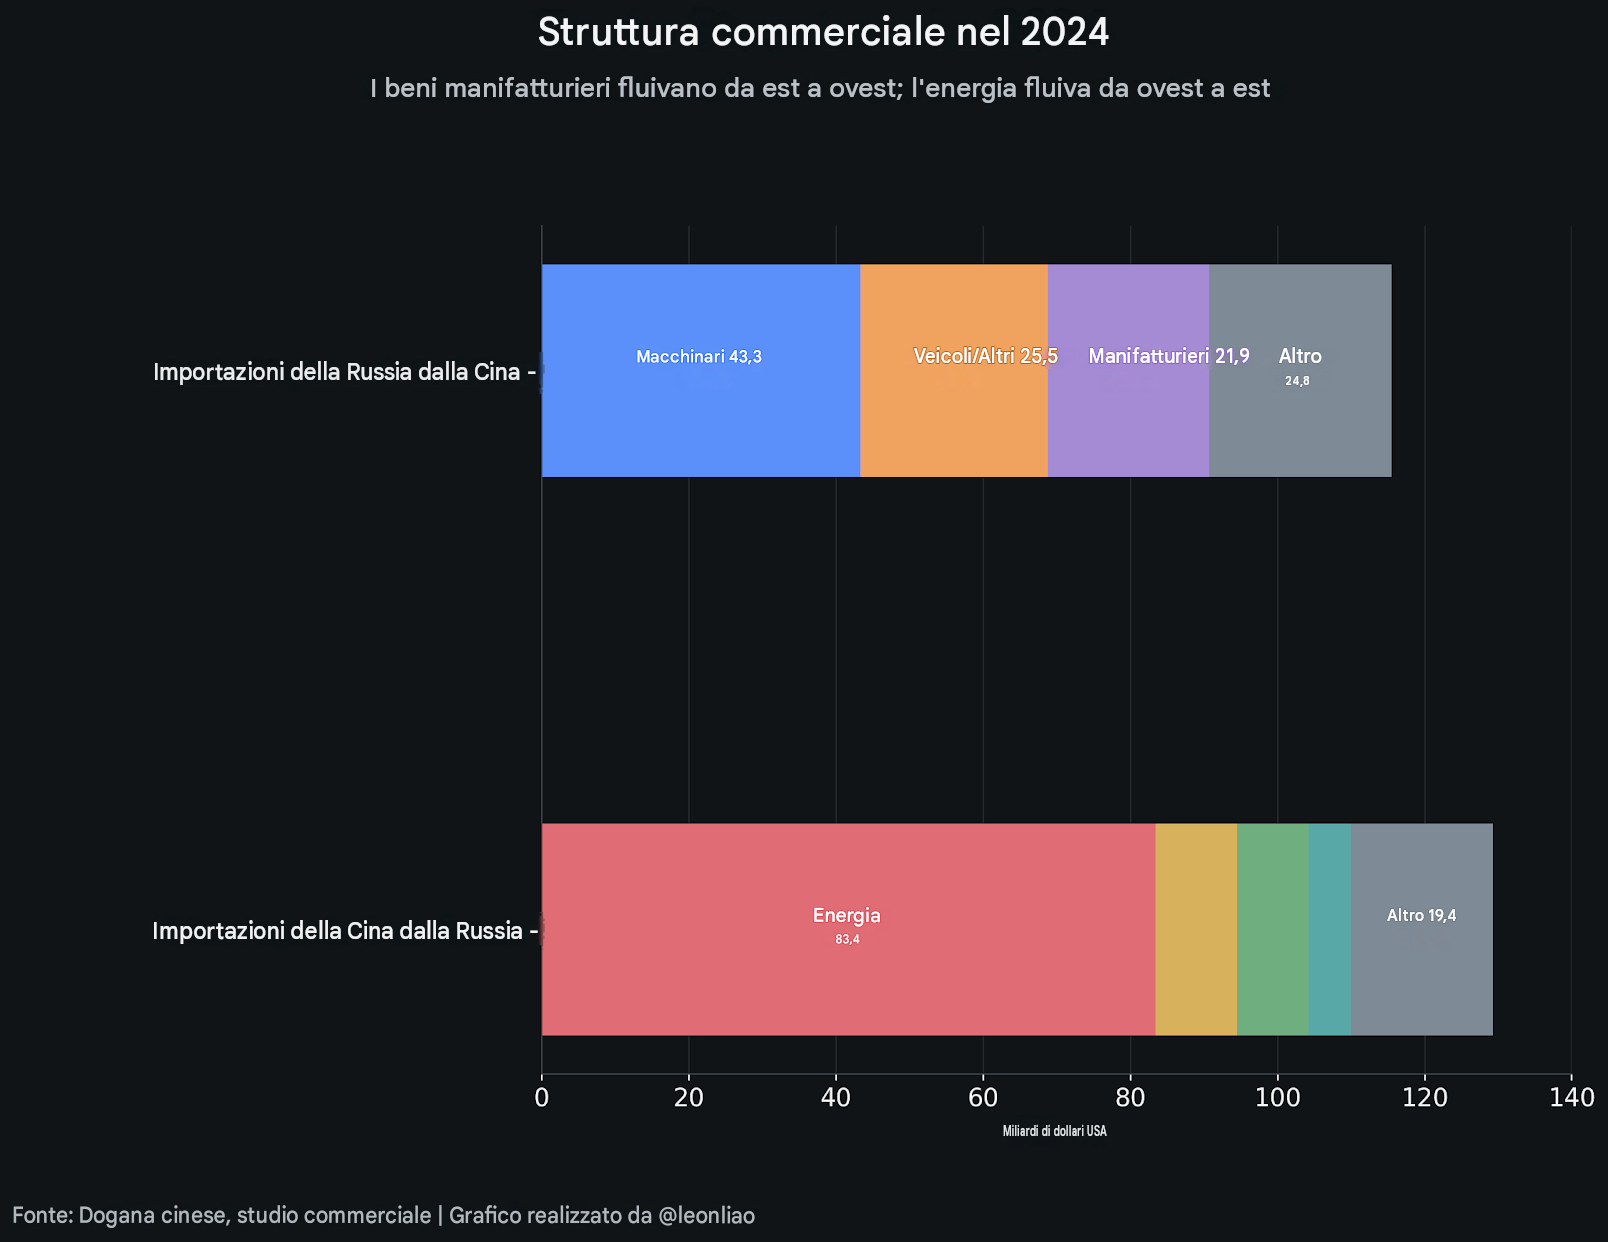
Osserviamo cosa ha attraversato il confine nel 2024. Secondo uno studio basato su statistiche commerciali, i macchinari rappresentavano circa 43,3 miliardi di dollari, ovvero il 37,5%, delle importazioni russe dalla Cina. I veicoli contribuivano per circa 25,5 miliardi di dollari, pari al 22,1%, mentre altri beni manifatturieri rappresentavano circa 21,9 miliardi di dollari, ovvero il 19%. Nella direzione opposta, i prodotti energetici rappresentavano circa 83,4 miliardi di dollari, ovvero il 64,5%, delle importazioni cinesi dalla Russia. Lo schema è chiaro: la Russia vende energia e materie prime alla Cina, mentre le fabbriche cinesi riforniscono imprese e famiglie russe con macchinari, veicoli, attrezzature e prodotti di consumo.
La sinergia tra le due economie è insolitamente forte. La Cina possiede uno dei sistemi manifatturieri più grandi al mondo e un bisogno costante di petrolio, gas naturale, carbone e materie prime industriali importate. La Russia ha abbondanti risorse naturali, una solida base di ricerca scientifica e importanti capacità nel settore della difesa e dell’industria. Tuttavia, la profondità delle sue catene di approvvigionamento manifatturiere civili, delle industrie dell’elettronica di consumo e dell’ecosistema tecnologico commerciale rimane di gran lunga inferiore a quella cinese. I ricavi energetici russi contribuiscono a finanziare i beni manifatturieri cinesi, mentre la domanda cinese fornisce un mercato enorme per le risorse russe. Pechino si assicura inoltre un altro importante fornitore in un momento in cui la sicurezza energetica e la diversificazione delle vie di approvvigionamento sono diventate sempre più importanti.
Ma il potere contrattuale è squilibrato. La Cina può acquistare petrolio, gas e materie prime dal Medio Oriente, dall’Australia, dall’Africa, dalle Americhe e da altri fornitori. La Russia, avendo perso gran parte del suo mercato europeo, ha molte meno alternative a economie industriali delle dimensioni della Cina. Questo squilibrio non impedisce una stretta cooperazione politica, ma diventa rilevante ogni volta che le due parti negoziano i prezzi dell’energia, gli investimenti in gasdotti, gli acquisti di tecnologia o i finanziamenti. La dipendenza di Mosca dalla domanda e dall’offerta cinesi influenza sempre più i termini commerciali della partnership.
Cooperazione energetica: la Russia ha bisogno della Cina, ma la Cina ha più alternative
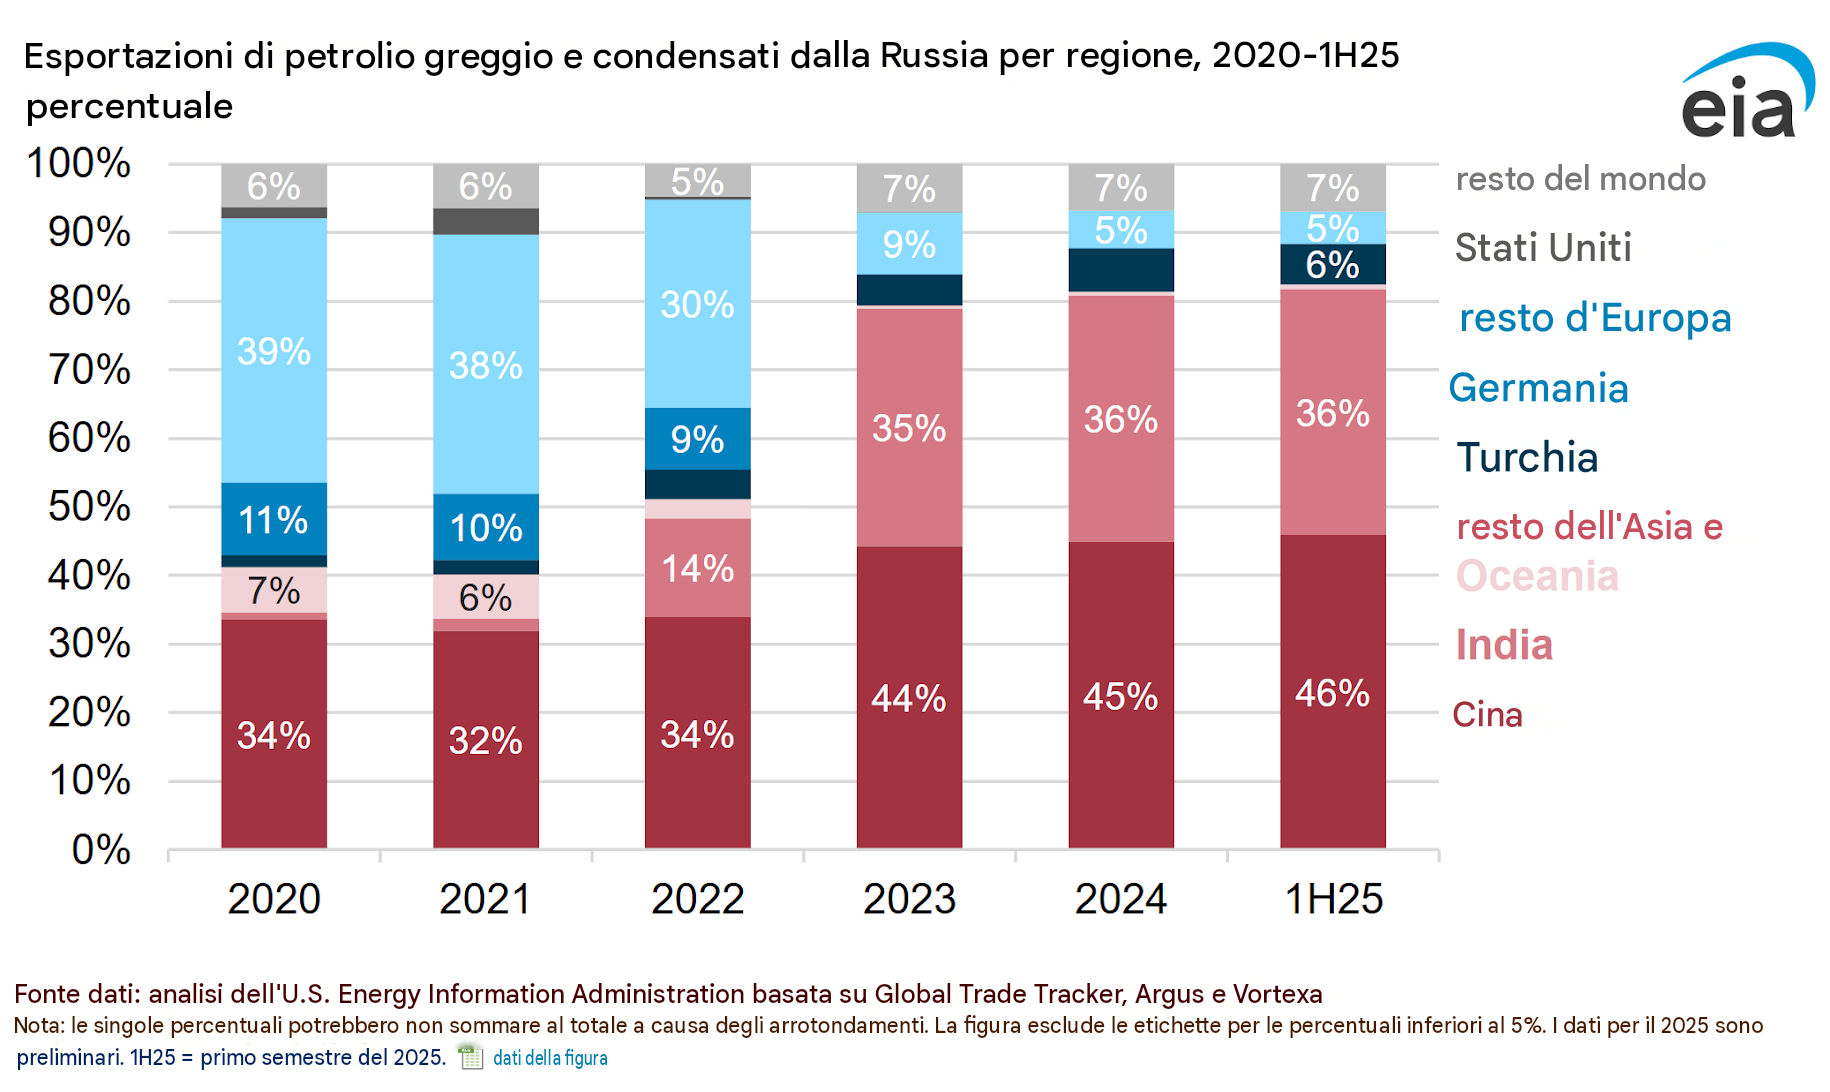
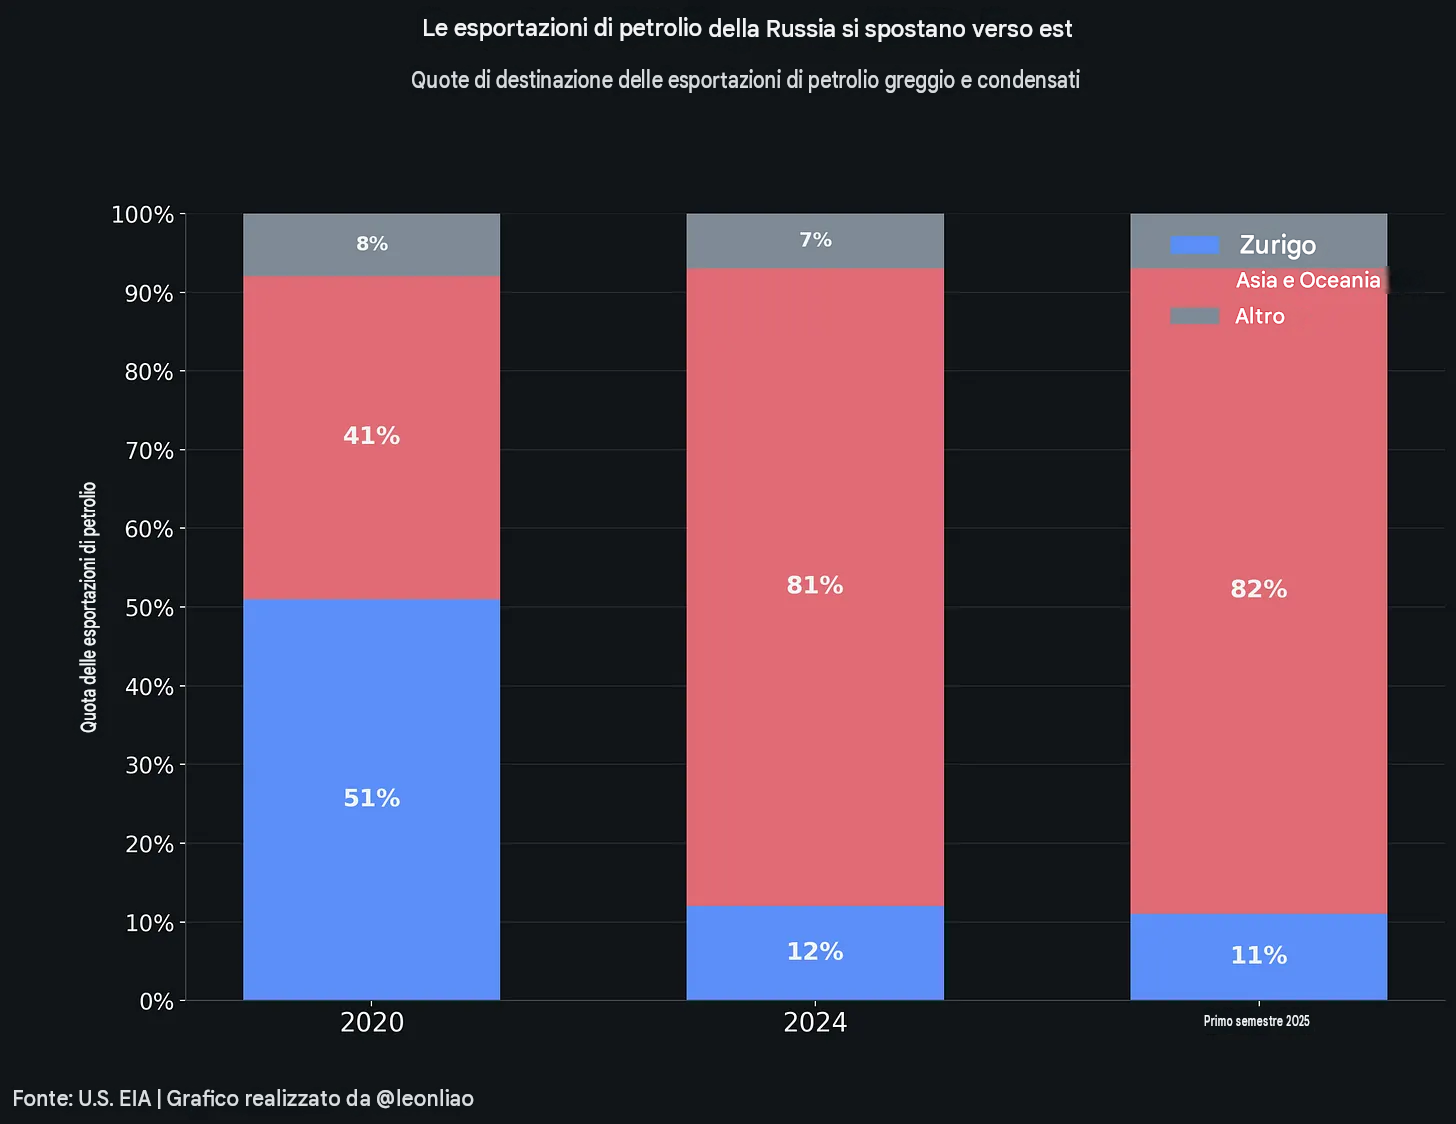
La crescente dipendenza della Russia dal mercato energetico cinese è evidente soprattutto nel cambiamento di direzione delle sue esportazioni di petrolio. Secondo l’Energy Information Administration statunitense, nel 2020 l’Europa rappresentava circa il 51% delle esportazioni russe di petrolio greggio e condensati. Entro il 2024, tale quota era scesa al 12%, per poi diminuire ulteriormente all’11% nella prima metà del 2025. La quota dell’Asia e dell’Oceania, nel frattempo, è aumentata dal 41% del 2020 all’81% del 2024. Cina e India hanno assorbito gran parte di questo cambiamento. Nel 2024, la Russia ha fornito alla Cina una media di circa 2,2 milioni di barili al giorno di petrolio greggio e condensati e all’India circa 1,7 milioni di barili al giorno. Quattro anni prima, le spedizioni verso l’India ammontavano a soli 50.000 barili al giorno circa.
La perdita dell’Europa non ha impedito alla Russia di vendere petrolio. I carichi potevano essere reindirizzati verso acquirenti asiatici attraverso nuove rotte marittime, accordi assicurativi, intermediari commerciali e meccanismi di pagamento. Ma il petrolio ha continuato a fluire a condizioni commerciali diverse. Viaggi più lunghi hanno aumentato i costi di trasporto, la modifica degli accordi assicurativi e di pagamento ha incrementato le spese di transazione e un gruppo più ristretto di grandi acquirenti ha acquisito maggiore potere contrattuale. La Russia ha trovato clienti sostitutivi, ma sostituire i clienti e ripristinare la redditività del suo precedente business europeo sono due obiettivi ben diversi.
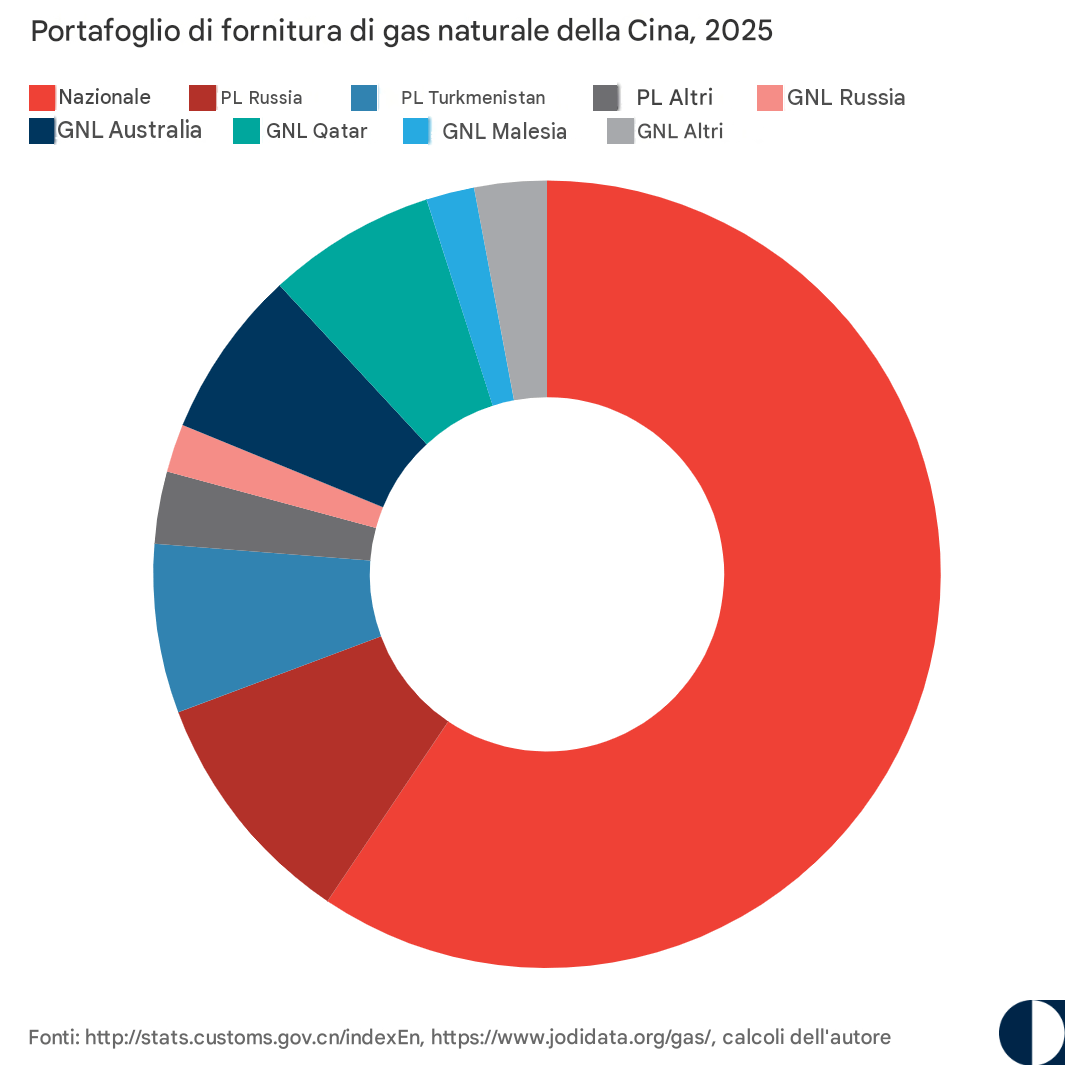
Il gas naturale rappresenta un problema ben più complesso. Il petrolio può essere caricato su petroliere e venduto in tutto il mondo. Il gasdotto, invece, dipende da infrastrutture costruite per specifici giacimenti produttivi e mercati di consumo, spesso in base a contratti che durano decenni. La Russia ha investito ingenti somme in gasdotti a servizio dell’Europa. Una volta crollata la domanda europea, questi gasdotti non potevano essere semplicemente reindirizzati verso la Cina. Il progetto Power of Siberia ha ampliato le forniture perché i suoi accordi commerciali e la sua costruzione risalgono a prima della guerra. La sua base di approvvigionamento nella Siberia orientale è inoltre distinta dai giacimenti della Siberia occidentale che storicamente rifornivano l’Europa.
L’inversione di tendenza è sorprendente. Tra il 2015 e il 2021, l’Europa è rimasta il principale mercato di trasporto del gas russo tramite gasdotto, ricevendo circa 160-200 miliardi di metri cubi all’anno. Il gasdotto Power of Siberia ha iniziato a fornire gas alla Cina solo nel dicembre 2019. Le spedizioni hanno raggiunto circa 4,1 miliardi di metri cubi nel 2020, 15,5 miliardi nel 2022, 31,1 miliardi nel 2024 e 38,8 miliardi nel 2025. Secondo Gazprom, le forniture di gas tramite gasdotto alla Cina hanno superato per la prima volta quelle ai mercati europei d’oltremare, tra cui la Turchia, nel 2025. Il confronto evidenzia quanto drasticamente sia cambiato il commercio energetico russo in pochi anni.
Eppure la Cina ha solo parzialmente rimpiazzato il mercato europeo del gas perso dalla Russia. Le crescenti forniture attraverso il gasdotto Power of Siberia provengono in gran parte dai giacimenti orientali e dalle infrastrutture sviluppate prima della guerra, mentre il tradizionale commercio europeo della Russia si basava principalmente sulle risorse della Siberia occidentale e sui gasdotti costruiti per i clienti europei. La Cina sta diventando un acquirente di gas russo sempre più importante, ma non ha ancora rimpiazzato l’Europa su scala equivalente. Mosca attribuisce quindi un’enorme importanza al Power of Siberia 2, un gasdotto proposto che potrebbe reindirizzare parte del gas della Russia occidentale verso la Cina. Pechino, tuttavia, considera il progetto come un acquirente con alternative. Aumentare la diversificazione delle proprie fonti di approvvigionamento di gas è allettante; accettare decenni di obblighi di acquisto a un prezzo favorevole alla Russia è tutt’altra questione.
Il gasdotto Power of Siberia 2 attraverserebbe la Mongolia e collegherebbe le risorse di gas della Russia occidentale con il mercato cinese. La sua capacità annua prevista è generalmente stimata in 50 miliardi di metri cubi. Per la Russia, il progetto offre un possibile sbocco per il gas che un tempo riforniva l’Europa. Per la Cina, aggiungerebbe un’ulteriore via di approvvigionamento terrestre e rafforzerebbe la sicurezza energetica in caso di interruzioni delle importazioni via mare. Entrambe le parti desiderano il gasdotto, ma devono ancora risolvere le questioni che ne determinano la convenienza economica: il prezzo del gas, chi si fa carico dei costi di costruzione e la quantità che la Cina dovrà impegnarsi ad acquistare.
Le dichiarazioni politiche sui progressi del progetto rilasciate nel settembre 2025 non hanno eliminato le divergenze sui termini commerciali. Nel settembre 2026, il South China Morning Post , citando fonti a conoscenza delle discussioni, ha riportato che le due parti rimanevano divise sul prezzo del gas e che i negoziati si erano bloccati. I prezzi menzionati in quell’articolo provenivano da fonti anonime e non devono essere considerati come offerte contrattuali definitive. Tuttavia, le implicazioni economiche sono chiare. La Russia ha urgente bisogno di nuovi clienti a lungo termine per il suo gas, mentre la Cina può scegliere tra le forniture tramite gasdotto russo, il GNL importato, la produzione interna e altre fonti energetiche.
La Russia desidera che la cooperazione energetica sia un pilastro fondamentale dei suoi rapporti con la Cina. Pechino, dal canto suo, vuole garantire forniture energetiche sicure a prezzi commercialmente vantaggiosi. Questi interessi si sovrappongono, ma non escludono la necessità di una negoziazione serrata. Putin ha bisogno della domanda cinese, ma ha anche tutte le ragioni per diversificare i mercati di esportazione della Russia. Più clienti la Russia riesce a raggiungere, più forte diventa la sua posizione nei negoziati con Pechino. Questo è uno dei motivi per cui un rinnovato accesso ai mercati energetici europei, per quanto politicamente difficile, rimarrebbe prezioso per Mosca.
Che cosa vuole veramente la Russia dagli Stati Uniti?
Se la Cina sostiene la Russia attraverso acquisti di energia, scambi commerciali e capacità produttive, l’America offre una serie di possibilità diverse. Mosca desidera avere voce in capitolo nella risoluzione della guerra in Ucraina, l’allentamento delle sanzioni finanziarie, l’accesso ai capitali e alla tecnologia occidentali e la fine dei crescenti costi del confronto con l’Europa. Washington ha una notevole influenza su ciascuno di questi obiettivi, anche laddove non ha il potere di realizzarli da sola. Per la Russia, l’attrattiva di un riavvicinamento con l’America risiede meno negli scambi commerciali bilaterali che nelle restrizioni che Washington potrebbe contribuire a rimuovere.
Alcune concessioni sarebbero relativamente facili da fare per un’amministrazione americana. I contatti diplomatici potrebbero espandersi, si potrebbero concedere esenzioni per transazioni specifiche e si potrebbero riprendere scambi commerciali limitati. Altre richiederebbero lo smantellamento di un regime di sanzioni costruito da diversi governi nel corso degli anni. Ripristinare il normale accesso ai mercati finanziari internazionali per le banche e le grandi aziende russe, consentire ampi trasferimenti tecnologici e persuadere gli investitori occidentali a tornare sarebbe molto più difficile. Gli Stati Uniti, l’Unione Europea, il Regno Unito, il Giappone e altre economie mantengono i propri sistemi di sanzioni, con procedure legali e vincoli politici distinti. Trump può modificare alcuni aspetti della politica americana, ma non può imporre ai governi europei di fare lo stesso.
Quanto era importante il mercato europeo prima della guerra? I dati della Commissione europea mostrano che gli scambi commerciali tra UE e Russia hanno raggiunto i 257,5 miliardi di euro nel 2021, per poi crollare a 58,1 miliardi di euro nel 2025, con una contrazione di circa il 77%. Le esportazioni dell’UE verso la Russia sono diminuite da 99 miliardi di euro a 30,2 miliardi di euro. Nel 2025, l’UE rappresentava il 15,2% delle importazioni di merci della Russia, in calo rispetto al 36,5% del 2020. La quota dell’UE nelle esportazioni di merci russe è diminuita in modo ancora più drastico, passando dal 37,9% a solo il 7,6%. La Russia ha perso non solo un mercato redditizio per la sua energia, ma anche una fitta rete di relazioni commerciali con l’economia industriale europea.
Quel tipo di rapporto industriale è difficile da replicare. La competitività nella produzione avanzata dipende da decenni di investimenti in attrezzature specializzate, processi produttivi, software, sistemi di certificazione e competenze ingegneristiche. Germania, Giappone, Stati Uniti e altre economie industrializzate rimangono forti nei sistemi di controllo industriale, nelle macchine utensili di fascia alta, nelle apparecchiature aerospaziali, negli strumenti di precisione, nei software di progettazione di semiconduttori e nei servizi di ingegneria per il settore petrolifero e del gas. La Cina può offrire alternative sempre più numerose, ma alcune tecnologie specializzate e reti di assistenza rimangono difficili da sostituire. Una fabbrica russa potrebbe trovare una macchina cinese in grado di svolgere il compito richiesto senza però poter recuperare le condizioni di finanziamento, gli accordi di manutenzione, l’ecosistema software o il percorso di aggiornamento di cui godeva in precedenza.
Ciò che Putin desidera dall’Occidente è la possibilità di scegliere nuovamente: quali banche finanziano le aziende russe, quali fabbriche forniscono le loro attrezzature e quali tecnologie possono acquistare. L’accesso ai macchinari cinesi, oltre a quelli europei e alla tecnologia americana, ridurrebbe la dipendenza da un singolo fornitore e migliorerebbe il potere contrattuale della Russia. Per questo credo che il potenziale valore economico di un miglioramento delle relazioni tra Stati Uniti e Russia vada ben oltre l’attuale volume degli scambi bilaterali. La questione cruciale è a quanti mercati, canali di finanziamento e reti tecnologiche Mosca potrebbe riacquistare accesso e quanta influenza Washington potrebbe effettivamente esercitare su questo processo.
Beni congelati e finanze russe: i vincoli di tempo di Putin
Una delle conseguenze più significative delle sanzioni finanziarie occidentali è l’immobilizzazione all’estero dei beni della banca centrale russa. Il Servizio di ricerca del Parlamento europeo stima che quasi 300 miliardi di euro di attività sovrane russe siano state congelate o altrimenti soggette a restrizioni a livello globale, di cui circa 210 miliardi di euro sotto la giurisdizione dell’UE, gran parte dei quali detenuti attraverso il sistema belga Euroclear. I governi occidentali hanno predisposto accordi di finanziamento per l’Ucraina utilizzando i proventi generati da tali attività, mentre le proposte di confisca del capitale hanno sollevato complesse questioni di diritto internazionale, immunità sovrana e stabilità finanziaria.
Le riserve congelate non possono difendere una valuta, finanziare le importazioni o fornire la stessa protezione contro gli shock esterni di cui dispongono le attività che una banca centrale può utilizzare liberamente. La Russia possiede ancora ingenti riserve auree, risorse energetiche e attività in valuta nazionale, ma la perdita di accesso a parte delle sue riserve internazionali ne ha ridotto la flessibilità finanziaria. Mosca ha reagito modificando la gestione delle riserve, ampliando i meccanismi di regolamento al di fuori dell’infrastruttura finanziaria occidentale e incrementando l’uso del renminbi e di altre valute. Queste misure aiutano le imprese russe a continuare a operare, ma offrono meno opzioni rispetto ai mercati ampi e liquidi disponibili attraverso i sistemi del dollaro e dell’euro. Sostituire una valuta di pagamento è più semplice che sostituire un intero sistema finanziario.
Anche la situazione fiscale della Russia è sottoposta a crescenti pressioni. Secondo i dati preliminari del Ministero delle Finanze russo, le entrate del bilancio federale hanno raggiunto circa 37.280 miliardi di rubli nel 2025, mentre le spese si sono attestate intorno ai 42.930 miliardi di rubli. Il deficit è stato di 5.650 miliardi di rubli, pari al 2,6% del PIL. Le entrate fiscali derivanti dal petrolio e dal gas sono diminuite a circa 8.480 miliardi di rubli rispetto agli 11.130 miliardi di rubli del 2024, con un calo del 23,8%. Le entrate non derivanti dal petrolio e dal gas sono aumentate, ma l’incremento non è stato sufficiente a compensare il calo delle entrate energetiche e l’aumento della spesa.
La spesa militare rappresenta un’altra importante fonte di pressione. Lo Stockholm International Peace Research Institute (SIPRI) stima che la Russia abbia speso circa 190 miliardi di dollari per le sue forze armate nel 2025, pari al 7,5% del PIL e a circa il 20% della spesa pubblica totale. La definizione del SIPRI include diverse categorie di spesa militare e non deve essere confusa con un’unica voce di spesa per la difesa nel bilancio federale russo. Un onere militare di tale portata impone scelte difficili tra difesa, infrastrutture, servizi pubblici, investimenti industriali e stabilità fiscale. Ogni rublo impiegato per sostenere la guerra non è disponibile per altre priorità, a meno che il governo non aumenti le entrate o ricorra a ulteriori prestiti.
Questi dati contribuiscono a spiegare perché Putin abbia un interesse economico a ridurre i costi del confronto. Se ciò si tradurrà in concessioni sull’Ucraina dipende da calcoli politici e militari che vanno ben oltre il bilancio. La Russia conserva ingenti risorse energetiche, minerarie, agricole e industriali, mentre lo Stato può sostenere la spesa attraverso la tassazione, l’indebitamento interno e le riallocazioni. Tuttavia, la capacità di resistere a un conflitto prolungato dice poco sul fatto che tale conflitto serva o meno agli interessi economici a lungo termine della Russia. Ogni anno aggiuntivo di elevate spese militari riduce le risorse disponibili per la modernizzazione industriale di cui la Russia ha bisogno per sostenere le sue ambizioni di grande potenza.
Perché anche la Russia vuole evitare un’eccessiva dipendenza dalla Cina
Nonostante si parli tanto di una solida partnership sino-russa, il rapporto economico è diventato sempre più squilibrato. Entrambi i governi si oppongono ad alcuni aspetti della politica sanzionatoria guidata dagli Stati Uniti e cooperano su un’ampia gamma di questioni diplomatiche, mantenendo al contempo un consistente interscambio energetico e crescenti collegamenti di trasporto. Tuttavia, Cina e Russia entrano in questa partnership con un peso economico molto diverso. Secondo il Gaidar Institute for Economic Policy, nel 2025 la Cina rappresentava circa il 27% delle esportazioni di merci e il 36% delle importazioni russe. I combustibili e i prodotti energetici costituivano il 53,9% delle esportazioni totali di merci della Russia in quell’anno. La Cina è ora il principale partner commerciale della Russia, mentre i prezzi del petrolio e del gas continuano a determinare gran parte delle sue entrate da esportazione.
Il cambiamento diventa più evidente su un periodo più lungo. Nel 2005, la Cina assorbiva solo circa il 6,5% delle esportazioni totali di merci della Russia. La sua quota è aumentata nei due decenni successivi, accelerando in particolare dopo il 2022. Entro il 2025, la Cina rappresentava circa il 27% delle esportazioni di merci russe, diventando uno dei mercati di esportazione più importanti del paese. Le spedizioni russe di energia e materie prime si sono spostate verso est a causa della contrazione della domanda europea, ma la Cina ha più alternative rispetto alla Russia. Gli acquirenti cinesi possono acquistare dal Medio Oriente e da altri fornitori, adeguare gli acquisti alle condizioni di mercato e negoziare con i venditori russi il cui accesso a mercati alternativi si è ridotto. La Russia si trova quindi ad affrontare una base di clienti più concentrata, con conseguenze dirette sui prezzi e sui ricavi delle esportazioni.
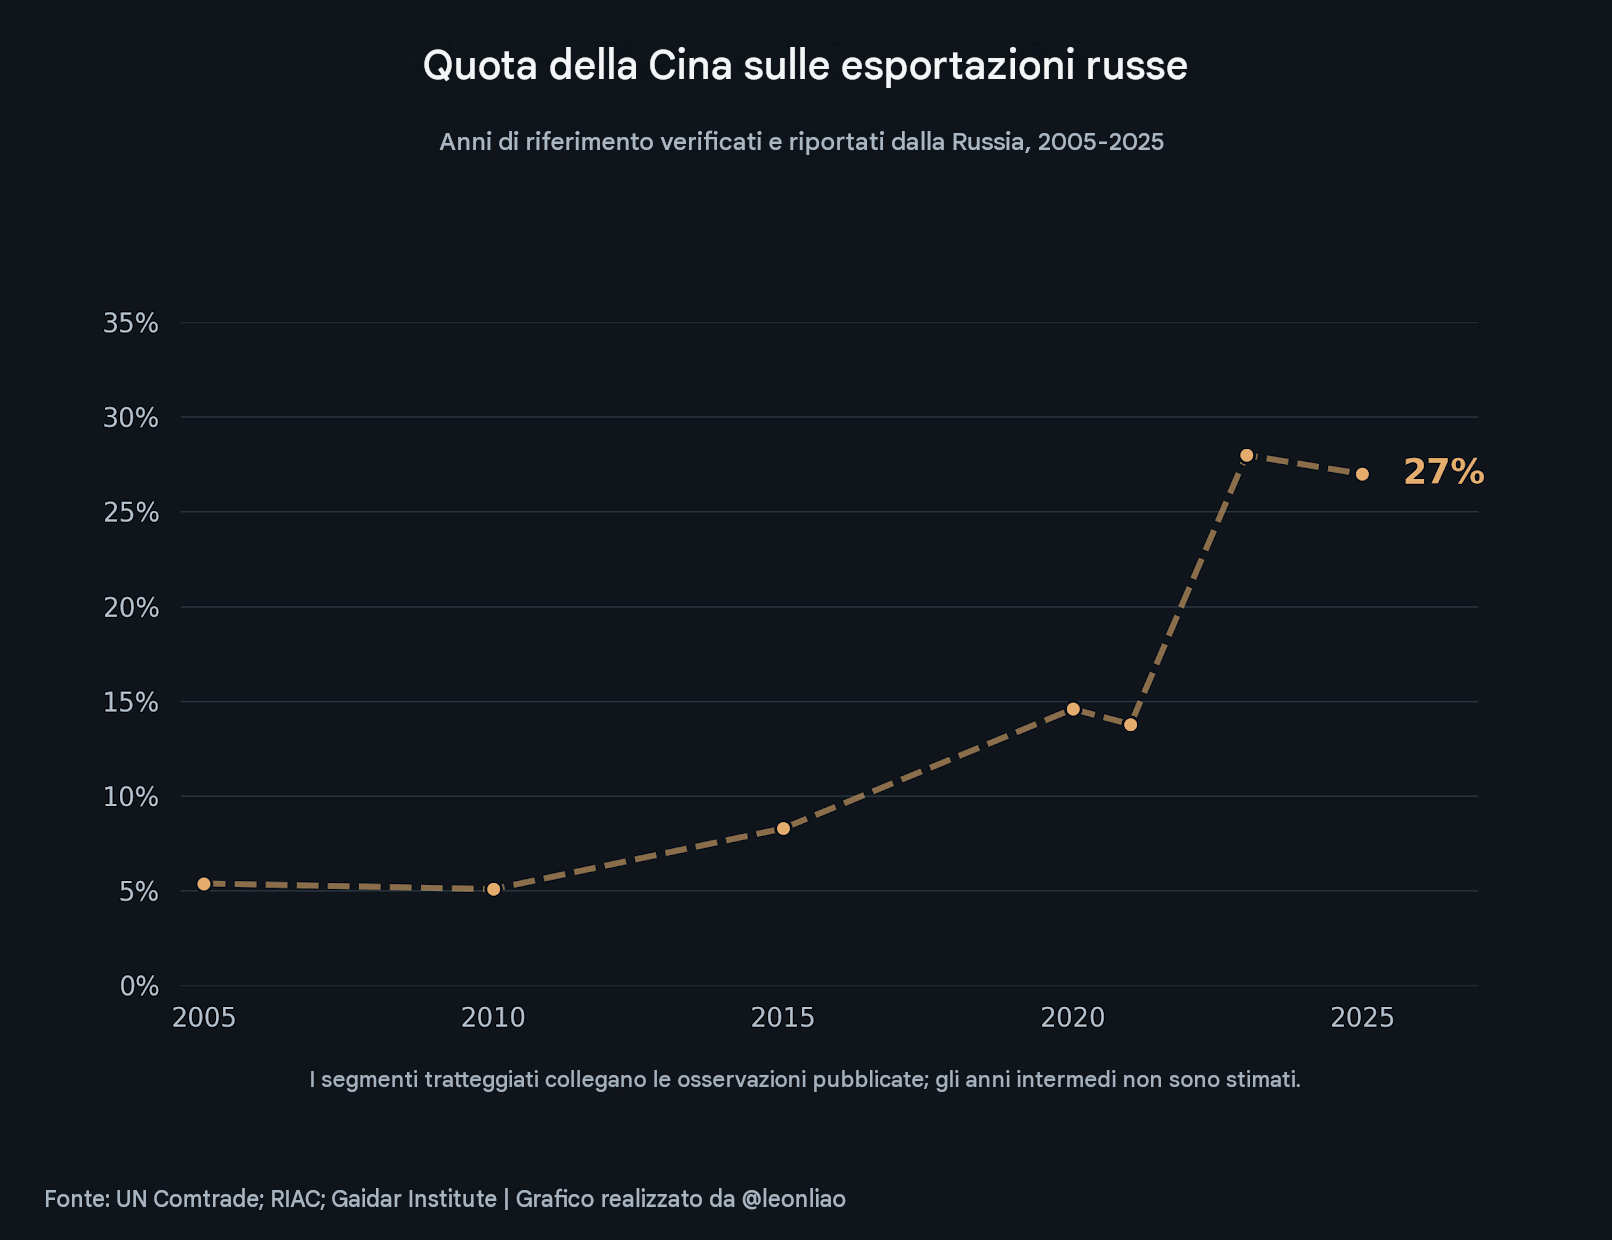
Il lato delle importazioni racconta una storia ancora più significativa. Nel 2005, la Cina rappresentava solo circa il 10% delle importazioni di merci russe. Entro il 2025, la quota era salita a circa il 36%, secondo il Gaidar Institute. Le esportazioni cinesi verso la Russia includono automobili, macchinari, apparecchiature elettriche, elettronica di consumo e una vasta gamma di componenti industriali. Questi beni sostengono i consumi delle famiglie, ma molti entrano anche direttamente nella produzione e negli investimenti russi. La Russia dipende dalla Cina per l’acquisto di energia e, sempre più spesso, dalla Cina per la fornitura di materiali alle sue fabbriche. La prima dipendenza incide sui ricavi delle esportazioni; la seconda si ripercuote sui costi di produzione, sugli investimenti di capitale e sul ritmo dell’ammodernamento industriale. Questa combinazione rende Mosca particolarmente vulnerabile a eventuali interruzioni nei suoi rapporti con Pechino.
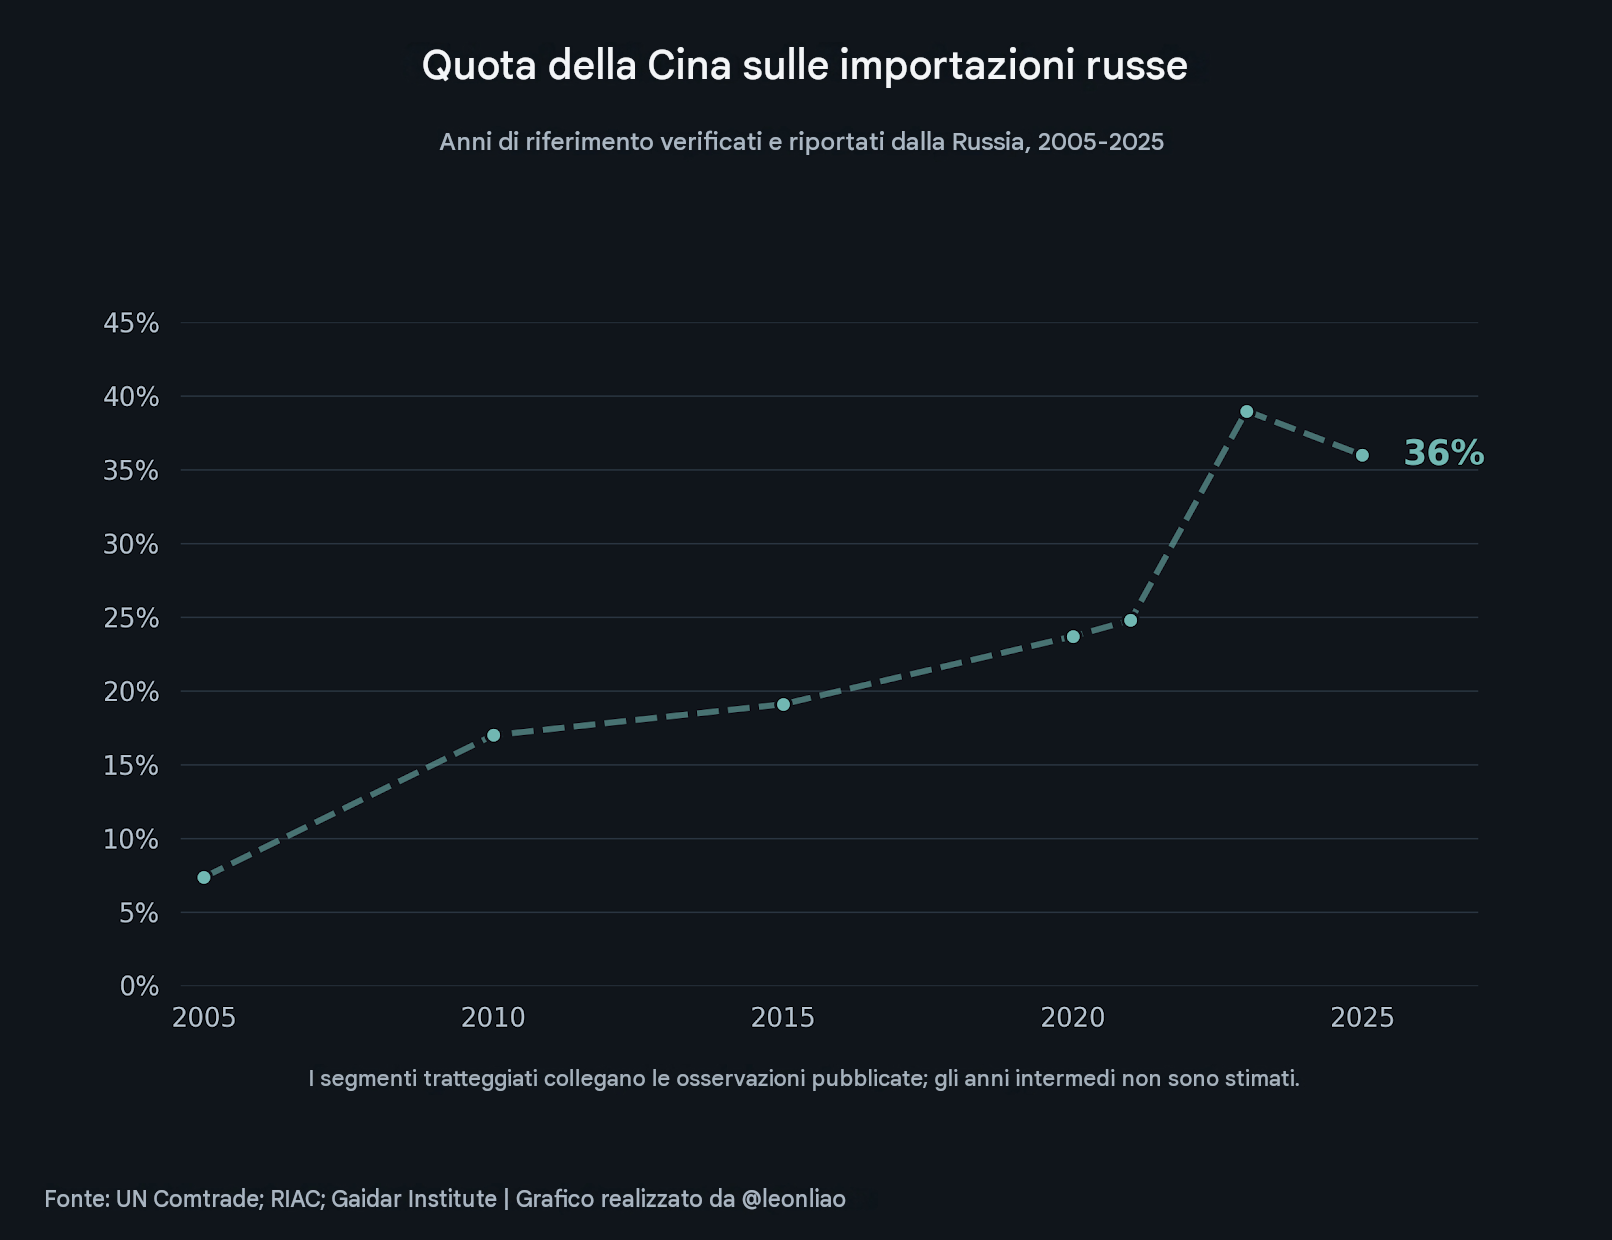
La dipendenza economica conferisce a Pechino un certo potere negoziale, ma non le garantisce il controllo sulla politica estera russa. La Russia conserva un deterrente nucleare indipendente, un complesso militare-industriale di notevoli dimensioni, vaste risorse naturali e una propria rete diplomatica. Può coltivare relazioni con India, Turchia, Iran, paesi dell’Asia centrale e altre economie del Sud del mondo. La Russia possiede inoltre influenza internazionale nei settori della navigazione artica, dello sviluppo energetico, dei cereali, dell’energia nucleare e della tecnologia della difesa. Queste risorse conferiscono a Mosca una notevole libertà di perseguire politiche che potrebbero differire dalle preferenze della Cina.
Lo squilibrio, tuttavia, ha un impatto significativo nelle negoziazioni commerciali. Quando la Russia ha bisogno di vendere grandi quantità di energia a un numero limitato di clienti, gli acquirenti cinesi acquisiscono maggiore potere contrattuale sui prezzi. Quando le aziende cinesi diventano i principali fornitori dei mercati russi dell’industria automobilistica e meccanica, Mosca deve soppesare i benefici per i consumatori rispetto alla sopravvivenza dei produttori nazionali. La Russia desidera sviluppare le proprie industrie automobilistiche, aerospaziali, delle macchine utensili, dell’elettronica e del software industriale, e ha tutto l’interesse a preservare la concorrenza in questi mercati. I prodotti cinesi possono essere indispensabili per le imprese russe oggi, ma un’economia russa che importa una quota maggiore della propria capacità industriale dalla Cina troverà più difficile svilupparla internamente. Questa è una vera e propria tensione all’interno di una relazione commerciale altrimenti altamente complementare.
Mosca desidera quindi un maggior numero di alternative occidentali ai fornitori cinesi. Tuttavia, queste alternative rimangono in gran parte al di là delle barriere sanzionatorie erette da Washington e dai suoi alleati. Gli Stati Uniti possono offrire buona volontà diplomatica senza ripristinare un ampio accesso ai semiconduttori avanzati, alla tecnologia aerospaziale, ai servizi finanziari o all’ingegneria energetica. Anche se Washington allentasse alcune restrizioni, i governi europei e il Giappone potrebbero mantenere le proprie politiche. La Russia desidera il potere contrattuale derivante dall’avere diversi fornitori, ma ripristinare tale possibilità di scelta richiede progressi proprio sulle controversie in materia di sicurezza che hanno avvicinato la Russia alla Cina.
Putin ha un’altra opzione importante: India, Turchia e Sud del mondo.
La politica estera russa si estende ben oltre i rapporti con Pechino e Washington. Putin si è adoperato per preservare le relazioni con le economie che desiderano mantenere la propria autonomia diplomatica, pur continuando a commerciare con la Russia. India, Turchia, Emirati Arabi Uniti, Arabia Saudita e diversi Stati dell’Asia centrale svolgono ruoli differenti in questa rete più ampia. Alcuni forniscono mercati per le materie prime russe. Altri offrono rotte di trasporto, canali di investimento o contatti diplomatici che rimangono disponibili anche quando le relazioni della Russia con i governi occidentali sono tese.
L’India ne è l’esempio più lampante. Secondo l’Energy Information Administration statunitense, le esportazioni russe di petrolio greggio e condensati verso l’India sono aumentate da circa 50.000 barili al giorno nel 2020 a circa 1,7 milioni di barili al giorno nel 2024, rimanendo intorno a 1,6 milioni di barili al giorno nella prima metà del 2025. Le raffinerie indiane hanno utilizzato il greggio russo per diversificare le proprie forniture e sfruttare le opportunità commerciali create dai cambiamenti nei mercati energetici globali. La Russia, dal canto suo, ha trovato un importante cliente asiatico al di fuori della Cina per assorbire parte del petrolio precedentemente venduto in Europa. Il valore dell’India per Mosca risiede in parte nel fatto che Nuova Delhi prende decisioni in autonomia, anziché seguire le preferenze di Washington o Pechino in ogni transazione commerciale.
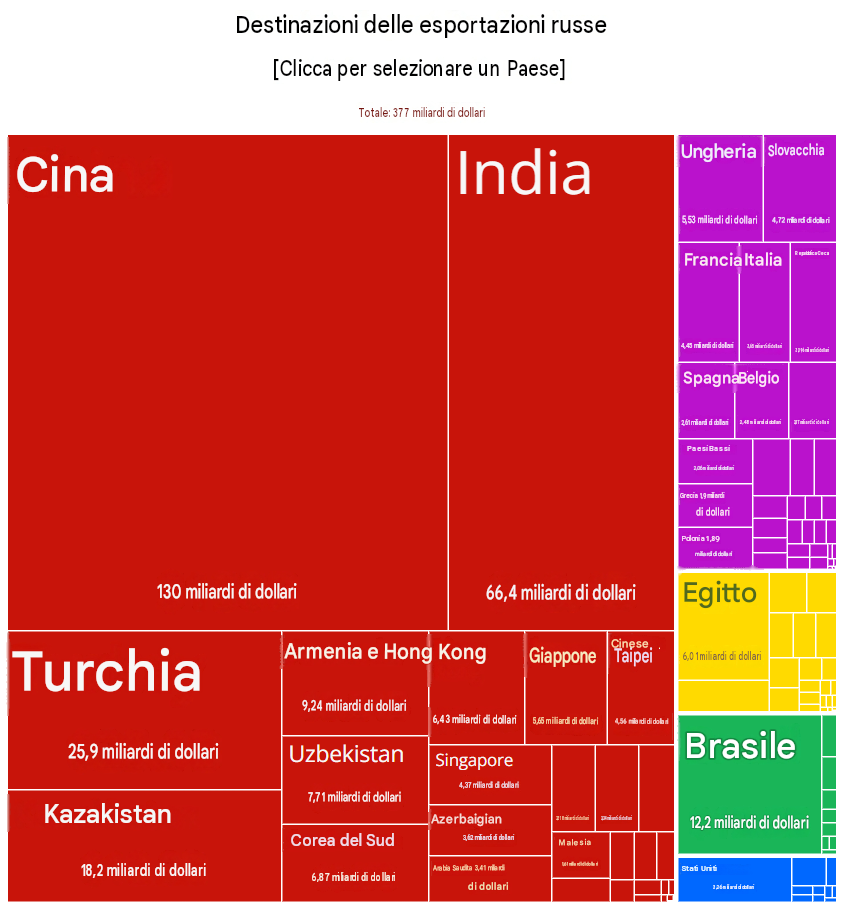
La Turchia rappresenta un caso più complesso. Pur essendo membro della NATO, la sua relazione con la Russia combina cooperazione e competizione tra Mar Nero, Siria, Caucaso e mercati energetici. Ankara sostiene la sovranità ucraina e ha fornito all’Ucraina alcune attrezzature militari, pur continuando a intrattenere rapporti commerciali, turistici e diplomatici con Mosca. Proprio perché mantiene relazioni con parti contrapposte, la Turchia ha svolto un ruolo in alcuni sforzi di comunicazione e negoziazione durante la guerra. Per la Russia, un Paese NATO disposto a preservare determinati legami commerciali e diplomatici offre qualcosa che né la Cina né l’India possono garantire.
Più vicino a casa, la Russia rimane profondamente radicata nelle reti commerciali e di trasporto dell’Asia centrale. Kazakistan, Uzbekistan e altri paesi mantengono legami con la Russia nei settori dell’energia, delle ferrovie, della migrazione lavorativa e della finanza, espandendo al contempo le relazioni economiche con Cina, Europa, Turchia e Stati del Golfo. Questi governi, in generale, desiderano evitare un allineamento esclusivo nella competizione tra grandi potenze. Mosca conserva un’influenza radicata nella geografia, nella storia e nelle infrastrutture esistenti, ma deve adattarsi alla crescente indipendenza degli stati dell’Asia centrale. Preservare legami economici reciprocamente vantaggiosi può ridurre l’isolamento della Russia; insistere su un’influenza politica esclusiva rischia di incoraggiare i suoi vicini a diversificare ancora più rapidamente.
Il margine di manovra di Putin deriva dal mantenimento di relazioni che servono a scopi diversi: fabbriche cinesi, acquirenti di petrolio indiani, diplomazia turca, reti di trasporto in Asia centrale e, potenzialmente, finanza e tecnologia occidentali. Nessun singolo partner può fornire alla Russia tutto ciò di cui ha bisogno. Mantenere un’ampia rete offre a Mosca maggiori opportunità di negoziazione e riduce la leva che un singolo Paese può esercitare su di essa. Questa è una base più plausibile per l’autonomia strategica russa rispetto al semplice cambio di schieramento nella competizione tra Cina e Stati Uniti.
Un nuovo rapporto tra Stati Uniti e Russia può modificare la struttura economica russa a lungo termine?
Le ambizioni di politica estera della Russia hanno un’altra dimensione che i titoli diplomatici spesso oscurano: la modernizzazione economica. Il commento internazionale tende a considerare la Russia come una potenza militare, un esportatore di energia o uno stato dotato di armi nucleari. Ma la Russia deve anche affrontare problemi a lungo termine che riguardano la produttività, gli investimenti, la competitività industriale e la demografia. Queste sfide persisteranno, indipendentemente dal fatto che Putin migliori le relazioni con Washington o continui a scontrarsi con l’Occidente. Il successo o il fallimento della sua diplomazia, tuttavia, influenzerà le risorse e la tecnologia disponibili per affrontarle.
La Russia ha ereditato notevoli capacità industriali nei settori aerospaziale, della tecnologia nucleare, della ricerca scientifica di base, dell’estrazione energetica e della produzione per la difesa. Tuttavia, molte delle sue industrie civili rimangono molto meno competitive a livello internazionale rispetto a quelle di Cina, Stati Uniti, Germania, Giappone e Corea del Sud. La Russia ha faticato a trasformare la propria forza scientifica e ingegneristica in industrie commerciali competitive a livello internazionale. Il suo mercato interno è relativamente limitato, la commercializzazione della tecnologia è disomogenea e le entrate derivanti dall’energia hanno spesso offerto rendimenti più facili rispetto al difficile lavoro di costruzione di imprese manifatturiere orientate all’esportazione. Dal 2022, le sanzioni e le politiche di sostituzione delle importazioni hanno stimolato la produzione in settori selezionati, ma le fabbriche russe potrebbero riuscire a sostituire le attrezzature straniere pur dovendo sostenere costi più elevati e accettare un aggiornamento tecnologico più lento.
La quota del settore manifatturiero sul PIL russo rivela la persistenza di questi problemi. Secondo l’indicatore del valore aggiunto manifatturiero della Banca Mondiale, nel 2005 il settore manifatturiero rappresentava circa il 15,7% del PIL russo, scendendo a circa l’11,1% nel 2013. La quota si è poi ripresa, ma è rimasta sostanzialmente in un intervallo compreso tra il 12% e il 14% per gran parte del periodo successivo. L’ultima serie di dati la colloca intorno al 13,7% nel 2025, in aumento rispetto al 13,3% del 2024, ma ancora al di sotto del livello di vent’anni prima. Il rapporto varia anche in base ai prezzi dell’energia, ai tassi di cambio e alla crescita di altri settori, quindi non deve essere confuso con una misura diretta del livello di sofisticazione tecnologica. Ciononostante, il quadro a lungo termine è rivelatore: la Russia ha mantenuto notevoli capacità scientifiche e ingegneristiche senza costruire un sistema manifatturiero civile paragonabile per dimensioni o competitività internazionale a quello cinese.
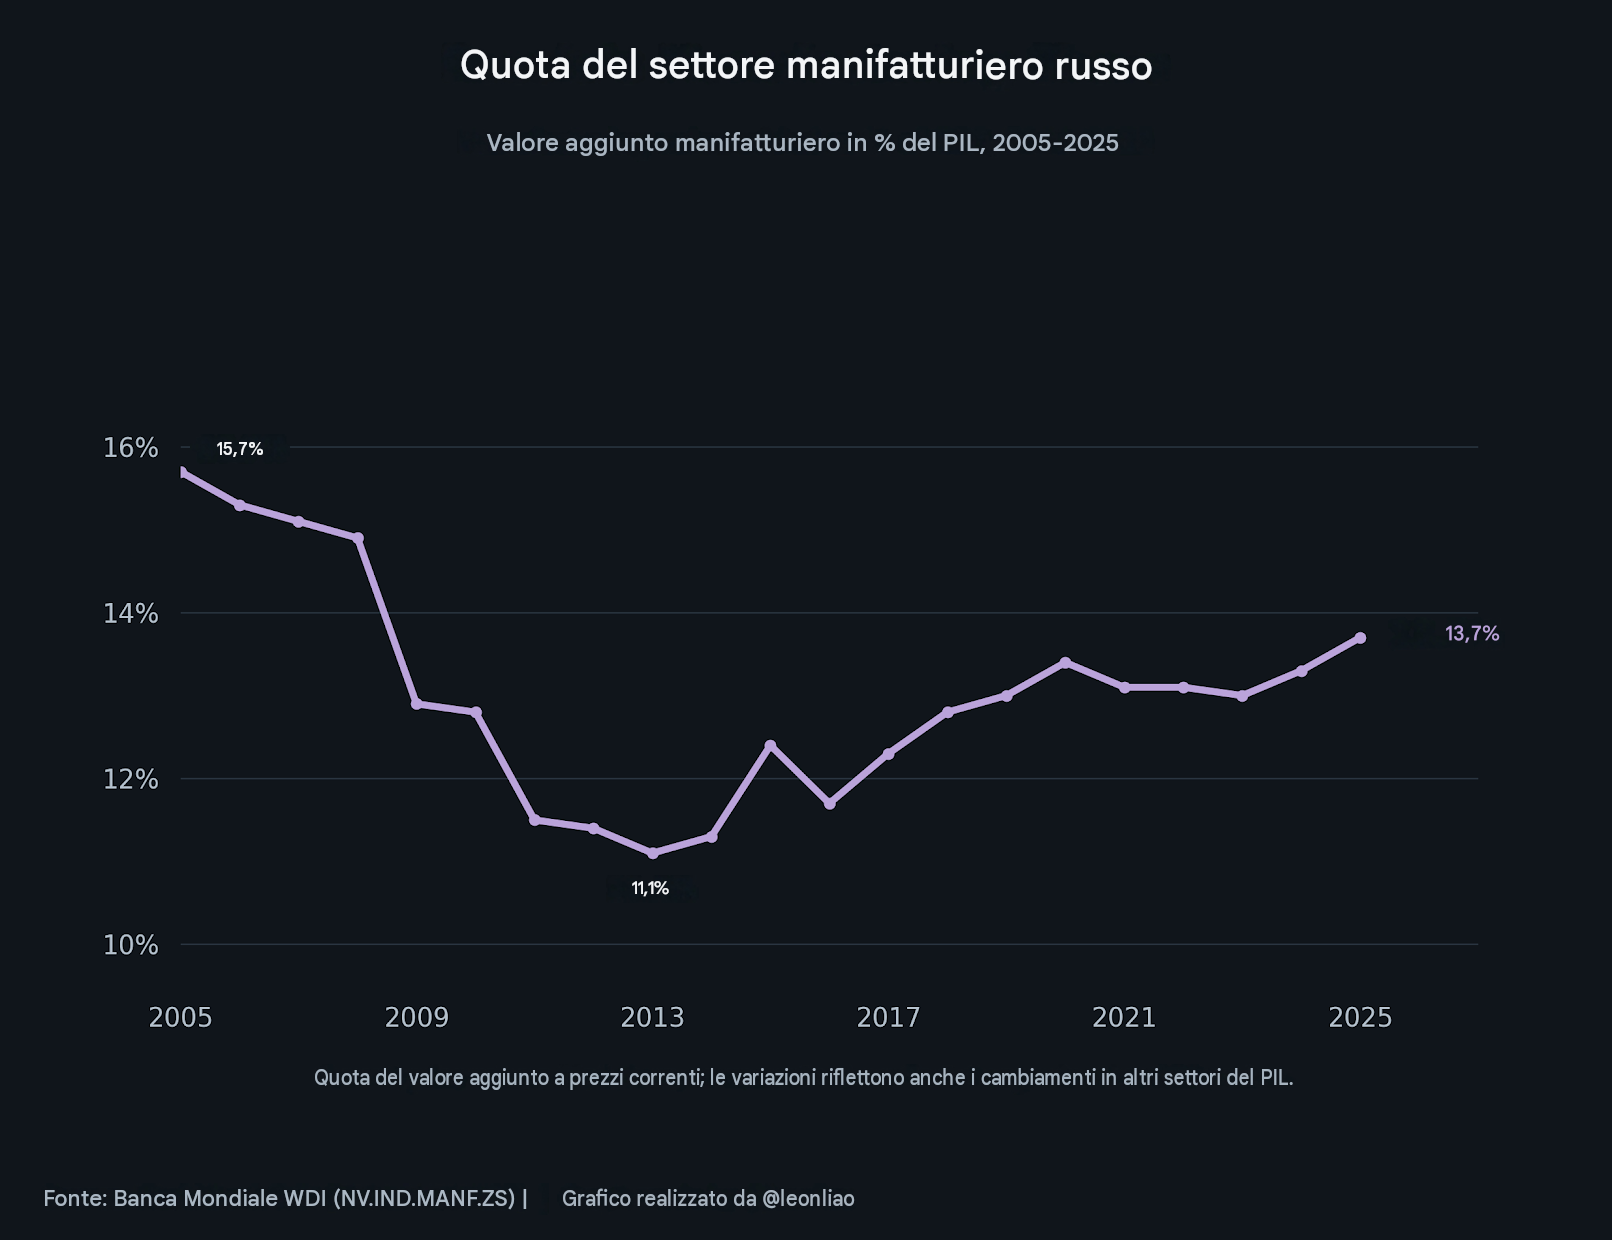
Dal 2022, l’economia di guerra ha stimolato la produzione in alcuni settori dell’industria manifatturiera russa, in particolare nell’industria della difesa, nella lavorazione dei metalli, nei mezzi di trasporto e in alcuni settori di sostituzione delle importazioni. Tuttavia, gli ordini militari e la competitività nel settore civile seguono regole economiche diverse. Gli appalti per la difesa possono espandere la produzione e l’occupazione attraverso la spesa pubblica, senza sottoporre i produttori alla stessa pressione in termini di prezzi, qualità dei prodotti, innovazione tecnologica e concorrenza internazionale. Se la Russia vuole ridurre la sua dipendenza dai prodotti manifatturieri cinesi, ha bisogno di qualcosa di più di fabbriche di difesa più grandi o di un mercato interno protetto. Ha bisogno di produttori civili in grado di competere all’estero. La diplomazia può fornire a Putin più fornitori e clienti. Solo una maggiore produttività nell’industria russa può rendere queste alternative una fonte duratura di indipendenza.
Le entrate derivanti dall’energia possono finanziare lo Stato, le infrastrutture e gli investimenti industriali, ma non producono automaticamente un’economia manifatturiera efficiente. Il contrasto con la Cina è illuminante. Dal 2000, la Cina ha utilizzato il commercio internazionale, gli investimenti esteri, l’apprendimento tecnologico e la concorrenza interna per costruire e modernizzare un’enorme base industriale. La Russia ha goduto di ingenti entrate dalle esportazioni di energia e possiede solide capacità scientifiche e ingegneristiche, eppure ha faticato a tradurre questi vantaggi in una forza manifatturiera commerciale comparabile. Gli scambi commerciali sino-russi odierni riflettono due decenni di sviluppo industriale divergente: la Cina ha costruito un sofisticato sistema manifatturiero, mentre la Russia ha continuato a trarre gran parte della sua forza di esportazione dall’energia e dalle materie prime.
Migliori relazioni con America ed Europa potrebbero aiutare la Russia a riacquistare accesso a tecnologie e finanziamenti, ma il Paese dovrebbe comunque migliorare il proprio contesto di investimenti interni, rafforzare i settori non energetici e riequilibrare le risorse tra produzione per la difesa e produzione civile. Il ritorno delle aziende occidentali in Russia offrirebbe maggiore concorrenza e opzioni tecniche, non un sostituto per la riforma industriale russa. Al contrario, se il riavvicinamento con Washington producesse solo incontri diplomatici e un allentamento limitato delle sanzioni, mentre le restrizioni più ampie rimanessero in vigore, la Russia continuerebbe a dipendere fortemente da macchinari, attrezzature e beni intermedi cinesi. La sua attuale struttura commerciale cambierebbe ben poco.
Credo che questa sia la prova economica a lungo termine più importante per Putin. La Russia può usare la potenza militare per mantenere la sua posizione di grande potenza, ma ha bisogno di produttività e competitività industriale per ridurre il costo del mantenimento di tale posizione. La Cina ha costruito un formidabile sistema manifatturiero. Gli Stati Uniti combinano mercati dei capitali solidi, innovazione tecnologica e forza militare. Le capacità scientifiche, militari e di risorse della Russia rimangono considerevoli, ma una duratura indipendenza strategica richiederà industrie civili competitive a livello internazionale, oltre ai settori energetico e della difesa.
Risultato auspicato da Putin: migliori relazioni con America, Cina ed Europa.
L’esito auspicato da Putin consentirebbe alla Russia di instaurare relazioni proficue con tutte le principali potenze, anziché trovarsi in un perenne confronto con l’Occidente o in una crescente dipendenza dalla Cina. Mosca potrebbe continuare a vendere energia a Pechino, espandere le esportazioni verso l’India e altri mercati, recuperare alcuni legami commerciali e tecnologici con l’Europa e negoziare direttamente con Washington sul controllo degli armamenti nucleari, la sicurezza europea e altre questioni cruciali. Un simile scenario offrirebbe alla Russia un maggior numero di potenziali clienti, fornitori, finanziatori e partner diplomatici. Il Cremlino si troverebbe in una posizione migliore per negoziare con ciascuno di essi proprio perché disporrebbe di alternative altrove.
La strategia di Trump, che si rifà alla filosofia di Nixon, mira a indebolire la partnership tra Cina e Russia. L’obiettivo di Putin è invece quello di rafforzare la posizione negoziale della Russia con entrambi i Paesi. I due obiettivi possono sovrapporsi in specifiche negoziazioni diplomatiche, ma conducono in direzioni diverse. Per Trump, la Cina occupa il centro della competizione strategica globale americana. Per Putin, la Cina rimane un partner cruciale sia dal punto di vista commerciale che industriale, il cui valore è aumentato durante il confronto con l’Occidente. Il Cremlino ha ben pochi incentivi economici a sacrificare tale relazione solo per dimostrare un allineamento politico con Washington.
Un riavvicinamento tra Stati Uniti e Russia potrebbe avvantaggiare anche la Cina. Un accordo in Ucraina accettato dalle parti interessate, seguito da un graduale allentamento di alcune restrizioni commerciali e finanziarie, potrebbe dare alla Russia accesso a una gamma più ampia di acquirenti e fornitori. Le aziende cinesi potrebbero perdere alcuni dei vantaggi di cui godono attualmente come fornitori alternativi, ma potrebbero anche affrontare minori rischi di sanzioni e accordi di pagamento e logistici più prevedibili. Le infrastrutture energetiche regionali e il commercio transfrontaliero potrebbero diventare più stabili. Le basi commerciali della cooperazione sino-russa rimarrebbero: la Cina avrebbe ancora bisogno di energia e materie prime, mentre la Russia continuerebbe a beneficiare dei mercati e della produzione cinesi.
Lo scenario più difficile si presenterebbe se Washington subordinasse il miglioramento delle relazioni alla partecipazione russa a una strategia anti-cinese. Mosca dovrebbe quindi soppesare i potenziali benefici di un allentamento delle sanzioni rispetto al costo di limitare le forniture energetiche alla Cina, indebolire il coordinamento diplomatico con Pechino o limitare altre forme di cooperazione. Gli Stati Uniti possono offrire riconoscimento diplomatico, concessioni finanziarie e accesso a determinate tecnologie, ma non possono sostituire rapidamente la Cina come principale acquirente di energia russa o fornitore di beni manifatturieri. Danneggiare le relazioni con Pechino potrebbe indebolire le basi economiche che consentono alla Russia di negoziare con Washington.
Un riavvicinamento con Washington amplierebbe le opzioni di Putin. Unirsi alla campagna di Washington contro Pechino le ridurrebbe. Per un leader che pone l’autonomia strategica al centro dell’identità nazionale russa, questa distinzione è fondamentale. Mosca desidera alleviare i costi del confronto con l’Occidente, preservando al contempo i mercati e le partnership che le hanno permesso di resistere a tali costi.
Conclusione: Putin vuole l’autonomia strategica, non un nuovo blocco
Riuscirà Trump ad allontanare la Russia dalla Cina? Nel precedente saggio, ho sostenuto che il tentativo si scontra con i limiti derivanti dalla complementarietà economica, dalle ambizioni di politica estera della Russia e dalle realtà della sicurezza europea. Esaminare la questione dal punto di vista di Mosca fornisce una risposta più completa. Putin vuole che sia la Cina che gli Stati Uniti considerino la Russia importante, pur preservando la libertà di trattare con ciascuna alle proprie condizioni. Il suo interesse per Washington riflette il desiderio di ampliare le opzioni a disposizione della Russia, piuttosto che una chiara intenzione di sostituire la partnership con Pechino con un nuovo allineamento con gli Stati Uniti.
La Cina fornisce elementi essenziali per la resilienza economica della Russia. Gli scambi bilaterali ammontavano ancora a circa 228,1 miliardi di dollari nel 2025 e la Cina rappresentava circa il 36% delle importazioni di merci della Russia. Dai macchinari e dalle automobili ai componenti industriali, dagli acquisti di petrolio ai gasdotti, la Cina è profondamente radicata nelle relazioni economiche esterne della Russia. Questi legami hanno solide basi commerciali. Finché rimarranno in vigore le ampie sanzioni occidentali, la Russia avrà poche alternative all’industria e alla domanda cinese su scala comparabile.
Gli Stati Uniti possiedono diverse fonti di influenza: i negoziati sulla sicurezza europea, le relazioni strategiche in campo nucleare, la finanza internazionale e le restrizioni sulle tecnologie critiche. Migliori relazioni con Washington potrebbero migliorare significativamente il contesto esterno della Russia. Tuttavia, i benefici dipendono dai termini di un eventuale accordo in Ucraina, dalla politica europea, dalla legislazione in materia di sanzioni e dalla volontà degli investitori privati di tornare. Washington può contribuire a riaprire alcune porte, ma non può decidere autonomamente quando tutte le porte potranno essere riaperte.
La struttura economica della Russia definisce i limiti delle sue ambizioni diplomatiche. Nel 2025, i prodotti energetici rappresentavano oltre la metà delle esportazioni di merci, la spesa militare raggiungeva circa il 7,5% del PIL e il deficit fiscale federale ammontava al 2,6% del PIL. L’autonomia strategica diventa costosa quando i proventi delle esportazioni dipendono fortemente dalle materie prime, le fabbriche dipendono da fornitori esteri e lo Stato destina una quota così ingente delle sue risorse alla difesa. La Russia conserva notevoli capacità militari e risorse, ma il mantenimento dello status di grande potenza in queste condizioni impone un onere costante alla sua economia nel suo complesso.
Putin desidera una Russia in grado di commerciare e negoziare simultaneamente con Cina, Stati Uniti, Europa, India e altre grandi economie. La domanda cinese contribuisce a sostenere i proventi delle esportazioni russe. L’influenza americana in materia di sicurezza e finanza rende prezioso il dialogo con Washington. Le capacità industriali e tecnologiche europee rimangono rilevanti per la modernizzazione della Russia, mentre India, Turchia e Asia centrale offrono ulteriori mercati e opportunità diplomatiche. Mosca vuole consolidare queste relazioni piuttosto che dipendere permanentemente da una sola di esse. Tuttavia, la sola flessibilità diplomatica non può compensare la debole competitività industriale civile né i costi a lungo termine del confronto.
Putin vuole ripristinare la libertà di scelta in Russia. La solidità dell’economia russa determinerà quanta libertà gli spetterà effettivamente.
Ciò ci porta a una domanda più interessante per il terzo saggio di questa serie.
Se la Russia desidera migliorare le relazioni sia con gli Stati Uniti che con la Cina, come dovrebbe reagire Pechino? La Cina ha bisogno che la Russia rimanga in un prolungato confronto con l’Occidente per preservare i propri vantaggi strategici? Oppure una Russia che normalizzi gradualmente le relazioni con l’Europa, mantenendo al contempo una stretta cooperazione con la Cina, potrebbe servire meglio gli interessi a lungo termine di Pechino?
Le risposte contribuiranno a determinare la prossima fase del triangolo strategico Stati Uniti-Cina-Russia.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"