

Altri Economisti » Blog di Krugman » Saggi in evidenza » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
Intelligenza artificiale contro tutto il resto Il boom degli hyperscaler sta spiazzando altri investimenti. Di PAUL KRUGMAN (dal blog di Krugman, 6 ottobre 2026)
Oct 06, 2026

AI Versus Everything Else
The hyperscaler boom is crowding out other investment
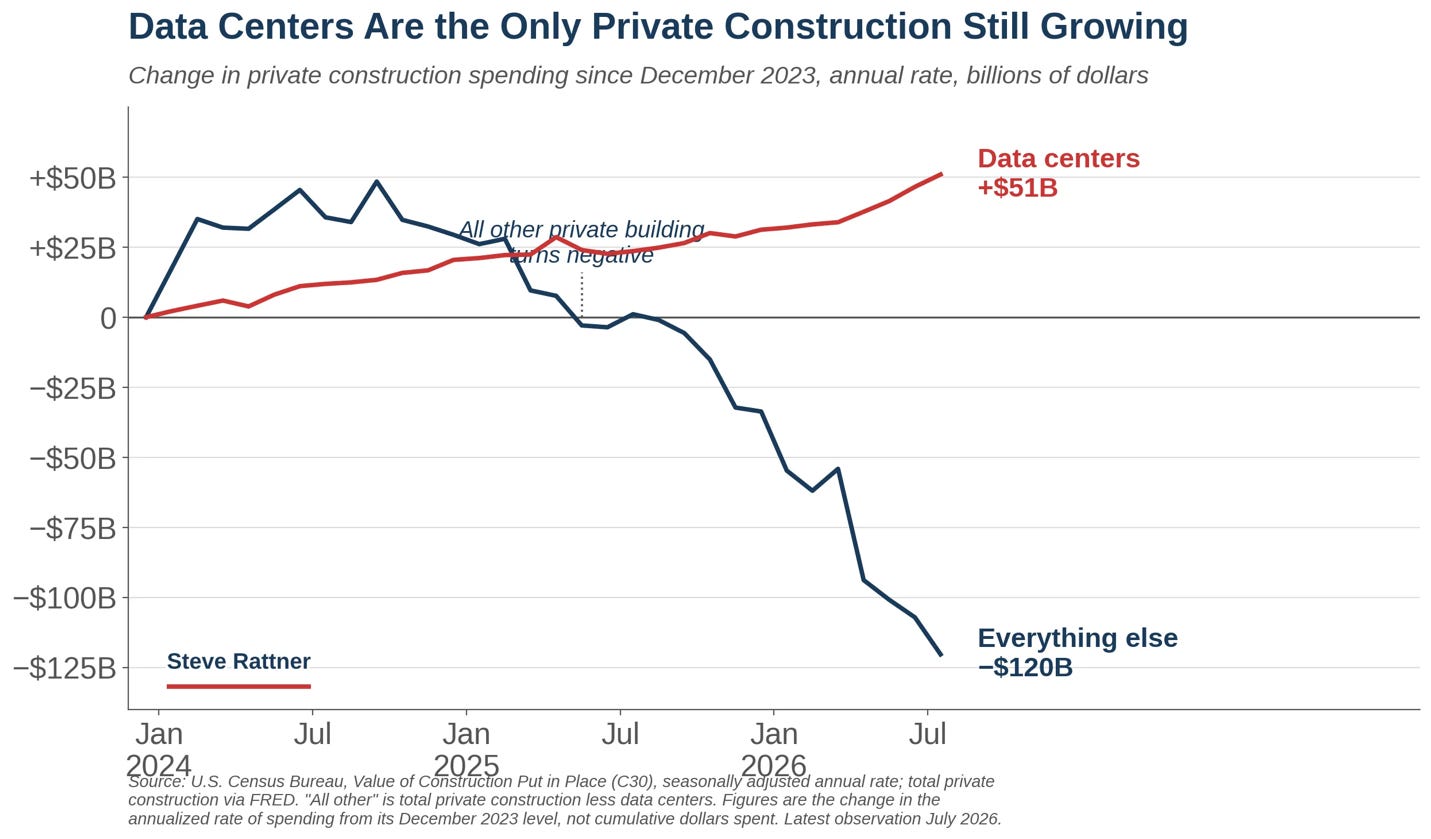
Chart 1: Steve Rattner
Until now, discussions of the potential economic problems created by the AI boom have mostly focused on the future. Will it destroy millions of jobs? Is there a bubble and will it cause a severe recession if it bursts? Will it destroy humanity? While these are doubtless very important questions, attempts to answer them are at best educated guesses.
We don’t have to guess, however, about one major effect of the AI boom, because it’s happening right now: Massive spending on data centers is crowding out investment in everything else in the economy.
“Crowding out” is a familiar term in economics, usually considered a consequence of government spending. When a government engages in deficit spending and the economy is at or near full employment, it drives up interest rates. That’s because, at near or full employment, the private sector is using all the available credit in the economy at the current interest rate. Therefore, in order to attract enough funds to satisfy its deficit, the government has to offer a higher interest rate. And this, in turn, leads to lower private investment. In effect, private investment is “crowded out” by the government deficit.
Note that this story only applies when the economy is near full employment. In the past, conservative claims about crowding out were widely invoked to justify fiscal austerity after the 2008 financial crisis, when all the world’s major economies were deeply depressed. Harsh spending cuts created severe slumps in Europe, while in the US Republicans compelled Obama to cut government spending, delaying full recovery from the Great Recession. In fact, when an economy is suffering from high unemployment, deficit spending doesn’t hurt private investment. Instead, it often leads to “crowding in”: government spending boosts the economy, and the private sector is more willing to invest when the economy is stronger.
However, given the situation we are in now, with relatively low unemployment and elevated inflation, crowding out is a legitimate concern. Yet it’s important to understand that the sources of crowding out aren’t limited to government spending. Surges in private spending, like the current immense AI boom, also drive up interest rates. And that is where we are now: the surge in AI spending is driving up interest rates and crowding out all other investment. Indeed, in my October 4 primer I argued that the AI boom is the main cause of soaring long-term interest rates.
Evidence of that crowding out is revealed by a recent article in the New York Times, which noted that the AI Boom is not being slowed by these soaring rates. Yet the spike in interest rates is being felt throughout the non-AI economy. In other words, all that money going into construction of datacenters and purchasing foreign produced semiconductors comes at the expense of investment in everything else.
The chart at the top of this post, which I borrowed from Steve Rattner, clearly makes this point: construction of datacenters appears to be diverting funds and resources from the construction of housing, office buildings, and factories — more or less everything that isn’t AI-related.
That said, AI-related construction — building the structures that house datacenters — is only a fraction of the AI spending boom. Most of the money is going for equipment and software. In fact, that’s one main reason AI spending is so resistant to high interest rates: Borrowing costs matter much less for assets like GPUs, which depreciate rapidly in any case, than they do for long-lived assets like buildings.
Does this story hold if we focus on investment in equipment and software rather than construction? Yes.
Chart 2 shows my version of Rattner’s story. I look at business investment in “tech” — information processing and software — measured as a percentage of GDP. The blue line in the graph below shows how much that measure of tech spending has changed since the beginning of 2023. I compare that with the corresponding change in all other investment. This chart clearly reveals dramatic crowding out by tech spending of all other investment:
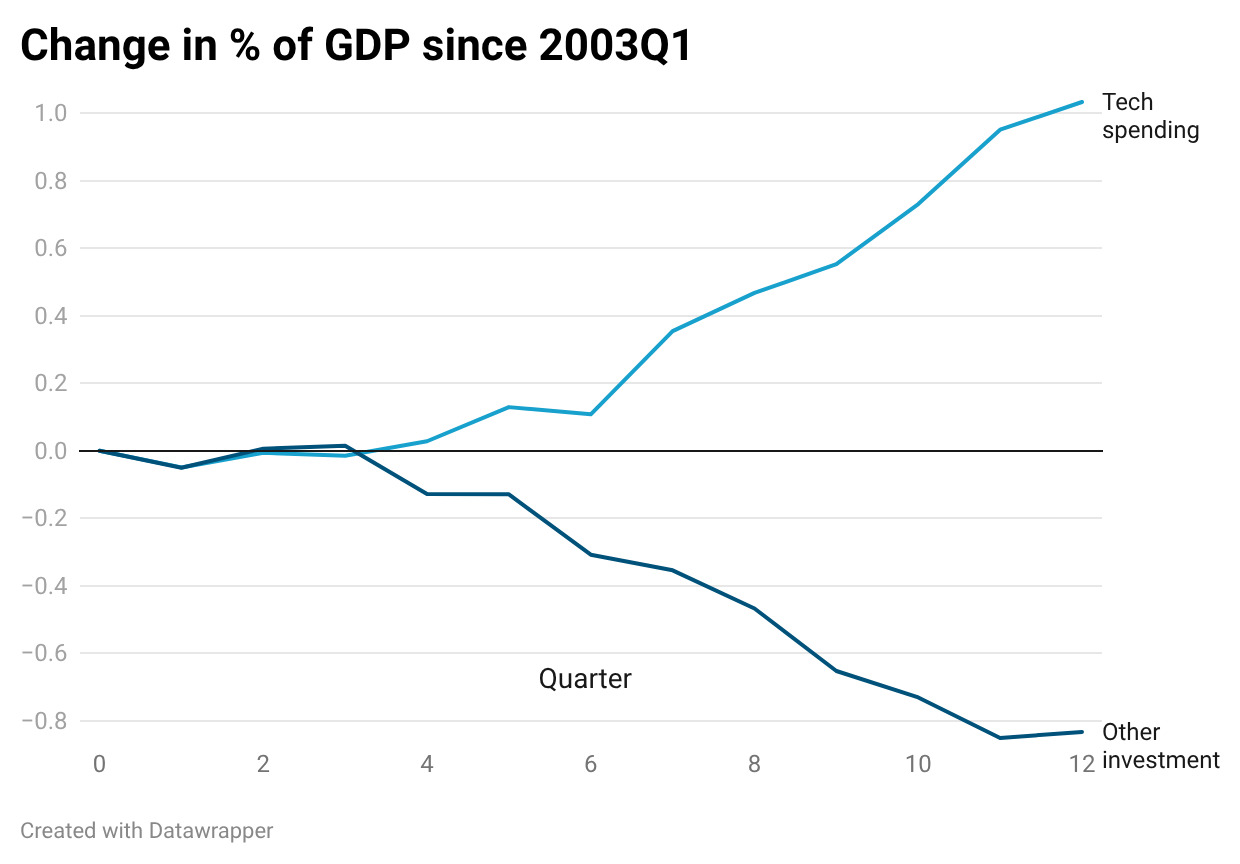
Chart 2: Data from FRED
So the AI boom is crowding out everything else. While high interest rates are the main mechanism, there are also others: datacenters are gobbling up scarce electricity, and their demand for semiconductor chips has caused a “RAM apocalypse” of soaring chip prices that is hurting a wide range of industries such as autos and personal computers.
There are, as I see it, three main questions that we should ask about this AI-induced crowding out.
First, wasn’t it always thus? That is, isn’t this what always happens when a new technology drives an investment boom?
Surprisingly, the answer is no. Chart 3 shows the same calculation as Chart 2, but applied to the tech boom of the 1990s, and it doesn’t show any crowding out at all — in fact, non-tech investment rose:
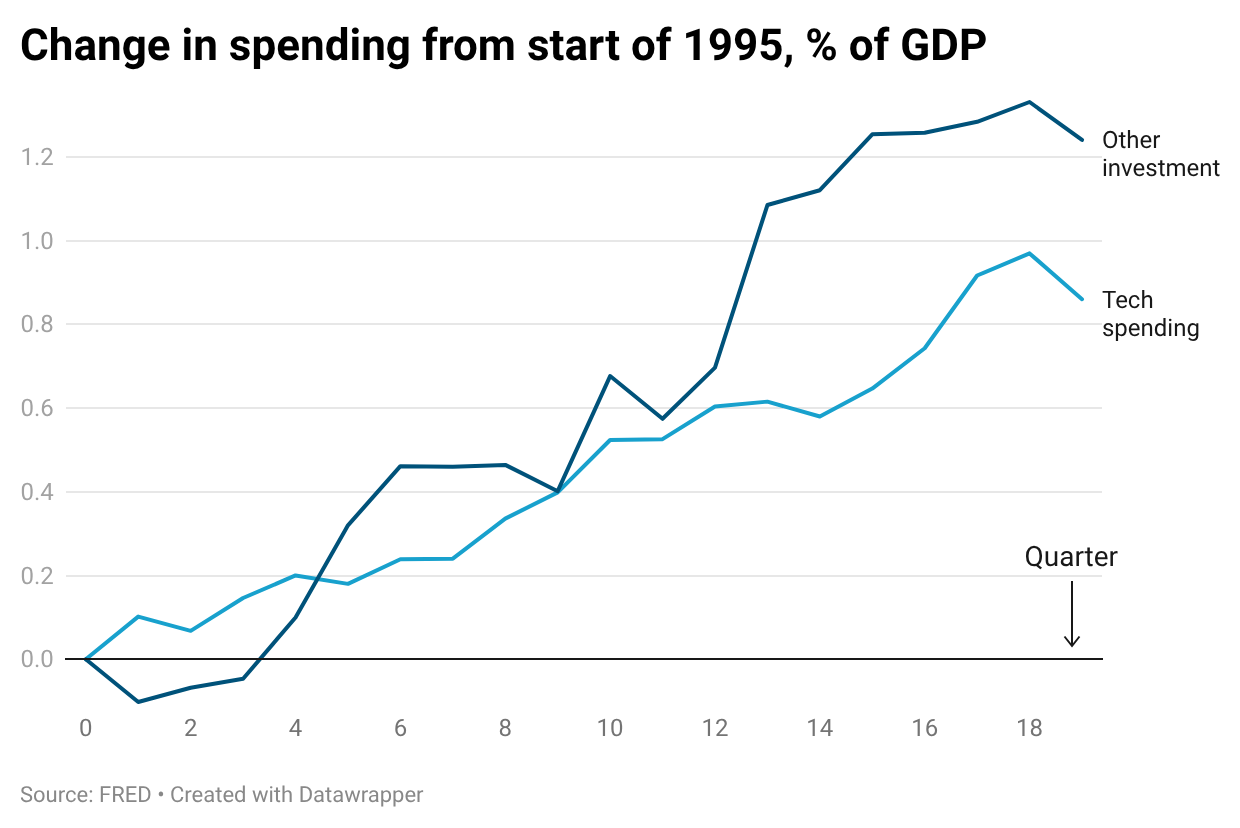
Chart 3
How was that possible? Most of the answer is that during the 90s boom America attracted very large inflows of investment from abroad, which effectively financed the tech boom even as other investment rose.
That isn’t happening this time. True, Donald Trump insists that he has brought in 20 quadrillion dollars of foreign investment, or something like that, but most of that alleged foreign investment surge is a figment of his imagination, and there’s no sign of such a surge in balance of payments data.
A second question is, shouldn’t we assume that the private sector knows what it is doing — that the reallocation of investment toward AI and away from everything else makes economic sense?
Definitely not. We shouldn’t assume that this reallocation of investment makes economic sense for the country as a whole. Through the tax code, and especially through changes in the tax code in Trump’s One Big Beautiful Bill, the data center boom is effectively being subsidized by taxpayer dollars.
Moreover, we shouldn’t assume that the private sector knows what it’s doing. There’s often a double standard when thinking about bad investments, in which public investments that go bad are treated as evidence that the government can’t do anything right, while private malinvestment is brushed off as no big deal.
Think about the $80 billion that Meta, formerly known as Facebook, spent on the “metaverse,” only to basically abandon the concept. A government program that spent $80 billion on a failed project would be the subject of endless Congressional hearings. Yet the waste from a failed private investment is equally real.
Finally, how much risk is the AI boom creating in the rest of the economy? Tales of financial stress caused by high interest rates are proliferating. For example, a report in yesterday’s Wall Street Journal was titled “The surge in rates is blowing up commercial real-estate deals.” There’s a growing sense among observers I talk to that the adverse financial fallout of the AI boom for private credit and other loosely regulated parts of the financial system may be larger than many realize.
So it’s clear that crowding out by the AI boom is happening on a very large scale. And unlike the risks of technological unemployment or a burst bubble, this isn’t a hypothetical risk. It’s happening right now.
Intelligenza artificiale contro tutto il resto.
Il boom degli hyperscaler sta spiazzando altri investimenti.
Grafico 1: Steve Rattner
Finora, le discussioni sui potenziali problemi economici creati dal boom dell’intelligenza artificiale si sono concentrate principalmente sul futuro. Distruggerà milioni di posti di lavoro? Si tratta di una bolla speculativa che, se scoppiasse, provocherebbe una grave recessione? Distruggerà l’umanità? Sebbene queste siano indubbiamente domande molto importanti, i tentativi di rispondere si basano, nella migliore delle ipotesi, su congetture fondate.
Non dobbiamo però fare congetture su uno degli effetti principali del boom dell’IA, perché sta accadendo proprio ora: gli ingenti investimenti nei data center stanno sottraendo risorse agli investimenti in tutti gli altri settori dell’economia.
Il termine “spiazzamento” è ben noto in economia e viene solitamente considerato una conseguenza della spesa pubblica. Quando un governo ricorre alla spesa in deficit e l’economia si trova in una situazione di piena occupazione o quasi, i tassi di interesse aumentano. Questo perché, in condizioni di piena occupazione o quasi, il settore privato utilizza tutto il credito disponibile nell’economia al tasso di interesse corrente. Pertanto, per attrarre fondi sufficienti a coprire il deficit, il governo deve offrire un tasso di interesse più elevato. E questo, a sua volta, porta a una riduzione degli investimenti privati. In effetti, gli investimenti privati vengono “spiazzati” dal deficit pubblico.
Si noti che questa tesi si applica solo quando l’economia è prossima alla piena occupazione. In passato, le tesi conservatrici sull’effetto spiazzamento furono ampiamente invocate per giustificare l’austerità fiscale dopo la crisi finanziaria del 2008, quando tutte le principali economie mondiali erano profondamente depresse. I drastici tagli alla spesa pubblica causarono gravi recessioni in Europa, mentre negli Stati Uniti i repubblicani costrinsero Obama a tagliare la spesa pubblica, ritardando la piena ripresa dalla Grande Recessione. In realtà, quando un’economia soffre di un’elevata disoccupazione, la spesa in deficit non danneggia gli investimenti privati. Al contrario, spesso porta ad un effetto di “affollamento”: la spesa pubblica stimola l’economia e il settore privato è più propenso a investire quando l’economia è più forte.
Tuttavia, data la situazione attuale, con una disoccupazione relativamente bassa e un’inflazione elevata, l’effetto spiazzamento è una preoccupazione legittima. È importante però comprendere che le cause di questo effetto spiazzamento non si limitano alla spesa pubblica. Anche le impennate della spesa privata, come l’attuale enorme boom dell’intelligenza artificiale, fanno aumentare i tassi di interesse. Ed è proprio questa la situazione in cui ci troviamo ora: l’impennata della spesa per l’IA sta spingendo al rialzo i tassi di interesse e spiazzando tutti gli altri investimenti. Infatti, nel mio articolo del 4 ottobre ho sostenuto che il boom dell’IA è la causa principale dell’impennata dei tassi di interesse a lungo termine.
La prova di questo effetto di spiazzamento è fornita da un recente articolo del New York Times, che ha osservato come il boom dell’IA non venga rallentato da questi tassi d’interesse alle stelle. Eppure, l’impennata dei tassi d’interesse si fa sentire in tutta l’economia non legata all’IA. In altre parole, tutto quel denaro investito nella costruzione di data center e nell’acquisto di semiconduttori prodotti all’estero va a scapito degli investimenti in tutto il resto.
Il grafico in cima a questo post, che ho preso in prestito da Steve Rattner , illustra chiaramente questo punto: la costruzione di data center sembra sottrarre fondi e risorse alla costruzione di abitazioni, uffici e fabbriche, ovvero praticamente tutto ciò che non è legato all’intelligenza artificiale.
Detto questo, le costruzioni legate all’IA, ovvero la realizzazione delle strutture che ospitano i data center, rappresentano solo una frazione del boom di spesa in questo settore. La maggior parte del denaro è destinata ad apparecchiature e software. In effetti, questo è uno dei motivi principali per cui la spesa in IA è così resistente agli alti tassi di interesse: i costi di finanziamento sono molto meno rilevanti per beni come le GPU [3], che si deprezzano rapidamente in ogni caso, rispetto a beni a lunga durata come gli edifici.
Questa tesi regge anche se ci concentriamo sugli investimenti in attrezzature e software anziché nella costruzione? Sì.
Il grafico 2 mostra la mia versione della storia di Rattner. Analizzo gli investimenti delle imprese nel settore “tecnologico” (elaborazione dati e software) misurati in percentuale del PIL. La linea blu nel grafico sottostante mostra di quanto è cambiata questa misura della spesa tecnologica dall’inizio del 2023. La confronto con la variazione corrispondente di tutti gli altri investimenti. Questo grafico rivela chiaramente un drammatico effetto di spiazzamento della spesa tecnologica rispetto a tutti gli altri investimenti:
Grafico 2: Dati da FRED
Il boom dell’intelligenza artificiale sta quindi oscurando tutto il resto. Sebbene gli alti tassi di interesse siano il meccanismo principale, ce ne sono anche altri: i data center stanno consumando una quantità di energia elettrica limitata e la loro domanda di chip a semiconduttore ha causato una vera e propria ” apocalisse della RAM “, con un’impennata dei prezzi dei chip che sta danneggiando un’ampia gamma di settori, come quello automobilistico e dei personal computer.
A mio avviso, ci sono tre domande principali che dovremmo porci riguardo a questo effetto di spiazzamento indotto dall’intelligenza artificiale.
Innanzitutto, non è sempre stato così? Ovvero, non è forse questo ciò che accade sempre quando una nuova tecnologia innesca un boom degli investimenti?
Sorprendentemente, la risposta è no. Il grafico 3 mostra lo stesso calcolo del grafico 2, ma applicato al boom tecnologico degli anni ’90, e non mostra alcun effetto di spiazzamento: anzi, gli investimenti non tecnologici sono aumentati.
Grafico 3
Com’è stato possibile? La risposta risiede principalmente nel fatto che, durante il boom degli anni ’90, l’America ha attratto ingenti flussi di investimenti dall’estero, che hanno di fatto finanziato il boom tecnologico anche mentre altri investimenti aumentavano.
Questa volta non succederà. È vero, Donald Trump insiste di aver attratto 20 quadrilioni di dollari di investimenti esteri, o qualcosa del genere, ma gran parte di questo presunto aumento degli investimenti esteri è frutto della sua immaginazione, e non c’è traccia di un simile incremento nei dati della bilancia dei pagamenti.
Una seconda domanda è: non dovremmo forse presumere che il settore privato sappia cosa sta facendo, ovvero che la riallocazione degli investimenti verso l’intelligenza artificiale e lontano da tutto il resto abbia un senso economico?
Assolutamente no. Non dobbiamo presumere che questa riallocazione degli investimenti abbia un senso economico per il Paese nel suo complesso. Attraverso il sistema fiscale, e in particolare attraverso le modifiche apportate al sistema fiscale dalla “One Big Beautiful Bill” di Trump, il boom dei data center viene di fatto sovvenzionato con i soldi dei contribuenti.
Inoltre, non dovremmo dare per scontato che il settore privato sappia cosa sta facendo. Spesso si riscontra un doppio standard quando si parla di cattivi investimenti: gli investimenti pubblici che falliscono vengono considerati la prova che il governo non è in grado di fare nulla di giusto, mentre i cattivi investimenti privati vengono liquidati come se non fossero un grosso problema.
Pensiamo agli 80 miliardi di dollari che Meta, precedentemente nota come Facebook, ha speso per il “metaverso”, per poi abbandonare di fatto il progetto. Un programma governativo che spendesse 80 miliardi di dollari in un progetto fallimentare sarebbe oggetto di infinite audizioni al Congresso. Eppure, lo spreco derivante da un investimento privato fallimentare è altrettanto reale.
Infine, quanti rischi sta creando il boom dell’IA per il resto dell’economia? Si moltiplicano le storie di difficoltà finanziarie causate dagli alti tassi di interesse. Ad esempio, un articolo del Wall Street Journal di ieri era intitolato “L’impennata dei tassi sta mandando in fumo le transazioni immobiliari commerciali”. Tra gli osservatori con cui parlo, cresce la convinzione che le ripercussioni finanziarie negative del boom dell’IA per il credito privato e altri settori del sistema finanziario scarsamente regolamentati possano essere maggiori di quanto molti si rendano conto.
È quindi chiaro che l’effetto di spiazzamento causato dal boom dell’IA sta avvenendo su vasta scala. E a differenza dei rischi di disoccupazione tecnologica o di scoppio di una bolla speculativa, questo non è un rischio ipotetico. Sta accadendo proprio ora.
[1] Un hyperscaler – termine utilizzato nel titolo dell’articolo – è una grande azienda tecnologica globale che possiede, gestisce e offre infrastrutture di cloud computing su scala planetaria. Il termine deriva da “hyperscale”, ovvero la capacità di un’architettura informatica di scalare in modo massiccio, rapido ed efficiente (sia in verticale sia in orizzontale) per soddisfare picchi di domanda o gestire moli enormi di dati.
[2] Nel corso di due anni e mezzo – gennaio 2024, luglio 2026 – le spese nel settore dell’edilizia hanno conosciuto un aumento di 51 miliardi di dollari per la costruzione dei data center, ed una diminuzione di 120 miliardi di dollari in tutti gli altri settori (case, edifici commerciali, stabilimenti industriali etc.).
[3] GPU è l’acronimo di Graphics Processing Unit (in italiano, Unità di Elaborazione Grafica). Si tratta di un processore specializzato, un circuito elettronico progettato specificamente per gestire ed elaborare rapidamente i calcoli matematici complessi necessari per creare immagini, video e animazioni da visualizzare su uno schermo.
In uno specifico contesto economico e finanziario, la GPU (Graphics Processing Unit) viene considerata come un bene ad alta tecnologia soggetto a una rapidissima obsolescenza e svalutazione.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"