

Altri Economisti » Blog di Krugman » Saggi in evidenza » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
L’intelligenza artificiale soppianterà i posti di lavoro? Una prospettiva diversa e allarmante sui rischi economici. PAUL KRUGMAN (dal blog di Krugman, 11 ottobre 2026)
Oct 11, 2026
Will AI Crowd Out Jobs?
A different and alarming take on the economic risks
 According to a new paper by Stijn Van Nieuwerburgh, “a representative 200 MW AI training campus” — that is, a center that processes huge amounts of data to power models like ChatGPT and Claude — “costs roughly $8.2 billion.” Building such a center will temporarily employ a significant number of construction workers and indirectly employ a number of people producing the hardware and software that account for most of a data center’s expense. Once such a data center is up and running, however, typical estimates suggest that it will employ only between 50 and 150 workers.
If this sounds like an extremely small number, that’s because it is. U.S. workers are, on average, equipped with a lot more capital than their counterparts in most of the world. Even so, total fixed assets per worker — a concept I’ll explain later in this primer — are “only” around $700,000. So deploying $8 billion in capital, the cost of a data center, in a non-AI sector will, on average, support more than 10,000 jobs, while investing that money in a data center will support only around 100 jobs. Or to put it another way, money spent building data centers will, on average, create only around one percent as many jobs as investing the same sum in other industries would have created.
There has been very widespread discussion of the possibility that AI will worsen America’s already severe problem of income and wealth inequality. In today’s primer I will offer what I believe is a somewhat novel take on that issue — although, as I’ll explain, I’m following in the footsteps of David Ricardo, one of the founders of economics as a discipline.
My argument will be that so far all the evidence suggests that investment in data centers comes at the expense of other investments. As I argued last week, AI “crowds out” other potential uses of capital. Moreover, because data centers employ so few workers, the vast spending on AI currently taking place will also significantly reduce the demand for labor.
We are not talking about a marginal effect. Van Nieuwerbergh estimates that through 2032 hyperscalers will spend more than $10 trillion on data centers — capital expenditure that, all the evidence suggests, will come at the expense of investment elsewhere in the economy. And because data centers employ so few people, a back-of-the-envelope estimate yields a number that made even my eyes bug out: the capital invested in data centers will employ roughly ten million fewer workers than that capital would have employed if invested elsewhere.
This doesn’t mean that unemployment will rise by 10 million. It means, instead, that reduced demand for labor will put downward pressure on wages and shift the balance of economic power, which has already been moving against labor, even more in capital’s favor. Even before the rise of AI, we were experiencing a rapid decline in the share of national income going to wages relative to profits, along with rising oligarchy. The anti-labor effects of AI will accelerate that trend.
Back in June, while acknowledging that the rise of AI is a form of “capital-biased” technological change, I expressed some skepticism about arguments that AI will have a large negative effect on labor. Since then, however, the sheer scale of capital expenditure on AI has become more obvious, along with the incredibly small number of jobs that spending will create. I’ve also revised how I think about interpreting the data. As a result, today’s primer offers a much more pessimistic take.
Beyond the paywall I will address the following:
- Capital and labor in AI versus the rest of the economy
- AI and crowding out
- A blast from the past: 19th-century parallels
- The scale of the issue
Capital and labor in AI versus the rest of the economy
Last month the Wall Street Journal published an article titled “What it’s like to work in one of America’s data centers.” The reporter visited a large data center in Virginia, and described an environment almost eerily empty of people, a building occupied largely by “towering cages filled with wires,” with “vast echoey hallways so long some technicians ride scooters to get around.” But there are very few such technicians. Even including security staff and workers sent over by customers “the building’s massive size means many of its rooms were empty on a recent weekday.”
Data centers aren’t unique in being facilities in which huge capital investments are tended by a relative handful of people. There was a time when ports were full of bustling longshoremen, but a modern container port looks like a scene from a post-apocalyptic movie, with giant cranes lifting standardized boxes onto and off ships but hardly a single person in sight.
However, most of the economy isn’t like that. There are approximately 160 million workers in America. These employees work with just over $100 trillion in fixed assets, including factories and office buildings as well as housing and consumer durables like cars and refrigerators. So the average worker is supported by around $700,000 in capital. Flip that upside down, and it says that $8 billion in capital, the cost of a large data center, will on average support more than 10,000 workers, not the 120 or so people the WSJ found at the data center it visited.
But wait: Isn’t this unfair? Shouldn’t we also count the construction workers building the data center, the workers who produce the information processing equipment that does into the center, the programmers designing the software, and so on?
No, because those workers would also have been employed if businesses had invested the same amount in other industries. And all the evidence suggests that they would, in fact, have done so in the absence of the AI boom — that AI has “crowded out” an equivalent amount of investment in other sectors.
AI and crowding out
My post last week on crowding out began with a striking chart from Steve Rattner on construction spending, showing that the rise in spending on data centers has been more than offset by a decline in the rest of the economy:

Source: Steve Rattner
A recent post by Jason Furman drives the point home:
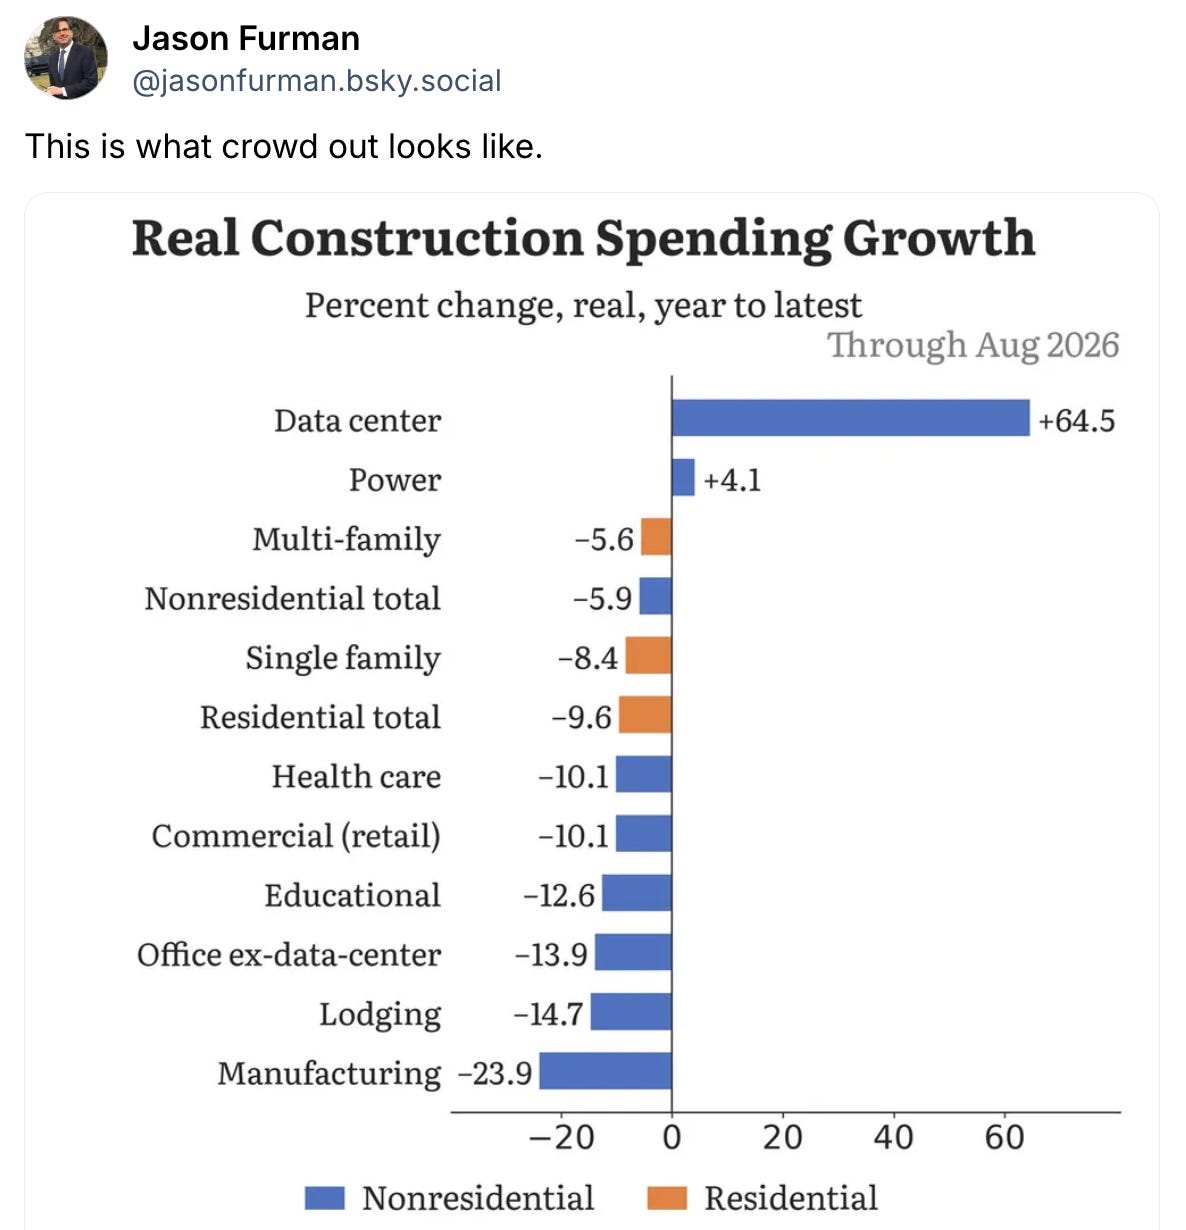
Since most AI capex is actually spent on equipment and software rather than buildings, I complemented Rattner’s chart with my own chart showing that the rise in techinvestment has been almost completely offset by a fall in other investment:
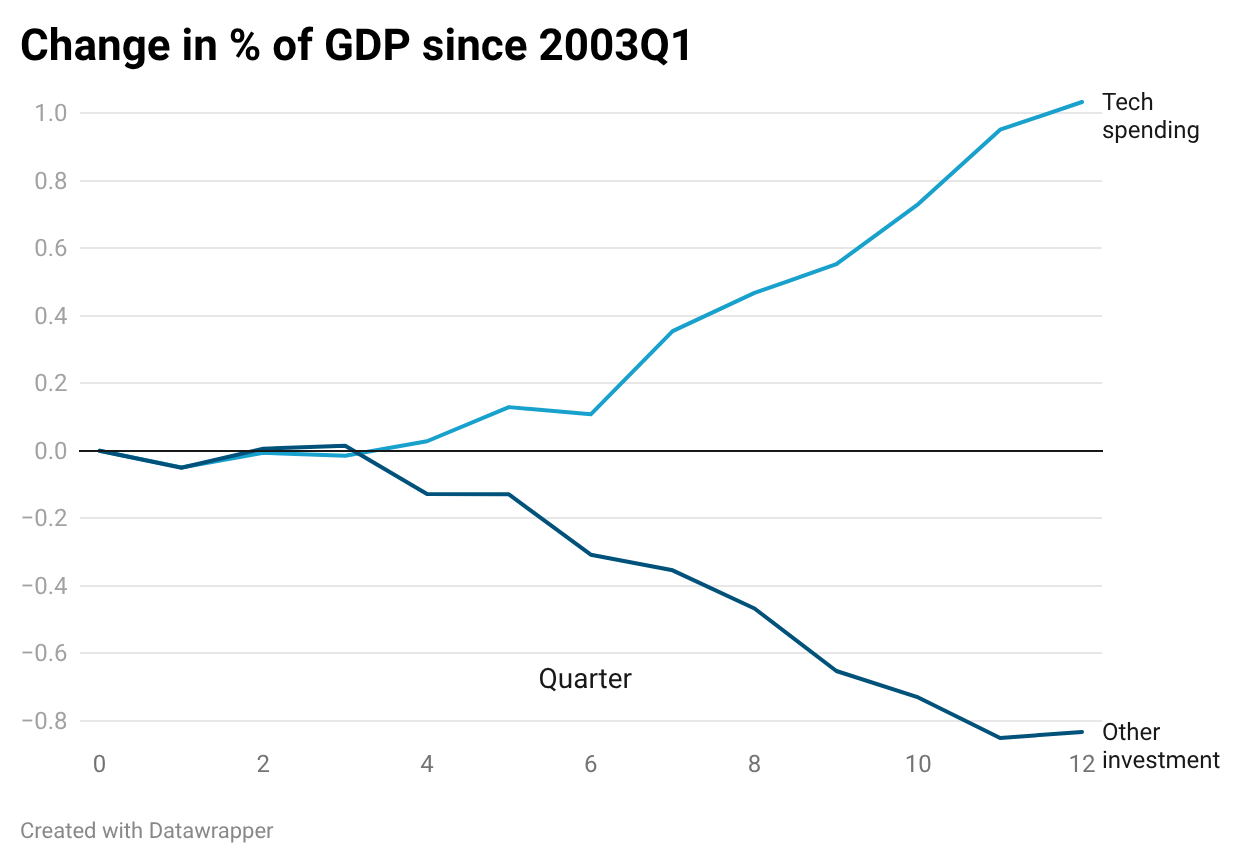
Source: FRED
Let me add a further indicator. Various press reports give us rough estimates of capital expenditure by AI hyperscalers, mainly the Big Four: Amazon, Microsoft, Alphabet and Meta. This will come to approximately $800 billion this year, around 2.5% of GDP, or about 1.9 percentage points higher than it was in 2022. Yet overall fixed investment is barely higher, implying that the rise in AI-related spending has been almost completely offset by a fall in other capital expenditures:

The main mechanism by which soaring expenditure on data centers leads to declines in investment elsewhere is through interest rates. In last week’s primer I argued that the AI surge is the most important reason for the surge in interest rates. Soaring rates have had little effect on the AI boom, but have deterred investment in almost everything else — which is the classic “crowding out” story. And as I noted last week, there are also other, novel forms of crowding out, involving competition for scarce electricity, memory chips, and more.
The important point for my current argument is that we should not count construction jobs building data center facilities or jobs building data center equipment as jobs created by the industry, because in the absence of the data center boom those jobs would still exist — the workers would simply be building other structures and producing equipment for other industries. The relevant comparison is between the workers employed on a sustained basis by the $10 trillion in capital Van Nieuwerbergh estimates will be put in place by hyperscalers over the next few years and the number of workers who would have been employed if that capital had been invested in other ways.
I’ll get to the astonishing scale of that comparison shortly. First, however, let me take a detour into history — both economic history and the history of economic theory.
A blast from the past: 19th-century parallels
The Luddite movement often gets a bum rap. The Luddites weren’t blind opponents of progress. They were English textile workers, many of them skilled weavers, whose earnings plunged with the introduction of power looms and other new technologies, and who responded by smashing textile machinery, especially machinery whose owners cut pay or broke traditional trade practices. In other words, they had a real grievance.
David Ricardo, the preeminent economist of the time, took notice. His 1817 book Principles of Political Economy and Taxation used stylized theoretical models — usually couched as numerical examples — to make sense of many economic phenomena, most famously comparative advantage in international trade and the determination of land rent.
In the third, 1821 edition of his book he added a chapter titled “On machinery,” in which he concluded that the Luddites had a point. Actually, his point was bigger than the Luddites. They were protesting against the way technology had devalued a particular set of skills. Ricardo (who was certainly neither a Luddite nor a leftist) argued that under certain conditions — conditions that seemed to apply to England at the time he wrote — the introduction of capital-intensive technologies, even if they made the nation richer, could reduce overall employment and make workers in general, not just workers in particular trades, worse off.
When modern economists discuss this possibility — as I did a few months ago — they usually talk about the possibility of “capital-biased technological change.” Ricardo’s analysis was, in a deep sense, more or less equivalent to this modern analysis. But his approach was different, arguably more intuitive, and, I now realize, especially well suited to thinking about the employment effects of AI.
OK, I won’t recommend reading Ricardo in the original: The archaisms both in his language and in the way he describes the economy make for easy confusion. But basically he posits that there is a limited amount of capital available to invest each year, and considers what happens when a new technology comes along that makes it profitable to invest that capital in machinery that will employ many fewer workers than the equivalent amount of capital would have employed using older technologies. In that case, he argued, employment will, other things equal, fall.
Ricardo’s story seems like a very good description of what is happening today with the advent of AI. The fact that the huge surge in AI capex has been offset by a roughly equal decline in non-AI capital expenditures — that AI has crowded out other investment — means that we are in an economy that resembles Ricardo’s world. That is, a world in which there is, in any given year, a more or less fixed sum of money available to invest. Since the numbers must add up, investment in AI is reducing investment that would have otherwise been made in non-AI sectors. And data centers, which are where this capex is going, are wildly more capital-intensive than the rest of the economy.
Crucially, a Ricardo-type story about how technological progress can hurt workers does not rely on some version of the lump of labor fallacy, the idea that there is a limited amount of work to be done, so that employment must fall because workers become more productive. The problem here is not limited demand for the goods and services workers can produce; rather, it is a limited supply of capital for the businesses that employ workers.
How big will this problem of crowding out of non-AI investment be? Very big.
The scale of the issue
When it comes to capital expenditure, a trillion here, a trillion there, and eventually you’re talking about real money. If analysts like Van Nieuwerbergh are right that the AI boom will eventually absorb $10 trillion or more in capital, that’s a large sum even for an economy as big as America’s.
Here’s the math. As I pointed out, the US economy currently deploys about $700,000 in. fixed assets per worker. Let’s be generous and assume that by 2032, Van Nieuwerbergh’s target for that $10 trillion total, that sum has risen to $1 million. In that case the capital allocated to AI would otherwise have employed 10 million workers if it had been invested in non-AI sectors.
Currently an $8 billion data center employs around 120 workers, or 15 per billion. So $10 trillion in data center capital expenditure will create approximately 150,000 jobs, offsetting almost none of the jobs lost via the diversion of capital. In other words, the reallocation of investable funds to AI would, other things equal, reduce total US employment by almost the full 10 million workers, or about 6 percent of total employment.
Gulp.
OK, other things would not be equal. The reduced demand for labor would lead to downward pressure on wages, and eventually to a lower price of labor relative to the price of capital. Equivalently, it would lead to a fall in labor’s share of national income.
Such a decline is especially troubling because economic rewards in our economy have already been tilting toward capital and away from labor. Here’s the share of national income paid as compensation of employees, i.e., labor income:
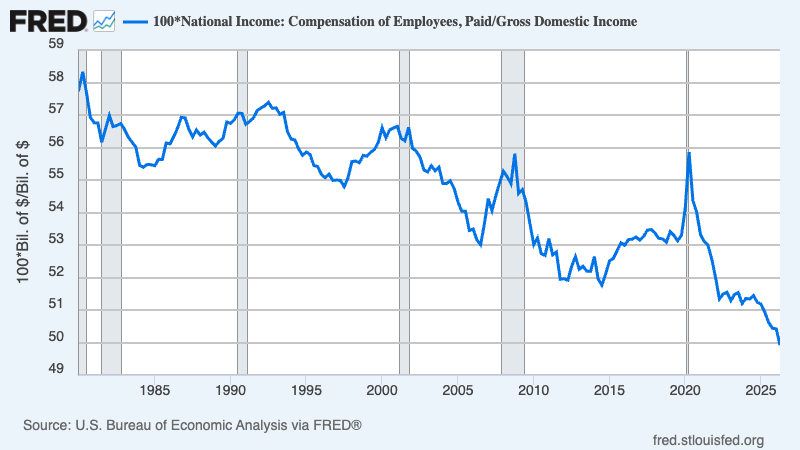
Now, some of that decline may be a statistical illusion created by small-business owners reclassifying their income to avoid taxes. But most of it is real — and AI investment, on its current trajectory, will substantially accelerate the downward trend.
A caveat: despite everything I’ve said, AI won’t necessarily make workers worse off. AI’s boosters claim that the technology will greatly raise productivity, which in turn will greatly increase national income. If they’re right, workers’ share of income will fall but their real wages might rise, because they’ll be getting a smaller share of a bigger pie.
For this to happen, however, AI must be truly productive and increase the economy’s real income. In other words, the giant spending boom cannot be largely a giant waste of resources. Ominously, so far there is surprisingly little evidence that AI really is producing major productivity gains. This is an observation, not an apocalyptic prediction about workers’ incomes. However, we must certainly acknowledge that it’s within the realm of the possible not only that labor’s share of income will fall but that real wages will fall as well.
We are talking about a disturbing prospect. At this point it is clear that the data center industry is incredibly capital-intensive, is pulling in an enormous amount of investment, and in so doing is crowding out investment in the rest of the economy. Other things equal, the net effect will be to displace around 10 million jobs.
That’s a lot, even for America.
L’intelligenza artificiale soppianterà i posti di lavoro?
Una prospettiva diversa e allarmante sui rischi economici
Secondo un nuovo studio di Stijn Van Nieuwerburgh , “un campus di addestramento per l’IA da 200 MW rappresentativo” – ovvero un centro che elabora enormi quantità di dati per alimentare modelli come ChatGPT e Claude – “costa circa 8,2 miliardi di dollari”. La costruzione di un centro di questo tipo impiegherà temporaneamente un numero significativo di operai edili e indirettamente diverse persone impiegate nella produzione dell’hardware e del software, che rappresentano la maggior parte delle spese di un data center. Una volta che un data center di questo tipo sarà operativo, tuttavia, le stime tipiche suggeriscono che impiegherà solo tra i 50 e i 150 lavoratori.
Se questa cifra vi sembra estremamente bassa, è perché lo è. I lavoratori statunitensi, in media, dispongono di un capitale molto maggiore rispetto ai loro omologhi nella maggior parte del mondo. Ciononostante, il totale delle immobilizzazioni per lavoratore – un concetto che spiegherò più avanti in questa introduzione – ammonta a “soli” circa 700.000 dollari. Pertanto, investire 8 miliardi di dollari, il costo di un data center, in un settore non legato all’intelligenza artificiale, sosterrà in media oltre 10.000 posti di lavoro, mentre investire la stessa somma in un data center ne sosterrà solo un centinaio circa. In altre parole, il denaro speso per costruire data center creerà in media solo circa l’ uno per cento dei posti di lavoro che si sarebbero creati investendo la stessa somma in altri settori.
Si è ampiamente discusso della possibilità che l’intelligenza artificiale possa aggravare il già grave problema della disuguaglianza di reddito e ricchezza negli Stati Uniti. In questo articolo introduttivo, proporrò un punto di vista che ritengo piuttosto innovativo su questo tema, pur seguendo, come spiegherò, le orme di David Ricardo, uno dei fondatori dell’economia come disciplina.
La mia tesi è che, finora, tutte le prove suggeriscono che gli investimenti nei data center avvengono a scapito di altri investimenti. Come ho sostenuto la settimana scorsa, l’intelligenza artificiale “spiazza” altri potenziali impieghi del capitale. Inoltre, poiché i data center impiegano un numero esiguo di lavoratori, l’ingente spesa per l’IA attualmente in corso ridurrà significativamente anche la domanda di lavoro.
Non stiamo parlando di un effetto marginale. Van Nieuwerbergh stima che entro il 2032 le aziende hyperscale spenderanno più di 10 trilioni di dollari in data center: una spesa in conto capitale che, a quanto pare, avverrà a scapito degli investimenti in altri settori dell’economia. E poiché i data center impiegano pochissime persone, una stima approssimativa rivela un dato che ha lasciato a bocca aperta anche me: il capitale investito nei data center impiegherà circa dieci milioni di lavoratori in meno rispetto a quanti ne avrebbe impiegati se investito altrove.
Questo non significa che la disoccupazione aumenterà di 10 milioni. Significa, piuttosto, che la ridotta domanda di lavoro eserciterà una pressione al ribasso sui salari e sposterà ulteriormente l’equilibrio del potere economico, che si sta già muovendo a sfavore dei lavoratori, a vantaggio del capitale. Anche prima dell’avvento dell’intelligenza artificiale, stavamo assistendo a un rapido calo della quota di reddito nazionale destinata ai salari rispetto ai profitti, insieme all’ascesa dell’oligarchia. Gli effetti anti-lavoro dell’intelligenza artificiale accelereranno questa tendenza.
A giugno , pur riconoscendo che l’ascesa dell’IA rappresenta una forma di cambiamento tecnologico “orientato al capitale”, avevo espresso un certo scetticismo riguardo alle argomentazioni secondo cui l’IA avrebbe avuto un forte impatto negativo sul mercato del lavoro. Da allora, tuttavia, l’entità degli investimenti in IA è diventata più evidente, così come il numero incredibilmente esiguo di posti di lavoro che tali investimenti creeranno. Ho anche rivisto il mio modo di interpretare i dati. Di conseguenza, questa analisi preliminare offre una prospettiva molto più pessimistica.
Nel proseguio, tratterò i seguenti argomenti:
- Capitale e lavoro nell’IA a confronto con il resto dell’economia
- Intelligenza artificiale e spiazzamento
- Un tuffo nel passato: parallelismi con il XIX secolo
- La portata del problema
Capitale e lavoro nell’IA a confronto con il resto dell’economia
Il mese scorso il Wall Street Journal ha pubblicato un articolo intitolato “Com’è lavorare in uno dei data center americani”. Il giornalista ha visitato un grande data center in Virginia e ha descritto un ambiente quasi inquietantemente deserto, un edificio occupato in gran parte da “imponenti gabbie piene di cavi”, con “vasti corridoi rimbombanti così lunghi che alcuni tecnici si spostano in scooter”. Ma di tecnici ce ne sono davvero pochi. Anche includendo il personale di sicurezza e i lavoratori inviati dai clienti, “le dimensioni enormi dell’edificio fanno sì che molte delle sue stanze fossero vuote in un recente giorno feriale”.
I data center non sono gli unici edifici in cui ingenti investimenti di capitale sono gestiti da un numero relativamente ristretto di persone. Un tempo i porti erano pieni di scaricatori di porto indaffarati, ma un moderno porto container sembra uscito da un film post-apocalittico, con gru gigantesche che sollevano container standardizzati caricandoli e scaricandoli dalle navi, ma quasi nessuna persona in vista.
Tuttavia, la maggior parte dell’economia non funziona così. Negli Stati Uniti ci sono circa 160 milioni di lavoratori . Questi dipendenti lavorano con poco più di 100 trilioni di dollari di immobilizzazioni , tra cui fabbriche e uffici, nonché abitazioni e beni di consumo durevoli come auto e frigoriferi. Quindi, il lavoratore medio è sostenuto da circa 700.000 dollari di capitale. Ribaltando la situazione, si scopre che 8 miliardi di dollari di capitale, il costo di un grande data center, sono sufficienti a sostenere in media più di 10.000 lavoratori, non le circa 120 persone che il Wall Street Journal ha trovato nel data center visitato.
Ma aspetta: non è ingiusto? Non dovremmo includere anche gli operai edili che costruiscono il data center, i lavoratori che producono le apparecchiature di elaborazione dati che vi confluiscono, i programmatori che progettano il software e così via?
No, perché quei lavoratori sarebbero stati impiegati anche se le aziende avessero investito la stessa somma in altri settori. E tutte le prove suggeriscono che, di fatto, lo avrebbero fatto anche in assenza del boom dell’IA: l’IA ha infatti “spiazzato” un equivalente livello di investimenti in altri settori.
Intelligenza artificiale e spiazzamento
Il mio post della scorsa settimana sull’effetto di spiazzamento iniziava con un grafico eclatante di Steve Rattner sulla spesa per le costruzioni, che mostrava come l’aumento della spesa per i data center sia stato più che compensato dal calo del resto dell’economia:

Fonte: Steve Rattner
Un recente post di Jason Furman chiarisce bene il concetto:

Poiché la maggior parte delle spese in conto capitale per l’IA viene effettivamente spesa in attrezzature e software piuttosto che in edifici, ho integrato il grafico di Rattner con un mio grafico che mostra come l’aumento degli investimenti tecnologici sia stato quasi completamente compensato da un calo di altri investimenti:

Fonte: FRED
Permettetemi di aggiungere un ulteriore indicatore. Diverse testate giornalistiche ci forniscono stime approssimative delle spese in conto capitale dei principali colossi dell’IA, in particolare le Quattro Grandi: Amazon, Microsoft, Alphabet e Meta. Quest’anno si aggireranno intorno agli 800 miliardi di dollari, pari a circa il 2,5% del PIL, ovvero circa 1,9 punti percentuali in più rispetto al 2022. Tuttavia, gli investimenti fissi complessivi sono aumentati di poco, il che implica che l’incremento della spesa legata all’IA è stato quasi completamente compensato da una diminuzione di altre spese in conto capitale.

Il meccanismo principale attraverso cui l’impennata delle spese per i data center porta a un calo degli investimenti in altri settori è rappresentato dai tassi di interesse. Nell’articolo introduttivo della scorsa settimana ho sostenuto che l’ascesa dell’intelligenza artificiale è la ragione principale dell’aumento dei tassi di interesse. I tassi alle stelle hanno avuto scarso effetto sul boom dell’IA, ma hanno scoraggiato gli investimenti in quasi tutto il resto, il che rappresenta il classico fenomeno di “spiazzamento”. E come ho notato la scorsa settimana, esistono anche altre forme nuove di spiazzamento, che coinvolgono la competizione per risorse scarse come l’elettricità, i chip di memoria e altro ancora.
Il punto cruciale della mia argomentazione è che non dovremmo considerare i lavori edili, come quelli di costruzione di data center o di produzione di apparecchiature per data center, come posti di lavoro creati dal settore, perché anche in assenza del boom dei data center, questi posti di lavoro esisterebbero comunque: i lavoratori si dedicherebbero semplicemente alla costruzione di altre strutture e alla produzione di apparecchiature per altri settori. Il confronto rilevante è tra il numero di lavoratori impiegati in modo continuativo grazie ai 10 trilioni di dollari di capitale che, secondo le stime di Van Nieuwerbergh, saranno investiti dagli hyperscaler nei prossimi anni, e il numero di lavoratori che sarebbero stati impiegati se quel capitale fosse stato investito in altri modi.
Tra poco illustrerò la portata sorprendente di questo paragone. Prima, però, permettetemi di fare una digressione storica, sia sulla storia economica che sulla storia della teoria economica.
Un tuffo nel passato: parallelismi con il XIX secolo
Il movimento luddista viene spesso frainteso. I luddisti non erano oppositori ciechi del progresso. Erano operai tessili inglesi, molti dei quali tessitori esperti, i cui guadagni crollarono con l’introduzione dei telai meccanici e di altre nuove tecnologie, e che reagirono distruggendo i macchinari tessili, soprattutto quelli i cui proprietari tagliavano i salari o violavano le pratiche commerciali tradizionali. In altre parole, avevano un motivo di risentimento fondato.
David Ricardo, l’economista più importante dell’epoca, se ne accorse. Nel suo libro del 1817, Principi di economia politica e tassazione, utilizzò modelli teorici stilizzati – solitamente presentati come esempi numerici – per spiegare molti fenomeni economici, tra cui, in particolare, il vantaggio comparato nel commercio internazionale e la determinazione della rendita fondiaria.
Nella terza edizione del suo libro, del 1821, aggiunse un capitolo intitolato “Sulle macchine”, in cui concludeva che i luddisti avevano ragione. In realtà, la sua tesi andava oltre i luddisti stessi. Essi protestavano contro il modo in cui la tecnologia aveva svalutato una particolare serie di competenze. Ricardo (che non era certamente né un luddista né un esponente della sinistra) sosteneva che, in determinate condizioni – condizioni che sembravano applicarsi all’Inghilterra del tempo in cui scriveva – l’introduzione di tecnologie ad alta intensità di capitale, anche se avessero arricchito la nazione, avrebbe potuto ridurre l’occupazione complessiva e peggiorare le condizioni dei lavoratori in generale, non solo di quelli di particolari mestieri.
Quando gli economisti moderni discutono di questa possibilità – come ho fatto io qualche mese fa – di solito parlano della possibilità di un “cambiamento tecnologico a favore del capitale”. L’analisi di Ricardo era, in un certo senso, più o meno equivalente a questa analisi moderna. Ma il suo approccio era diverso, probabilmente più intuitivo e, ora me ne rendo conto, particolarmente adatto a riflettere sugli effetti dell’intelligenza artificiale sull’occupazione.
D’accordo, non consiglio di leggere Ricardo in lingua originale: gli arcaismi presenti sia nel suo linguaggio che nel modo in cui descrive l’economia possono facilmente generare confusione. In sostanza, egli postula che ogni anno sia disponibile una quantità limitata di capitale da investire e considera cosa accade quando emerge una nuova tecnologia che rende redditizio investire quel capitale in macchinari che impiegheranno molti meno lavoratori rispetto a quanto avrebbe fatto un equivalente investimento con le tecnologie precedenti. In tal caso, sostiene, a parità di altre condizioni, l’occupazione diminuirà.
La storia di Ricardo sembra descrivere molto bene ciò che sta accadendo oggi con l’avvento dell’intelligenza artificiale. Il fatto che l’enorme aumento degli investimenti in IA sia stato compensato da un calo pressoché equivalente degli investimenti in altri settori – ovvero che l’IA abbia spiazzato altri investimenti – significa che ci troviamo in un’economia simile al mondo di Ricardo. Ovvero, un mondo in cui, in un dato anno, è disponibile una somma di denaro più o meno fissa da investire. Poiché i conti devono tornare, gli investimenti in IA stanno riducendo gli investimenti che altrimenti sarebbero stati effettuati in settori non legati all’IA. E i data center, dove si concentrano questi investimenti, sono enormemente più ad alta intensità di capitale rispetto al resto dell’economia.
Fondamentalmente, una narrazione alla Ricardo su come il progresso tecnologico possa danneggiare i lavoratori non si basa su una qualche versione della fallacia della massa concentrata di lavoro , ovvero l’idea che esista una quantità limitata di lavoro da svolgere e che, di conseguenza, l’occupazione debba diminuire perché i lavoratori diventano più produttivi. Il problema, in questo caso, non è la domanda limitata di beni e servizi che i lavoratori possono produrre, bensì la limitata offerta di capitale per le imprese che impiegano i lavoratori.
Quanto sarà grave il problema dello spiazzamento degli investimenti non legati all’IA? Molto grave.
La portata del problema
Quando si parla di spese in conto capitale, si passa da un trilione all’altro, e alla fine si inizia a parlare di cifre davvero ingenti. Se analisti come Van Nieuwerbergh hanno ragione e prevedono che il boom dell’intelligenza artificiale assorbirà alla fine 10 trilioni di dollari o più di capitale, si tratta di una somma enorme anche per un’economia grande come quella americana.
Ecco i calcoli. Come ho già detto, l’economia statunitense attualmente investe circa 700.000 dollari in immobilizzazioni per lavoratore. Ipotizziamo, per essere generosi, che entro il 2032, l’obiettivo di Van Nieuwerbergh di raggiungere i 10 trilioni di dollari, tale cifra sia salita di 1 milione di dollari. In tal caso, il capitale allocato all’IA avrebbe altrimenti impiegato 10 milioni di lavoratori se fosse stato investito in settori diversi dall’IA.
Attualmente un data center da 8 miliardi di dollari impiega circa 120 lavoratori, ovvero 15 per miliardo. Pertanto, una spesa di 10 trilioni di dollari in data center creerebbe circa 150.000 posti di lavoro, compensando quasi nessuno dei posti di lavoro persi a causa del dirottamento di capitali. In altre parole, la riallocazione di fondi investibili nell’intelligenza artificiale, a parità di altre condizioni, ridurrebbe l’occupazione totale negli Stati Uniti di quasi 10 milioni di lavoratori, ovvero circa il 6% dell’occupazione totale.
Respiro profondo.
D’accordo, altre condizioni non sarebbero uguali. La ridotta domanda di lavoro porterebbe a una pressione al ribasso sui salari e, in definitiva, a un prezzo del lavoro inferiore rispetto al prezzo del capitale. In modo equivalente, ciò comporterebbe una diminuzione della quota di reddito nazionale destinata al lavoro.
Un simile declino è particolarmente preoccupante perché nella nostra economia la remunerazione del lavoro si sta già spostando verso il capitale. Ecco la quota del reddito nazionale destinata alla remunerazione dei dipendenti, ovvero al reddito da lavoro:

Ora, parte di questo calo potrebbe essere un’illusione statistica creata dai proprietari di piccole imprese che riclassificano i propri redditi per evitare le tasse. Ma la maggior parte è reale , e gli investimenti nell’IA, con la traiettoria attuale, accelereranno sostanzialmente la tendenza al ribasso.
Una precisazione: nonostante tutto ciò che ho detto, l’intelligenza artificiale non peggiorerà necessariamente la situazione dei lavoratori. I sostenitori dell’IA affermano che questa tecnologia aumenterà notevolmente la produttività, il che a sua volta incrementerà notevolmente il reddito nazionale. Se hanno ragione, la quota di reddito destinata ai lavoratori diminuirà, ma i loro salari reali potrebbero aumentare, perché riceveranno una fetta minore di una torta più grande.
Affinché ciò accada, tuttavia, l’IA deve essere veramente produttiva e aumentare il reddito reale dell’economia. In altre parole, l’enorme boom della spesa non può essere in gran parte un enorme spreco di risorse. Inquietantemente, finora ci sono sorprendentemente poche prove che l’IA stia effettivamente producendo significativi aumenti di produttività. Questa è un’osservazione, non una previsione apocalittica sui redditi dei lavoratori. Tuttavia, dobbiamo certamente riconoscere che è possibile non solo che la quota di reddito destinata al lavoro diminuisca, ma anche che i salari reali si riducano.
Ci troviamo di fronte a una prospettiva preoccupante. A questo punto è chiaro che il settore dei data center è incredibilmente ad alta intensità di capitale, attrae enormi investimenti e, così facendo, sta spiazzando gli investimenti nel resto dell’economia. A parità di altre condizioni, l’effetto netto sarà la perdita di circa 10 milioni di posti di lavoro.
È una cifra enorme, persino per gli standard americani.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"