

Altri Economisti » Saggi in evidenza » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
Il vertice APEC: la Cina non ha bisogno di una nuova Yalta. La Russia rivuole la sua sfera d’influenza. Trump vuole margine di manovra per concludere accordi. La Cina ha costruito un impero economico che si estende ben oltre i confini di entrambi. LEON LIAO (dal sito di Leon Liao, 17 novembre 2026)
Nov. 17, 2026
The APEC Summit: China Does Not Need a New Yalta.
Russia wants its sphere of influence back. Trump wants room to make deals. China has built an economic empire that stretches far beyond either man’s map.
Leon Liao
 On November 19, Chinese President Xi Jinping, US President Donald Trump and Russian President Vladimir Putin will meet in Shenzhen for a trilateral summit. China’s Ministry of Foreign Affairs confirmed the arrangement on November 16. It will be the first summit bringing all three leaders together, at a moment when wars in Europe and the Middle East have exposed the limits of American power. Together, their countries possess some of the world’s largest nuclear arsenals, its two largest national economies, and military forces capable of shaping the security landscape across Eurasia. With the war in Ukraine continuing, the war in Iran disrupting Middle Eastern energy supplies, and strategic competition between China and America intensifying, the sight of these three leaders around the same table is itself a historic event.
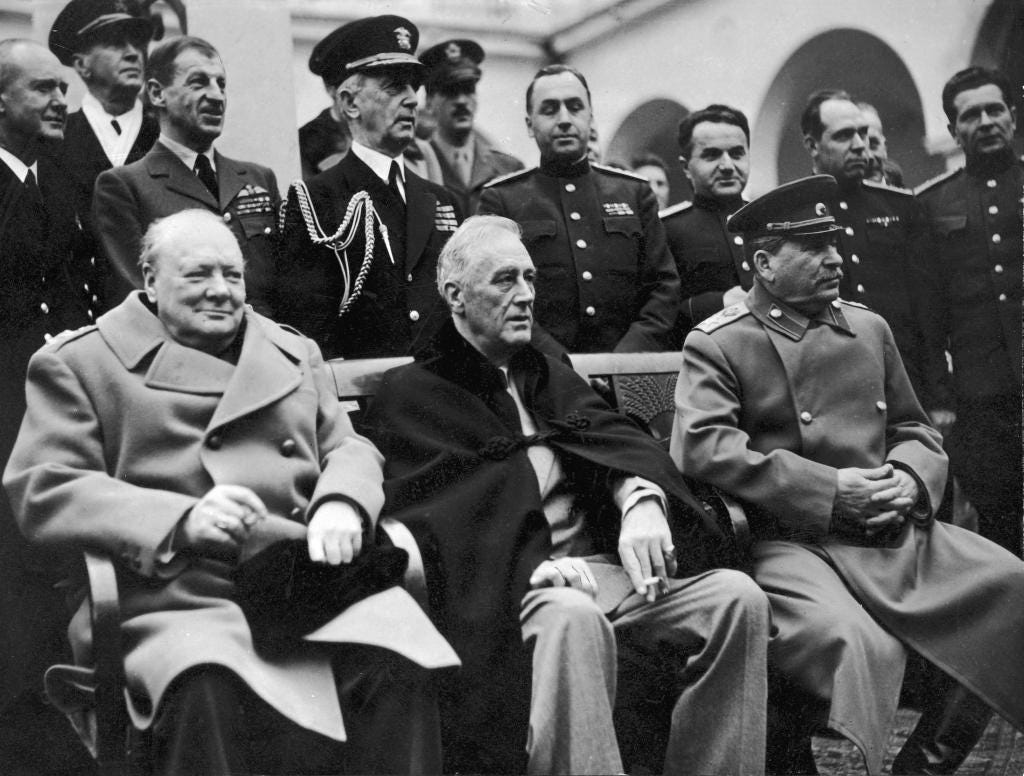
The comparison with Yalta was almost inevitable. In February 1945, Franklin Roosevelt, Winston Churchill and Joseph Stalin met in Crimea to discuss the political settlement of postwar Europe, the future of Germany and the establishment of the United Nations. More than eight decades later, the gathering of Trump, Putin and Xi in Shenzhen has stirred speculation about a “Yalta 2.0.” Russia wants renewed recognition of its status as a major world power. Trump has consistently shown an appetite for direct deals between powerful leaders. China, meanwhile, faces competing American and Russian visions of international security. Europe is particularly anxious that private agreements among great powers might once again determine the fate of smaller countries.
I believe Shenzhen will produce no new Yalta order. The three powers have neither the common purpose nor the means to carve up the world again. America will not abandon its strategic presence in Northeast, East and Southeast Asia in exchange for Russian recognition of its interests elsewhere, or Chinese recognition of an American sphere of influence. Russia possesses enough military power to transform Europe’s security environment, but it has lost the capacity to organise Europe’s economic order. China’s economic interests, meanwhile, extend far beyond Eurasia, reaching the world’s major industrial markets, energy-producing regions and developing economies. China would be giving up much of what it has gained from globalisation simply to secure a place in a three-power arrangement.
The questions raised by this summit go much deeper than the diplomatic gains and losses of three leaders. Why could three leaders reshape the world in 1945, while their successors cannot? What does Putin hope to recover? How far would Trump go to make a deal? Why does China have so little to gain from another Yalta? And where might these competing interests still produce a workable peace?
The answers begin with the profound transformation of the world’s economic and political balance of power over the past eighty years.
The Ghost of Yalta: A World That No Longer Exists
In February 1945, the Second World War in Europe was approaching its end. The Soviet Red Army was advancing towards Berlin, while American and British forces were entering Germany from the west. Nazi Germany’s defeat was no longer in serious doubt. When the Yalta Conference convened, the three leaders were not engaged in an abstract debate about how the world ought to be governed. They were determining the political consequences of a total war that was already nearing its conclusion. The political settlement followed the armies on the ground. Whoever controlled a territory possessed the practical power to shape its political future.
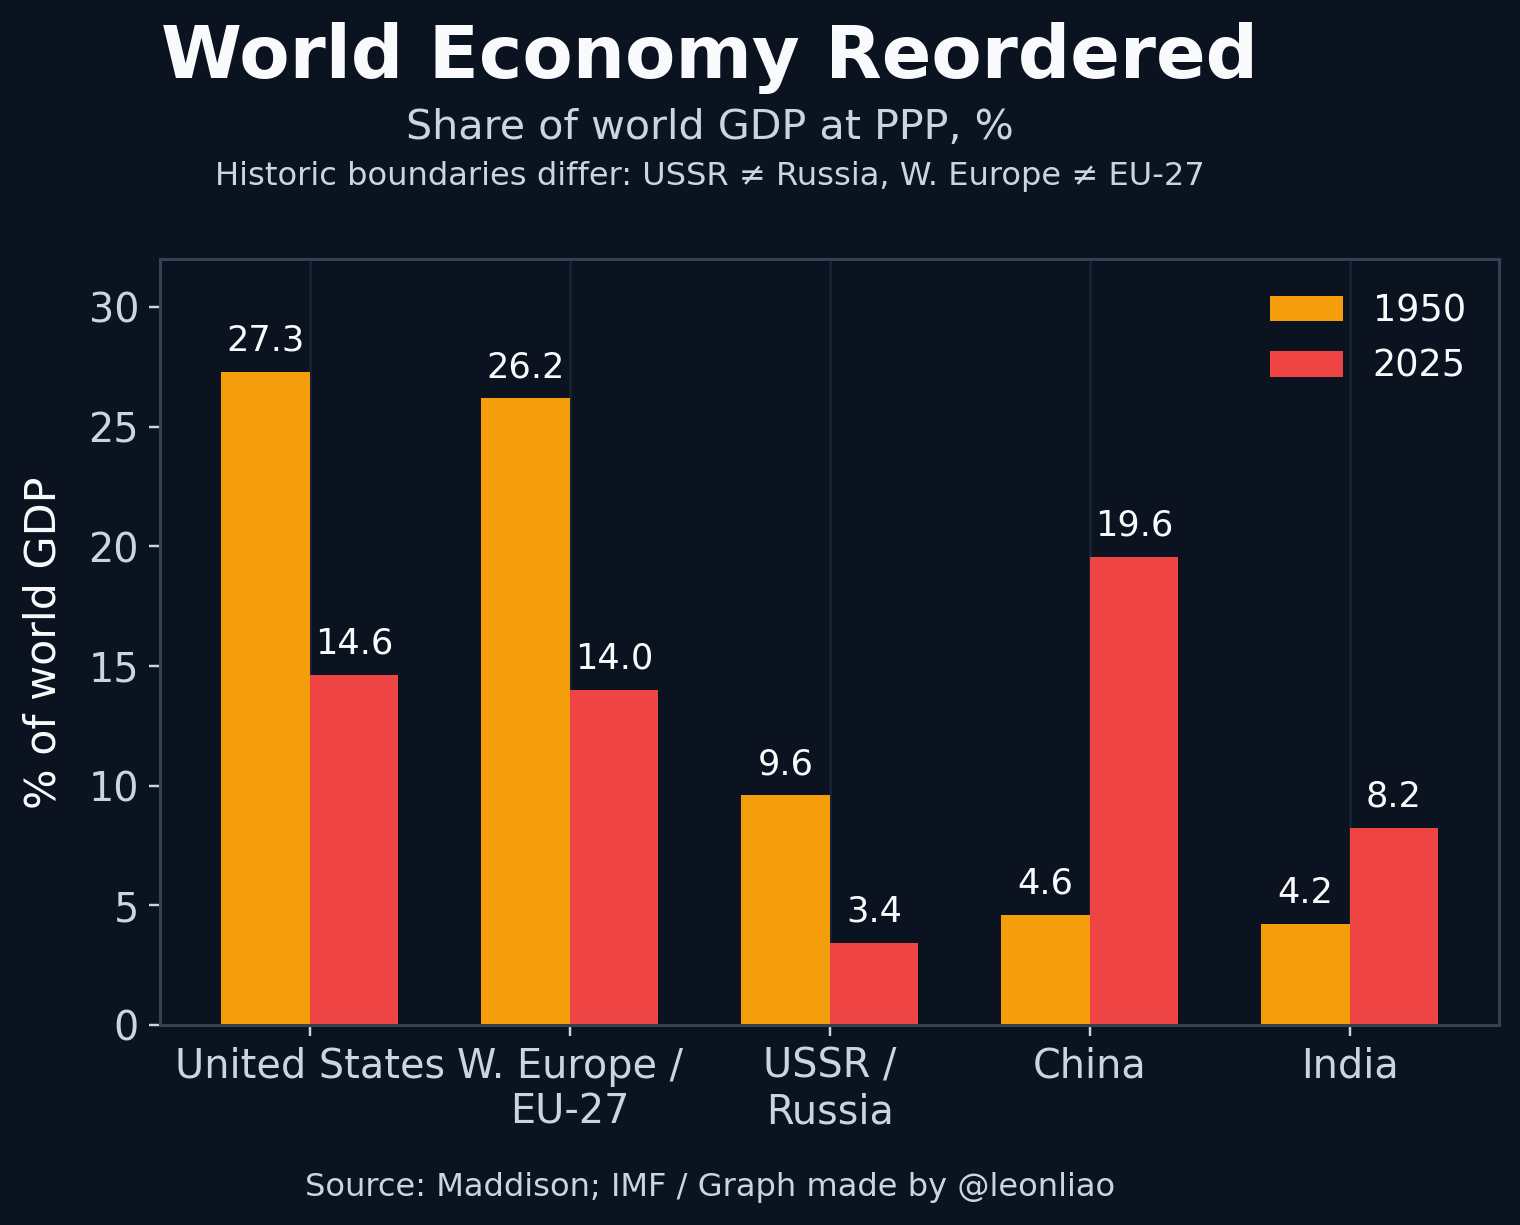
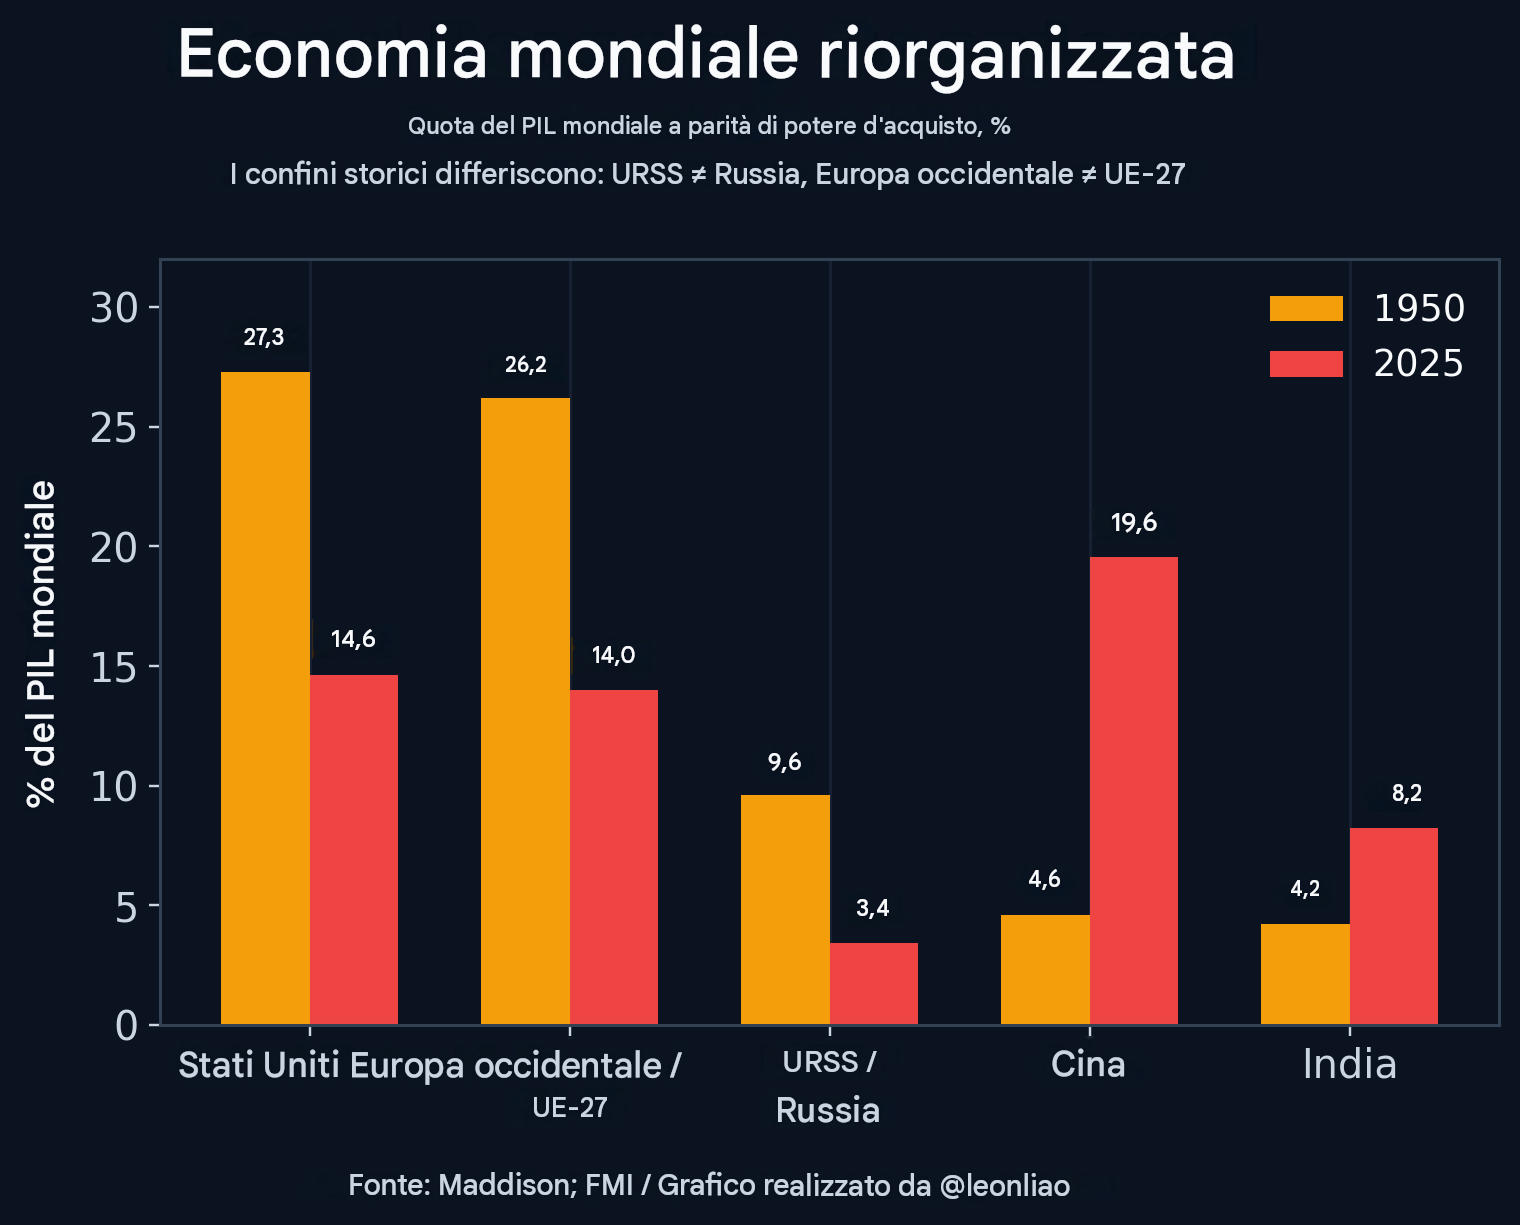
The economic balance was just as lopsided. According to historical purchasing-power-parity estimates associated with economic historian Angus Maddison, America accounted for approximately 27.3% of global GDP in 1950, Western Europe for 26.2%, and the territory of the former Soviet Union for 9.6%. China and India accounted for only about 4.6% and 4.2%, respectively. America possessed the world’s most powerful industrial system and financial resources. The Soviet Union commanded a vast land army and exercised military control across Eastern Europe. Britain, although already in decline, retained an imperial network spanning much of the globe. The three powers dominated postwar negotiations because their military capabilities, economic resources and territorial control gave them the means to enforce the settlements they negotiated.
Eight decades later, the geography of economic power has been transformed. According to IMF data, China’s GDP at purchasing power parity reached approximately $41.3 trillion in international dollars in 2025, representing 19.6% of the world economy. America’s was approximately $30.9 trillion, or 14.6%; the EU’s share was around 14%; India’s economy reached approximately $17.4 trillion, accounting for 8.2%; and Russia’s was approximately $7.2 trillion, or 3.4%. In 1950, China and India together accounted for less than 9% of global output. Today, their combined share approaches 28%. America and Europe remain formidable economic powers, but they no longer account for anything close to the overwhelming majority of global economic activity. Asia’s rise has overturned the economic balance on which the postwar order was built.
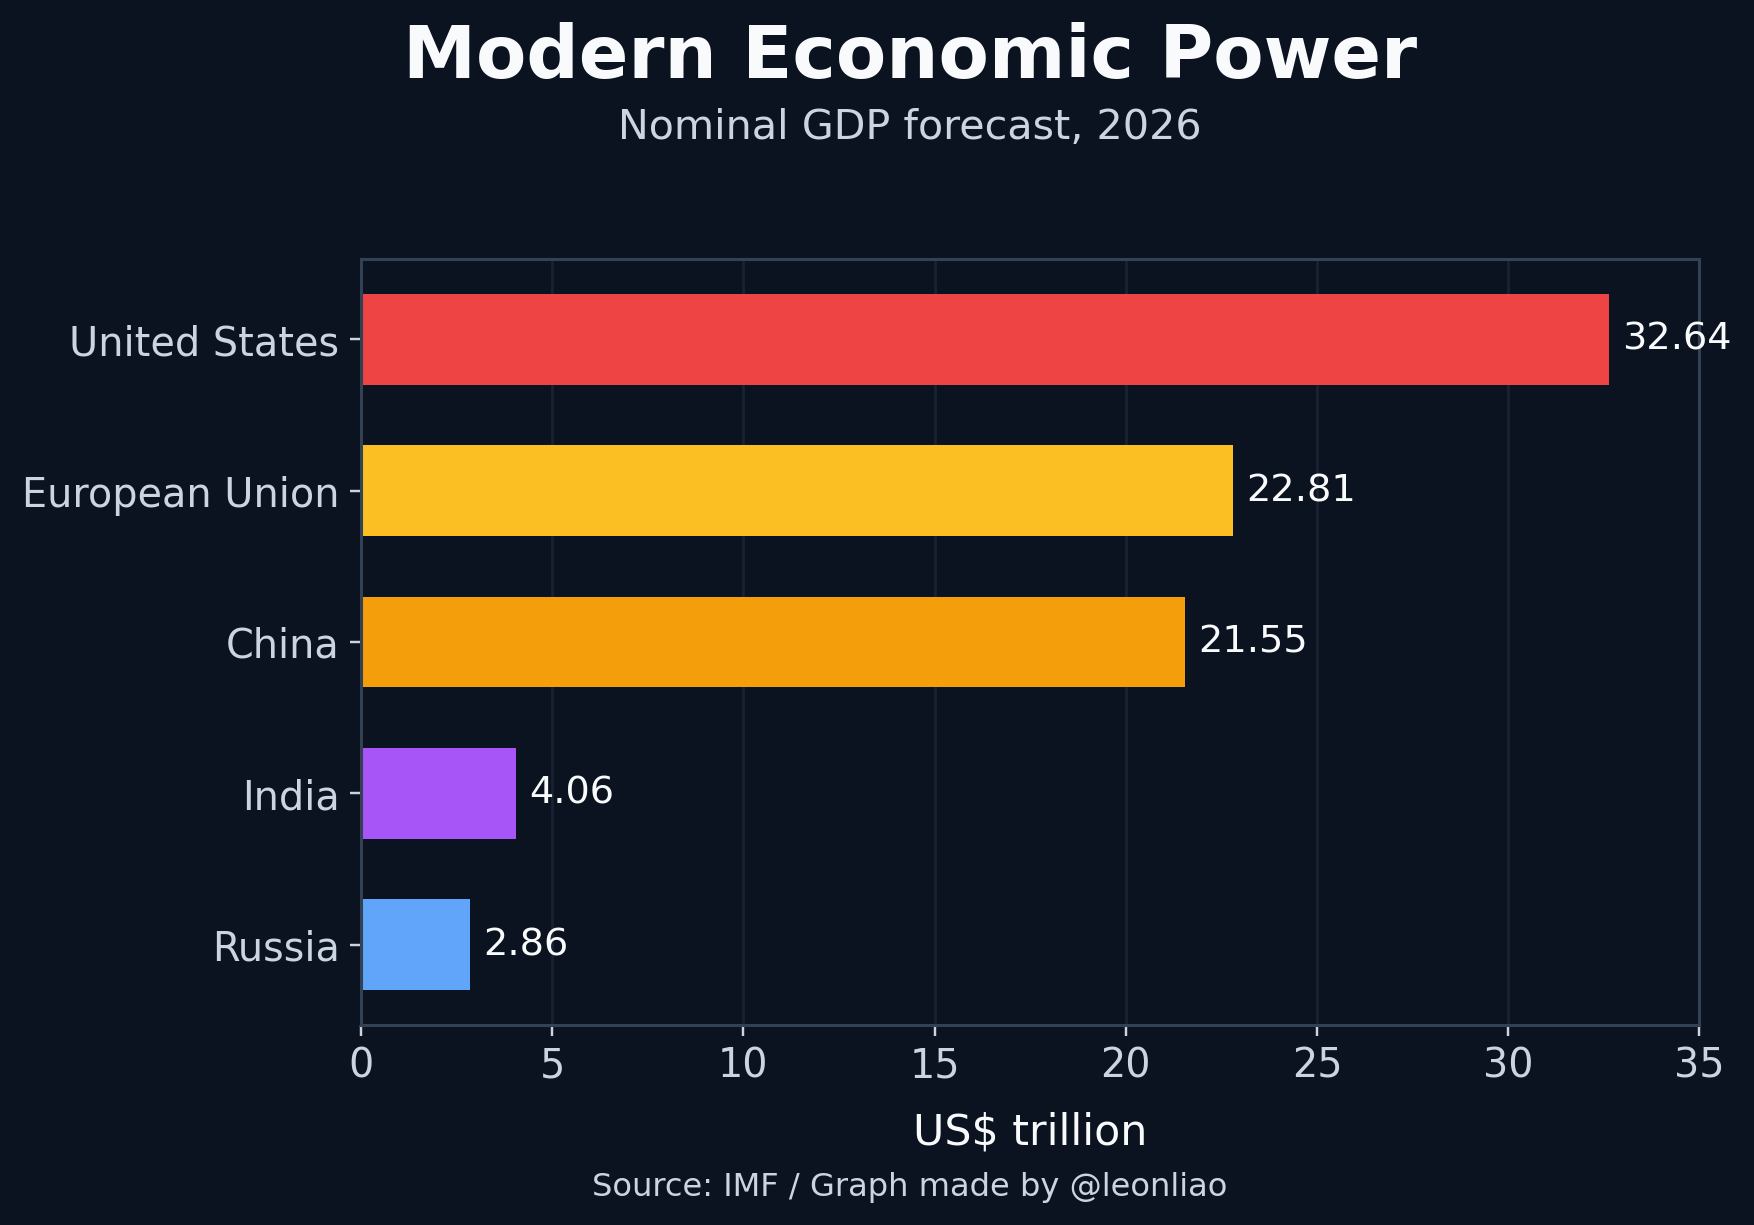
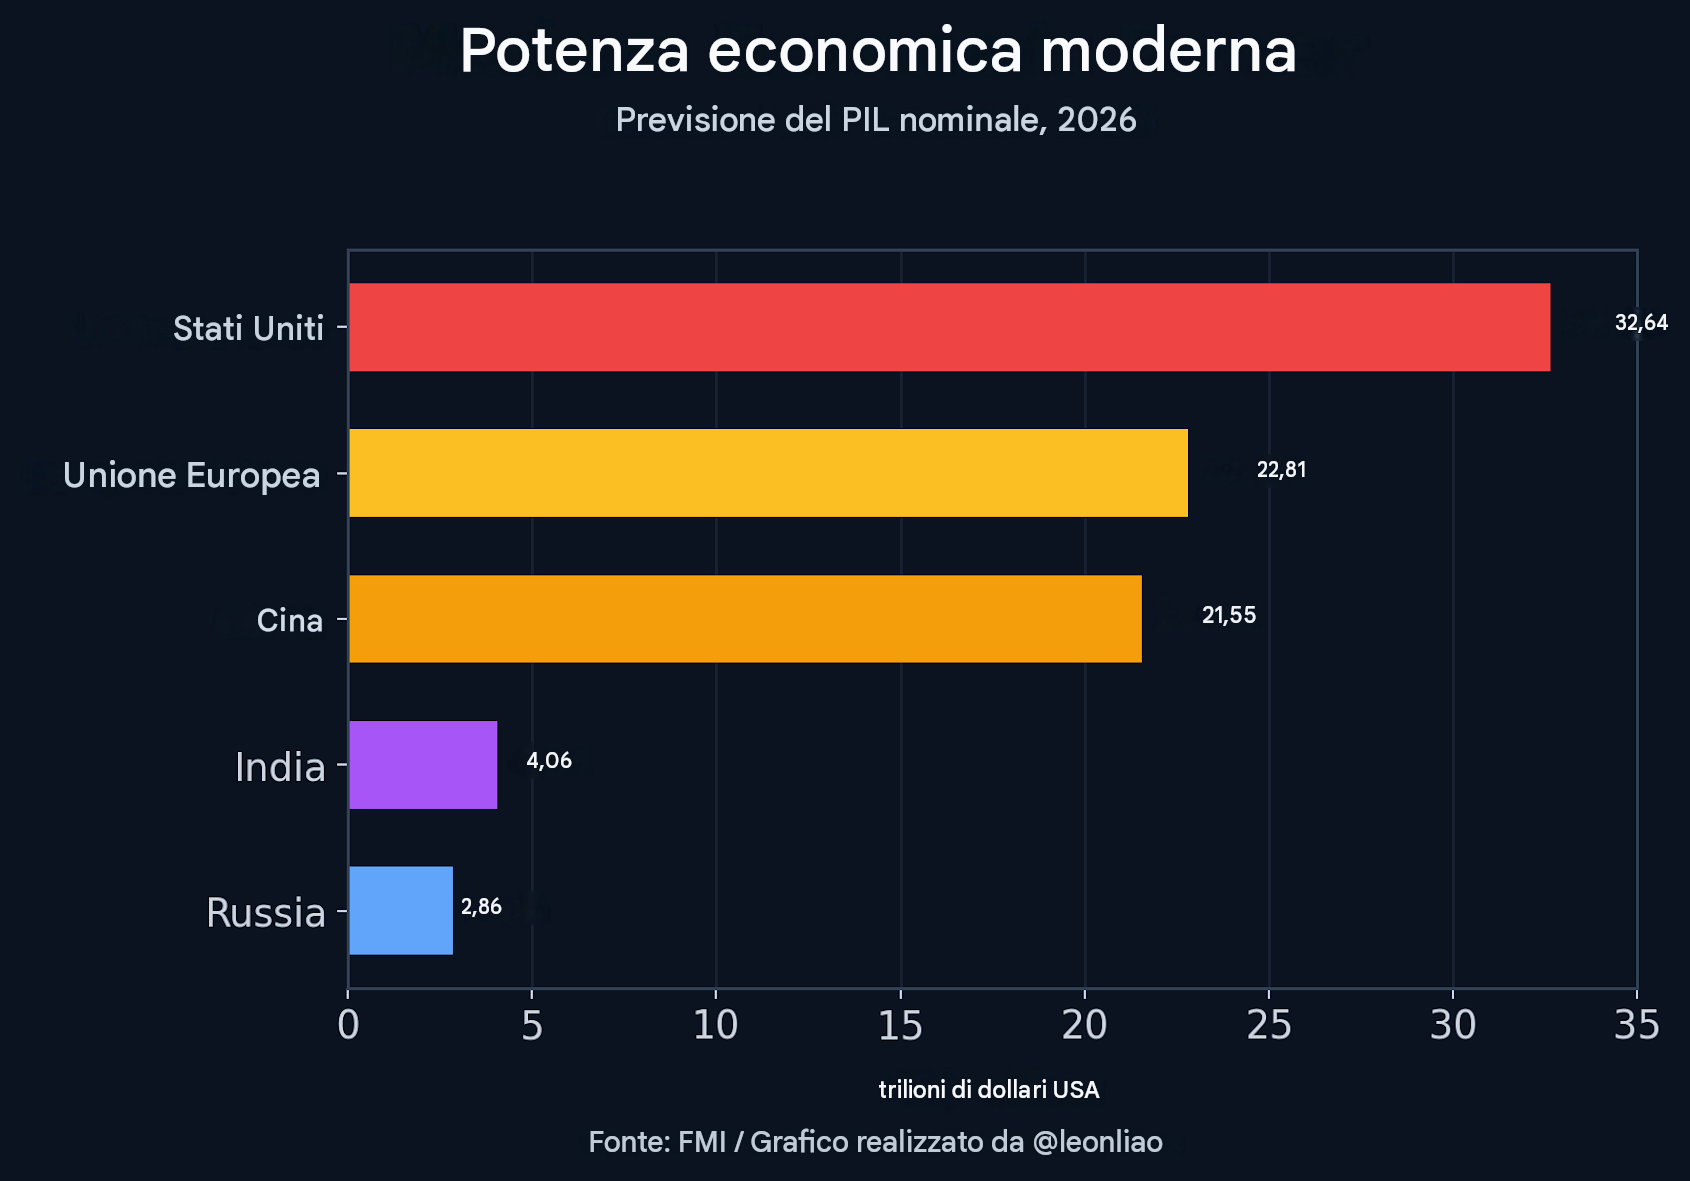
Nominal GDP reveals another equally important dimension of contemporary power. According to the IMF’s 2026 forecasts, the American economy is worth approximately $32.6 trillion, the European Union $22.8 trillion, China $21.6 trillion, India $4.1 trillion and Russia $2.9 trillion. America remains the world’s largest economy at market exchange rates, followed by the EU and China, while India is emerging as another major centre of economic growth. Russia possesses a nuclear arsenal comparable in size to America’s, yet its nominal economy is only about one-twelfth the size of America’s and roughly one-seventh the size of China’s. Treating China, Russia and America as three economically equivalent superpowers offers little insight into the actual distribution of global economic power.
There is another, more decisive difference: no war has left today’s great powers in command of the territories they might wish to bargain over. America has not occupied China. China has not occupied Europe. Russia has no realistic prospect of bringing the European continent under its military control. Even if the three leaders were willing to recognise certain special security interests in one another’s neighbourhoods, they could not simply determine other countries’ political systems, industrial development or diplomatic choices through a summit agreement. The European Union, India, ASEAN, Brazil and numerous countries across the Global South possess independent economic interests and political resources. At Yalta, the armies had already settled much of what the leaders would negotiate. In Shenzhen, there are no such facts on the ground.
Three Great Powers, Three Different Kinds of Power
Of the three powers gathering in Shenzhen, Russia has the most to gain from reviving the spirit of Yalta. The collapse of the Soviet Union deprived Moscow of vast territories and populations, along with its former political and economic control over Central and Eastern Europe. NATO and EU enlargement gradually eroded the security buffer that Russia had long sought to preserve. From Moscow’s perspective, the European security order that emerged after the Cold War failed to recognise Russia’s special interests as a great power. Putin’s effort to restore Russia’s position as a direct negotiating partner of the United States on European security matters is, in effect, an attempt to recover part of the authority Moscow exercised during the Soviet era.
Russia inherited the Soviet nuclear arsenal, but not the economic weight that once made Moscow a superpower. In 1950, the territory of the former Soviet Union represented approximately 9.6% of global GDP. Today, Russia accounts for only about 3.4% of global output at purchasing power parity, and considerably less at market exchange rates. Russia remains an important power in energy, minerals, defence manufacturing and nuclear technology, with military capabilities that can profoundly affect European security. Yet the ability to threaten Europe and the ability to organise Europe’s economy are entirely different things. Nuclear weapons ensure that other states must take Russia’s security demands seriously. They cannot persuade Germany, France, Italy and Poland to reorganise their industries and trading relationships around Moscow.
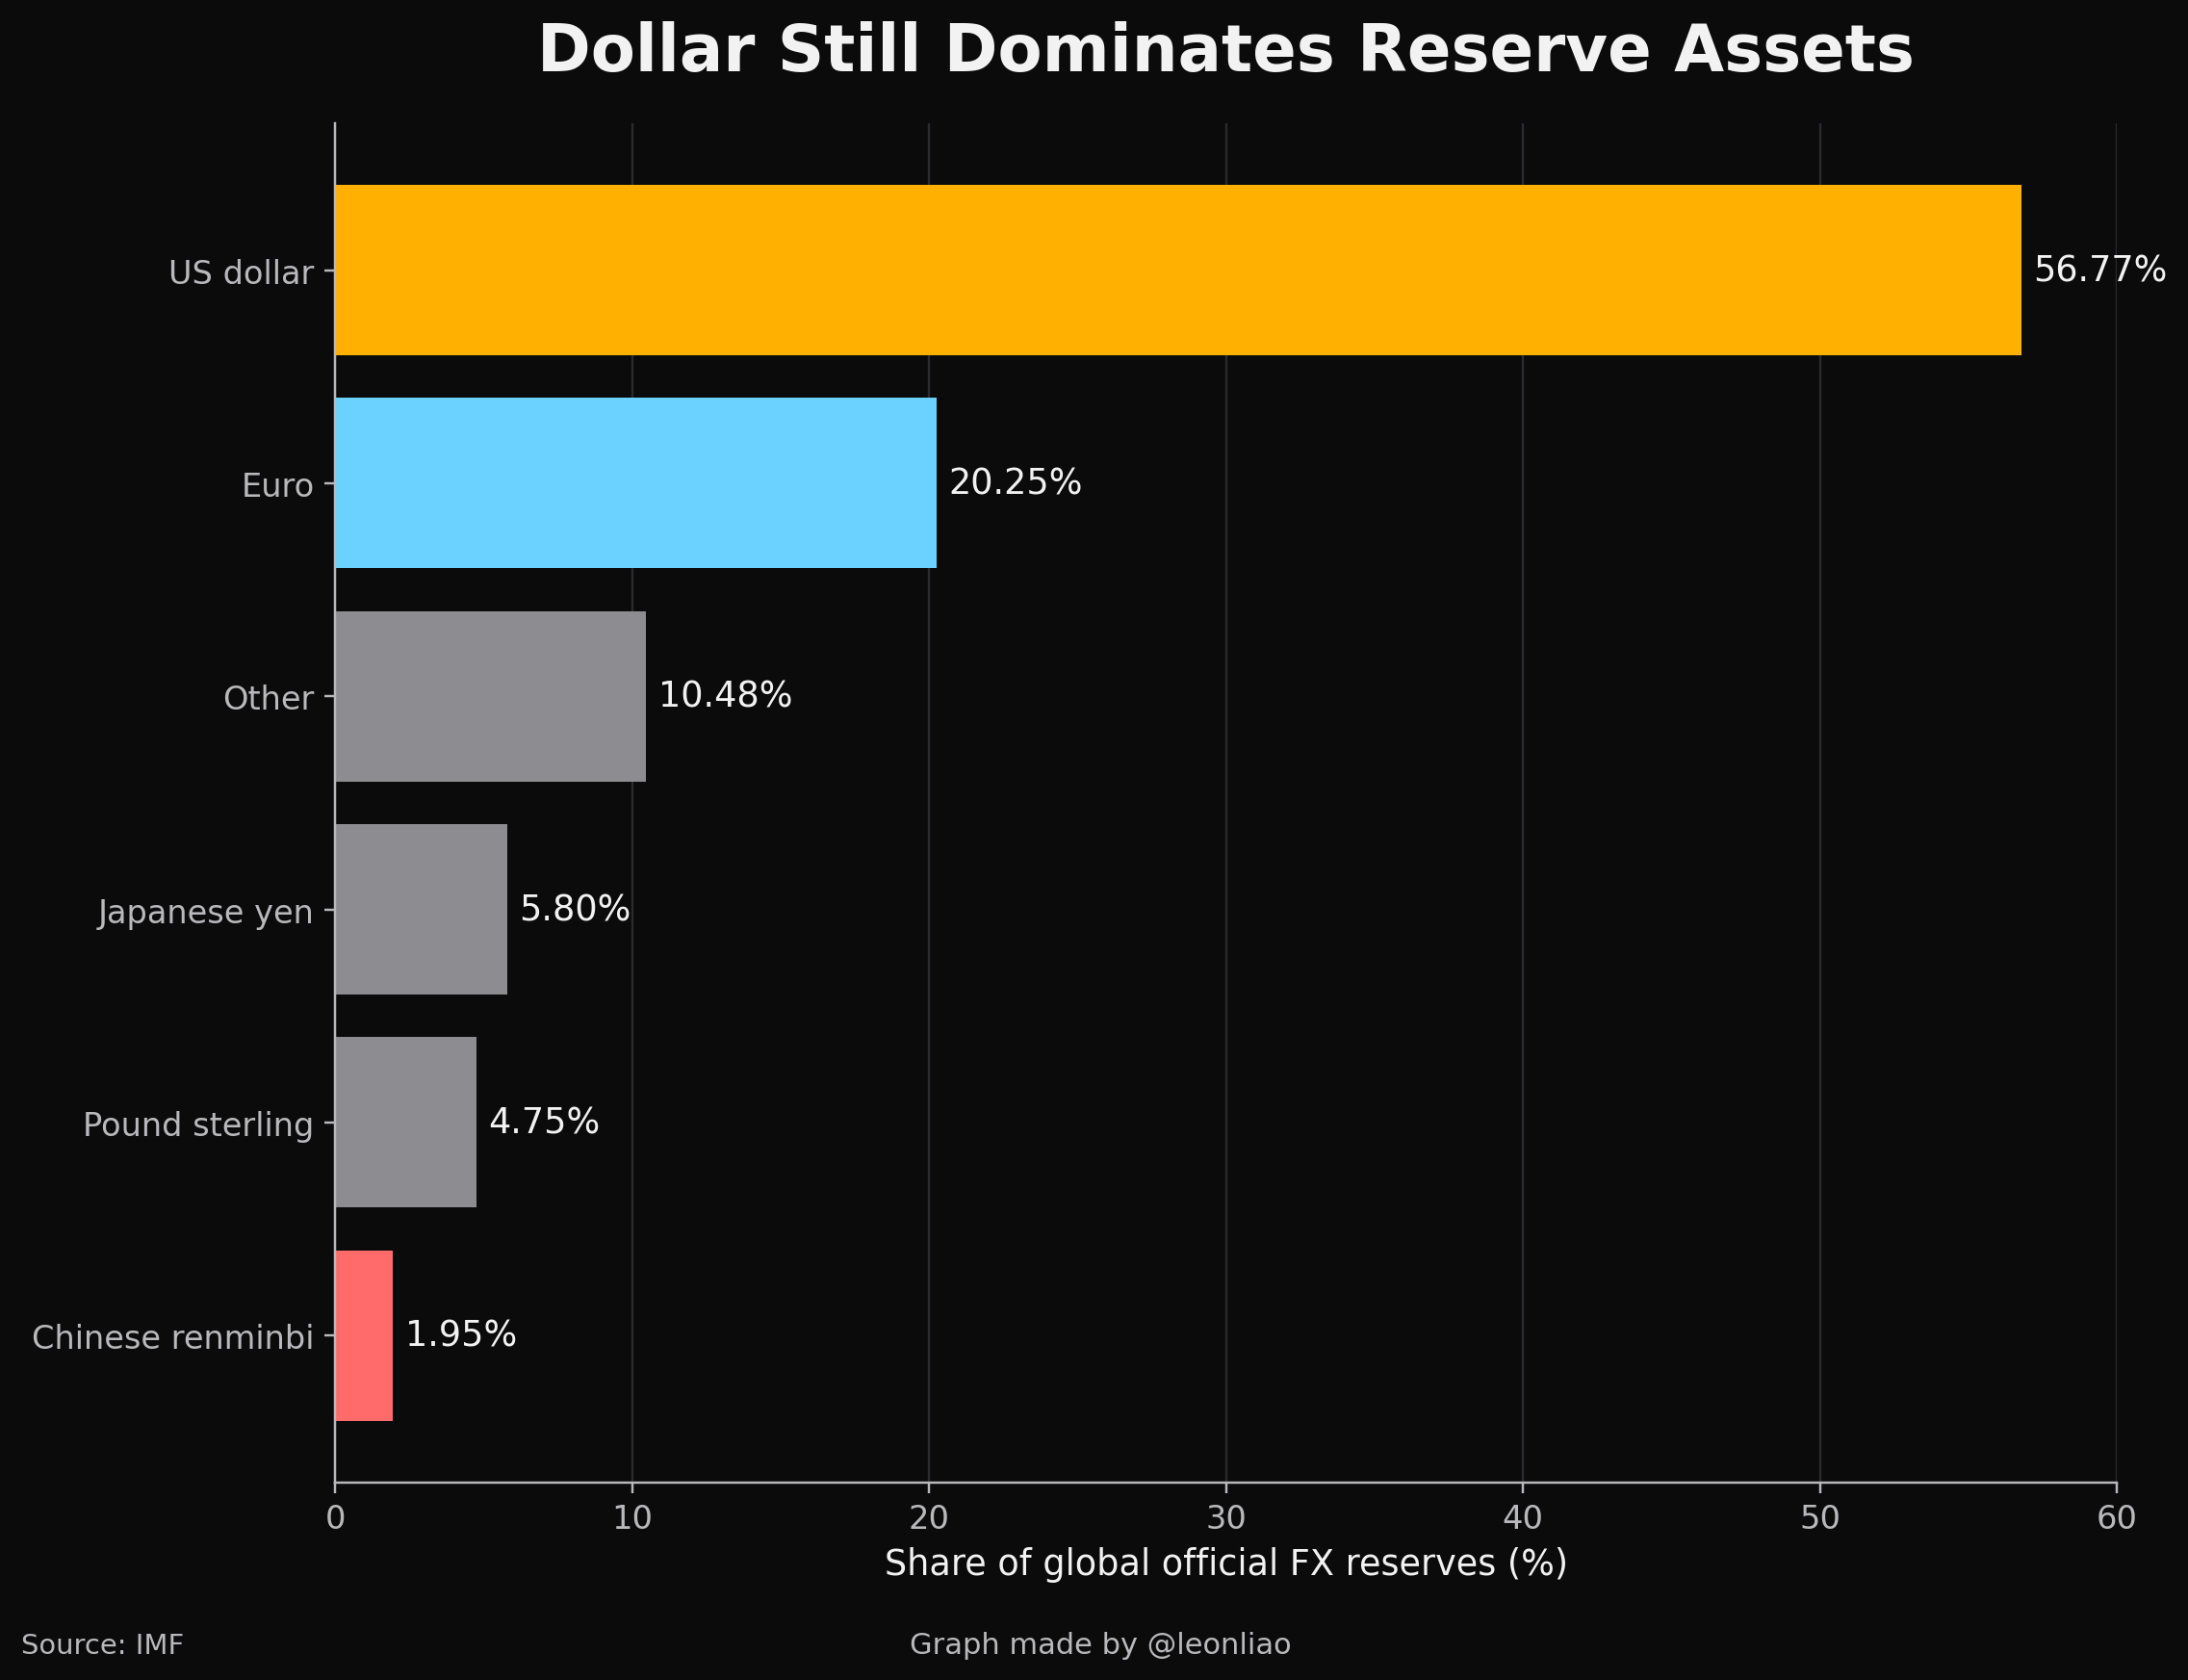
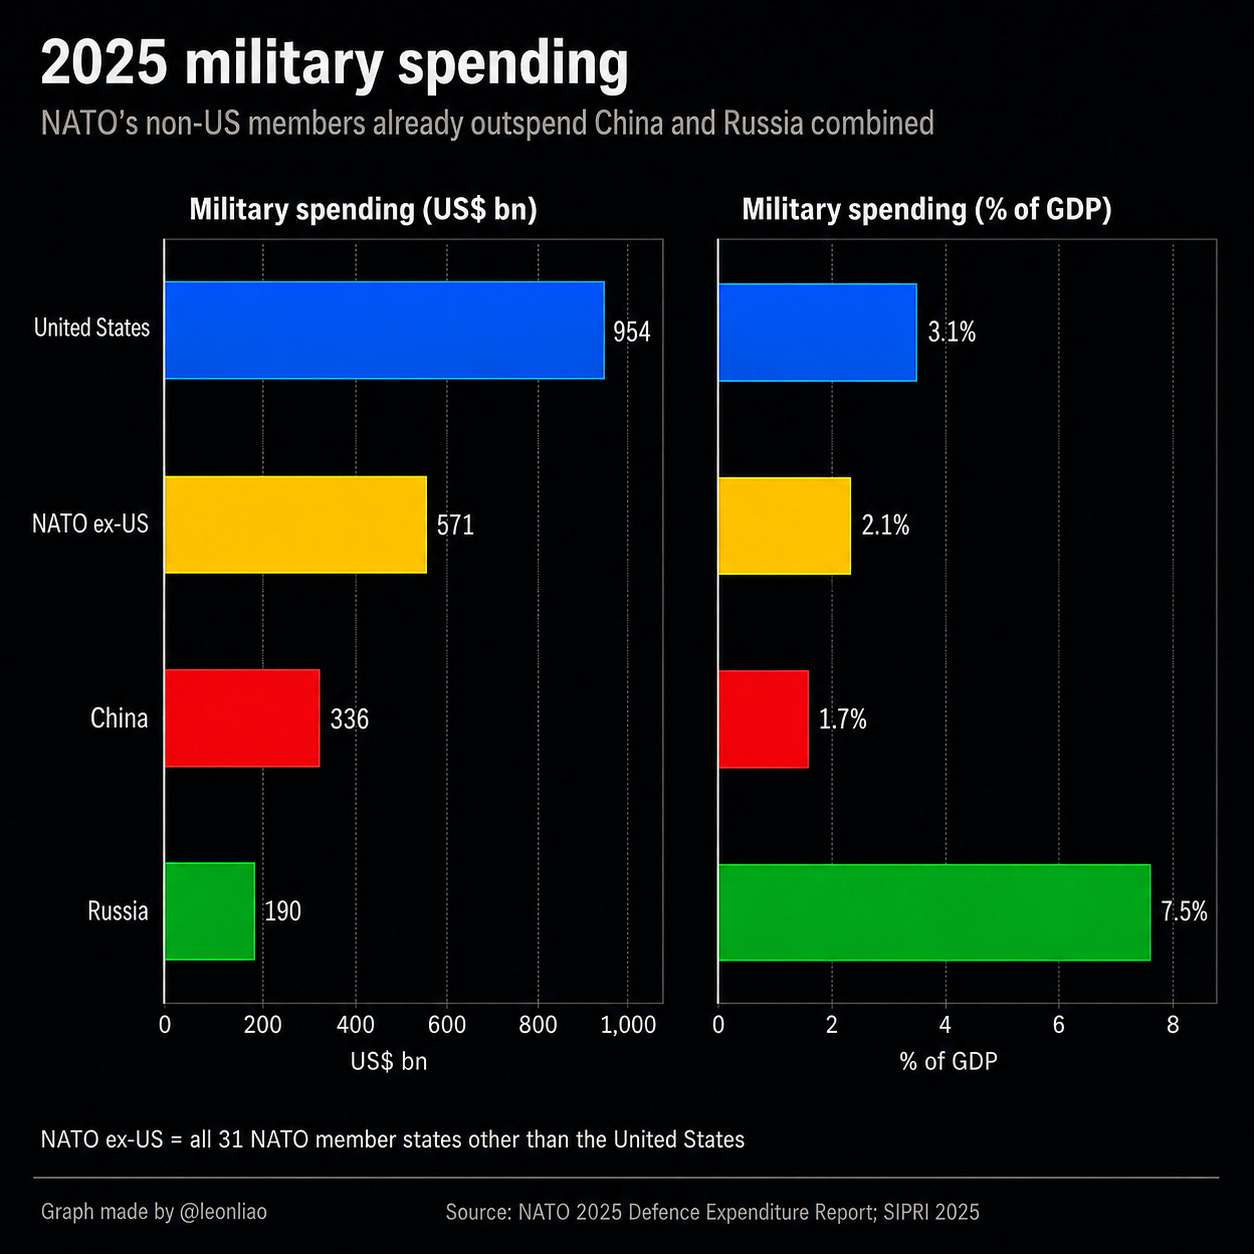
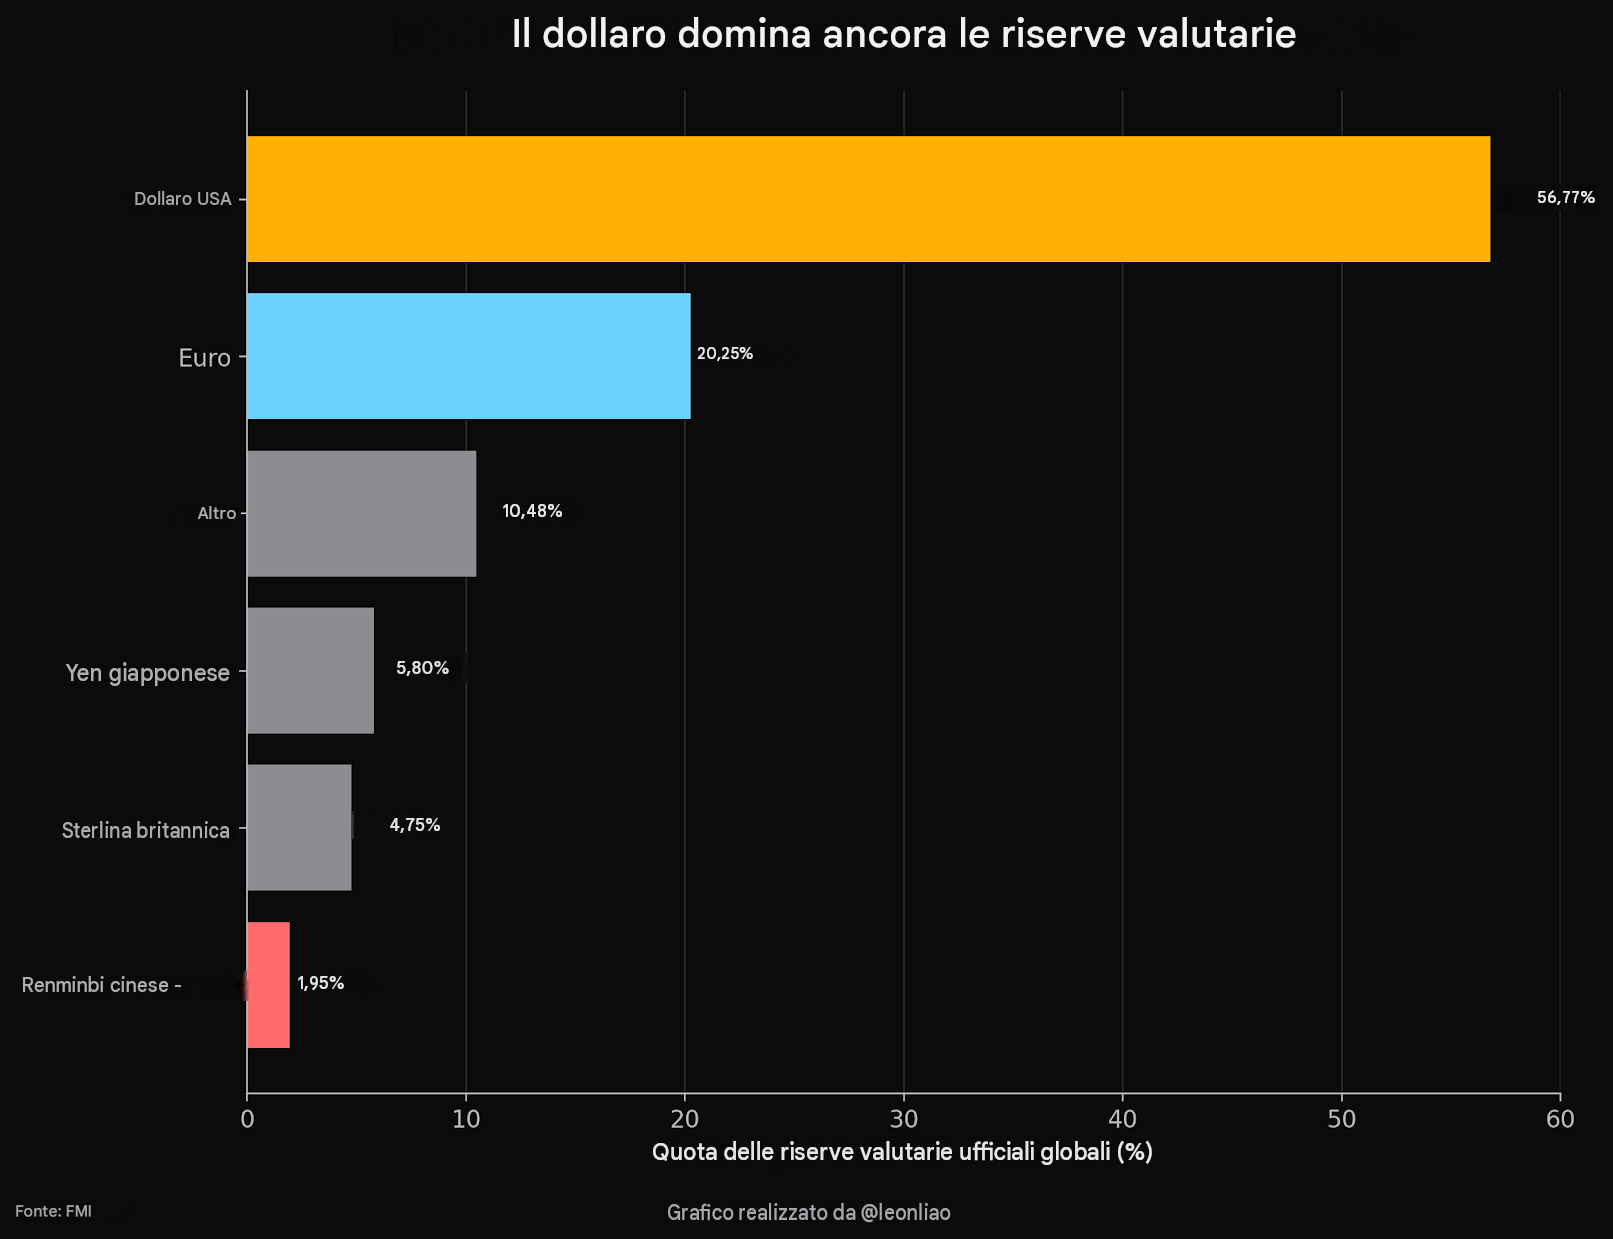
America has no such problem. It still commands the world’s most extensive military alliance network, its dominant international reserve currency and its most influential capital markets. American military expenditure reached $954 billion in 2025, accounting for roughly one-third of global spending. In the second quarter of 2026, the dollar still represented 56.7% of global official foreign exchange reserves, compared with 20.6% for the euro and just 2.1% for the renminbi. Through financial sanctions, technology export controls, overseas military bases and security partnerships, Washington can exert influence in several regions simultaneously. Trump may prefer direct negotiations with Putin and Xi, and he may be willing to strike deals on specific issues, but America has little reason to weaken the global strategic network that gives it such extensive influence merely to establish three exclusive spheres of influence.
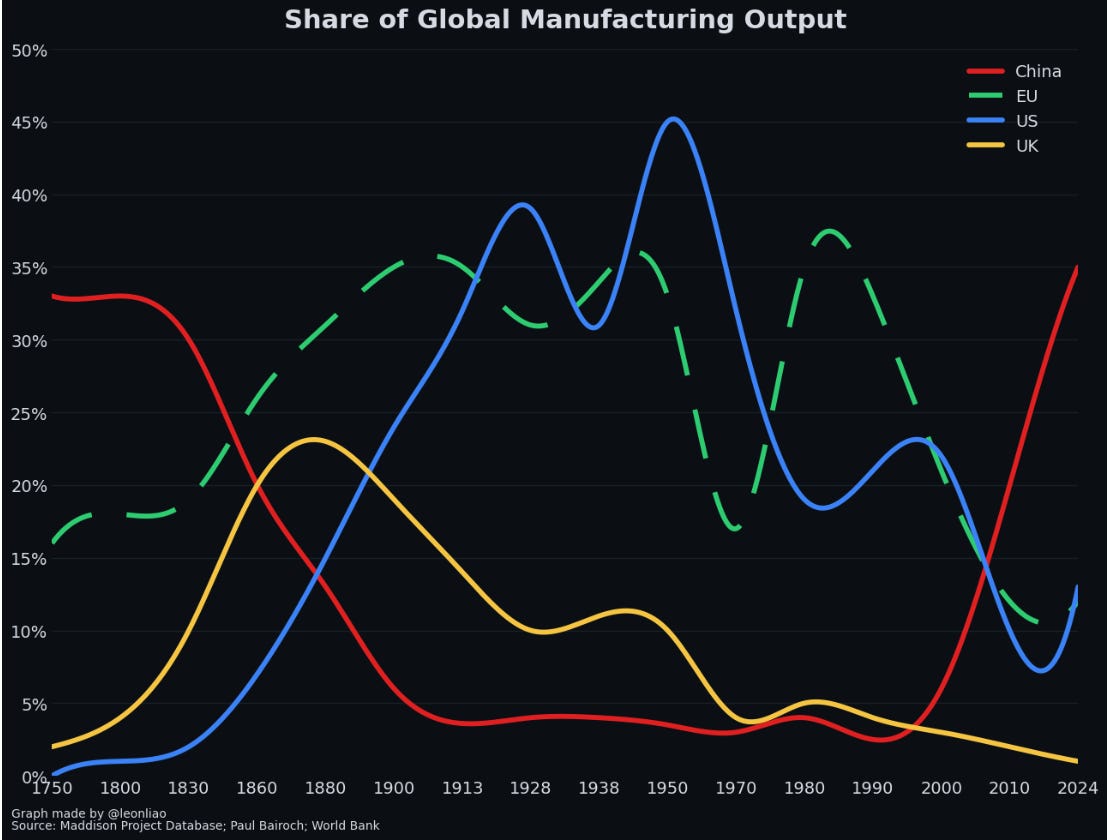
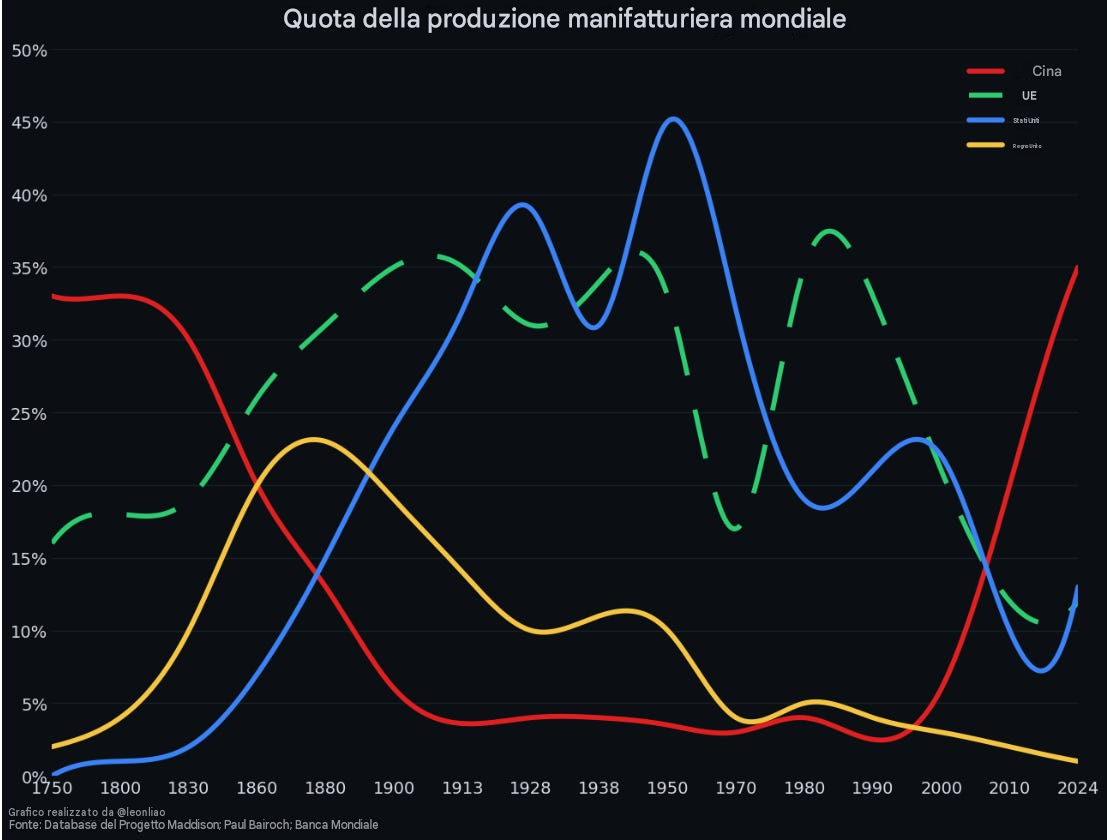
China’s strength comes from somewhere else entirely: factories, supply chains and trade. In 2025, Chinese manufacturing value added reached approximately RMB 34.67 trillion, equivalent to roughly $4.8 trillion at current exchange rates, compared with approximately $2.93 trillion in the United States. China’s manufacturing economy is about 65% larger than America’s. It possesses one of the world’s most comprehensive industrial systems and vast networks of suppliers, manufacturers and logistics providers. China exports everything from consumer electronics and industrial machinery to automobiles, batteries, telecommunications equipment and renewable-energy technologies. It also imports energy, minerals, agricultural commodities and advanced industrial components from across the world, integrating numerous economies into its production network. This form of influence differs fundamentally from Russia’s reliance on nuclear deterrence and energy exports to sustain its great-power status.
The three countries wield different kinds of power, and none can simply trade one for another. America draws on its financial system, global military alliances and technological advantages. Russia relies on nuclear deterrence, natural resources and geographical military leverage. China derives influence from manufacturing scale, industrial capabilities, global commerce and its expanding technological base. America can impose sanctions on Russia, but it cannot thereby reconstruct the economic relationship between Europe and Russia. Russia can alter the security situation on the Ukrainian battlefield, but it cannot force Europe to accept a Moscow-centred economic order. China can become an increasingly important trading partner to countries around the world without turning them into political dependencies. The problem with a new Yalta is simple: none of these powers has enough control over the rest of the world to bargain it away.
Why China Does Not Need Spheres of Influence
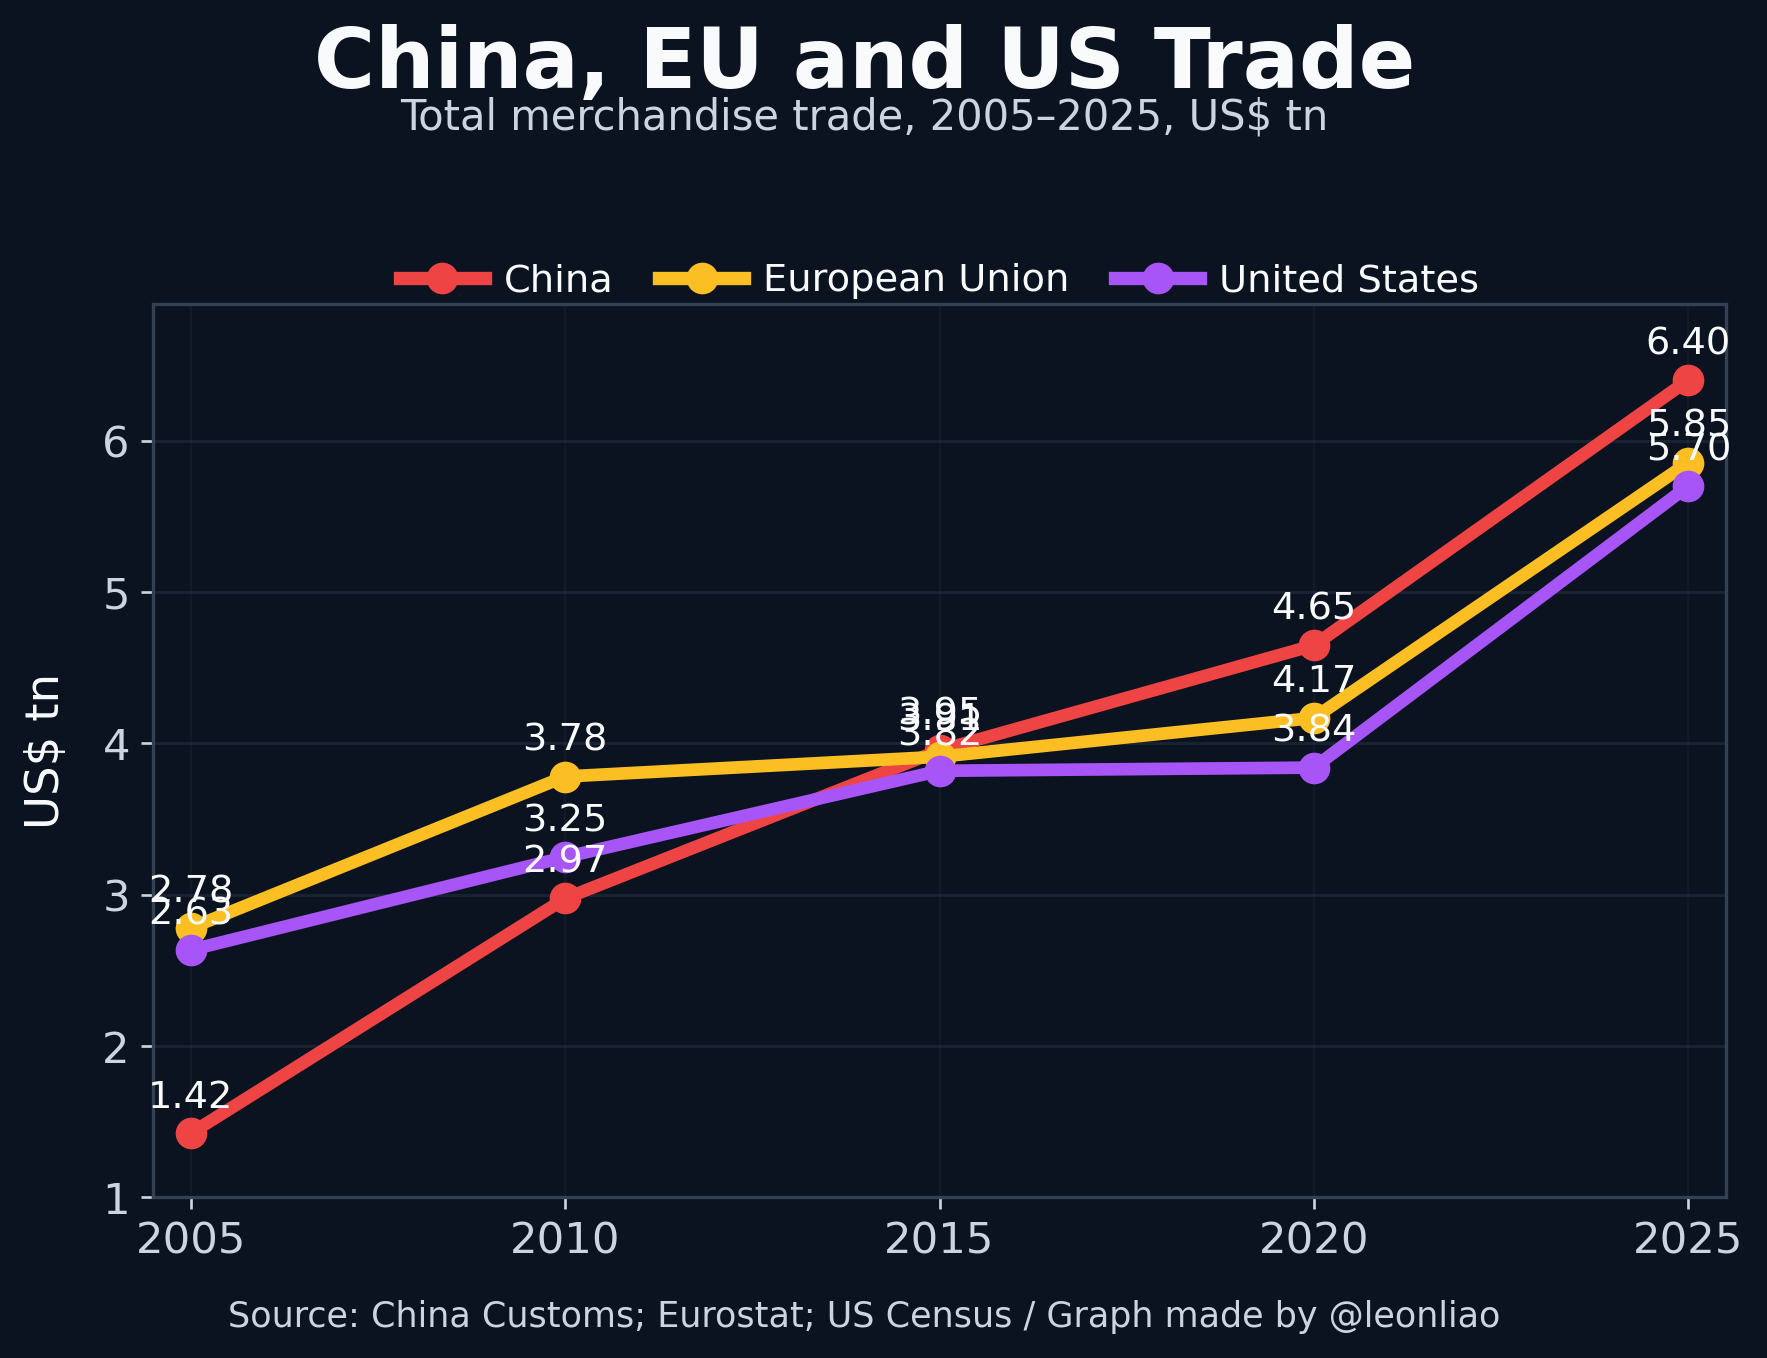
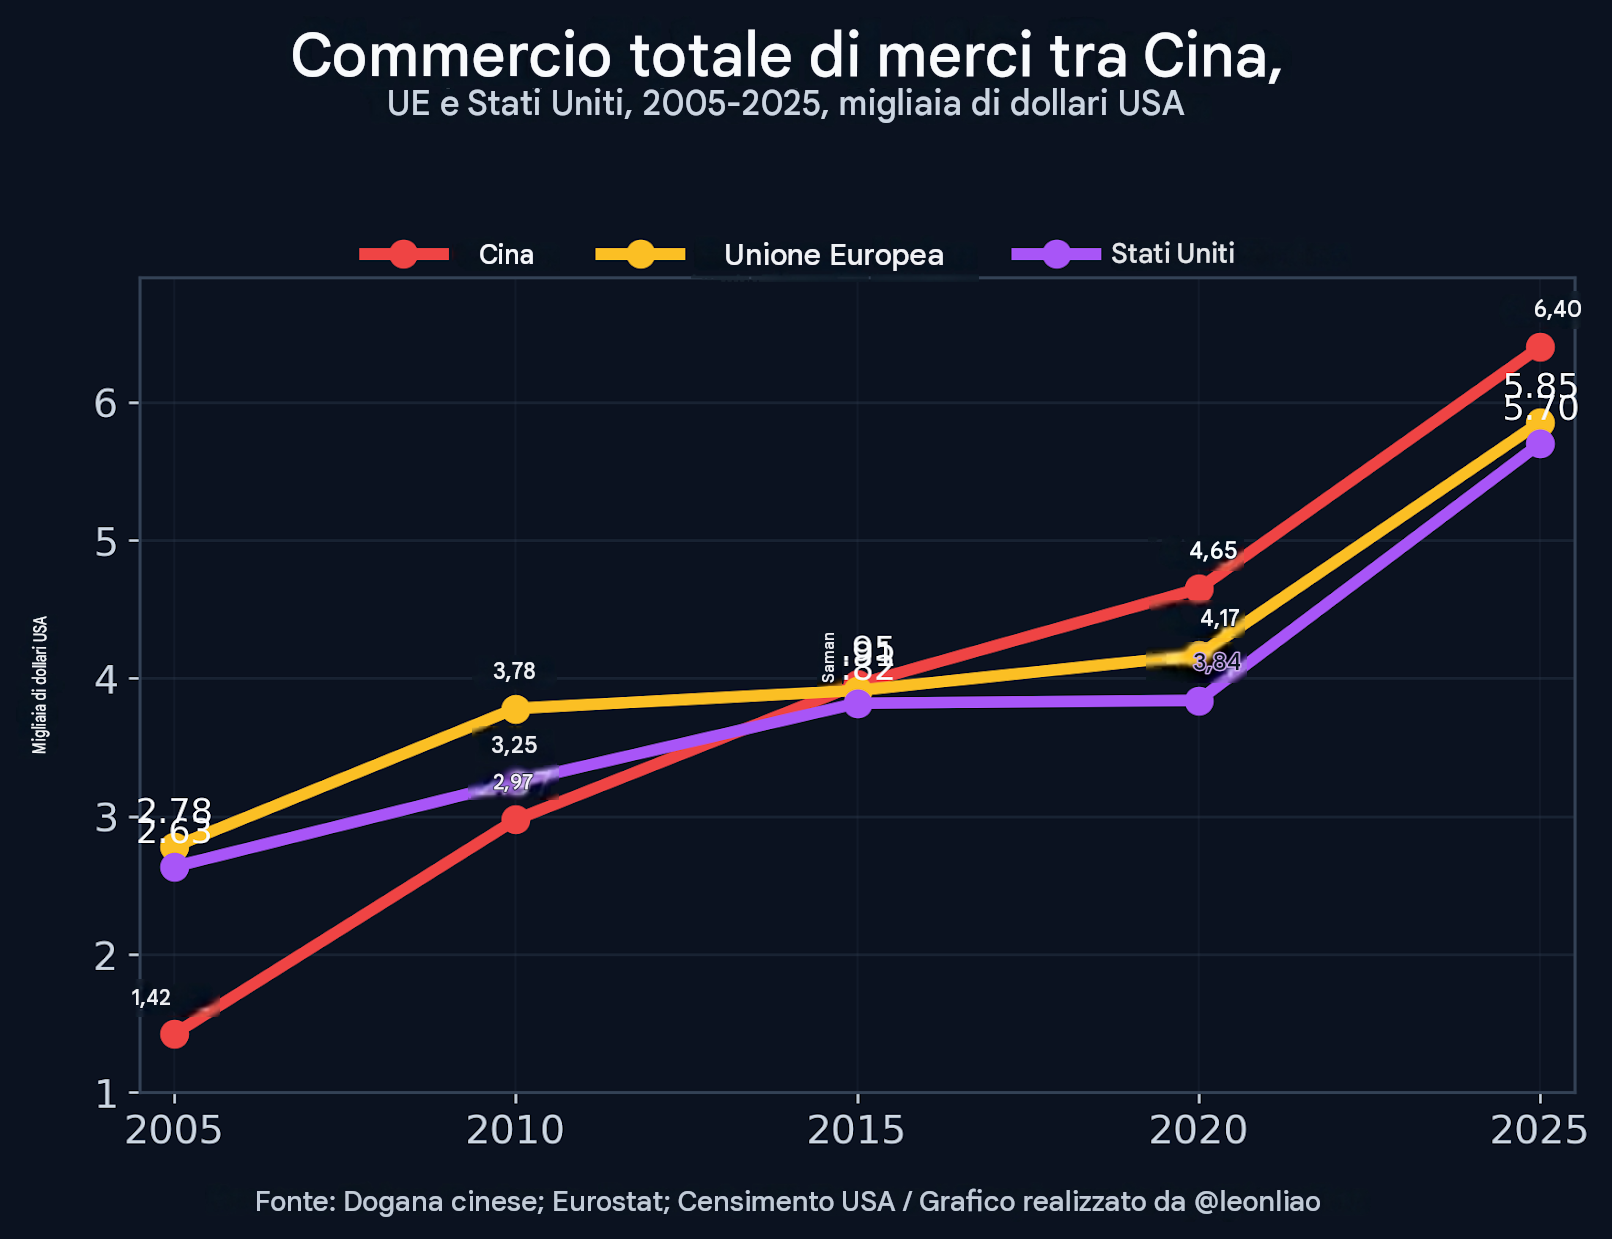
China’s rise as a trading power tells us why a new Yalta would make so little sense for Beijing. In 2005, China’s total merchandise trade stood at just $1.42 trillion, barely half that of the European Union and the United States. Twenty years later, it had reached $6.4 trillion, surpassing the EU’s $5.85 trillion in extra-EU trade and America’s $5.7 trillion. China’s trade expanded more than fourfold over those two decades, compared with roughly a doubling in Europe and America. I see this as one of the most consequential shifts in the global balance of economic power. China did not build this position by carving out an exclusive geopolitical bloc. It did so by trading with countries across competing political and security alliances. A new division of the world into rival spheres of influence would threaten the very commercial networks that made China the world’s largest merchandise trading economy.
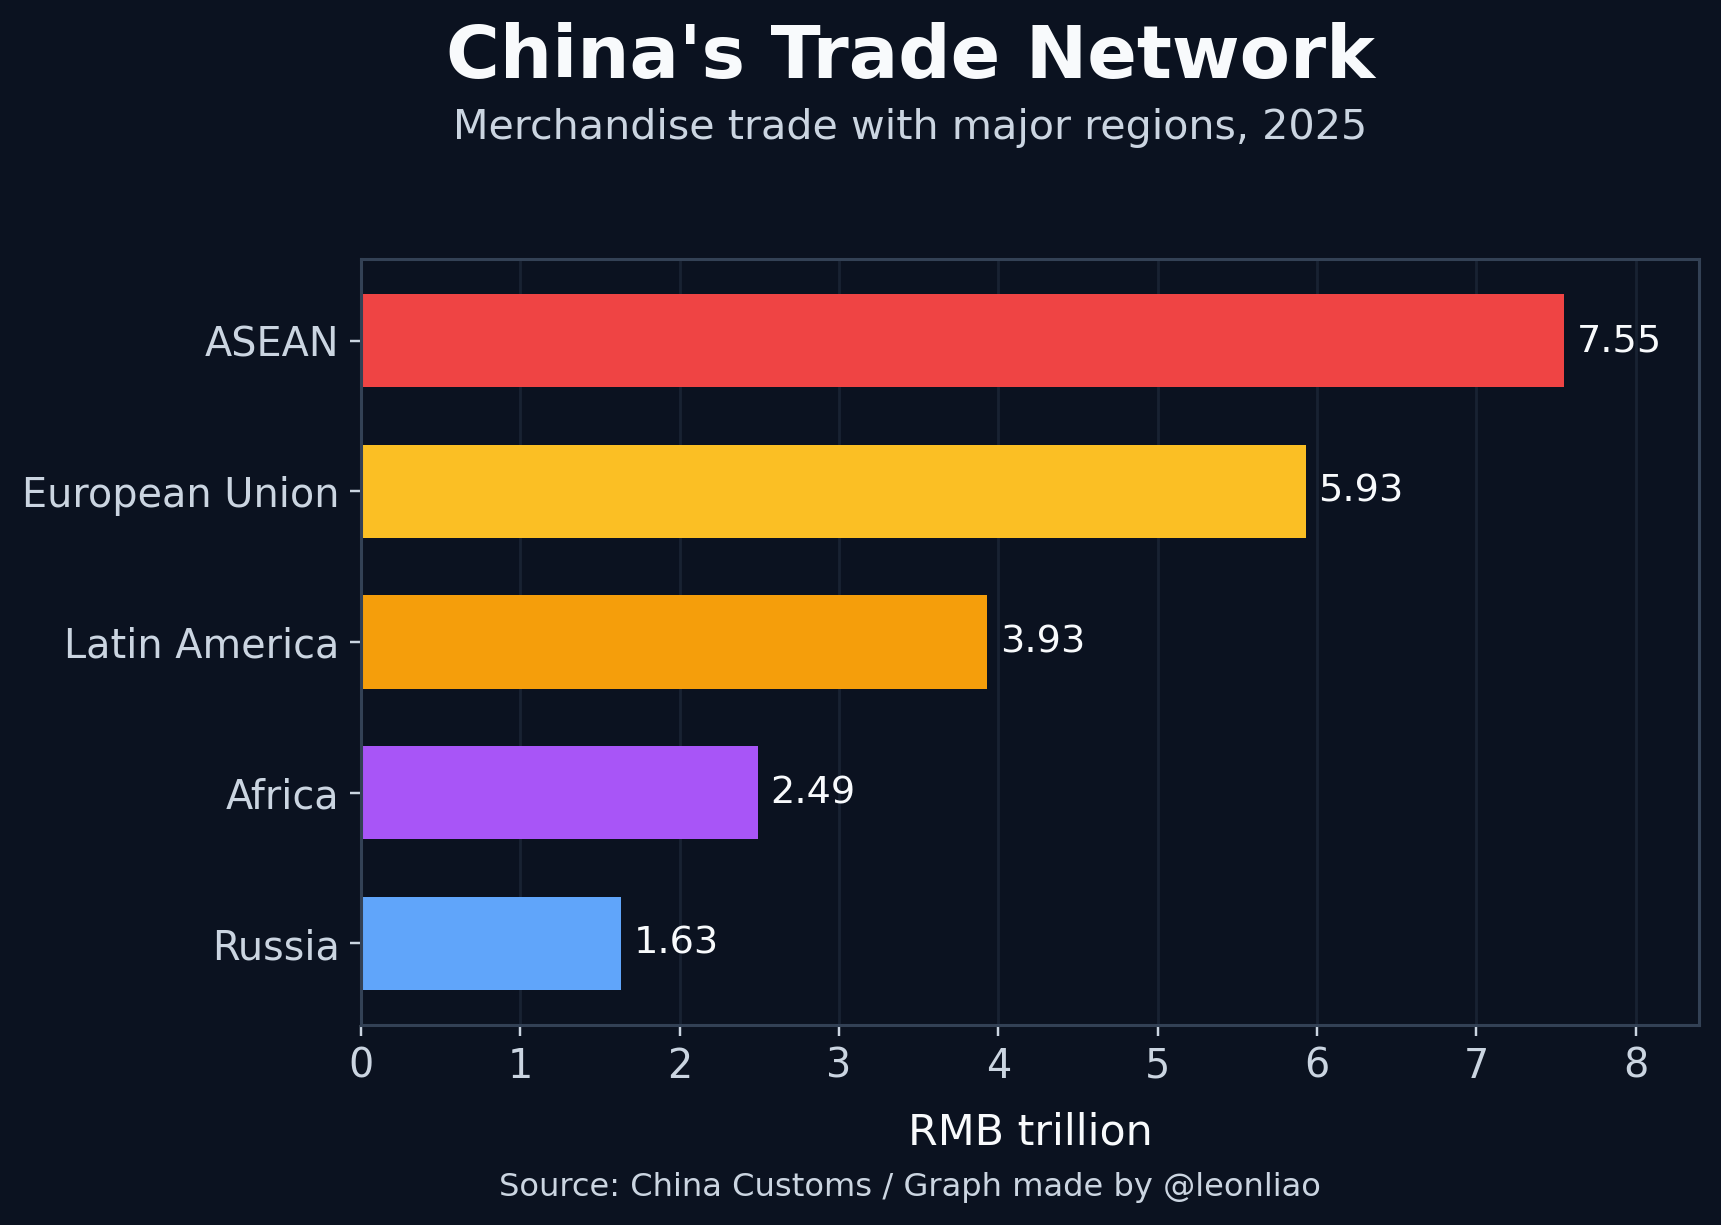
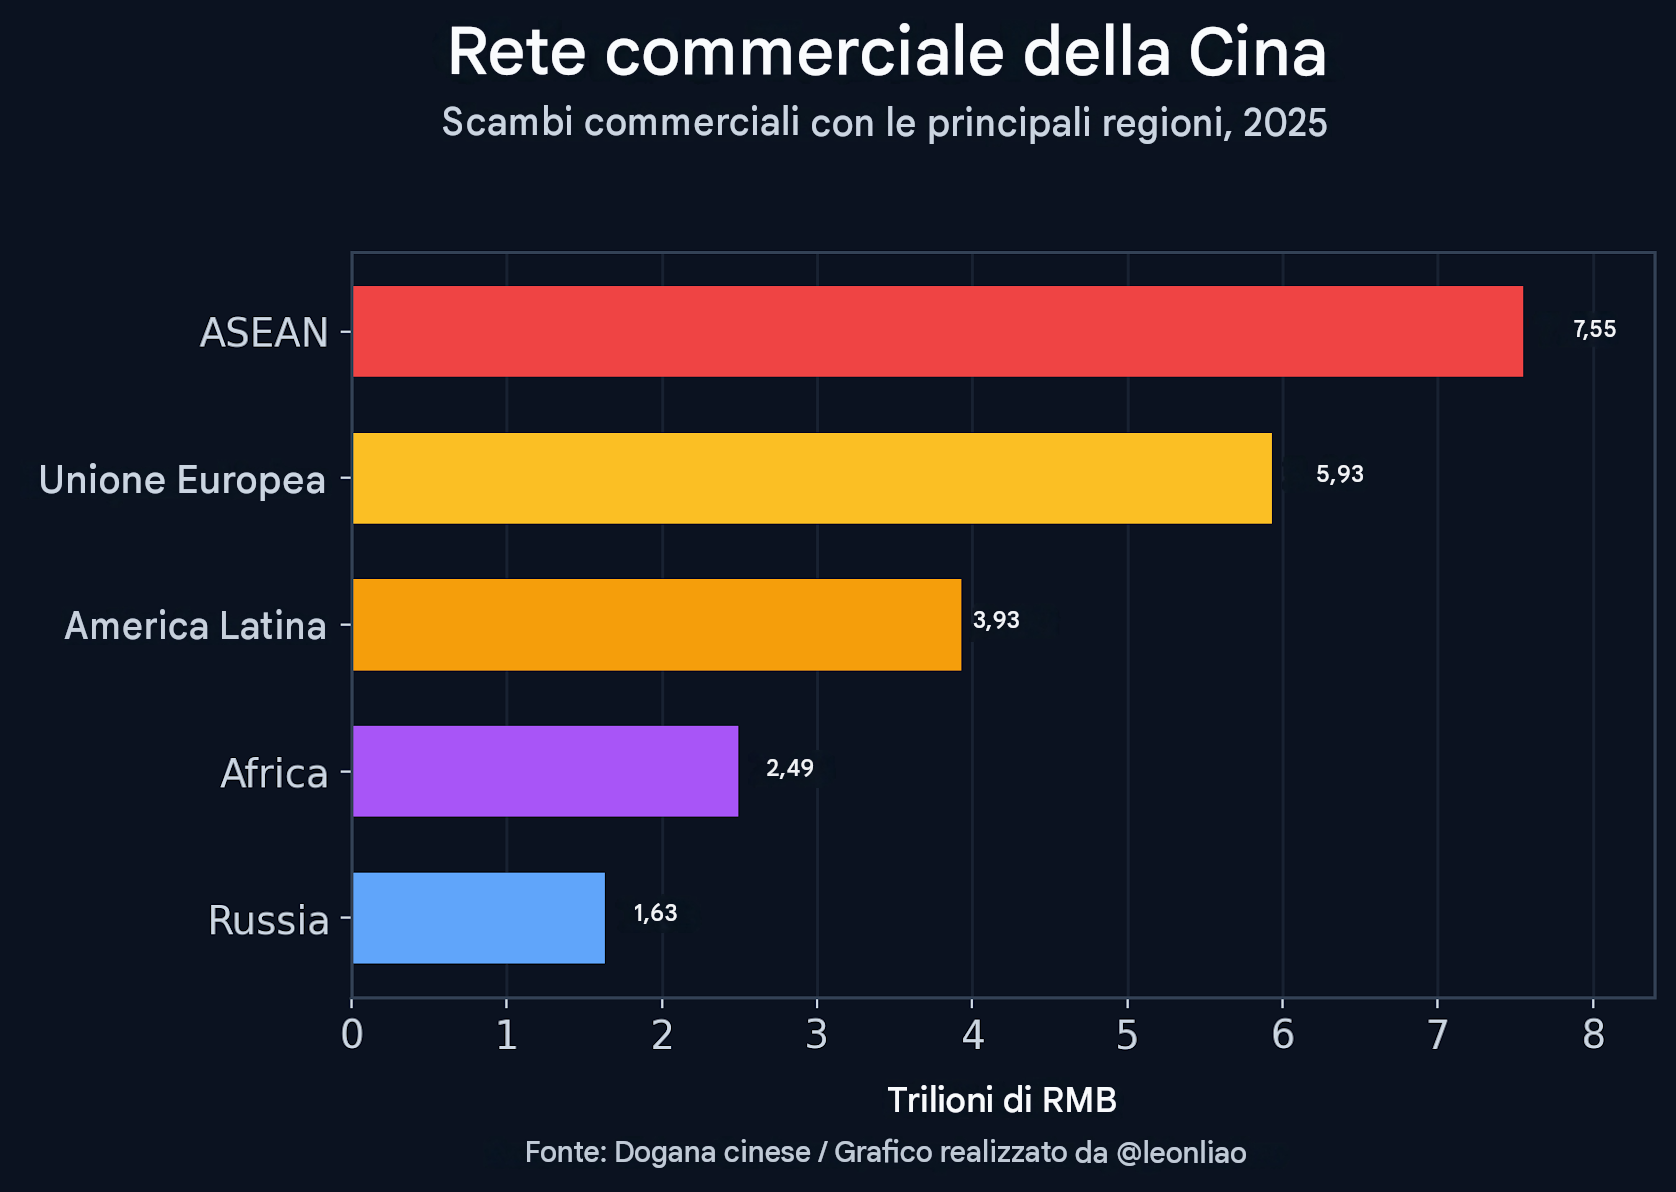
If Russia’s international influence depends heavily on its immediate security environment, China’s prosperity depends on selling to, buying from and investing across a world that reaches far beyond its own neighbourhood. In 2025, China’s merchandise trade reached RMB 45.47 trillion, with trading relationships spanning more than 240 countries and territories. Trade with ASEAN totalled RMB 7.55 trillion, with the European Union RMB 5.93 trillion, with Latin America RMB 3.93 trillion, and with Africa RMB 2.49 trillion. By comparison, trade between China and Russia amounted to approximately RMB 1.63 trillion. China’s trade with ASEAN was 4.6 times its trade with Russia, while trade with the European Union was 3.6 times as large.
These are not merely transactions at the border. China imports oil and natural gas from Gulf states, minerals from Australia, Brazil and Chile, and soybeans and meat from South America. It exports machinery, electrical equipment and renewable-energy products to Europe, industrial components and capital goods to Southeast Asia, and telecommunications equipment, construction machinery, transport infrastructure and consumer products to Africa and Latin America. As Chinese companies build factories overseas, establish research centres and develop local supply chains, these connections are becoming deeper. China’s industrial strength is embedded in global logistics, distribution networks, technical standards and business investment, extending well beyond production within its own borders.
Beijing and Moscow may agree on challenging American dominance. They have very different ideas about what should replace it. Russia wants a security environment around its borders that limits Western military influence. China needs to maintain economic relationships simultaneously with Russia, Europe, ASEAN, the Middle East and the Global South. Certain European security arrangements that would benefit Moscow might undermine China’s long-term commercial and industrial interests in Europe. China can recognise Russia’s security concerns and support negotiations to address the tensions between Russia and Europe without endorsing every regional political settlement that Moscow proposes. The value of the China-Russia strategic relationship does not require Beijing to assume the costs of all Russia’s geopolitical ambitions.
Trade is only one part of China’s strategic calculation. Taiwan concerns China’s national sovereignty and territorial integrity, and the Chinese government has consistently treated it as a non-negotiable core interest. China also has significant security and strategic interests in Northeast Asia, the East China Sea and the South China Sea. These issues have complicated historical origins, and the countries involved hold differing territorial claims and security perceptions. From China’s strategic perspective, defending its core security interests is not the same as asking America and Russia to recognise a global system of exclusive spheres of influence. Beijing does not need to surrender economic opportunities elsewhere in the world in exchange for American recognition of its special interests in its own neighbourhood.
China also has a long-term interest in preserving an open international institutional framework. It is a permanent member of the UN Security Council, a member of the World Trade Organization and a central participant in the G20. The existing international system contains profound inequalities and is increasingly constrained by American policies on technology, finance and trade. Yet China’s economic development has become deeply embedded within that system. Beijing has strong reasons to pursue institutional reform, expand the representation of emerging economies and secure fairer conditions for its technological and industrial development. It has little reason to replace the United Nations, the WTO and other multilateral institutions with an exclusive club in which three countries decide world affairs. A country whose factories serve the world has little reason to accept a world carved into closed political blocs.
Europe’s Defence Paradox: Rich Enough to Rearm, Too Divided to Act Alone
Europe may be the region most concerned that Shenzhen could become another Yalta. In 1945, the political fate of many European countries was profoundly shaped by military occupation and postwar negotiations among great powers. Today, Europe once again fears that America and Russia might discuss the war in Ukraine and the continent’s future security arrangements without meaningful European participation. Europe’s military dependence on America remains extraordinarily deep, and it cannot establish a nuclear deterrent, strategic intelligence system, military command structure and long-range operational capability fully independent of Washington in the short term. Trump’s repeated pressure on European security commitments has forced European leaders to confront a strategic vulnerability that has accumulated over decades.
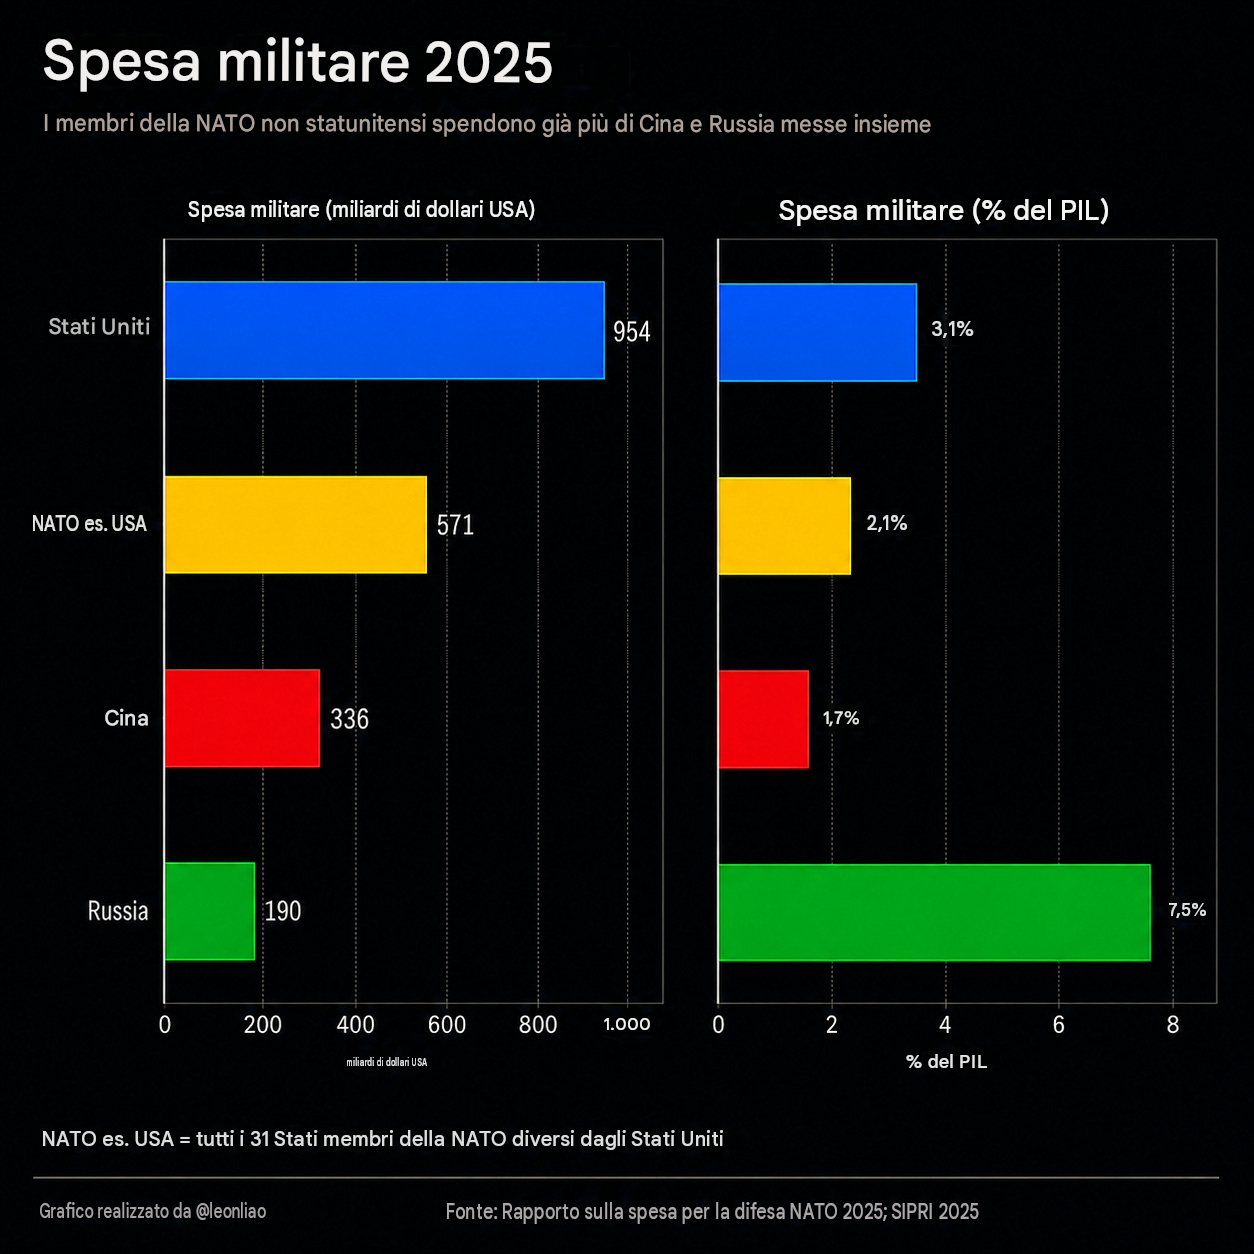
Yet Europe’s predicament is hardly a shortage of economic resources. According to the European Defence Agency, military expenditure across the EU’s 27 member states reached €418 billion in 2025, equivalent to approximately $472 billion, an increase of 20% from the previous year. Spending is projected to rise further to €454 billion in 2026. By comparison, SIPRI estimates Russian military expenditure at $190 billion in 2025, China’s at $336 billion and America’s at $954 billion. The EU’s combined defence budget is approximately two and a half times Russia’s and substantially larger than China’s. European defence equipment procurement reached €115 billion in 2025, while defence research and development spending totalled roughly €17 billion. The money is there. What Europe lacks is a system capable of turning 27 national defence budgets into a single strategic force.
Europe’s defence industry is hardly backward. Airbus, Rheinmetall, BAE Systems, Dassault, Leonardo, Thales and Saab possess substantial capabilities in combat aircraft, missiles, warships, armoured vehicles, radar and electronic warfare. European countries have nevertheless depended for decades on NATO’s American-led military coordination and continue to purchase large quantities of American weapons. SIPRI data show that the United States accounted for 58% of major arms imports by European NATO members between 2021 and 2025. During the same period, their total arms imports rose by 143% compared with the preceding five years. Europe can manufacture advanced fighter aircraft, yet it continues to purchase large numbers of F-35s. It possesses powerful defence manufacturers, yet lacks unified procurement, strategic transport and intelligence systems. Europe can buy the weapons. It still struggles to fight as one.
Europe will find it extremely difficult to escape American military leadership in the short and medium term. A nuclear umbrella, satellite intelligence, aerial refuelling, strategic airlift, ammunition supply and multinational command systems cannot be replaced simply by increasing defence budgets for a few years. European governments also differ considerably in their perceptions of Russia, their relations with China, their energy policies and their security priorities. America is more than Europe’s principal security guarantor. It is the organisational centre upon which Europe’s military system has long depended. Decades of reliance on Washington cannot be undone with a few years of higher spending.
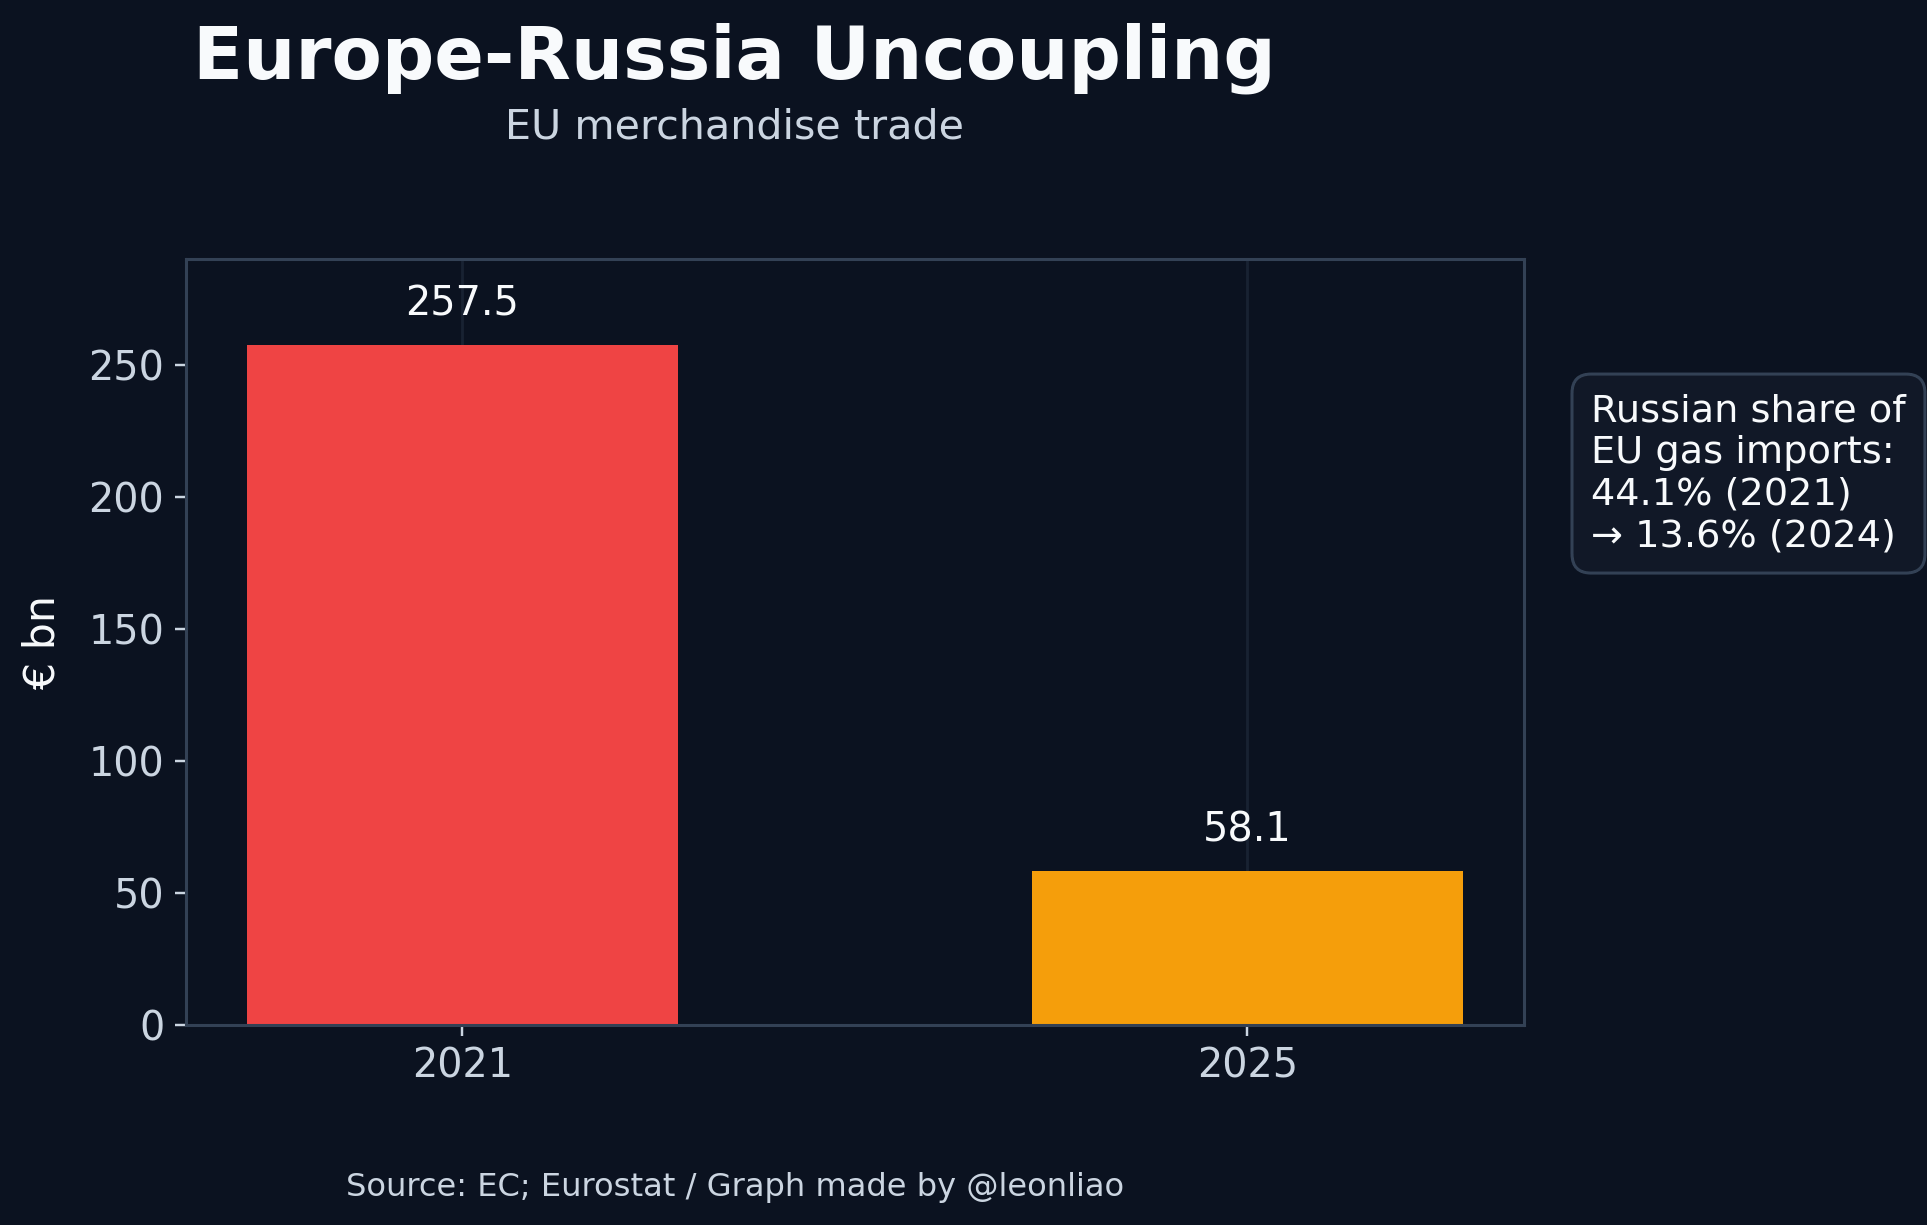
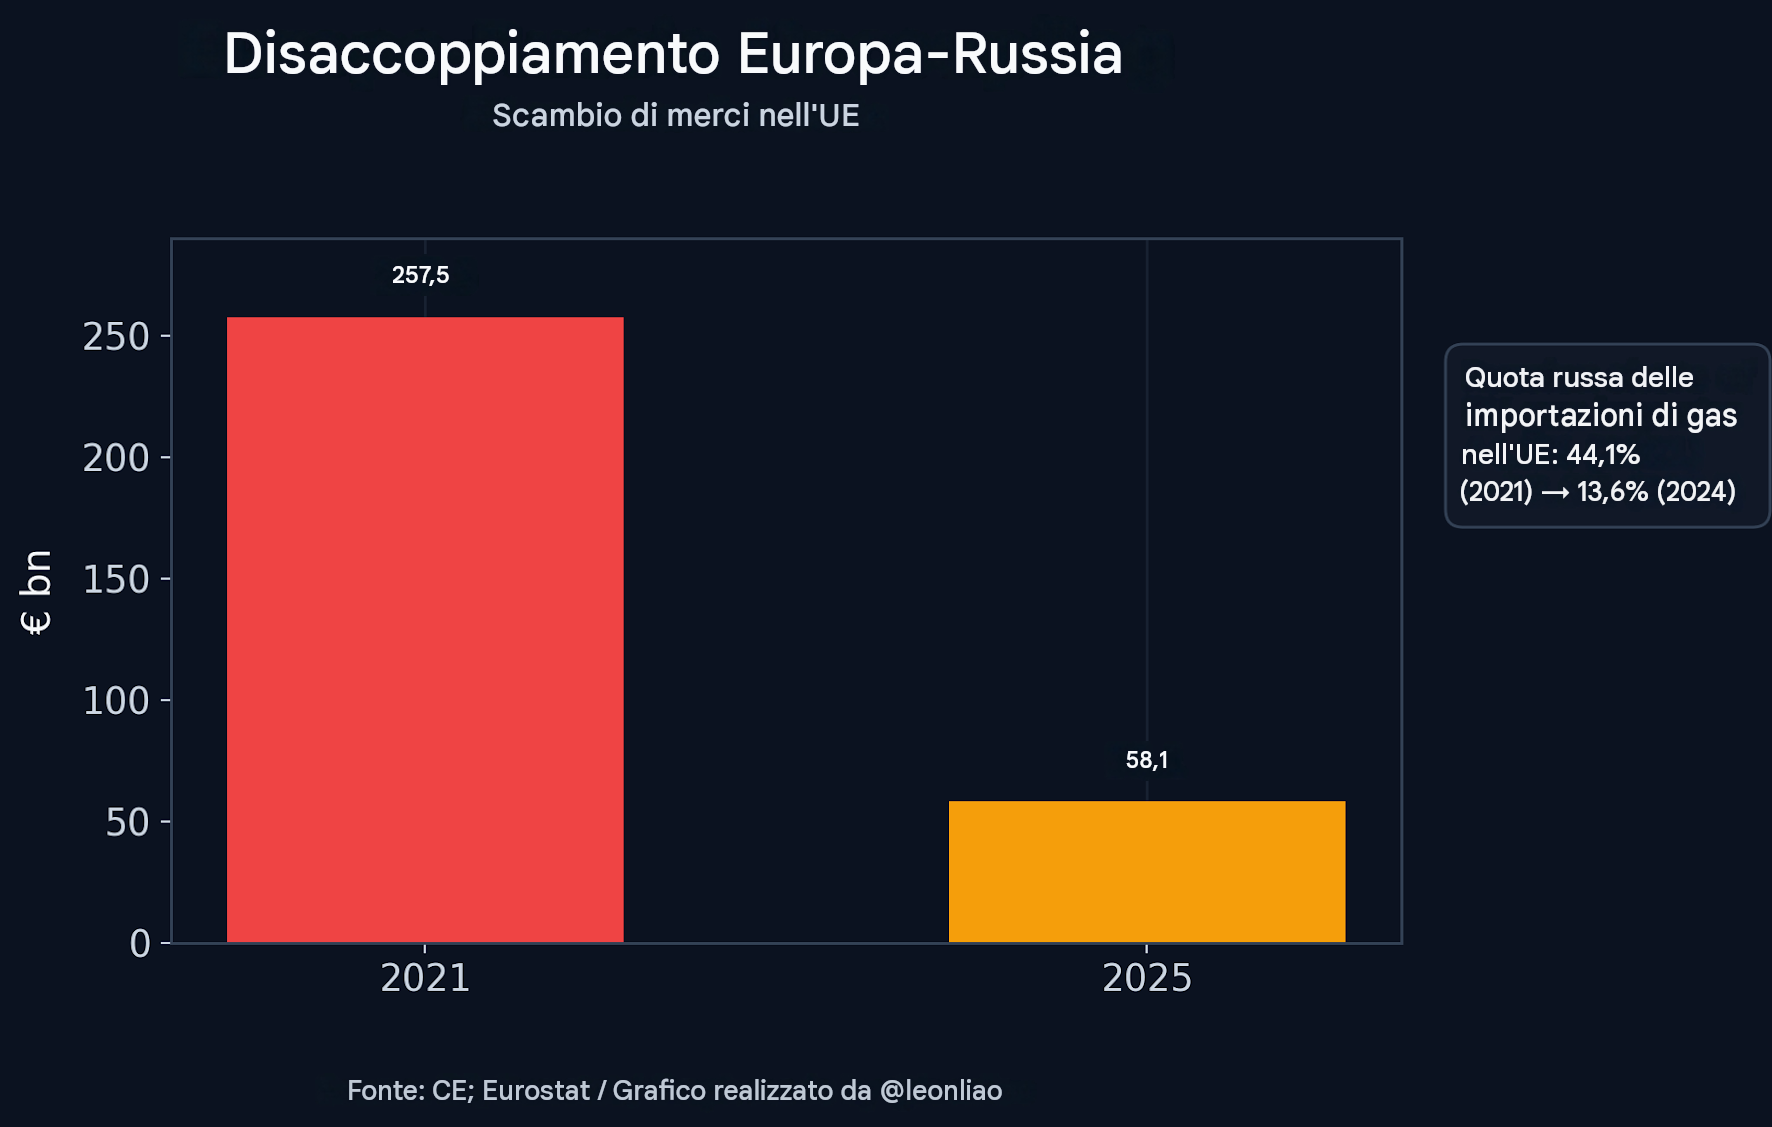
Russia, meanwhile, lacks the capacity to bring Europe back into a Moscow-centred economic order. Merchandise trade between the EU and Russia stood at approximately €257.5 billion in 2021. By 2025, it had fallen to €58.1 billion, a decline of more than 77%. Russia accounted for just 1.1% of the EU’s merchandise trade. European dependence on Russian natural gas has also fallen sharply, while energy infrastructure, corporate supply chains and investment relationships have undergone lasting changes. Germany, France, Poland and Italy will not restore their prewar economic relationships with Russia merely because Trump and Putin reach a political understanding. Russia can make Europe less secure. It cannot make Europe economically dependent on Moscow again by diplomatic decree.
For Beijing, Europe’s weakness is no reason to let Moscow decide Europe’s future. China has little interest in seeing Russia permanently excluded from Europe’s security architecture, because an arrangement that continually disregards Russian security concerns is unlikely to prove stable. It has equally little reason to support excluding European countries from negotiations over their own security. German President Frank-Walter Steinmeier recently relayed Xi Jinping’s emphasis that European conflicts must involve European countries in discussions. This is consistent with China’s material interests. Europe is an important partner for Chinese trade, technology and investment. Beijing has good reasons to support a settlement that accommodates Russia’s legitimate security concerns while respecting Europe’s own interests, rather than endorsing the restoration of a Russian sphere of influence over the continent.
What Shenzhen Might Actually Change: Wars, Not the World Order
The inability of three great powers to divide the world anew does not make the Shenzhen summit irrelevant. A deal that helps end a war would matter far more than another declaration about how the world should be run. The wars in Ukraine and Iran have already imposed enormous human losses, fiscal burdens, infrastructure destruction and disruptions to global commerce. As the costs of prolonged conflict mount, they also create opportunities for great powers with divergent long-term strategic objectives to identify narrower areas of common interest.
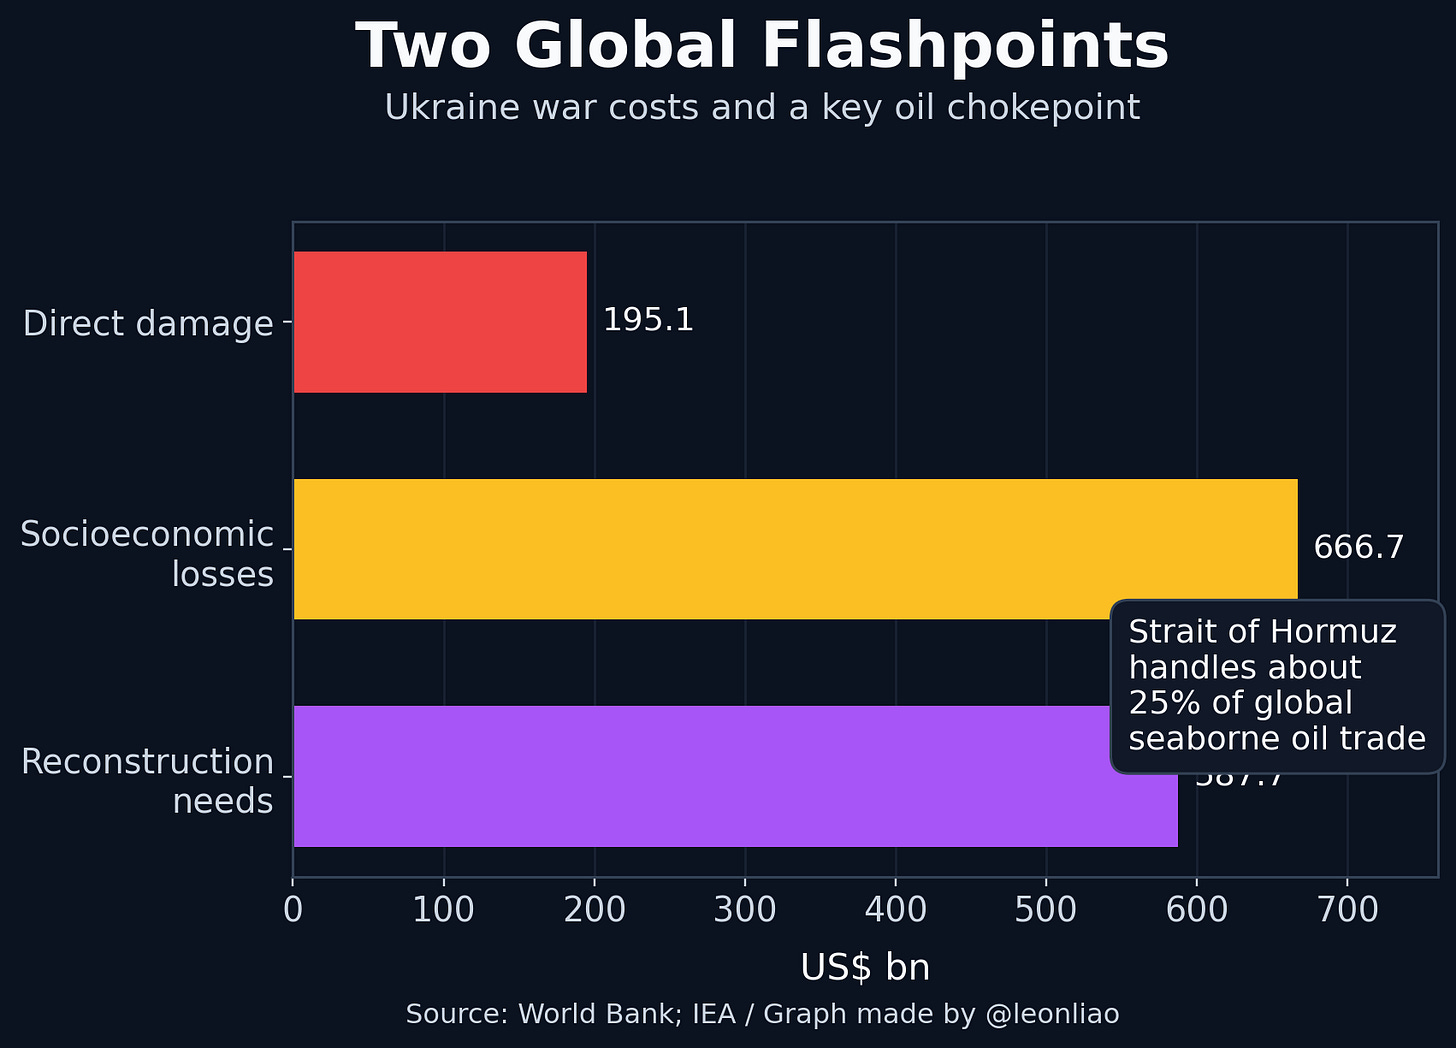
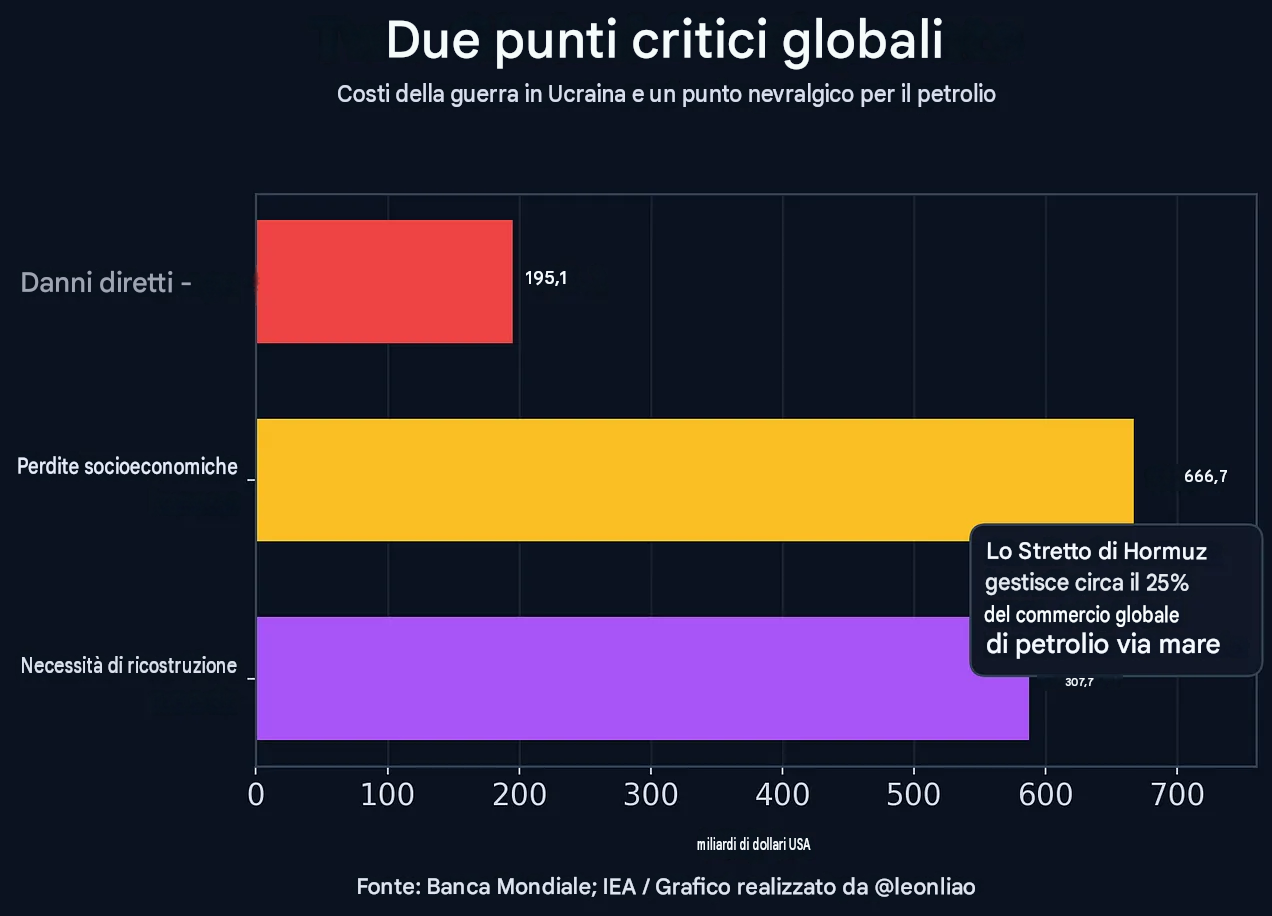
Ukraine is the most immediate example. In February 2026, the World Bank, European Commission, United Nations and Ukrainian government published their fifth Rapid Damage and Needs Assessment. It estimated that, by the end of 2025, Ukraine had suffered approximately $195.1 billion in direct physical damage and $666.7 billion in cumulative socioeconomic losses. Recovery and reconstruction needs over the following decade were estimated at $587.7 billion, nearly three times Ukraine’s 2025 GDP. Russia has also incurred heavy costs. SIPRI estimates that its military expenditure reached $190 billion in 2025, equivalent to 7.5% of GDP. For an economy far smaller than those of America and China, sustaining such intensive military spending will continue to affect fiscal allocation and long-term development.
America wants to reduce the military resources and diplomatic attention absorbed by the war in Europe. Russia seeks security arrangements it can accept and relief from the pressures of war and sanctions. China wants to reduce the uncertainty that a prolonged Eurasian conflict imposes on trade, investment and relations with Europe. All three have reasons to want the war to end. They disagree over the peace that should follow. China cannot accept territorial arrangements on Russia’s behalf, nor can it promise future security guarantees on behalf of Ukraine or Europe. Even if Washington and Moscow reach an understanding on certain principles, Ukraine and European governments must still make consequential decisions on territory, security, sanctions and reconstruction. American officials have indicated that the war in Ukraine is not expected to feature on the formal trilateral agenda in Shenzhen. That itself illustrates how much distance remains between limited great-power coordination and a comprehensive peace settlement.
Iran presents an even more immediate economic problem. Following American and Israeli military strikes against Iran in February 2026, shipping through the Strait of Hormuz suffered severe disruption. According to the International Energy Agency, approximately 20 million barrels of oil and petroleum products passed through the strait each day in 2025, equivalent to roughly one-quarter of global seaborne oil trade. A substantial share of the world’s liquefied natural gas trade also depends on this waterway. China, India, Japan and South Korea are among the principal Asian buyers of Gulf energy. Disruption to the strait affects energy prices, shipping insurance, industrial transport and chemical feedstock costs, transmitting the economic consequences of a regional conflict through inflation and global trade.
The situation in Iran remains tense in November. The ceasefire arrangements reached between America and Iran in the spring failed to produce a durable peace, while attacks have continued even as shipping through the strait gradually recovers. Reuters reported on November 11 that the number of liquefied natural gas carriers departing through the Strait of Hormuz in October had reached its highest level since the war began, although attacks against merchant vessels during the same month also reached a wartime high. America wants to restore stable energy trade and maritime security. Gulf countries urgently want an end to the conflict. China maintains important economic relationships with Iran, Saudi Arabia, the United Arab Emirates and other regional states. Beijing has diplomatic channels that could contribute to regional coordination, along with substantial economic incentives to restore energy and commercial flows. Russia also has influence over Iran’s security environment and regional strategic calculations, although the effects of high oil prices, competition with America and regional stability on Russian interests do not all point in the same direction.
In Iran, the realistic prize is narrower: a ceasefire that holds, ships moving safely through Hormuz, and a way to keep the next crisis from becoming another war. China can use its extensive economic and diplomatic relationships to encourage the parties to pursue an acceptable settlement. Iran and the Gulf states retain their own security interests and will not automatically follow an understanding reached among Chinese, Russian and American leaders. The real diplomatic value of Shenzhen lies in its potential to reduce the costs of specific conflicts, rather than establish a new system through which three countries jointly govern the Middle East.
The World Does Not Need Another Yalta
The world that made Yalta possible is gone. Military force, economic influence and political authority are now spread across countries that no three leaders can simply bargain away. America remains the central force in global military and financial systems, but it cannot dictate the geographical distribution of world industrial production. Russia retains strategic nuclear forces capable of threatening other nuclear powers, but it lacks the industrial and financial foundations required to organise Europe’s economic order. China possesses one of the world’s largest manufacturing systems, yet it has no reason to occupy foreign territories or establish exclusive political blocs to sustain its economic influence. Other countries are also building their own industrial, military and diplomatic capabilities. The material conditions no longer exist for three leaders sitting around a table to divide the world into three zones.
Trump likes deals between powerful men. Giving up America’s position in Asia is another matter. By negotiating directly with Putin and Xi, he can bypass some of the cumbersome procedures of multilateral diplomacy and seek concrete bargains over nuclear arms control, wars, energy and trade. But America’s security architecture in Asia is an essential source of its global strategic power. Its military and diplomatic relationships with Japan, South Korea, the Philippines, Australia and other regional partners serve both its competition with China and its wider technological, financial and industrial interests. Washington is unlikely to surrender these strategic assets in exchange for Russian or Chinese recognition of American spheres of influence elsewhere. Trump can change the way America manages its alliances, but he has little reason to end America’s longstanding presence in Asia.
Russia is likely to continue pressing for a restructuring of European security and recognition of its special interests. Yet its economic scale and industrial capabilities are insufficient to sustain a Moscow-centred European economic system. Europe’s military dependence on America will not disappear in the short term, while its long-standing economic relationship with Russia has been profoundly damaged by war and sanctions. Such a Europe will not readily return to Russia’s sphere of influence. Any durable European security settlement will require complex negotiations involving Russia, Ukraine, European countries and America. It cannot simply restore one country’s authority over a group of others.
China has even less reason to play along. Beijing wants to safeguard its sovereignty, security interests and regional stability, while securing international influence commensurate with its economic strength. China has also derived immense benefits from open global trade, international industrial specialisation and economic cooperation with countries operating under widely different political systems. Dividing the world into three exclusive spheres of influence would weaken these connections and force China to bear unnecessary costs associated with other great powers’ regional ambitions. China has stronger reasons to promote reform of existing international institutions, expand participation by emerging economies, preserve commercial relationships with Europe, ASEAN, the Middle East and the Global South, and firmly defend its own core security interests.
A successful summit would not make the UN or the G20 obsolete. China, Russia and America can establish channels for managing nuclear risks, regional wars and energy security. Direct communication among their leaders may also reduce certain forms of strategic miscalculation. Such cooperation can be valuable, but it cannot replace other countries’ interests or their participation in international institutions. Global economic and political relationships now form dense, overlapping networks. Any agreement among three powers must find a way to operate within those networks. Limited great-power coordination can improve the international order. It cannot replace the order itself.
The Yalta Conference of 1945 took place as a world war was nearing its end, when the victorious powers could rely on military success and territorial control to establish new political arrangements. The Shenzhen summit of 2026 will take place in a world of deep economic interdependence, complex military balances and increasingly diverse political interests. Great powers can still wage wars, impose sanctions and force other countries to take their security concerns seriously. They can no longer determine the fate of the entire world as readily as the powers of 1945 attempted to do.
I would judge Shenzhen by something more practical: whether it brings an end to a war, lowers the risk of another, or restores channels of communication that should never have been closed. Russia wants renewed recognition of its great-power standing. America wants to preserve its freedom to negotiate directly with other major powers. China has stronger reasons to maintain an open and stable international system that accommodates the development interests of countries far beyond the three summit participants.
Great-power politics is returning. Great-power partition is another matter. China has spent four decades building its place in the world. It has no reason to let three men carve that world into pieces.
Il vertice APEC: la Cina non ha bisogno di una nuova Yalta.
La Russia rivuole la sua sfera d’influenza. Trump vuole margine di manovra per concludere accordi. La Cina ha costruito un impero economico che si estende ben oltre i confini di entrambi.
Leon Liao
Il 19 novembre, il presidente cinese Xi Jinping, il presidente statunitense Donald Trump e il presidente russo Vladimir Putin si incontreranno a Shenzhen per un vertice trilaterale. Il Ministero degli Esteri cinese ha confermato l’incontro il 16 novembre. Sarà il primo vertice che riunirà tutti e tre i leader, in un momento in cui le guerre in Europa e in Medio Oriente hanno messo a nudo i limiti del potere americano. Insieme, i loro paesi possiedono alcuni dei più grandi arsenali nucleari al mondo, le due maggiori economie nazionali e forze militari in grado di plasmare il panorama della sicurezza in tutta l’Eurasia. Con la guerra in Ucraina ancora in corso, la guerra in Iran che sconvolge gli approvvigionamenti energetici del Medio Oriente e la competizione strategica tra Cina e Stati Uniti che si intensifica, la vista di questi tre leader attorno allo stesso tavolo rappresenta di per sé un evento storico.
Il paragone con Yalta era pressoché inevitabile. Nel febbraio del 1945, Franklin Roosevelt, Winston Churchill e Joseph Stalin si incontrarono in Crimea per discutere la soluzione politica dell’Europa postbellica, il futuro della Germania e la creazione delle Nazioni Unite. Più di ottant’anni dopo, l’incontro tra Trump, Putin e Xi a Shenzhen ha alimentato le speculazioni su una “Yalta 2.0″. La Russia desidera un rinnovato riconoscimento del suo status di grande potenza mondiale. Trump ha costantemente mostrato una propensione per accordi diretti tra leader potenti. La Cina, dal canto suo, si trova a fronteggiare visioni contrastanti di sicurezza internazionale, quella americana e quella russa. L’Europa, in particolare, teme che accordi privati tra grandi potenze possano ancora una volta determinare il destino dei paesi più piccoli.
Credo che Shenzhen non produrrà un nuovo ordine di Yalta. Le tre potenze non hanno né l’obiettivo comune né i mezzi per spartirsi nuovamente il mondo. Gli Stati Uniti non rinunceranno alla loro presenza strategica nell’Asia nord-orientale, orientale e sud-orientale in cambio del riconoscimento da parte della Russia dei propri interessi altrove, o del riconoscimento da parte della Cina di una sfera d’influenza americana. La Russia possiede una potenza militare sufficiente a trasformare il contesto di sicurezza europeo, ma ha perso la capacità di organizzare l’ordine economico europeo. Gli interessi economici della Cina, nel frattempo, si estendono ben oltre l’Eurasia, raggiungendo i principali mercati industriali mondiali, le regioni produttrici di energia e le economie in via di sviluppo. La Cina rinuncerebbe a gran parte di ciò che ha guadagnato dalla globalizzazione semplicemente per assicurarsi un posto in un sistema a tre potenze.
Le domande sollevate da questo vertice vanno ben oltre i successi e gli insuccessi diplomatici di tre leader. Perché tre leader sono riusciti a rimodellare il mondo nel 1945, mentre i loro successori non ci sono riusciti? Cosa spera di recuperare Putin? Fino a che punto sarebbe disposto a spingersi Trump per raggiungere un accordo? Perché la Cina ha così poco da guadagnare da un’altra Yalta? E dove questi interessi contrapposti potrebbero ancora produrre una pace praticabile?
Le risposte iniziano con la profonda trasformazione degli equilibri di potere economici e politici mondiali negli ultimi ottant’anni.
Il fantasma di Yalta: un mondo che non esiste più
Nel febbraio del 1945, la Seconda Guerra Mondiale in Europa volgeva al termine. L’Armata Rossa sovietica avanzava verso Berlino, mentre le forze americane e britanniche entravano in Germania da ovest. La sconfitta della Germania nazista non era più in serio dubbio. Quando si riunì la Conferenza di Yalta, i tre leader non erano impegnati in un dibattito astratto su come il mondo dovesse essere governato. Stavano determinando le conseguenze politiche di una guerra totale che era ormai prossima alla conclusione. L’assetto politico seguiva gli eserciti sul campo. Chiunque controllasse un territorio deteneva il potere effettivo di plasmarne il futuro politico.
L’equilibrio economico era altrettanto squilibrato. Secondo le stime storiche basate sulla parità di potere d’acquisto, attribuite allo storico dell’economia Angus Maddison, nel 1950 gli Stati Uniti rappresentavano circa il 27,3% del PIL mondiale, l’Europa occidentale il 26,2% e il territorio dell’ex Unione Sovietica il 9,6%. Cina e India rappresentavano rispettivamente solo il 4,6% e il 4,2% circa. Gli Stati Uniti possedevano il sistema industriale e le risorse finanziarie più potenti al mondo. L’Unione Sovietica comandava un vasto esercito di terra ed esercitava il controllo militare su gran parte dell’Europa orientale. La Gran Bretagna, sebbene già in declino, manteneva una rete imperiale che si estendeva su gran parte del globo. Le tre potenze dominarono i negoziati del dopoguerra perché le loro capacità militari, le risorse economiche e il controllo territoriale fornirono loro i mezzi per imporre gli accordi negoziati.
Otto decenni dopo, la geografia del potere economico si è trasformata. Secondo i dati del FMI, il PIL della Cina a parità di potere d’acquisto ha raggiunto circa 41.300 miliardi di dollari internazionali nel 2025, rappresentando il 19,6% dell’economia mondiale. Quello degli Stati Uniti era di circa 30.900 miliardi di dollari, ovvero il 14,6%; la quota dell’UE era intorno al 14%; l’economia indiana ha raggiunto circa 17.400 miliardi di dollari, pari all’8,2%; e quella della Russia era di circa 7.200 miliardi di dollari, ovvero il 3,4%. Nel 1950, Cina e India insieme rappresentavano meno del 9% della produzione globale. Oggi, la loro quota combinata si avvicina al 28%. Stati Uniti ed Europa rimangono formidabili potenze economiche, ma non rappresentano più neanche lontanamente la stragrande maggioranza dell’attività economica globale. L’ascesa dell’Asia ha sovvertito l’equilibrio economico su cui si fondava l’ordine del dopoguerra.
Il PIL nominale rivela un’altra dimensione altrettanto importante del potere contemporaneo. Secondo le previsioni del FMI per il 2026, l’economia americana vale circa 32.600 miliardi di dollari, quella dell’Unione Europea 22.800 miliardi, quella cinese 21.600 miliardi, quella indiana 4.100 miliardi e quella russa 2.900 miliardi. Gli Stati Uniti rimangono la più grande economia mondiale ai tassi di cambio di mercato, seguiti da UE e Cina, mentre l’India si sta affermando come un altro importante centro di crescita economica. La Russia possiede un arsenale nucleare di dimensioni paragonabili a quello americano, eppure la sua economia nominale è solo circa un dodicesimo di quella americana e circa un settimo di quella cinese. Considerare Cina, Russia e Stati Uniti come tre superpotenze economicamente equivalenti offre una visione limitata dell’effettiva distribuzione del potere economico globale.
C’è un’altra differenza, più decisiva: nessuna guerra ha mai lasciato le grandi potenze odierne al controllo dei territori su cui vorrebbero negoziare. Gli Stati Uniti non hanno occupato la Cina. La Cina non ha occupato l’Europa. La Russia non ha realisticamente alcuna possibilità di portare il continente europeo sotto il suo controllo militare. Anche se i tre leader fossero disposti a riconoscere determinati interessi di sicurezza specifici nelle rispettive aree di influenza, non potrebbero semplicemente determinare i sistemi politici, lo sviluppo industriale o le scelte diplomatiche di altri paesi attraverso un accordo al vertice. L’Unione Europea, l’India, l’ASEAN, il Brasile e numerosi paesi del Sud del mondo possiedono interessi economici e risorse politiche indipendenti. A Yalta, gli eserciti avevano già definito gran parte di ciò che i leader avrebbero negoziato. A Shenzhen, non esistono fatti analoghi sul terreno.
Tre grandi potenze, tre diversi tipi di potere
Delle tre potenze riunite a Shenzhen, la Russia è quella che ha più da guadagnare dal rievocare lo spirito di Yalta. Il crollo dell’Unione Sovietica ha privato Mosca di vasti territori e popolazioni, oltre che del suo precedente controllo politico ed economico sull’Europa centrale e orientale. L’allargamento della NATO e dell’UE ha gradualmente eroso il cuscinetto di sicurezza che la Russia aveva a lungo cercato di preservare. Dal punto di vista di Mosca, l’ordine di sicurezza europeo emerso dopo la Guerra Fredda non ha riconosciuto gli interessi specifici della Russia in quanto grande potenza. Lo sforzo di Putin di ripristinare la posizione della Russia come partner negoziale diretto degli Stati Uniti sulle questioni di sicurezza europea è, di fatto, un tentativo di recuperare parte dell’autorità che Mosca esercitava durante l’era sovietica.
La Russia ha ereditato l’arsenale nucleare sovietico, ma non il peso economico che un tempo rendeva Mosca una superpotenza. Nel 1950, il territorio dell’ex Unione Sovietica rappresentava circa il 9,6% del PIL mondiale. Oggi, la Russia rappresenta solo circa il 3,4% della produzione mondiale a parità di potere d’acquisto, e considerevolmente meno ai tassi di cambio di mercato. La Russia rimane una potenza importante nei settori dell’energia, dei minerali, della produzione di armamenti e della tecnologia nucleare, con capacità militari in grado di influenzare profondamente la sicurezza europea. Tuttavia, la capacità di minacciare l’Europa e la capacità di organizzare l’economia europea sono due cose completamente diverse. Le armi nucleari garantiscono che gli altri Stati debbano prendere sul serio le richieste di sicurezza della Russia. Non possono persuadere Germania, Francia, Italia e Polonia a riorganizzare le proprie industrie e relazioni commerciali attorno a Mosca.
Gli Stati Uniti non hanno questo problema. Controllano ancora la rete di alleanze militari più estesa al mondo, la valuta di riserva internazionale dominante e i mercati dei capitali più influenti. La spesa militare americana ha raggiunto i 954 miliardi di dollari nel 2025, pari a circa un terzo della spesa globale. Nel secondo trimestre del 2026, il dollaro rappresentava ancora il 56,7% delle riserve valutarie ufficiali globali, rispetto al 20,6% dell’euro e solo al 2,1% del renminbi. Attraverso sanzioni finanziarie, controlli sulle esportazioni di tecnologia, basi militari all’estero e partenariati di sicurezza, Washington può esercitare influenza in diverse regioni contemporaneamente. Trump potrebbe preferire negoziati diretti con Putin e Xi, e potrebbe essere disposto a raggiungere accordi su questioni specifiche, ma gli Stati Uniti hanno ben pochi motivi per indebolire la rete strategica globale che conferisce loro un’influenza così vasta solo per stabilire tre sfere di influenza esclusive.
La forza della Cina deriva da tutt’altra fonte: fabbriche, catene di approvvigionamento e commercio. Nel 2025, il valore aggiunto del settore manifatturiero cinese ha raggiunto circa 34.670 miliardi di RMB, equivalenti a circa 4.800 miliardi di dollari al cambio attuale, rispetto ai circa 2.930 miliardi di dollari degli Stati Uniti. L’economia manifatturiera cinese è circa il 65% più grande di quella americana. Possiede uno dei sistemi industriali più completi al mondo e vaste reti di fornitori, produttori e operatori logistici. La Cina esporta di tutto, dall’elettronica di consumo e macchinari industriali ad automobili, batterie, apparecchiature per le telecomunicazioni e tecnologie per le energie rinnovabili. Importa inoltre energia, minerali, prodotti agricoli e componenti industriali avanzati da tutto il mondo, integrando numerose economie nella sua rete produttiva. Questa forma di influenza si differenzia fondamentalmente dalla dipendenza della Russia dalla deterrenza nucleare e dalle esportazioni di energia per mantenere il suo status di grande potenza.
I tre paesi esercitano diversi tipi di potere e nessuno può semplicemente barattarne uno con un altro. Gli Stati Uniti si basano sul loro sistema finanziario, sulle alleanze militari globali e sui vantaggi tecnologici. La Russia si affida alla deterrenza nucleare, alle risorse naturali e alla leva militare geografica. La Cina trae influenza dalla sua capacità produttiva, dalle sue competenze industriali, dal commercio globale e dalla sua base tecnologica in espansione. Gli Stati Uniti possono imporre sanzioni alla Russia, ma non possono in tal modo ricostruire le relazioni economiche tra Europa e Russia. La Russia può modificare la situazione della sicurezza sul campo di battaglia ucraino, ma non può costringere l’Europa ad accettare un ordine economico incentrato su Mosca. La Cina può diventare un partner commerciale sempre più importante per i paesi di tutto il mondo senza trasformarli in stati di dipendenza politica. Il problema di una nuova Yalta è semplice: nessuna di queste potenze ha un controllo sufficiente sul resto del mondo per poterla barattare.
Perché la Cina non ha bisogno di sfere d’influenza
L’ascesa della Cina come potenza commerciale ci spiega perché una nuova Yalta avrebbe poco senso per Pechino. Nel 2005, il volume totale degli scambi commerciali cinesi ammontava a soli 1.420 miliardi di dollari, poco più della metà di quello dell’Unione Europea e degli Stati Uniti. Vent’anni dopo, aveva raggiunto i 6.400 miliardi di dollari, superando i 5.850 miliardi di dollari di scambi extra-UE dell’UE e i 5.700 miliardi di dollari degli Stati Uniti. Il commercio cinese si è più che quadruplicato in questi due decenni, rispetto a un raddoppio pressoché totale in Europa e in America. Considero questo uno dei cambiamenti più significativi nell’equilibrio globale del potere economico. La Cina non ha costruito questa posizione ritagliandosi un blocco geopolitico esclusivo, bensì commerciando con paesi appartenenti ad alleanze politiche e di sicurezza concorrenti. Una nuova divisione del mondo in sfere d’influenza rivali minaccerebbe proprio le reti commerciali che hanno reso la Cina la più grande economia commerciale al mondo.
Se l’influenza internazionale della Russia dipende in larga misura dal suo immediato contesto di sicurezza, la prosperità della Cina dipende dalle vendite, dagli acquisti e dagli investimenti in un mondo che si estende ben oltre la sua area geografica di riferimento. Nel 2025, il commercio di merci della Cina ha raggiunto i 45.470 miliardi di RMB, con relazioni commerciali che si estendono a oltre 240 paesi e territori. Gli scambi con l’ASEAN ammontavano a 7.550 miliardi di RMB, con l’Unione Europea a 5.930 miliardi di RMB, con l’America Latina a 3.930 miliardi di RMB e con l’Africa a 2.490 miliardi di RMB. A titolo di confronto, gli scambi commerciali tra Cina e Russia ammontavano a circa 1.630 miliardi di RMB. Gli scambi commerciali della Cina con l’ASEAN erano 4,6 volte superiori a quelli con la Russia, mentre quelli con l’Unione Europea erano 3,6 volte maggiori.
Non si tratta di semplici transazioni di confine. La Cina importa petrolio e gas naturale dagli stati del Golfo, minerali da Australia, Brasile e Cile, e soia e carne dal Sud America. Esporta macchinari, apparecchiature elettriche e prodotti per le energie rinnovabili in Europa, componenti industriali e beni strumentali nel Sud-est asiatico, e apparecchiature per le telecomunicazioni, macchinari edili, infrastrutture di trasporto e prodotti di consumo in Africa e America Latina. Man mano che le aziende cinesi costruiscono stabilimenti all’estero, istituiscono centri di ricerca e sviluppano catene di approvvigionamento locali, questi legami si fanno più profondi. La forza industriale della Cina è radicata nella logistica globale, nelle reti di distribuzione, negli standard tecnici e negli investimenti aziendali, estendendosi ben oltre la produzione all’interno dei propri confini.
Pechino e Mosca potrebbero concordare sulla necessità di sfidare il predominio americano. Hanno però idee molto diverse su cosa dovrebbe sostituirlo. La Russia desidera un contesto di sicurezza intorno ai propri confini che limiti l’influenza militare occidentale. La Cina, dal canto suo, ha bisogno di mantenere relazioni economiche contemporaneamente con la Russia, l’Europa, l’ASEAN, il Medio Oriente e il Sud del mondo. Alcuni accordi di sicurezza europei che andrebbero a vantaggio di Mosca potrebbero minare gli interessi commerciali e industriali a lungo termine della Cina in Europa. La Cina può riconoscere le preoccupazioni di sicurezza della Russia e sostenere i negoziati per affrontare le tensioni tra Russia ed Europa senza per questo avallare ogni soluzione politica regionale proposta da Mosca. Il valore della relazione strategica tra Cina e Russia non richiede che Pechino si assuma i costi di tutte le ambizioni geopolitiche della Russia.
Il commercio è solo una parte del calcolo strategico della Cina. Taiwan riguarda la sovranità nazionale e l’integrità territoriale della Cina, e il governo cinese l’ha sempre considerata un interesse fondamentale e non negoziabile. La Cina ha anche significativi interessi strategici e di sicurezza nell’Asia nord-orientale, nel Mar Cinese Orientale e nel Mar Cinese Meridionale. Queste questioni hanno origini storiche complesse e i paesi coinvolti avanzano rivendicazioni territoriali e percezioni di sicurezza differenti. Dal punto di vista strategico della Cina, difendere i propri interessi di sicurezza fondamentali non equivale a chiedere agli Stati Uniti e alla Russia di riconoscere un sistema globale di sfere di influenza esclusive. Pechino non ha bisogno di rinunciare a opportunità economiche in altre parti del mondo in cambio del riconoscimento americano dei suoi interessi specifici nella propria regione.
La Cina ha inoltre un interesse di lungo termine nel preservare un quadro istituzionale internazionale aperto. È membro permanente del Consiglio di Sicurezza delle Nazioni Unite, membro dell’Organizzazione Mondiale del Commercio e partecipante centrale al G20. L’attuale sistema internazionale presenta profonde disuguaglianze ed è sempre più condizionato dalle politiche americane in materia di tecnologia, finanza e commercio. Eppure lo sviluppo economico cinese si è profondamente radicato in tale sistema. Pechino ha validi motivi per perseguire riforme istituzionali, ampliare la rappresentanza delle economie emergenti e garantire condizioni più eque per il proprio sviluppo tecnologico e industriale. Ha ben poche ragioni per sostituire le Nazioni Unite, l’OMC e altre istituzioni multilaterali con un club esclusivo in cui tre paesi decidono gli affari mondiali. Un paese le cui fabbriche servono il mondo ha ben poche ragioni per accettare un mondo diviso in blocchi politici chiusi.
Il paradosso della difesa europea: abbastanza ricca per riarmarsi, troppo divisa per agire da sola.
L’Europa è forse la regione più preoccupata che Shenzhen possa diventare una nuova Yalta. Nel 1945, il destino politico di molti paesi europei fu profondamente segnato dall’occupazione militare e dai negoziati postbellici tra le grandi potenze. Oggi, l’Europa teme nuovamente che Stati Uniti e Russia possano discutere della guerra in Ucraina e dei futuri assetti di sicurezza del continente senza una partecipazione europea significativa. La dipendenza militare dell’Europa dagli Stati Uniti rimane straordinariamente profonda e non è in grado di dotarsi, nel breve termine, di un deterrente nucleare, di un sistema di intelligence strategica, di una struttura di comando militare e di una capacità operativa a lungo raggio completamente indipendenti da Washington. Le ripetute pressioni di Trump sugli impegni di sicurezza europei hanno costretto i leader europei a confrontarsi con una vulnerabilità strategica accumulatasi nel corso dei decenni.
Eppure, il problema dell’Europa non è certo la mancanza di risorse economiche. Secondo l’Agenzia europea per la difesa, la spesa militare dei 27 Stati membri dell’UE ha raggiunto i 418 miliardi di euro nel 2025, pari a circa 472 miliardi di dollari, con un aumento del 20% rispetto all’anno precedente. Si prevede che la spesa aumenterà ulteriormente fino a 454 miliardi di euro nel 2026. A titolo di confronto, il SIPRI stima la spesa militare russa a 190 miliardi di dollari nel 2025, quella cinese a 336 miliardi di dollari e quella statunitense a 954 miliardi di dollari. Il bilancio complessivo della difesa dell’UE è circa due volte e mezzo superiore a quello russo e sostanzialmente maggiore di quello cinese. Gli acquisti di equipaggiamenti per la difesa in Europa hanno raggiunto i 115 miliardi di euro nel 2025, mentre la spesa per la ricerca e lo sviluppo nel settore della difesa si è attestata intorno ai 17 miliardi di euro. I soldi ci sono. Ciò che manca all’Europa è un sistema in grado di trasformare 27 bilanci nazionali per la difesa in un’unica forza strategica.
L’industria della difesa europea non è certo arretrata. Airbus, Rheinmetall, BAE Systems, Dassault, Leonardo, Thales e Saab possiedono notevoli capacità nella produzione di aerei da combattimento, missili, navi da guerra, veicoli blindati, radar e sistemi di guerra elettronica. Ciononostante, i paesi europei dipendono da decenni dal coordinamento militare della NATO guidato dagli Stati Uniti e continuano ad acquistare grandi quantità di armi americane. I dati del SIPRI mostrano che gli Stati Uniti hanno rappresentato il 58% delle principali importazioni di armi da parte dei membri europei della NATO tra il 2021 e il 2025. Nello stesso periodo, le loro importazioni totali di armi sono aumentate del 143% rispetto ai cinque anni precedenti. L’Europa è in grado di produrre aerei da combattimento avanzati, eppure continua ad acquistare un gran numero di F-35. Possiede potenti produttori nel settore della difesa, ma manca di sistemi unificati di approvvigionamento, trasporto strategico e intelligence. L’Europa può acquistare le armi, ma fatica ancora a combattere come un’unica potenza.
Nel breve e medio termine, per l’Europa sarà estremamente difficile sfuggire alla leadership militare americana. Un ombrello nucleare, l’intelligence satellitare, il rifornimento in volo, il trasporto aereo strategico, la fornitura di munizioni e i sistemi di comando multinazionali non possono essere sostituiti semplicemente aumentando i bilanci della difesa per pochi anni. I governi europei, inoltre, differiscono considerevolmente nella loro percezione della Russia, nei loro rapporti con la Cina, nelle loro politiche energetiche e nelle loro priorità di sicurezza. L’America è più del principale garante della sicurezza europea. È il centro organizzativo su cui il sistema militare europeo ha a lungo fatto affidamento. Decenni di dipendenza da Washington non possono essere annullati con pochi anni di maggiori spese.
La Russia, d’altro canto, non ha la capacità di riportare l’Europa in un ordine economico incentrato su Mosca. Gli scambi commerciali tra l’UE e la Russia si attestavano a circa 257,5 miliardi di euro nel 2021. Entro il 2025, erano scesi a 58,1 miliardi di euro, con un calo di oltre il 77%. La Russia rappresentava solo l’1,1% degli scambi commerciali dell’UE. Anche la dipendenza europea dal gas naturale russo è diminuita drasticamente, mentre le infrastrutture energetiche, le catene di approvvigionamento aziendali e i rapporti di investimento hanno subito cambiamenti duraturi. Germania, Francia, Polonia e Italia non ripristineranno i loro rapporti economici prebellici con la Russia solo perché Trump e Putin raggiungono un’intesa politica. La Russia può rendere l’Europa meno sicura, ma non può renderla nuovamente economicamente dipendente da Mosca con un decreto diplomatico.
Per Pechino, la debolezza dell’Europa non è una ragione per lasciare che Mosca decida il futuro del continente. La Cina ha scarso interesse a vedere la Russia permanentemente esclusa dall’architettura di sicurezza europea, poiché un accordo che ignora costantemente le preoccupazioni di sicurezza russe difficilmente si dimostrerà stabile. Allo stesso modo, ha pochi motivi per sostenere l’esclusione dei paesi europei dai negoziati sulla propria sicurezza. Il presidente tedesco Frank-Walter Steinmeier ha recentemente ribadito l’enfasi posta da Xi Jinping sulla necessità che i paesi europei partecipino alle discussioni nei conflitti europei. Ciò è coerente con gli interessi materiali della Cina. L’Europa è un partner importante per il commercio, la tecnologia e gli investimenti cinesi. Pechino ha validi motivi per sostenere una soluzione che tenga conto delle legittime preoccupazioni di sicurezza della Russia, rispettando al contempo gli interessi dell’Europa, piuttosto che avallare il ripristino di una sfera d’influenza russa sul continente.
Cosa potrebbe davvero cambiare Shenzhen: le guerre, non l’ordine mondiale.
L’incapacità di tre grandi potenze di spartire nuovamente il mondo non rende irrilevante il vertice di Shenzhen. Un accordo che contribuisca a porre fine a una guerra avrebbe un’importanza di gran lunga superiore a un’altra dichiarazione su come il mondo dovrebbe essere governato. Le guerre in Ucraina e in Iran hanno già causato enormi perdite umane, oneri fiscali, distruzione di infrastrutture e interruzioni del commercio globale. Man mano che i costi di un conflitto prolungato aumentano, si creano anche opportunità per le grandi potenze, con obiettivi strategici a lungo termine divergenti, di individuare aree di interesse comune più circoscritte.
L’Ucraina ne è l’esempio più immediato. Nel febbraio 2026, la Banca Mondiale, la Commissione Europea, le Nazioni Unite e il governo ucraino hanno pubblicato la loro quinta Valutazione Rapida dei Danni e dei Bisogni. Si stimava che, entro la fine del 2025, l’Ucraina avesse subito danni fisici diretti per circa 195,1 miliardi di dollari e perdite socioeconomiche cumulative per 666,7 miliardi di dollari. Le esigenze di ripresa e ricostruzione per il decennio successivo erano stimate in 587,7 miliardi di dollari, quasi tre volte il PIL ucraino del 2025. Anche la Russia ha sostenuto costi ingenti. Il SIPRI stima che le sue spese militari abbiano raggiunto i 190 miliardi di dollari nel 2025, pari al 7,5% del PIL. Per un’economia di gran lunga più piccola di quelle di Stati Uniti e Cina, sostenere una spesa militare così elevata continuerà a incidere sull’allocazione fiscale e sullo sviluppo a lungo termine.
Gli Stati Uniti vogliono ridurre le risorse militari e l’attenzione diplomatica assorbite dalla guerra in Europa. La Russia cerca accordi di sicurezza accettabili e un allentamento delle pressioni della guerra e delle sanzioni. La Cina vuole ridurre l’incertezza che un conflitto eurasiatico prolungato impone al commercio, agli investimenti e alle relazioni con l’Europa. Tutti e tre hanno motivi per volere la fine della guerra. Sono in disaccordo sulla pace che dovrebbe seguirne. La Cina non può accettare accordi territoriali per conto della Russia, né può promettere future garanzie di sicurezza per conto dell’Ucraina o dell’Europa. Anche se Washington e Mosca raggiungessero un’intesa su alcuni principi, l’Ucraina e i governi europei dovrebbero comunque prendere decisioni importanti in materia di territorio, sicurezza, sanzioni e ricostruzione. Funzionari americani hanno indicato che la guerra in Ucraina non dovrebbe figurare nell’agenda trilaterale formale di Shenzhen. Questo dimostra quanta distanza ci sia ancora tra una limitata coordinazione tra le grandi potenze e un accordo di pace globale.
L’Iran rappresenta un problema economico ancora più immediato. A seguito degli attacchi militari americani e israeliani contro l’Iran nel febbraio 2026, il traffico marittimo attraverso lo Stretto di Hormuz ha subito gravi interruzioni. Secondo l’Agenzia Internazionale dell’Energia, nel 2025 circa 20 milioni di barili di petrolio e prodotti petroliferi transitavano quotidianamente attraverso lo stretto, pari a circa un quarto del commercio globale di petrolio via mare. Anche una quota sostanziale del commercio mondiale di gas naturale liquefatto dipende da questa via navigabile. Cina, India, Giappone e Corea del Sud sono tra i principali acquirenti asiatici di energia del Golfo. L’interruzione del traffico nello stretto incide sui prezzi dell’energia, sulle assicurazioni marittime, sui trasporti industriali e sui costi delle materie prime chimiche, trasmettendo le conseguenze economiche di un conflitto regionale attraverso l’inflazione e il commercio globale.
A novembre la situazione in Iran rimane tesa. L’accordo di cessate il fuoco raggiunto tra Stati Uniti e Iran in primavera non è riuscito a produrre una pace duratura, e gli attacchi sono continuati nonostante la graduale ripresa del traffico marittimo attraverso lo stretto. L’11 novembre Reuters ha riportato che il numero di navi metaniere in partenza attraverso lo Stretto di Hormuz a ottobre ha raggiunto il livello più alto dall’inizio della guerra, sebbene anche gli attacchi contro navi mercantili nello stesso mese abbiano toccato il picco massimo dal conflitto. Gli Stati Uniti desiderano ripristinare la stabilità degli scambi energetici e la sicurezza marittima. I Paesi del Golfo auspicano urgentemente la fine del conflitto. La Cina intrattiene importanti relazioni economiche con l’Iran, l’Arabia Saudita, gli Emirati Arabi Uniti e altri Stati della regione. Pechino dispone di canali diplomatici che potrebbero contribuire al coordinamento regionale, oltre a offrire sostanziali incentivi economici per il ripristino dei flussi energetici e commerciali. Anche la Russia esercita influenza sul contesto di sicurezza iraniano e sui calcoli strategici regionali, sebbene gli effetti degli alti prezzi del petrolio, della competizione con gli Stati Uniti e della stabilità regionale sugli interessi russi non siano tutti convergenti.
In Iran, l’obiettivo realistico è più circoscritto: un cessate il fuoco che regga, la sicurezza delle navi che transitano attraverso Hormuz e un modo per impedire che la prossima crisi si trasformi in un’altra guerra. La Cina può sfruttare le sue ampie relazioni economiche e diplomatiche per incoraggiare le parti a perseguire una soluzione accettabile. L’Iran e gli Stati del Golfo mantengono i propri interessi di sicurezza e non aderiranno automaticamente a un accordo raggiunto tra i leader cinesi, russi e americani. Il vero valore diplomatico di Shenzhen risiede nella sua capacità di ridurre i costi di specifici conflitti, piuttosto che nell’instaurazione di un nuovo sistema in cui tre Paesi governano congiuntamente il Medio Oriente.
Il mondo non ha bisogno di un’altra Yalta.
Il mondo che ha reso possibile Yalta non esiste più. La forza militare, l’influenza economica e l’autorità politica sono ora distribuite tra paesi che nessun gruppo di tre leader può semplicemente cedere con una trattativa. L’America rimane la forza centrale nei sistemi militari e finanziari globali, ma non può dettare la distribuzione geografica della produzione industriale mondiale. La Russia conserva forze nucleari strategiche in grado di minacciare altre potenze nucleari, ma le mancano le basi industriali e finanziarie necessarie per organizzare l’ordine economico europeo. La Cina possiede uno dei più grandi sistemi manifatturieri al mondo, eppure non ha motivo di occupare territori stranieri o di creare blocchi politici esclusivi per sostenere la propria influenza economica. Anche altri paesi stanno sviluppando le proprie capacità industriali, militari e diplomatiche. Non esistono più le condizioni materiali perché tre leader si siedano attorno a un tavolo per dividere il mondo in tre zone.
A Trump piacciono gli accordi tra uomini potenti. Rinunciare alla posizione americana in Asia è un’altra questione. Negoziando direttamente con Putin e Xi, può aggirare alcune delle complesse procedure della diplomazia multilaterale e cercare accordi concreti sul controllo degli armamenti nucleari, sulle guerre, sull’energia e sul commercio. Ma l’architettura di sicurezza americana in Asia è una fonte essenziale del suo potere strategico globale. Le sue relazioni militari e diplomatiche con Giappone, Corea del Sud, Filippine, Australia e altri partner regionali servono sia alla competizione con la Cina sia ai suoi più ampi interessi tecnologici, finanziari e industriali. È improbabile che Washington rinunci a queste risorse strategiche in cambio del riconoscimento da parte di Russia o Cina delle sfere di influenza americane altrove. Trump può cambiare il modo in cui l’America gestisce le sue alleanze, ma ha pochi motivi per porre fine alla presenza americana di lunga data in Asia.
È probabile che la Russia continui a premere per una ristrutturazione della sicurezza europea e per il riconoscimento dei suoi interessi specifici. Tuttavia, la sua dimensione economica e le sue capacità industriali sono insufficienti a sostenere un sistema economico europeo incentrato su Mosca. La dipendenza militare dell’Europa dagli Stati Uniti non scomparirà a breve termine, mentre il suo rapporto economico di lunga data con la Russia è stato profondamente danneggiato dalla guerra e dalle sanzioni. Un’Europa di questo tipo non tornerà facilmente nella sfera d’influenza russa. Qualsiasi soluzione duratura per la sicurezza europea richiederà negoziati complessi che coinvolgano Russia, Ucraina, paesi europei e Stati Uniti. Non può semplicemente ripristinare l’autorità di un paese su un gruppo di altri.
La Cina ha ancor meno motivi per assecondare questo scenario. Pechino vuole salvaguardare la propria sovranità, i propri interessi di sicurezza e la stabilità regionale, assicurandosi al contempo un’influenza internazionale commisurata alla propria forza economica. La Cina ha inoltre tratto enormi benefici dal libero scambio globale, dalla specializzazione industriale internazionale e dalla cooperazione economica con paesi che operano in sistemi politici molto diversi. Dividere il mondo in tre sfere d’influenza esclusive indebolirebbe questi legami e costringerebbe la Cina a sopportare costi inutili associati alle ambizioni regionali di altre grandi potenze. La Cina ha ragioni più solide per promuovere la riforma delle istituzioni internazionali esistenti, ampliare la partecipazione delle economie emergenti, preservare le relazioni commerciali con l’Europa, l’ASEAN, il Medio Oriente e il Sud del mondo e difendere con fermezza i propri interessi di sicurezza fondamentali.
Un vertice di successo non renderebbe obsolete le Nazioni Unite o il G20. Cina, Russia e Stati Uniti possono stabilire canali per la gestione dei rischi nucleari, delle guerre regionali e della sicurezza energetica. Una comunicazione diretta tra i loro leader potrebbe anche ridurre alcune forme di errori di valutazione strategica. Tale cooperazione può essere preziosa, ma non può sostituire gli interessi di altri paesi o la loro partecipazione alle istituzioni internazionali. Le relazioni economiche e politiche globali formano ormai reti dense e sovrapposte. Qualsiasi accordo tra tre potenze deve trovare un modo per operare all’interno di queste reti. Un coordinamento limitato tra le grandi potenze può migliorare l’ordine internazionale, ma non può sostituirlo.
La Conferenza di Yalta del 1945 si svolse mentre una guerra mondiale volgeva al termine, quando le potenze vincitrici potevano contare sul successo militare e sul controllo territoriale per stabilire nuovi assetti politici. Il vertice di Shenzhen del 2026 si terrà in un mondo di profonda interdipendenza economica, complessi equilibri militari e interessi politici sempre più diversificati. Le grandi potenze possono ancora condurre guerre, imporre sanzioni e costringere altri paesi a prendere sul serio le loro preoccupazioni in materia di sicurezza. Non possono più determinare il destino del mondo intero con la stessa facilità con cui tentarono di farlo le potenze del 1945.
Giudicherei Shenzhen in base a criteri più pratici: se pone fine a una guerra, riduce il rischio di un’altra o ripristina canali di comunicazione che non avrebbero mai dovuto essere interrotti. La Russia desidera un rinnovato riconoscimento del suo status di grande potenza. L’America vuole preservare la sua libertà di negoziare direttamente con le altre grandi potenze. La Cina ha ragioni più solide per mantenere un sistema internazionale aperto e stabile che tenga conto degli interessi di sviluppo di paesi ben oltre i tre partecipanti al vertice.
La politica delle grandi potenze sta tornando. La spartizione tra le grandi potenze è un’altra questione. La Cina ha impiegato quattro decenni per costruire il suo ruolo nel mondo. Non ha motivo di permettere a tre uomini di smembrare quel mondo in pezzi.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"