

Altri Economisti » Saggi in evidenza » Saggi, articoli su riviste. Krugman ed altri » Selezione del Mese
La caduta di Huang: l’ultima scommessa di Washington per contenere l’ascesa dell’intelligenza artificiale in Cina. Di LEON LIAO (dal sito di Leon Liao, 15 novembre 2026)
Nov. 15, 2026
Huang’s Downfall: Washington’s Last Gamble to Contain China’s AI Rise
Leon Liao
Washington’s China hawks are making what may be their last great gamble: cutting China off from American AI computing power before it can build a credible alternative. Yet they may have inflicted the greater damage at home. Jensen Huang was one of the architects of America’s dominance in AI computing, a rare entrepreneur who turned a graphics-chip company into the foundation of a global industry. His departure may prove a far greater loss than Washington’s political establishment realises. For Chinese companies building their own GPUs and computing platforms, losing their most formidable rival’s visionary leader could be a lasting strategic advantage. The deepest irony of the Huang affair is that Washington, in its determination to contain China’s technological rise, may have weakened the very man who helped make American dominance possible.
 Over the past few weeks, I have been watching The Great Long March (《伟大的长征》), a newly released, 60-episode Chinese historical epic. In October 1934, after the failure of the Fifth Counter-Encirclement Campaign, the Central Red Army was forced to abandon its revolutionary base in Jiangxi, southern China, and begin a desperate strategic withdrawal whose ultimate destination remained uncertain. Over the following year, this poorly equipped force, vastly outnumbered by its enemies, crossed 11 provinces and marched some 25,000 li (approximately 12,500 kilometres). It climbed snow-covered mountains, struggled through treacherous marshlands, crossed raging rivers and repeatedly escaped the pursuit and encirclement of hundreds of thousands of Kuomintang troops. In October 1935, the Red Army finally reached northern Shaanxi.
Watching the series, I kept returning to the strategic predicament China faces today. The United States is working with its allies to contain China’s technological advance through trade restrictions, export bans and control over global supply chains. Nine decades separate these struggles, and the weapons and circumstances could hardly be more different. Yet I was struck by how familiar the underlying struggle felt. One of the most dramatic and consequential episodes of the Long March was the battle for Luding Bridge (泸定桥) in May 1935.
On May 29, 1935, the Central Red Army reached Luding (泸定), Sichuan. Below the bridge, the Dadu River (大渡河) surged through a steep mountain gorge. Most of the wooden planks had been removed, leaving thirteen iron chains suspended over the torrent. Kuomintang troops held the opposite bank, determined to prevent the Red Army from continuing north. Red Army assault troops advanced along the chains under enemy fire. It became one of the most perilous engagements of the entire Long March. For the defenders, Luding Bridge was a position that had to be held. For the Red Army, capturing it meant reopening the route north. Much more was at stake than a bridge. The question was whether the Red Army could finally break through the Kuomintang forces pursuit and seize the initiative.
Ninety-one years later, on the other side of the Pacific, Washington is witnessing a confrontation of an entirely different kind. On November 12, 2026, Nvidia announced a decision that stunned Silicon Valley: Jensen Huang, its co-founder and chief executive for 33 years, had resigned as CEO and stepped down from the board.
Huang’s resignation changes the politics of America’s chip war with China. He had long been one of the most influential voices in American technology arguing against a complete cutoff of advanced semiconductor sales to China. He repeatedly sought to persuade the Trump administration that allowing Chinese companies to continue purchasing American AI chips would preserve Nvidia’s revenue while keeping Chinese developers dependent on CUDA and the broader US computing platform. With the most prominent advocate of that commercial strategy suddenly removed from Nvidia’s leadership, Washington’s technology hawks have acquired a new political opening.
Bipartisan China hawks in Congress are already pushing tougher export restrictions. The AI OVERWATCH Act seeks to strengthen congressional oversight of advanced AI chip export licences. The MATCH Act aims to coordinate tighter restrictions with allies such as the Netherlands and Japan, limiting China’s access to advanced semiconductor manufacturing equipment. The Chip Security Act would strengthen verification of the final location of high-performance chips and combat diversion and smuggling through third countries. Meanwhile, according to a November 11 report by The Information, the US Commerce Department is developing new rules that would extend stricter AI chip licensing requirements to seven countries, including Singapore, Malaysia, Thailand and Indonesia, in an effort to prevent Chinese AI companies from remotely accessing advanced Nvidia GPUs through overseas data centres. Washington is reaching beyond chip exports into manufacturing equipment, cross-border computing services, third-country facilities and end-user verification.
Huang’s departure marks a decisive shift in the balance of power shaping America’s China chip policy. The next round of restrictions is moving towards a more comprehensive, stringent and permanent blockade. I believe this may be Washington’s last major opportunity to exploit Nvidia’s computing advantage before China builds an independent AI industry.
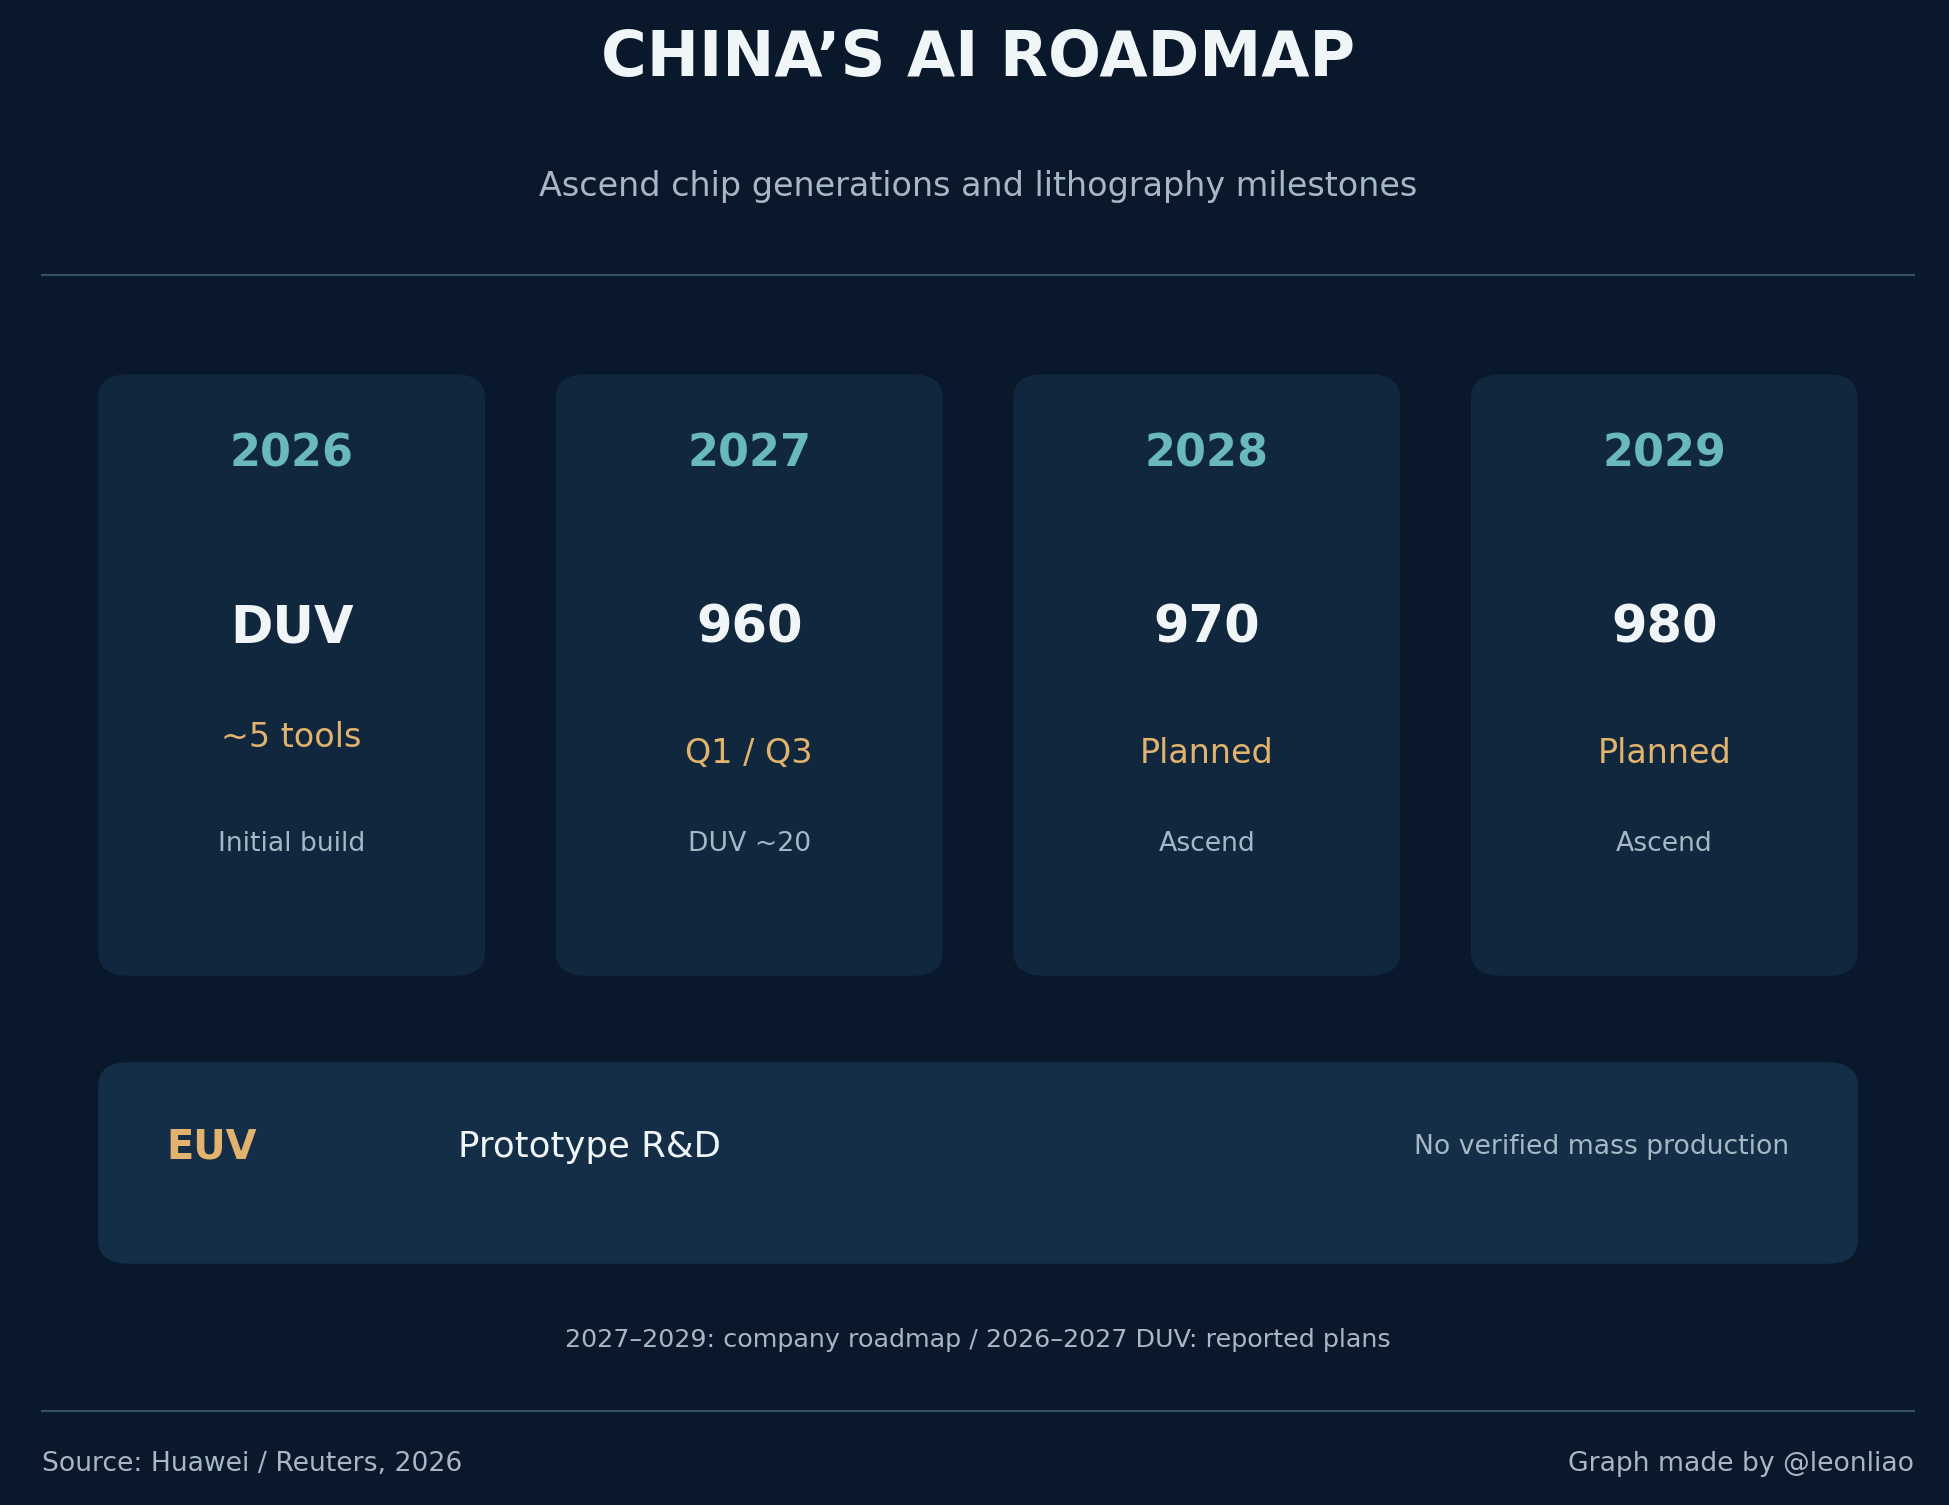
The United States can certainly continue its technological encirclement. But the barriers that once made such a blockade effective are steadily eroding. Since 2023, China has experienced its DeepSeek Moment, produced multiple commercially viable domestic AI chip companies, begun developing its own computing platform around Huawei Ascend, moved domestic DUV lithography equipment into initial batch production, and expanded the international reach of Chinese open-weight models. Nine decades ago, Kuomintang forces continued pursuing the Red Army after the capture of Luding Bridge. Yet an important defensive position had lost its strategic value. Washington may now be fighting to hold another bridge that China is learning to live without.
Two Strategies, One Objective
American technology policy towards China has long been shaped by two competing approaches. They do not belong neatly to opposing political camps, nor do they correspond simply to the Democratic and Republican parties. Both run through Congress, the White House, national security institutions and the technology industry. Both want America to remain technologically dominant. They disagree over how to keep it that way, and how much American business they are prepared to sacrifice in the process.
The first camp advocates cutting China off from advanced American technology as comprehensively as possible. In its view, AI is no longer simply a commercial technology. It is inseparable from military computing, intelligence analysis, cybersecurity, autonomous weapons and the future balance of national power. Advanced GPUs can help China train larger and more sophisticated models. Selling high-performance AI chips to China therefore risks eroding America’s strategic lead. For this camp, technological superiority is a national security asset that should serve geopolitical objectives above commercial interests. As China approaches the technological frontier, restrictions should tighten, even at the cost of tens of billions of dollars in potential revenue for Nvidia, AMD and semiconductor equipment manufacturers.
The second camp sees China’s continued commercial dependence on American technology as a source of power in its own right. Huang was among its most influential advocates. Nvidia’s competitive advantage extends far beyond the processing power of its GPUs. It encompasses CUDA, developer tools, networking equipment, systems integration and an enormous community of software engineers. When Chinese companies use Nvidia hardware to train models, develop applications and operate data centres, they deepen their investment in that platform. Migrating models, rewriting software and retraining developers all impose substantial switching costs. Continued access to American chips could preserve those dependencies for decades.
The hawks want to keep China weak by denying it American technology. Silicon Valley wants to keep China dependent by selling it that technology. The first group is prepared to sacrifice immediate profits to slow China’s technological development. The second believes China’s continued reliance on American products can preserve both corporate profits and long-term American influence. They are fighting over the same asset: China’s dependence on technologies that American companies still dominate.
Huang’s scandal erupted when this disagreement had become especially acute. For years, Washington oscillated between export bans and limited commercial licences, partly because national security officials and technology executives continued to exert competing pressures. The advocates of a comprehensive blockade are now gaining political ground, while Huang’s resignation has weakened one of the most influential forces opposing a complete cutoff. At stake is who gets to decide whether America’s most important AI technologies can continue entering the Chinese market, and whether Washington is prepared to surrender the profits and influence that come from keeping China inside an American-controlled computing platform.
The Fall of Silicon Valley’s Most Powerful China Lobbyist
Huang was never just another Silicon Valley executive lobbying Washington. Nvidia had become the central supplier to the global AI infrastructure boom. Its GPUs determined the training capacity available to many frontier AI laboratories. Its product roadmap influenced capital spending decisions at data centres around the world. CUDA shaped how developers wrote, optimised and deployed AI models. As the world’s largest technology companies committed hundreds of billions of dollars annually to AI infrastructure, Huang emerged as one of Silicon Valley’s most consequential industrial strategists.
In April 2025, the US Commerce Department tightened export restrictions on the H20, a chip designed for the Chinese market. Nvidia subsequently recognised $4.5 billion in charges related to H20 inventories and purchase commitments. In August that year, the Trump administration allowed some H20 sales to resume under licence. In February 2026, Washington permitted limited shipments of H200 chips to certain Chinese customers, subject to inspections and other conditions. These policy reversals reflected an unresolved question inside the American government: should China be denied access to virtually every commercially competitive American AI accelerator, or should it remain eligible to buy restricted but still valuable products?
Huang had little patience for the idea of abandoning China. He estimated the potential Chinese AI chip market at roughly $50 billion. In his view, excluding Nvidia altogether would not cause Chinese companies to abandon AI development. It would redirect their resources towards Huawei and other domestic suppliers. The larger loss for Nvidia would come later, as Chinese customers migrated away from CUDA, built their own software tools and stopped buying successive generations of American chips. For a company whose competitive position rests on the interaction of hardware, software and scale, the permanent loss of such a large market could reshape its long-term prospects.
Huang’s direct relationship with Trump gave him an unusual role as an intermediary between American commercial interests and national security policy. The events of November 2026 abruptly changed that relationship. Following Huang’s acknowledgment of an extramarital affair, congressional scrutiny expanded beyond his personal conduct to Nvidia’s earlier influence over chip export policy. Democratic Senators Elizabeth Warren and Chris Coons demanded the preservation of government records relating to Nvidia’s China exports. Republican Senator Kevin Cramer publicly called for Huang to step down. Nvidia’s board initially expressed confidence in its chief executive. Within days, he had left the company’s top leadership position.
The November 12 resignation deprived American technology capital of a figure with direct access to the White House and unusual credibility in arguing for continued commercial engagement with China. Colette Kress brings extensive financial management experience, but Huang’s personal influence in American politics and the global semiconductor industry cannot simply be transferred to a successor. Washington’s hawks had wanted a tougher blockade for years. With Huang gone, one of their most powerful opponents was out of the way. The scandal did not create their ambition. It removed an important obstacle to pursuing it.
I believe Washington has badly underestimated the damage Huang’s departure could do to America’s AI semiconductor industry. Huang is one of the great technology entrepreneurs of his generation. Over more than three decades, he transformed a graphics-chip company into the principal supplier of global AI computing infrastructure. From GPU parallel computing and CUDA to data-centre networking, AI supercomputing clusters and complete hardware-software systems, Nvidia’s present position owes much to Huang’s ability to anticipate technological change and bring engineers, capital and customers together behind a coherent vision. One of America’s greatest competitive advantages in AI computing was built by entrepreneurs such as Huang. Now an American political crisis has driven one of them from the company he created.
From China’s perspective, the irony is difficult to miss. Washington seeks to constrain China’s AI development through tighter semiconductor restrictions, yet the political upheaval may also weaken the leadership of America’s most successful AI semiconductor company. Nvidia now faces the most consequential leadership transition in its history, precisely when computing architectures are changing, AI clusters are growing more complex, and investment requirements are soaring. Losing a founder who understands chips, software, systems and customer demand is no ordinary management transition. In the short term, tougher export restrictions will make it more expensive for Chinese AI developers to train and deploy frontier models. But those same restrictions will push more customers, capital and engineering talent towards domestic computing platforms, while Huang’s departure may give Chinese GPU manufacturers an opening against their most formidable competitor. Washington can make China’s access to computing power more difficult today while helping build the commercial foundations of an independent Chinese AI industry tomorrow. In trying to reinforce America’s technological superiority, it may have weakened one of the entrepreneurial forces that created that superiority. That may be the deepest irony of the entire Huang affair.

Washington Moves to Close the Last Loopholes
Even before Huang’s resignation, Congress had been considering a series of tougher export controls. Their progress had been slowed by legislative negotiations, disagreements within the administration and lobbying by the technology industry. The political environment is now changing. On November 10, The Washington Post reported renewed momentum behind the Chip Security Act and the AI OVERWATCH Act, with lawmakers discussing amendments intended to secure their inclusion in the fiscal year 2027 National Defense Authorization Act. The bills take different approaches, but all are aimed at closing China’s remaining routes to American computing power.
The AI OVERWATCH Act seeks to strengthen congressional oversight of sensitive AI chip export licences and reduce the administration’s freedom to make unilateral adjustments to China policy. Its significance extends well beyond whether a particular Nvidia GPU can be sold to Chinese customers. If Congress establishes more stringent statutory procedures, future presidents seeking to reopen chip exports through commercial negotiations could face considerably greater legal constraints. Huang had previously been able to lobby Trump directly for export approvals. Under a more restrictive legal framework, even a sympathetic president might find it difficult to bypass congressional scrutiny.
The MATCH Act addresses a deeper source of American technological power: semiconductor manufacturing equipment. Washington can prohibit its own companies from exporting advanced chips to China, but Chinese firms can still expand their computing capabilities through domestic chip design, local foundries and imported production equipment. The ceiling on China’s domestic GPU development depends as much on what its factories can manufacture as on what Nvidia is permitted to sell. The United States is seeking closer coordination with the Netherlands and Japan to restrict China’s access to advanced lithography, etching, deposition, inspection and other semiconductor manufacturing technologies. Washington wants to stop China buying the world’s best chips today, while making it harder for Chinese factories to produce competitive alternatives tomorrow.
The Chip Security Act and the Commerce Department’s proposed overseas computing restrictions target another significant opening. Even if the most advanced Nvidia GPUs cannot be shipped directly to China, Chinese companies may still be able to rent their computing power through data centres in third countries. On November 11, The Information reported that the Commerce Department was preparing to expand AI chip export licensing requirements to seven countries, including Singapore, Malaysia, Thailand, Indonesia, Brazil, Norway and South Africa. The proposed measures would affect the deployment of Nvidia Blackwell and more advanced chips, with some data centres required to provide information concerning customer identities, computing usage and ultimate beneficiaries. On November 12, Reuters reported that Chinese AI companies were discussing ways to secure overseas Nvidia computing capacity ahead of anticipated restrictions.
Washington is moving far beyond the old model of simply banning chip exports. It is attempting to regulate semiconductor manufacturing equipment, GPUs, overseas data centres, ultimate users and remote computing services simultaneously. In September 2025, Anthropic expanded restrictions on companies connected to China and other restricted jurisdictions, including certain foreign entities controlled by companies based in those countries. Hardware export controls and restrictions on access to AI model services are separate measures. Together, they show how participation in American-led technology networks is becoming subject to increasingly stringent commercial and identity-based restrictions.
I expect Washington’s next round of restrictions to be far tougher than anything imposed so far. Policymakers have shifted their attention from direct exports to overseas deployment, from chip ownership to access to computing power, and from American companies to allied supply chains and third-country data centres. Huang’s departure has further weakened commercial resistance to this approach. The result will be fewer routes for Chinese companies to obtain advanced Nvidia computing capacity, and stronger incentives to invest in domestic alternatives.

The Alliance Is Not Monolithic
In October 1928, Mao Zedong (毛泽东) posed a fundamental question in Why Is It That Red Political Power Can Exist in China? (《中国的红色政权为什么能够存在?》). How could tiny Communist-controlled territories survive while surrounded by Kuomintang forces possessing vastly superior military resources? Mao paid particular attention to the political and military divisions within the Kuomintang ruling coalition. Chiang Kai-shek’s (蒋介石) central forces and the regional warlords possessed their own armies, territories and economic interests. They cooperated against common enemies while constantly competing for power among themselves. The Kuomintang had far more men and better equipment, yet they could not always bring that superiority to bear in a coordinated campaign. Their internal rivalries gave the Red Army room to survive and expand.
The advanced semiconductor alliance led by the United States also depends on reconciling the interests of different countries and companies. Washington wants to restrict China’s access to sophisticated manufacturing equipment as extensively as possible. The Netherlands must consider ASML’s commercial revenues and long-term competitiveness. Japan has to protect the global customer relationships of its semiconductor equipment and materials industries. ASML reported approximately €9.3 billion in total sales in the second quarter of 2026, with China remaining a significant market. When Washington demands that Dutch or Japanese suppliers surrender additional Chinese business, the direct commercial losses fall largely on those countries’ companies. China is a major industrial competitor, but also an important customer for their manufacturing equipment and materials.
The conflicts of interest within the United States are even more direct. Congressional hawks regard advanced AI semiconductors primarily as national security assets. Nvidia must consider global sales, returns on research spending and the future of its CUDA developer base. Cloud computing companies want to preserve American technological leadership while continuing to serve international customers. Semiconductor equipment manufacturers worry that export restrictions will reduce revenues and constrain their investment in research and development. The Trump administration must reconcile national security objectives with trade negotiations and the interests of domestic technology capital. The Huang scandal provoked such a powerful political reaction precisely because it brought these long-standing tensions into sharp focus around one individual.
The American alliance with the Netherlands and Japan is clearly different from the armed divisions among China’s warlords in the 1920s. These countries retain close political, security and industrial ties, and they can coordinate effectively in important areas. The parallel lies in a simpler fact: allies may agree on the enemy while disagreeing bitterly over who should pay the price. Keeping China cut off requires Washington to hold together governments and companies whose interests often diverge. China’s technological self-reliance, meanwhile, advances through accumulated research, manufacturing experience and demand for domestic products. Both processes take time. But the United States must keep its restrictions working year after year, while China needs to make its alternatives more competitive with each successive generation.
The DeepSeek Moment: China’s Industrial Organization at Work
Mao never believed that divisions within the Kuomintang camp would automatically deliver victory to the Red Army. The enemy’s internal conflicts could create room for survival. Whether those opportunities could be exploited depended on the Red Army’s own strategic judgement, leadership and discipline. The Zunyi Conference (遵义会议) of January 1935 provides a particularly clear illustration. Before the conference, the Central Red Army had suffered severe setbacks during the Fifth Counter-Encirclement Campaign, followed by devastating losses at the Battle of the Xiang River (湘江战役) during the early Long March. The Zunyi Conference brought important changes to military leadership and command. The subsequent Four Crossings of the Chishui River (四渡赤水), the crossing of the Jinsha River (金沙江), the crossing of the Dadu River and the capture of Luding Bridge demonstrated a recovery of strategic initiative. The Kuomintang still possessed overwhelming numerical superiority, and the Red Army’s material position was, if anything, more precarious. What changed was how its commanders made decisions and deployed their limited resources.

China has already proved that it can turn scientific research, capital, engineering talent and domestic demand into a self-sustaining AI industry. There is no need to invoke China’s achievements in electric vehicles, solar power or high-speed rail to make this case. The transformation of Chinese AI since 2023 provides sufficient evidence. When ChatGPT appeared at the end of 2022, China was visibly behind the United States in frontier language models, while its advanced computing infrastructure depended heavily on Nvidia GPUs. Then, in January 2025, the release of DeepSeek-R1 sent shockwaves through the global AI industry. Through model architecture, training techniques, reinforcement learning and engineering optimisation, a Chinese company achieved a major advance in reasoning-model capabilities at a highly competitive cost. The DeepSeek Moment demonstrated that restrictions on advanced computing resources had not prevented Chinese developers from rapidly narrowing the technological gap through algorithmic and engineering innovation.
Over the same period, China produced an increasingly diverse domestic AI chip industry. Huawei Ascend, Cambricon, Alibaba’s T-Head, Baidu’s Kunlunxin and Hygon have been joined by companies including Moore Threads, MetaX, Biren, Enflame and Iluvatar CoreX. Chinese AI computing no longer depends on a single domestic supplier or architecture. Different companies are pursuing general-purpose GPUs, dedicated AI accelerators and various approaches to hardware-software integration. Some have achieved commercial deliveries at meaningful scale, while others are using capital-market financing to support their next generations of chips. China is betting on several chip architectures at once, letting customers, developers and commercial deployment determine which ones survive.
The most compelling evidence comes from actual shipments. According to IDC, China’s data-centre AI accelerator market recorded approximately 2.008 million units in the first half of 2026. Nvidia shipped 678,000 units, down 44% year on year, bringing its market share to 34%. Huawei shipped 572,000 units and reached a 28% share. Alibaba’s T-Head, Cambricon, Kunlunxin and Hygon accounted for approximately 7%, 5%, 4% and 3%, respectively. These five Chinese suppliers alone represented about 47% of shipments, comfortably ahead of Nvidia. The numbers reflect actual products delivered to customers and installed in computing systems. Domestic alternatives have moved from engineering projects and government procurement programmes into commercial competition with Nvidia.
Three years ago, the central challenge for Chinese AI companies was how to obtain more Nvidia GPUs. Three years later, China has multiple domestic chip companies capable of competing for real customers, and it is beginning to build its own model and software platforms around locally developed hardware. The speed matters. China has compressed years of industrial development into a remarkably short period. External restrictions have increased research and development costs, but they have also created a large and persistent market for domestic substitutes. Capital, engineering talent, semiconductor fabrication and model development have converged around demand that is unlikely to disappear.

Huawei’s Ascend and the New Computing Ecosystem
The development of Huawei Ascend offers perhaps the clearest example of China’s AI computing industry becoming a coherent industrial system. In the past, competition between domestic and foreign AI chips was often reduced to the performance specifications of individual processors. Today, the contest increasingly encompasses computing clusters, networking, system software, developer tools and large-scale deployment. Huawei is building an integrated platform around Ascend processors, Atlas servers and SuperPoD computing clusters, the CANN software stack and associated development tools. Domestic chips are beginning to move beyond replacing individual Nvidia products. They are becoming the foundation of computing platforms capable of supporting AI training and inference independently.
In September 2026, Huawei unveiled a more ambitious AI computing roadmap at Huawei Connect. The Ascend 960DT is scheduled for the first quarter of 2027, followed by the 960PR in the third quarter. Ascend 970 and 980 are planned for 2028 and 2029, respectively. Huawei has set the objective of introducing a new generation of AI chips annually, while expanding cluster computing capacity through SuperPoD, UnifiedBus and new high-speed interconnect technologies. The company also announced a more community-driven, open-source development strategy for CANN, with Ascend supporting more than 90 mainstream third-party open-source projects and gaining support as a PyTorch accelerator backend. Individual chip performance remains important. Huawei wants to build something that lasts beyond any single chip generation: its own computing platform.
China has also made important progress in semiconductor manufacturing equipment. In July 2026, Reuters reported that China had begun batch production of domestically developed immersion deep-ultraviolet, or DUV, lithography machines. Preliminary production plans called for approximately five units in 2026 and twenty in 2027, with potential customers including SMIC, Hua Hong Semiconductor and ChangXin Memory Technologies. Domestic equipment still trails ASML in performance, reliability and process maturity, and the machines must continue to prove themselves in semiconductor production environments. Even so, the move into initial batch manufacturing marks a significant transition from laboratory research towards industrial production. More advanced extreme-ultraviolet, or EUV, lithography remains at the prototype and critical technology development stage. Breakthroughs in light sources, optics, precision motion control, system integration and process validation could eventually give China far greater freedom in advanced semiconductor manufacturing.
These developments are beginning to reinforce one another. More orders for domestic AI chips support investment in design and manufacturing. A larger installed base gives model developers stronger incentives to optimise their software for Chinese hardware. As the software stack matures, switching costs fall for customers considering domestic computing platforms. Local foundries, equipment manufacturers, advanced packaging companies and memory suppliers can then coordinate research around real demand. The result is a cycle in which each generation of chips, software and manufacturing equipment helps finance and improve the next. Washington can block a shipment of GPUs. It cannot stop Chinese engineers from designing the next generation.

Chinese Open-Source Models Are Going Global
Another important transformation in China’s AI industry is taking place inside the United States itself. According to Menlo Ventures’ 2026 State of Enterprise AI report, published in November, open-source models accounted for 19% of AI tokens consumed by American enterprises in its research sample, up from 11% in 2025. Yet their share of model spending declined from 6% to 4%. The divergence reflects falling inference costs: the average price of open-source models dropped approximately 3.3 times to around $0.13 per million tokens, compared with roughly $0.70 for proprietary models. Chinese models are becoming increasingly important participants in this market.
Even more striking is the report’s finding that Chinese models accounted for 89% of American enterprise spending on open-source models. Kimi represented approximately 61%, DeepSeek 15%, GLM 11% and Qwen 3%. These figures refer to Menlo Ventures’ particular sample of enterprise AI usage and spending. They do not mean that Chinese models account for 89% of all tokens used by American businesses. What they demonstrate is that Chinese open-weight models have already established a significant presence in the American enterprise market. Even as Washington tightens restrictions on China’s access to advanced computing power, American businesses are adopting Chinese AI technology.
Open-weight models do not require customers to purchase every token from the original developer. Companies can download a model, deploy it in their own data centres or on third-party cloud infrastructure, and adapt it through fine-tuning, quantisation and inference optimisation. Chinese model developers may earn little or no direct revenue from many of these deployments. Yet their influence can spread through model architectures, developer tools, application compatibility and subsequent generations of software. Once an open model becomes an established foundation, the deployment expertise, software libraries and industry applications built around it begin to accumulate. The developer community can grow far beyond the original company’s paying customers.
Here is where Washington’s chip strategy runs into a problem. The United States can prevent Chinese companies from purchasing advanced Nvidia GPUs. It cannot thereby prevent developers in third countries from running Chinese models on American chips acquired legally in their own markets. The international expansion of Chinese open-weight models and the development of China’s domestic AI hardware industry can proceed along different paths. Overseas, Chinese models can continue running on Nvidia and other computing platforms. At home, China can build its own infrastructure around Huawei Ascend and other domestic accelerators. As software compatibility and model optimisation improve, these two paths can reinforce one another.
Washington is trying to preserve its advantage through control over advanced computing power. China is building domestic computing capacity while placing its models in the hands of developers around the world. China does not need to dominate the world’s GPU market to shape the software the world runs on. The more American restrictions concentrate on hardware, the more valuable China’s presence in global open-source AI becomes.
Washington’s Last Window for Technological Coercion
Time is becoming Washington’s biggest problem. In 2023, China was heavily dependent on the American technology industry across frontier AI models, advanced GPUs, CUDA and semiconductor manufacturing equipment. The DeepSeek Moment in 2025 demonstrated that Chinese developers could narrow the frontier model gap through advances in algorithms and engineering. In 2026, domestic AI chip suppliers collectively overtook Nvidia in China’s data-centre accelerator shipments, Huawei announced its product roadmap for 2027–2029, domestically developed immersion DUV equipment entered initial batch production, and Chinese open-weight models secured an important position in the American enterprise market. These advances are occurring faster than the political debate in Washington has adapted to them.
Nvidia has identified the danger in its own SEC filings. In its quarterly report for the period ended July 26, 2026, the company stated that the prevailing regulatory environment had effectively excluded it from China’s data-centre computing market. It also acknowledged that this exclusion was helping competitors expand their customer and developer bases, potentially strengthening their ability to challenge Nvidia beyond China. Every year Nvidia spends outside China gives domestic rivals more time to build their products, win customers and improve their software. This is a strategic risk disclosed to investors by the American leader in AI computing itself.
The process is already under way. Every restriction on advanced GPU exports gives Chinese model developers another reason to invest in compatibility with domestic hardware. Every limitation on semiconductor manufacturing equipment increases the incentive to develop local alternatives. Every restriction on overseas computing services strengthens the commercial case for building computing capacity inside China. The first stage is expensive and technically difficult. Chips require software, clusters need reliable interconnects, and developers must rewrite and optimise their workloads. But once those investments have been made, switching back to Nvidia is no longer the obvious choice. An installed base of domestic hardware creates demand for better software, while improvements in software make the next generation of domestic hardware more attractive.
I believe Washington has three to five years left to make Nvidia’s dominance count against China. After that, the same export bans may carry far less weight. If Chinese companies continue expanding domestic GPU production, improve the reliability and utilisation of large computing clusters, bring locally developed DUV equipment into more commercial production environments, and strengthen the integration between domestic models and processors, dependence on Nvidia could decline structurally. Even without commercial-scale EUV production during that period, China can continue increasing effective AI computing capacity through improvements in existing manufacturing processes, advanced packaging, interconnect technology, lower-precision computing and model optimisation.
That is why the Huang affair matters far beyond a corporate scandal. Washington’s technology hawks are pushing for a more comprehensive blockade just as China is developing alternatives to the technologies being restricted. Export controls can impose severe costs in the short term while creating a larger domestic market for the very industries they are intended to suppress. America’s lead in advanced semiconductors will not disappear overnight. But a GPU export ban that can seriously constrain China in 2026 may have much less power in 2030. That is the clock Washington’s hawks are racing against.
Why the Blockade Will Ultimately Fail
In May 1935, the capture of Luding Bridge did not end the Long March. Chiang Kai-shek’s forces continued their pursuit, while the Red Army faced snow-covered mountains, treacherous grasslands and another formidable obstacle at Lazikou Pass (腊子口) in Gansu (甘肃). In September, Red Army troops broke through the narrow mountain passage by combining frontal attacks with flanking manoeuvres. Yet the Long March was never simply a succession of battles against a single, united enemy. Chiang’s central army and the provincial commanders had different interests. The latter wanted to keep the Communists out of their territories, but they were equally wary of allowing Chiang to use the pursuit to extend his control over their armies. The Red Army survived partly by exploiting the divisions within a coalition that was far stronger on paper than it was in practice.
I see a striking parallel with Washington’s technological blockade of China. The United States still dominates advanced GPUs, critical semiconductor manufacturing equipment, chip design software and important intellectual property. It can impose restrictions directly and pressure allies to follow. Yet the countries whose cooperation makes those restrictions effective have interests of their own. The Netherlands wants to protect ASML and its technological sovereignty. Japan must weigh security cooperation against the commercial interests of its semiconductor equipment and materials industries. South Korea has its own semiconductor champions and enormous exposure to the Chinese market. Washington may lead the coalition, but it does not own the economic interests of the countries within it.
The divisions are already visible. In June 2026, Dutch Trade Minister Sjoerd Sjoerdsma travelled to Washington and openly challenged provisions of the proposed MATCH Act that could force American allies to adopt tougher restrictions on semiconductor equipment exports to China. The Netherlands shared Washington’s concerns about sensitive technology reaching China, but objected to the possibility of American legislation overriding Dutch decisions about national security and the operation of its companies. This is hardly the first time Western governments have disagreed over China. Britain recognised the People’s Republic of China in January 1950. In 1964, Charles de Gaulle established full diplomatic relations with Beijing despite Washington’s efforts to dissuade him. Even at the height of the Cold War, the Western alliance was never a single political will. A coalition can share a strategic objective without agreeing on how much each member should sacrifice to achieve it.
China, meanwhile, is working to reduce the dependencies on which American restrictions depend. Competition among domestic AI chip suppliers, the expansion of Huawei Ascend, investment in semiconductor manufacturing equipment and the spread of Chinese open-weight models are gradually changing the country’s technological options. Advanced manufacturing, high-bandwidth memory, sophisticated interconnects and large-scale computing clusters remain serious obstacles. They are also attracting enormous amounts of research funding, capital and engineering talent. The significance of this effort lies in its cumulative effect. Every workable domestic alternative gives Chinese customers another way to build, train or deploy AI systems without relying entirely on a supplier Washington can cut off.
The American response can become tougher still. Congress can pass new export-control legislation. The Commerce Department can expand the Entity List, restrict third-country diversion and tighten access to overseas computing facilities. Washington can press the Netherlands and Japan to widen equipment controls, while using American technology and intellectual property rules to extend its reach beyond American territory. These are powerful instruments, and China will continue paying a real price for the technologies it cannot obtain. But a blockade has two vulnerabilities: the interests holding it together and the dependencies it seeks to exploit. The first becomes harder to manage as the economic costs spread among allies. The second weakens as the targeted country develops alternatives. Washington must keep defending its technological chokepoints. China does not have to break every one of them at once.
Huang’s resignation may prove a significant turning point in this longer struggle. Washington has lost one of the most influential advocates of maintaining commercial engagement with China, while congressional hawks have gained another opportunity to turn export restrictions into more permanent law. The next round of American controls may extend further into manufacturing equipment, third-country sales, remote computing access and the software systems surrounding advanced AI chips. Yet removing Huang does nothing to eliminate China’s incentive to build its own computing industry. If anything, the prospect of a more comprehensive blockade strengthens the commercial case for domestic alternatives. Washington can remove an advocate of chip sales to China. It cannot remove the demand for the technologies it refuses to sell.
This is what I mean by Washington’s last gamble. American technology hawks are betting that the country’s control over critical technologies, combined with the cooperation of its allies, can constrain China’s progress faster than Chinese industry can develop substitutes. It is a formidable strategy, but one that becomes more expensive to sustain as the contest continues. China’s strength lies in its enormous manufacturing base, domestic market, engineering workforce and ability to mobilise capital across competing technological approaches. None of these guarantees success in advanced semiconductors. Together, they make it increasingly difficult to assume that denying China access to Nvidia GPUs can permanently halt its AI development. The irony is that Washington is tightening its technological blockade just as it loses one of the entrepreneurs most responsible for building the American advantage that made the blockade possible.
In 1935, beyond Luding Bridge lay snow-covered mountains, the grasslands and Lazikou Pass. The Red Army did not emerge from each crossing stronger in every respect, nor did reaching northern Shaanxi mean that its enemies had been defeated. Its achievement was to survive, preserve its core organisation and find the space to fight another day. China’s AI industry faces a different kind of contest, but the strategic principle remains compelling. Each breakthrough changes the conditions of the next confrontation. Each new source of supply reduces the power of an existing chokepoint. And every disagreement among those enforcing the blockade creates another opening for a country determined to find a way through.
Luding Bridge did not decide the Long March. Nvidia’s export controls will not, by themselves, decide the future of the US-China AI race.
Beyond Luding lay Lazikou. Beyond every technological chokepoint lies another contest, and another opportunity to change the balance of power.
La caduta di Huang: l’ultima scommessa di Washington per contenere l’ascesa dell’intelligenza artificiale in Cina.
Leon Liao [1]
I falchi anti-cinesi di Washington stanno forse facendo quella che potrebbe essere la loro ultima grande scommessa: tagliare fuori la Cina dalla potenza di calcolo americana nel campo dell’intelligenza artificiale prima che possa costruire un’alternativa credibile. Eppure, potrebbero aver inflitto un danno ancora maggiore in patria. Jensen Huang è stato uno degli artefici del dominio americano nel calcolo dell’IA, un raro imprenditore che ha trasformato un’azienda di chip grafici nel fondamento di un’industria globale. La sua scomparsa potrebbe rivelarsi una perdita ben più grave di quanto l’establishment politico di Washington si renda conto. Per le aziende cinesi che sviluppano le proprie GPU e piattaforme di calcolo, perdere il leader visionario del loro rivale più temibile potrebbe rappresentare un vantaggio strategico duraturo. La più profonda ironia della vicenda Huang è che Washington, nella sua determinazione a contenere l’ascesa tecnologica della Cina, potrebbe aver indebolito proprio l’uomo che ha contribuito a rendere possibile il dominio americano.
Nelle scorse settimane ho guardato “La Grande Lunga Marcia ” (《伟大的长征》), una serie epica storica cinese di 60 episodi, uscita di recente. Nell’ottobre del 1934, dopo il fallimento della Quinta Campagna di Contro-Accerchiamento, l’Armata Rossa Centrale fu costretta ad abbandonare la sua base rivoluzionaria nello Jiangxi, nella Cina meridionale, e a iniziare una disperata ritirata strategica la cui destinazione finale rimaneva incerta. Nel corso dell’anno successivo, questa forza mal equipaggiata, in netta inferiorità numerica rispetto al nemico, attraversò 11 province e percorse circa 25.000 li (circa 12.500 chilometri). Scalò montagne innevate, si fece strada attraverso paludi insidiose, attraversò fiumi impetuosi e sfuggì ripetutamente all’inseguimento e all’accerchiamento di centinaia di migliaia di soldati del Kuomintang. Nell’ottobre del 1935, l’Armata Rossa raggiunse finalmente lo Shaanxi settentrionale.
Guardando la serie, continuavo a ripensare alla difficile situazione strategica che la Cina si trova ad affrontare oggi. Gli Stati Uniti, insieme ai loro alleati, stanno cercando di contenere l’avanzata tecnologica cinese attraverso restrizioni commerciali, divieti di esportazione e il controllo delle catene di approvvigionamento globali. Nove decenni separano queste due lotte, e le armi e le circostanze non potrebbero essere più diverse. Eppure, mi ha colpito la familiarità che traspariva dalla lotta di fondo. Uno degli episodi più drammatici e cruciali della Lunga Marcia fu la battaglia per il ponte di Luding (泸定桥) nel maggio del 1935.
Il 29 maggio 1935, l’Armata Rossa Centrale raggiunse Luding (泸定), nel Sichuan. Sotto il ponte, il fiume Dadu (大渡河) scorreva impetuoso attraverso una ripida gola di montagna. La maggior parte delle assi di legno era stata rimossa, lasciando tredici catene di ferro sospese sopra il torrente. Le truppe del Kuomintang presidiavano la sponda opposta, determinate a impedire all’Armata Rossa di proseguire verso nord. Le truppe d’assalto dell’Armata Rossa avanzarono lungo le catene sotto il fuoco nemico. Divenne uno degli scontri più pericolosi dell’intera Lunga Marcia. Per i difensori, il ponte di Luding era una posizione da difendere a tutti i costi. Per l’Armata Rossa, conquistarlo significava riaprire la via verso nord. La posta in gioco era ben più alta di un semplice ponte. La domanda era se l’Armata Rossa sarebbe finalmente riuscita a sfondare l’inseguimento delle forze del Kuomintang e a prendere l’iniziativa.
Novantuno anni dopo, dall’altra parte del Pacifico, Washington è testimone di uno scontro di tutt’altro genere. Il 12 novembre 2026, Nvidia ha annunciato una decisione che ha sconvolto la Silicon Valley: Jensen Huang, co-fondatore e amministratore delegato per 33 anni, si è dimesso dalla carica di CEO e ha lasciato il consiglio di amministrazione.
Le dimissioni di Huang cambiano gli equilibri politici della guerra dei semiconduttori tra Stati Uniti e Cina. Per lungo tempo è stato una delle voci più influenti nel settore tecnologico americano, opponendosi a un blocco totale delle vendite di semiconduttori avanzati alla Cina. Ha ripetutamente cercato di convincere l’amministrazione Trump che consentire alle aziende cinesi di continuare ad acquistare chip AI americani avrebbe preservato i ricavi di Nvidia, mantenendo al contempo gli sviluppatori cinesi dipendenti da CUDA e dalla più ampia piattaforma informatica statunitense. Con l’improvvisa rimozione del principale sostenitore di questa strategia commerciale dalla leadership di Nvidia, i falchi tecnologici di Washington hanno trovato una nuova opportunità politica.
Al Congresso, i falchi anti-cinesi di entrambi gli schieramenti politici stanno già spingendo per restrizioni più severe alle esportazioni. L’AI OVERWATCH Act mira a rafforzare la supervisione del Congresso sulle licenze di esportazione di chip per l’intelligenza artificiale avanzata. Il MATCH Act si propone di coordinare restrizioni più rigide con alleati come i Paesi Bassi e il Giappone, limitando l’accesso della Cina ad apparecchiature avanzate per la produzione di semiconduttori. Il Chip Security Act rafforzerebbe la verifica della destinazione finale dei chip ad alte prestazioni e contrasterebbe la deviazione e il contrabbando attraverso paesi terzi. Nel frattempo, secondo un rapporto dell’11 novembre di The Information, il Dipartimento del Commercio degli Stati Uniti sta elaborando nuove norme che estenderebbero requisiti di licenza più severi per i chip per l’intelligenza artificiale a sette paesi, tra cui Singapore, Malesia, Thailandia e Indonesia , nel tentativo di impedire alle aziende cinesi di intelligenza artificiale di accedere da remoto alle GPU Nvidia avanzate attraverso data center esteri. Washington sta estendendo la sua azione oltre le esportazioni di chip, includendo apparecchiature di produzione, servizi informatici transfrontalieri, infrastrutture in paesi terzi e verifica dell’utente finale.
L’addio di Huang segna un cambiamento decisivo negli equilibri di potere che plasmano la politica americana nei confronti della Cina in materia di semiconduttori. La prossima ondata di restrizioni si sta orientando verso un blocco più completo, rigoroso e permanente. Credo che questa possa essere l’ultima grande opportunità per Washington di sfruttare il vantaggio computazionale di Nvidia prima che la Cina costruisca un’industria dell’intelligenza artificiale indipendente.
Gli Stati Uniti possono certamente continuare il loro accerchiamento tecnologico. Ma le barriere che un tempo rendevano efficace tale blocco si stanno progressivamente erodendo. Dal 2023, la Cina ha vissuto il suo “momento DeepSeek”, ha creato diverse aziende nazionali di chip per l’intelligenza artificiale commercialmente redditizie, ha iniziato a sviluppare la propria piattaforma di calcolo basata su Huawei Ascend, ha avviato la produzione in serie di apparecchiature nazionali per la litografia DUV e ha ampliato la portata internazionale dei modelli cinesi a peso variabile. Nove decenni fa, le forze del Kuomintang continuarono a inseguire l’Armata Rossa dopo la conquista del ponte di Luding. Eppure, un’importante posizione difensiva aveva perso il suo valore strategico. Washington potrebbe ora trovarsi a combattere per mantenere un altro ponte di cui la Cina sta imparando a fare a meno.
Due strategie, un unico obiettivo
La politica tecnologica americana nei confronti della Cina è da tempo plasmata da due approcci contrapposti. Questi non appartengono nettamente a schieramenti politici opposti, né corrispondono semplicemente ai partiti Democratico e Repubblicano. Entrambi permeano il Congresso, la Casa Bianca, le istituzioni per la sicurezza nazionale e l’industria tecnologica. Entrambi auspicano che l’America mantenga il suo primato tecnologico. Le divergenze riguardano le modalità per preservarlo e la quantità di imprese americane che si è disposti a sacrificare in questo processo.
Il primo schieramento sostiene la necessità di isolare la Cina dalla tecnologia americana più avanzata nel modo più completo possibile. A suo avviso, l’intelligenza artificiale non è più semplicemente una tecnologia commerciale, ma è inseparabile dal calcolo militare, dall’analisi dell’intelligence, dalla sicurezza informatica, dalle armi autonome e dal futuro equilibrio di potere tra gli Stati. Le GPU avanzate possono aiutare la Cina ad addestrare modelli più grandi e sofisticati. Vendere chip per l’IA ad alte prestazioni alla Cina rischierebbe quindi di erodere il vantaggio strategico americano. Per questo schieramento, la superiorità tecnologica è una risorsa per la sicurezza nazionale che dovrebbe servire gli obiettivi geopolitici al di sopra degli interessi commerciali. Man mano che la Cina si avvicina alla frontiera tecnologica, le restrizioni dovrebbero inasprirsi, anche a costo di perdere decine di miliardi di dollari di potenziali ricavi per Nvidia, AMD e i produttori di apparecchiature per semiconduttori.
Il secondo schieramento vede la continua dipendenza commerciale della Cina dalla tecnologia americana come una fonte di potere a sé stante. Huang era tra i suoi sostenitori più influenti. Il vantaggio competitivo di Nvidia si estende ben oltre la potenza di elaborazione delle sue GPU. Comprende CUDA, strumenti di sviluppo, apparecchiature di rete, integrazione di sistemi e un’enorme comunità di ingegneri del software. Quando le aziende cinesi utilizzano l’hardware Nvidia per addestrare modelli, sviluppare applicazioni e gestire data center, rafforzano il loro investimento in quella piattaforma. La migrazione dei modelli, la riscrittura del software e la riqualificazione degli sviluppatori comportano costi di transizione considerevoli. Il continuo accesso ai chip americani potrebbe perpetuare tali dipendenze per decenni.
I falchi vogliono mantenere la Cina debole negandole l’accesso alla tecnologia americana. La Silicon Valley, invece, vuole preservare la dipendenza della Cina vendendole tale tecnologia. Il primo gruppo è disposto a sacrificare profitti immediati per rallentare lo sviluppo tecnologico cinese. Il secondo crede che la continua dipendenza della Cina dai prodotti americani possa preservare sia i profitti aziendali sia l’influenza americana a lungo termine. Entrambi si contendono la stessa risorsa: la dipendenza della Cina da tecnologie in cui le aziende americane detengono ancora il dominio.
Lo scandalo che ha coinvolto Huang è scoppiato proprio quando questo disaccordo si era acuito. Per anni, Washington ha oscillato tra divieti di esportazione e licenze commerciali limitate, in parte perché i funzionari della sicurezza nazionale e i dirigenti del settore tecnologico continuavano a esercitare pressioni contrastanti. I sostenitori di un blocco totale stanno ora guadagnando terreno politico, mentre le dimissioni di Huang hanno indebolito una delle forze più influenti contrarie a un’interruzione completa. In gioco c’è chi deciderà se le più importanti tecnologie di intelligenza artificiale americane potranno continuare a entrare nel mercato cinese e se Washington è disposta a rinunciare ai profitti e all’influenza derivanti dal mantenere la Cina all’interno di una piattaforma informatica controllata dagli Stati Uniti.
La caduta del più potente lobbista cinese della Silicon Valley
Huang non è mai stato un semplice dirigente della Silicon Valley impegnato in attività di lobbying a Washington. Nvidia era diventata il fornitore centrale per il boom globale delle infrastrutture di intelligenza artificiale. Le sue GPU determinavano la capacità di addestramento disponibile per molti laboratori di IA all’avanguardia. La sua roadmap di prodotto influenzava le decisioni di spesa in conto capitale dei data center di tutto il mondo. CUDA ha plasmato il modo in cui gli sviluppatori scrivevano, ottimizzavano e implementavano i modelli di IA. Mentre le più grandi aziende tecnologiche del mondo investivano centinaia di miliardi di dollari all’anno nelle infrastrutture di IA, Huang si è affermato come uno degli strateghi industriali più influenti della Silicon Valley.
Nell’aprile del 2025, il Dipartimento del Commercio degli Stati Uniti ha inasprito le restrizioni all’esportazione dell’H2O, un chip progettato per il mercato cinese. Nvidia ha quindi registrato oneri per 4,5 miliardi di dollari relativi alle scorte di H2O e agli impegni di acquisto. Nell’agosto dello stesso anno, l’amministrazione Trump ha consentito la ripresa di alcune vendite di H2O su licenza. Nel febbraio del 2026, Washington ha autorizzato spedizioni limitate di chip H2O a determinati clienti cinesi, previa ispezione e rispetto di altre condizioni. Questi cambiamenti di rotta riflettevano una questione irrisolta all’interno del governo americano: alla Cina doveva essere negato l’accesso a praticamente tutti gli acceleratori di intelligenza artificiale americani commercialmente competitivi, oppure doveva rimanere idonea all’acquisto di prodotti soggetti a restrizioni ma comunque di valore?
Huang non nutriva molta pazienza per l’idea di abbandonare la Cina. Stimava il potenziale mercato cinese dei chip per l’intelligenza artificiale a circa 50 miliardi di dollari. A suo avviso, escludere completamente Nvidia non avrebbe indotto le aziende cinesi ad abbandonare lo sviluppo dell’IA, ma avrebbe piuttosto reindirizzato le loro risorse verso Huawei e altri fornitori nazionali. La perdita maggiore per Nvidia si sarebbe verificata in seguito, con la migrazione dei clienti cinesi da CUDA, lo sviluppo di propri strumenti software e la cessazione dell’acquisto delle successive generazioni di chip americani. Per un’azienda la cui posizione competitiva si basa sull’interazione tra hardware, software e economie di scala, la perdita definitiva di un mercato così vasto avrebbe potuto rimodellare le sue prospettive a lungo termine.
Il rapporto diretto di Huang con Trump gli conferiva un ruolo insolito di intermediario tra gli interessi commerciali americani e la politica di sicurezza nazionale. Gli eventi del novembre 2026 cambiarono bruscamente questo rapporto. In seguito all’ammissione di Huang di una relazione extraconiugale, l’attenzione del Congresso si estese dalla sua condotta personale all’influenza esercitata in precedenza da Nvidia sulla politica di esportazione dei chip. I senatori democratici Elizabeth Warren e Chris Coons chiesero la conservazione dei documenti governativi relativi alle esportazioni di Nvidia in Cina. Il senatore repubblicano Kevin Cramer chiese pubblicamente le dimissioni di Huang. Il consiglio di amministrazione di Nvidia inizialmente espresse fiducia nel suo amministratore delegato. Nel giro di pochi giorni, questi lasciò la posizione di vertice dell’azienda.
Le dimissioni del 12 novembre hanno privato il capitale tecnologico americano di una figura con accesso diretto alla Casa Bianca e una credibilità insolita nel sostenere la continuazione della collaborazione commerciale con la Cina. Colette Kress vanta una vasta esperienza nella gestione finanziaria, ma l’influenza personale di Huang nella politica americana e nell’industria globale dei semiconduttori non può essere semplicemente trasferita a un successore. I falchi di Washington auspicavano da anni un blocco più duro. Con l’uscita di scena di Huang, uno dei loro oppositori più potenti è stato rimosso. Lo scandalo non ha creato questa ambizione, ma ha eliminato un ostacolo importante al suo perseguimento.
Credo che Washington abbia gravemente sottovalutato i danni che l’addio di Huang potrebbe arrecare all’industria americana dei semiconduttori per l’intelligenza artificiale. Huang è uno dei più grandi imprenditori tecnologici della sua generazione. In oltre trent’anni, ha trasformato un’azienda produttrice di chip grafici nel principale fornitore di infrastrutture globali per il calcolo dell’IA. Dal calcolo parallelo su GPU e CUDA alle reti dei data center, dai cluster di supercalcolo per l’IA ai sistemi hardware-software completi, la posizione attuale di Nvidia si deve in gran parte alla capacità di Huang di anticipare i cambiamenti tecnologici e di riunire ingegneri, capitali e clienti attorno a una visione coerente. Uno dei maggiori vantaggi competitivi degli Stati Uniti nel campo del calcolo dell’IA è stato costruito da imprenditori come Huang. Ora una crisi politica americana ha costretto uno di loro ad abbandonare l’azienda che ha creato.
Dal punto di vista cinese, l’ironia è evidente. Washington cerca di limitare lo sviluppo dell’intelligenza artificiale in Cina attraverso restrizioni più severe sui semiconduttori, ma lo sconvolgimento politico potrebbe anche indebolire la leadership dell’azienda americana di semiconduttori per l’IA di maggior successo. Nvidia si trova ora ad affrontare la transizione di leadership più importante della sua storia, proprio in un momento in cui le architetture di calcolo stanno cambiando, i cluster di IA stanno diventando più complessi e i requisiti di investimento sono in forte aumento. Perdere un fondatore che comprende chip, software, sistemi e la domanda dei clienti non è una normale transizione di gestione. Nel breve termine, restrizioni più severe all’esportazione renderanno più costoso per gli sviluppatori cinesi di IA addestrare e implementare modelli all’avanguardia. Ma queste stesse restrizioni spingeranno più clienti, capitali e talenti ingegneristici verso le piattaforme di calcolo nazionali, mentre l’uscita di Huang potrebbe offrire ai produttori cinesi di GPU un’opportunità contro il loro concorrente più temibile. Washington può rendere più difficile l’accesso della Cina alla potenza di calcolo oggi, contribuendo al contempo a costruire le basi commerciali di un’industria cinese dell’IA indipendente domani. Nel tentativo di rafforzare la superiorità tecnologica americana, potrebbe aver indebolito una delle forze imprenditoriali che hanno creato tale superiorità. Questa potrebbe essere la più grande ironia dell’intera vicenda Huang.

Washington si muove per chiudere le ultime scappatoie
Ancor prima delle dimissioni di Huang, il Congresso stava valutando una serie di controlli più severi sulle esportazioni. I progressi erano stati rallentati da negoziati legislativi, disaccordi all’interno dell’amministrazione e pressioni da parte dell’industria tecnologica. Ora il contesto politico sta cambiando. Il 10 novembre, il Washington Post ha riportato un rinnovato slancio a favore del Chip Security Act e dell’AI OVERWATCH Act, con i legislatori impegnati nella discussione di emendamenti volti a garantirne l’inclusione nel National Defense Authorization Act per l’anno fiscale 2027. I progetti di legge adottano approcci diversi, ma tutti mirano a chiudere le restanti vie di accesso della Cina alla potenza di calcolo americana.
L’AI OVERWATCH Act mira a rafforzare la supervisione del Congresso sulle licenze di esportazione di chip per l’intelligenza artificiale sensibili e a ridurre la libertà dell’amministrazione di apportare modifiche unilaterali alla politica nei confronti della Cina. La sua importanza va ben oltre la semplice possibilità di vendere una specifica GPU Nvidia ai clienti cinesi. Se il Congresso stabilisse procedure legislative più rigorose, i futuri presidenti che cercassero di riaprire le esportazioni di chip attraverso negoziati commerciali potrebbero trovarsi di fronte a vincoli legali considerevolmente maggiori. In passato, Huang era riuscito a fare pressioni direttamente su Trump per ottenere le autorizzazioni all’esportazione. In un quadro giuridico più restrittivo, anche un presidente favorevole potrebbe avere difficoltà a eludere il controllo del Congresso.
Il MATCH Act affronta una fonte più profonda del potere tecnologico americano: le apparecchiature per la produzione di semiconduttori. Washington può vietare alle proprie aziende di esportare chip avanzati in Cina, ma le imprese cinesi possono comunque espandere le proprie capacità di calcolo attraverso la progettazione di chip a livello nazionale, fonderie locali e apparecchiature di produzione importate. Il limite allo sviluppo di GPU in Cina dipende tanto da ciò che le sue fabbriche possono produrre quanto da ciò che Nvidia è autorizzata a vendere. Gli Stati Uniti stanno cercando una maggiore coordinazione con i Paesi Bassi e il Giappone per limitare l’accesso della Cina a tecnologie avanzate di litografia, incisione, deposizione, ispezione e altre tecnologie per la produzione di semiconduttori. Washington vuole impedire alla Cina di acquistare oggi i migliori chip al mondo, rendendo al contempo più difficile per le fabbriche cinesi produrre alternative competitive in futuro.
Il Chip Security Act e le restrizioni proposte dal Dipartimento del Commercio sull’esportazione di risorse informatiche mirano a un’altra importante falla. Anche se le GPU Nvidia più avanzate non possono essere spedite direttamente in Cina, le aziende cinesi potrebbero comunque essere in grado di noleggiare la loro potenza di calcolo tramite data center in paesi terzi. L’11 novembre, The Information ha riportato che il Dipartimento del Commercio si stava preparando ad estendere i requisiti di licenza per l’esportazione di chip per l’IA a sette paesi, tra cui Singapore, Malesia, Thailandia, Indonesia, Brasile, Norvegia e Sudafrica. Le misure proposte avrebbero un impatto sull’implementazione di Nvidia Blackwell e di chip più avanzati, con alcuni data center tenuti a fornire informazioni sull’identità dei clienti, sull’utilizzo delle risorse di calcolo e sui beneficiari finali. Il 12 novembre, Reuters ha riportato che le aziende cinesi di IA stavano discutendo su come assicurarsi la capacità di calcolo Nvidia all’estero in vista delle restrizioni previste.
Washington si sta spingendo ben oltre il vecchio modello di semplice divieto di esportazione di chip. Sta tentando di regolamentare simultaneamente le apparecchiature per la produzione di semiconduttori, le GPU, i data center esteri, gli utenti finali e i servizi di elaborazione remota. Nel settembre 2025, il trattato Anthropic ha esteso le restrizioni alle aziende collegate alla Cina e ad altre giurisdizioni soggette a restrizioni, includendo alcune entità straniere controllate da società con sede in tali paesi. I controlli sulle esportazioni di hardware e le restrizioni all’accesso ai servizi di modelli di intelligenza artificiale sono misure distinte. Insieme, dimostrano come la partecipazione alle reti tecnologiche guidate dagli Stati Uniti stia diventando soggetta a restrizioni commerciali e basate sull’identità sempre più stringenti.
Mi aspetto che la prossima serie di restrizioni imposte da Washington sia molto più severa di qualsiasi altra finora. I responsabili politici hanno spostato la loro attenzione dalle esportazioni dirette all’installazione all’estero, dalla proprietà dei chip all’accesso alla potenza di calcolo e dalle aziende americane alle catene di approvvigionamento alleate e ai data center di paesi terzi. L’uscita di scena di Huang ha ulteriormente indebolito la resistenza commerciale a questo approccio. Il risultato sarà una riduzione delle vie per le aziende cinesi di ottenere capacità di calcolo avanzate da Nvidia e maggiori incentivi a investire in alternative nazionali.

L’alleanza non è monolitica
Nell’ottobre del 1928, Mao Zedong (毛泽东) pose una domanda fondamentale nel suo saggio “Perché il potere politico rosso può esistere in Cina?” (《中国的红色政权为什么能够存在?》). Come potevano minuscoli territori controllati dai comunisti sopravvivere circondati da forze del Kuomintang dotate di risorse militari di gran lunga superiori? Mao prestò particolare attenzione alle divisioni politiche e militari all’interno della coalizione di governo del Kuomintang. Le forze centrali di Chiang Kai-shek (蒋介石) e i signori della guerra regionali possedevano i propri eserciti, territori e interessi economici. Cooperavano contro nemici comuni, pur essendo in costante competizione tra loro per il potere. Il Kuomintang aveva molti più uomini e un equipaggiamento migliore, eppure non sempre riusciva a sfruttare tale superiorità in una campagna coordinata. Le loro rivalità interne diedero all’Armata Rossa lo spazio necessario per sopravvivere ed espandersi.
L’alleanza per i semiconduttori avanzati, guidata dagli Stati Uniti, dipende anche dalla capacità di conciliare gli interessi di diversi paesi e aziende. Washington vuole limitare il più possibile l’accesso della Cina ad apparecchiature di produzione sofisticate. I Paesi Bassi devono tenere conto dei ricavi commerciali e della competitività a lungo termine di ASML. Il Giappone deve proteggere i rapporti con i clienti globali delle sue industrie di apparecchiature e materiali per semiconduttori. ASML ha registrato un fatturato totale di circa 9,3 miliardi di euro nel secondo trimestre del 2026, con la Cina che rimane un mercato significativo. Quando Washington chiede ai fornitori olandesi o giapponesi di rinunciare a ulteriori contratti con la Cina, le perdite commerciali dirette ricadono in gran parte sulle aziende di questi paesi. La Cina è un importante concorrente industriale, ma anche un cliente fondamentale per le loro apparecchiature e materiali di produzione.
I conflitti di interesse all’interno degli Stati Uniti sono ancora più evidenti. I falchi del Congresso considerano i semiconduttori avanzati per l’intelligenza artificiale principalmente come risorse per la sicurezza nazionale. Nvidia deve tenere conto delle vendite globali, del ritorno sugli investimenti in ricerca e sviluppo e del futuro della sua base di sviluppatori CUDA. Le aziende di cloud computing vogliono preservare la leadership tecnologica americana continuando a servire i clienti internazionali. I produttori di apparecchiature per semiconduttori temono che le restrizioni all’esportazione riducano i ricavi e limitino i loro investimenti in ricerca e sviluppo. L’amministrazione Trump deve conciliare gli obiettivi di sicurezza nazionale con i negoziati commerciali e gli interessi del capitale tecnologico nazionale. Lo scandalo Huang ha provocato una reazione politica così forte proprio perché ha portato queste tensioni di lunga data sotto i riflettori, concentrandole su un singolo individuo.
L’alleanza americana con i Paesi Bassi e il Giappone è chiaramente diversa dalle divisioni armate tra i signori della guerra cinesi negli anni ’20. Questi paesi mantengono stretti legami politici, di sicurezza e industriali e sono in grado di coordinarsi efficacemente in settori importanti. Il parallelismo risiede in un fatto più semplice: gli alleati possono concordare sul nemico pur essendo in forte disaccordo su chi debba pagarne il prezzo. Mantenere la Cina isolata richiede a Washington di tenere uniti governi e aziende i cui interessi spesso divergono. L’autosufficienza tecnologica della Cina, nel frattempo, progredisce grazie alla ricerca accumulata, all’esperienza manifatturiera e alla domanda di prodotti nazionali. Entrambi i processi richiedono tempo. Ma gli Stati Uniti devono far sì che le loro restrizioni funzionino anno dopo anno, mentre la Cina ha bisogno di rendere le sue alternative più competitive a ogni nuova generazione.
Il momento DeepSeek: l’organizzazione industriale cinese in azione.
Mao non credette mai che le divisioni interne al Kuomintang avrebbero automaticamente garantito la vittoria all’Armata Rossa. I conflitti interni del nemico potevano creare opportunità di sopravvivenza. La possibilità di sfruttare tali opportunità dipendeva dal giudizio strategico, dalla leadership e dalla disciplina dell’Armata Rossa stessa. La Conferenza di Zunyi (遵义会议) del gennaio 1935 ne è un esempio particolarmente chiaro. Prima della conferenza, l’Armata Rossa Centrale aveva subito gravi battute d’arresto durante la Quinta Campagna di Contro-Accerchiamento, seguite dalle devastanti perdite nella Battaglia del Fiume Xiang (湘江战役) all’inizio della Lunga Marcia. La Conferenza di Zunyi portò importanti cambiamenti nella leadership e nel comando militare. I successivi Quattro Attraversamenti del Fiume Chishui (四渡赤水), l’attraversamento del Fiume Jinsha (金沙江), l’attraversamento del Fiume Dadu e la conquista del Ponte Luding dimostrarono una ripresa dell’iniziativa strategica. Il Kuomintang manteneva ancora una schiacciante superiorità numerica e la situazione materiale dell’Armata Rossa era, se possibile, ancora più precaria. Ciò che cambiò fu il modo in cui i suoi comandanti prendevano le decisioni e impiegavano le loro limitate risorse.

La Cina ha già dimostrato di poter trasformare la ricerca scientifica, i capitali, i talenti ingegneristici e la domanda interna in un’industria dell’IA autosufficiente. Non c’è bisogno di citare i successi cinesi nei veicoli elettrici, nell’energia solare o nelle ferrovie ad alta velocità per dimostrarlo. La trasformazione dell’IA cinese dal 2023 ne fornisce una prova sufficiente. Quando ChatGPT è apparso alla fine del 2022, la Cina era visibilmente indietro rispetto agli Stati Uniti nei modelli linguistici di frontiera, mentre la sua infrastruttura di calcolo avanzata dipendeva fortemente dalle GPU Nvidia. Poi, nel gennaio 2025, il rilascio di DeepSeek-R1 ha scosso l’industria globale dell’IA. Attraverso l’architettura dei modelli, le tecniche di addestramento, l’apprendimento per rinforzo e l’ottimizzazione ingegneristica, un’azienda cinese ha raggiunto un importante progresso nelle capacità dei modelli di ragionamento a un costo altamente competitivo. Il “momento DeepSeek” ha dimostrato che le limitazioni sulle risorse di calcolo avanzate non hanno impedito agli sviluppatori cinesi di ridurre rapidamente il divario tecnologico attraverso l’innovazione algoritmica e ingegneristica.
Nello stesso periodo, la Cina ha sviluppato un’industria nazionale di chip per l’intelligenza artificiale sempre più diversificata. A Huawei Ascend, Cambricon, T-Head di Alibaba, Kunlunxin di Baidu e Hygon si sono aggiunte aziende come Moore Threads, MetaX, Biren, Enflame e Iluvatar CoreX. Il calcolo AI cinese non dipende più da un singolo fornitore o architettura nazionale. Diverse aziende stanno sviluppando GPU generiche, acceleratori AI dedicati e vari approcci all’integrazione hardware-software. Alcune hanno già raggiunto livelli di commercializzazione significativi, mentre altre stanno utilizzando finanziamenti sui mercati dei capitali per supportare le loro prossime generazioni di chip. La Cina sta puntando contemporaneamente su diverse architetture di chip, lasciando che clienti, sviluppatori e implementazione commerciale determinino quali avranno successo.
La prova più convincente proviene dalle spedizioni effettive. Secondo IDC, il mercato cinese degli acceleratori AI per data center ha registrato circa 2,008 milioni di unità nella prima metà del 2026. Nvidia ha spedito 678.000 unità, in calo del 44% rispetto all’anno precedente, portando la sua quota di mercato al 34%. Huawei ha spedito 572.000 unità, raggiungendo una quota del 28%. T-Head di Alibaba, Cambricon, Kunlunxin e Hygon hanno rappresentato rispettivamente circa il 7%, il 5%, il 4% e il 3%. Questi cinque fornitori cinesi da soli hanno rappresentato circa il 47% delle spedizioni, superando di gran lunga Nvidia. I numeri riflettono i prodotti effettivamente consegnati ai clienti e installati nei sistemi informatici. Le alternative nazionali sono passate da progetti di ingegneria e programmi di appalto governativi a una vera e propria competizione commerciale con Nvidia.
Tre anni fa, la sfida principale per le aziende cinesi di intelligenza artificiale era come procurarsi più GPU Nvidia. Tre anni dopo, la Cina ha diverse aziende produttrici di chip nazionali in grado di competere per clienti reali e sta iniziando a costruire le proprie piattaforme software e di modelli basate su hardware sviluppato localmente. La velocità è fondamentale. La Cina ha compresso anni di sviluppo industriale in un periodo incredibilmente breve. Le restrizioni esterne hanno aumentato i costi di ricerca e sviluppo, ma hanno anche creato un mercato ampio e stabile per i sostituti nazionali. Capitali, talenti ingegneristici, produzione di semiconduttori e sviluppo di modelli sono confluiti attorno a una domanda che difficilmente scomparirà.

L’ascesa di Huawei e il nuovo ecosistema informatico
Lo sviluppo di Huawei Ascend offre forse l’esempio più chiaro di come l’industria cinese del calcolo per l’intelligenza artificiale si stia trasformando in un sistema industriale coerente. In passato, la competizione tra chip per l’IA nazionali e stranieri si limitava spesso alle specifiche prestazionali dei singoli processori. Oggi, la sfida si estende sempre più a cluster di calcolo, reti, software di sistema, strumenti di sviluppo e implementazioni su larga scala. Huawei sta costruendo una piattaforma integrata basata sui processori Ascend, sui server Atlas e sui cluster di calcolo SuperPoD, sullo stack software CANN e sui relativi strumenti di sviluppo. I chip nazionali stanno iniziando a superare la semplice sostituzione dei singoli prodotti Nvidia, diventando la base di piattaforme di calcolo in grado di supportare autonomamente l’addestramento e l’inferenza dell’IA.
Nel settembre 2026, Huawei ha presentato una roadmap più ambiziosa per il calcolo AI durante l’evento Huawei Connect. L’Ascend 960DT è previsto per il primo trimestre del 2027, seguito dal 960PR nel terzo trimestre. Ascend 970 e 980 sono pianificati rispettivamente per il 2028 e il 2029. Huawei si è posta l’obiettivo di introdurre una nuova generazione di chip AI ogni anno, espandendo al contempo la capacità di calcolo cluster attraverso SuperPoD, UnifiedBus e nuove tecnologie di interconnessione ad alta velocità. L’azienda ha anche annunciato una strategia di sviluppo più orientata alla community e all’open source per CANN, con Ascend che supporta oltre 90 progetti open source di terze parti e ottiene il supporto come backend per l’acceleratore PyTorch. Le prestazioni dei singoli chip rimangono importanti. Huawei vuole costruire qualcosa che duri oltre ogni singola generazione di chip: la propria piattaforma di calcolo.
La Cina ha compiuto importanti progressi anche nel settore delle apparecchiature per la produzione di semiconduttori. Nel luglio 2026, Reuters ha riportato che la Cina aveva avviato la produzione in serie di macchine per la litografia a immersione nell’ultravioletto profondo (DUV) sviluppate internamente. I piani di produzione preliminari prevedevano circa cinque unità nel 2026 e venti nel 2027, con potenziali clienti tra cui SMIC, Hua Hong Semiconductor e ChangXin Memory Technologies. Le apparecchiature nazionali sono ancora indietro rispetto a quelle di ASML in termini di prestazioni, affidabilità e maturità dei processi, e le macchine devono continuare a dimostrare la loro efficacia negli ambienti di produzione di semiconduttori. Ciononostante, il passaggio alla produzione iniziale in serie segna una transizione significativa dalla ricerca di laboratorio alla produzione industriale. La litografia a ultravioletto estremo (EUV), più avanzata, rimane nella fase di prototipo e di sviluppo di tecnologie critiche. Progressi nelle sorgenti luminose, nell’ottica, nel controllo di precisione del movimento, nell’integrazione dei sistemi e nella validazione dei processi potrebbero in futuro dare alla Cina una maggiore libertà nella produzione di semiconduttori avanzati.
Questi sviluppi iniziano a rafforzarsi a vicenda. Un maggior numero di ordini di chip AI di produzione nazionale supporta gli investimenti in progettazione e produzione. Una base installata più ampia offre agli sviluppatori di modelli maggiori incentivi a ottimizzare il loro software per l’hardware cinese. Con la maturazione dello stack software, i costi di transizione diminuiscono per i clienti che prendono in considerazione piattaforme di calcolo nazionali. Le fonderie locali, i produttori di apparecchiature, le aziende di packaging avanzato e i fornitori di memorie possono quindi coordinare la ricerca in base alla domanda reale. Il risultato è un ciclo in cui ogni generazione di chip, software e apparecchiature di produzione contribuisce a finanziare e migliorare la successiva. Washington può bloccare una spedizione di GPU, ma non può impedire agli ingegneri cinesi di progettare la prossima generazione.

I modelli open-source cinesi si stanno diffondendo a livello globale.
Un’altra importante trasformazione nel settore dell’IA in Cina si sta verificando negli Stati Uniti. Secondo il rapporto “State of Enterprise AI 2026″ di Menlo Ventures, pubblicato a novembre, i modelli open source rappresentavano il 19% dei token di IA consumati dalle aziende americane nel campione analizzato, in aumento rispetto all’11% del 2025. Tuttavia, la loro quota di spesa per i modelli è diminuita dal 6% al 4%. Questa divergenza riflette la riduzione dei costi di inferenza: il prezzo medio dei modelli open source è calato di circa 3,3 volte, attestandosi intorno a 0,13 dollari per milione di token, rispetto a circa 0,70 dollari per i modelli proprietari. I modelli cinesi stanno diventando attori sempre più importanti in questo mercato.
Ancora più sorprendente è il dato emerso dal rapporto, secondo cui i modelli cinesi rappresentano l’89% della spesa delle imprese americane in modelli open-source. Kimi rappresenta circa il 61%, DeepSeek il 15%, GLM l’11% e Qwen il 3%. Queste cifre si riferiscono al campione specifico di utilizzo e spesa in IA aziendale analizzato da Menlo Ventures. Non significano che i modelli cinesi rappresentino l’89% di tutti i token utilizzati dalle aziende americane. Ciò che dimostrano è che i modelli open-weight cinesi hanno già consolidato una presenza significativa nel mercato aziendale americano. Anche se Washington inasprisce le restrizioni all’accesso della Cina alla potenza di calcolo avanzata, le aziende americane stanno adottando la tecnologia di IA cinese.

I modelli open-weight non obbligano i clienti ad acquistare ogni singolo token dallo sviluppatore originale. Le aziende possono scaricare un modello, implementarlo nei propri data center o su infrastrutture cloud di terze parti e adattarlo tramite fine-tuning, quantizzazione e ottimizzazione dell’inferenza. Gli sviluppatori di modelli cinesi potrebbero ricavare pochi o nessun introito diretto da molte di queste implementazioni. Tuttavia, la loro influenza può estendersi attraverso le architetture dei modelli, gli strumenti di sviluppo, la compatibilità delle applicazioni e le successive generazioni di software. Una volta che un modello open-weight diventa una base consolidata, le competenze di implementazione, le librerie software e le applicazioni di settore sviluppate attorno ad esso iniziano ad accumularsi. La comunità di sviluppatori può crescere ben oltre i clienti paganti dell’azienda originaria.
È qui che la strategia di Washington sui chip incontra un problema. Gli Stati Uniti possono impedire alle aziende cinesi di acquistare GPU Nvidia avanzate. Tuttavia, non possono impedire agli sviluppatori di paesi terzi di eseguire modelli cinesi su chip americani acquistati legalmente nei propri mercati. L’espansione internazionale dei modelli cinesi open-weight e lo sviluppo dell’industria hardware cinese per l’IA possono procedere su percorsi diversi. All’estero, i modelli cinesi possono continuare a funzionare su piattaforme di calcolo Nvidia e di altre marche. In patria, la Cina può costruire la propria infrastruttura basata su Huawei Ascend e altri acceleratori nazionali. Con il miglioramento della compatibilità software e dell’ottimizzazione dei modelli, questi due percorsi possono rafforzarsi a vicenda.
Washington sta cercando di preservare il proprio vantaggio attraverso il controllo della potenza di calcolo avanzata. La Cina sta sviluppando capacità di calcolo interne, mettendo al contempo i propri modelli a disposizione degli sviluppatori di tutto il mondo. La Cina non ha bisogno di dominare il mercato globale delle GPU per plasmare il software su cui si basa il mondo. Quanto più le restrizioni americane si concentrano sull’hardware, tanto più preziosa diventa la presenza della Cina nell’intelligenza artificiale open source globale.
L’ultima finestra di opportunità per la coercizione tecnologica di Washington
Il tempo sta diventando il problema principale di Washington. Nel 2023, la Cina dipendeva fortemente dall’industria tecnologica americana per quanto riguarda i modelli di intelligenza artificiale all’avanguardia, le GPU avanzate, CUDA e le apparecchiature per la produzione di semiconduttori. Il “DeepSeek Moment” del 2025 ha dimostrato che gli sviluppatori cinesi potevano colmare il divario tra i modelli di punta grazie ai progressi negli algoritmi e nell’ingegneria. Nel 2026, i fornitori nazionali di chip per l’IA hanno superato collettivamente Nvidia nelle spedizioni di acceleratori per data center in Cina, Huawei ha annunciato la sua roadmap di prodotto per il periodo 2027-2029, le apparecchiature DUV a immersione sviluppate in Cina sono entrate nella produzione di lotti iniziali e i modelli cinesi a peso aperto si sono assicurati una posizione importante nel mercato aziendale americano. Questi progressi si stanno verificando più rapidamente di quanto il dibattito politico a Washington si sia adattato ad essi.
Nvidia ha identificato il pericolo nei propri documenti depositati presso la SEC. Nel suo rapporto trimestrale per il periodo conclusosi il 26 luglio 2026, l’azienda ha dichiarato che il contesto normativo vigente l’aveva di fatto esclusa dal mercato cinese del data center. Ha inoltre riconosciuto che tale esclusione stava favorendo i concorrenti nell’espansione della propria base di clienti e sviluppatori, rafforzando potenzialmente la loro capacità di sfidare Nvidia anche al di fuori della Cina. Ogni anno che Nvidia trascorre fuori dalla Cina dà ai rivali nazionali più tempo per sviluppare i propri prodotti, acquisire clienti e migliorare il proprio software. Si tratta di un rischio strategico reso noto agli investitori dalla stessa azienda leader americana nel settore dell’intelligenza artificiale.
Il processo è già in corso. Ogni restrizione sull’esportazione di GPU avanzate offre agli sviluppatori cinesi un ulteriore motivo per investire nella compatibilità con l’hardware nazionale. Ogni limitazione sulle apparecchiature per la produzione di semiconduttori aumenta l’incentivo a sviluppare alternative locali. Ogni restrizione sui servizi di calcolo esteri rafforza la convenienza commerciale di costruire capacità di calcolo all’interno della Cina. La prima fase è costosa e tecnicamente complessa. I chip richiedono software, i cluster necessitano di interconnessioni affidabili e gli sviluppatori devono riscrivere e ottimizzare i propri carichi di lavoro. Ma una volta effettuati questi investimenti, tornare a Nvidia non è più la scelta più ovvia. Una base installata di hardware nazionale crea domanda di software migliore, mentre i miglioramenti del software rendono la prossima generazione di hardware nazionale più attraente.
Credo che Washington abbia ancora dai tre ai cinque anni per far sì che il dominio di Nvidia si ritorca contro la Cina. Dopodiché, gli stessi divieti di esportazione potrebbero avere un peso molto minore. Se le aziende cinesi continueranno ad espandere la produzione nazionale di GPU, a migliorare l’affidabilità e l’utilizzo dei grandi cluster di calcolo, a integrare le apparecchiature DUV sviluppate localmente in un maggior numero di ambienti di produzione commerciale e a rafforzare l’integrazione tra modelli e processori nazionali, la dipendenza da Nvidia potrebbe diminuire strutturalmente. Anche senza una produzione EUV su scala commerciale in quel periodo, la Cina può continuare ad aumentare la capacità di calcolo effettiva per l’IA attraverso miglioramenti nei processi produttivi esistenti, packaging avanzato, tecnologie di interconnessione, calcolo a bassa precisione e ottimizzazione dei modelli.
Ecco perché il caso Huang ha una rilevanza che va ben oltre un semplice scandalo aziendale. I falchi tecnologici di Washington premono per un blocco più completo proprio mentre la Cina sta sviluppando alternative alle tecnologie soggette a restrizioni. I controlli sulle esportazioni possono imporre costi elevati nel breve termine, creando al contempo un mercato interno più ampio per le stesse industrie che si intendono sopprimere. Il primato americano nei semiconduttori avanzati non scomparirà da un giorno all’altro. Ma un divieto di esportazione di GPU che possa limitare seriamente la Cina nel 2026 potrebbe avere un impatto molto minore nel 2030. È contro questo tempo che i falchi di Washington stanno correndo.
Perché il blocco alla fine fallirà
Nel maggio del 1935, la conquista del ponte di Luding non pose fine alla Lunga Marcia. Le forze di Chiang Kai-shek continuarono l’inseguimento, mentre l’Armata Rossa si trovava ad affrontare montagne innevate, praterie insidiose e un altro formidabile ostacolo al passo di Lazikou (腊子口) nel Gansu (甘肃). A settembre, le truppe dell’Armata Rossa riuscirono a sfondare lo stretto passo di montagna combinando attacchi frontali con manovre di aggiramento. Tuttavia, la Lunga Marcia non fu mai semplicemente una successione di battaglie contro un unico nemico unito. L’esercito centrale di Chiang e i comandanti provinciali avevano interessi diversi. Questi ultimi volevano tenere i comunisti fuori dai loro territori, ma erano altrettanto cauti nel permettere a Chiang di usare l’inseguimento per estendere il suo controllo sui loro eserciti. L’Armata Rossa sopravvisse in parte sfruttando le divisioni interne a una coalizione che era molto più forte sulla carta che nella pratica.
Vedo una sorprendente analogia con il blocco tecnologico imposto da Washington alla Cina. Gli Stati Uniti dominano ancora le GPU avanzate, le apparecchiature critiche per la produzione di semiconduttori, i software di progettazione di chip e importanti proprietà intellettuali. Possono imporre restrizioni direttamente e fare pressione sugli alleati affinché le seguano. Eppure i paesi la cui cooperazione rende efficaci tali restrizioni hanno interessi propri. I Paesi Bassi vogliono proteggere ASML e la propria sovranità tecnologica. Il Giappone deve bilanciare la cooperazione in materia di sicurezza con gli interessi commerciali delle sue industrie di apparecchiature e materiali per semiconduttori. La Corea del Sud ha i suoi leader nel settore dei semiconduttori ed è enormemente esposta al mercato cinese. Washington può guidare la coalizione, ma non detiene gli interessi economici dei paesi che ne fanno parte.
Le divisioni sono già evidenti. Nel giugno 2026, il ministro del Commercio olandese Sjoerd Sjoerdsma si è recato a Washington e ha apertamente contestato alcune disposizioni del MATCH Act, una legge che avrebbe potuto costringere gli alleati americani ad adottare restrizioni più severe sulle esportazioni di apparecchiature per semiconduttori verso la Cina. I Paesi Bassi condividevano le preoccupazioni di Washington riguardo alla possibilità che tecnologie sensibili raggiungessero la Cina, ma si opponevano all’eventualità che la legislazione americana potesse prevalere sulle decisioni olandesi in materia di sicurezza nazionale e di operatività delle proprie aziende. Non è certo la prima volta che i governi occidentali si trovano in disaccordo sulla Cina. La Gran Bretagna riconobbe la Repubblica Popolare Cinese nel gennaio 1950. Nel 1964, Charles de Gaulle stabilì piene relazioni diplomatiche con Pechino, nonostante i tentativi di Washington di dissuaderlo. Persino al culmine della Guerra Fredda, l’alleanza occidentale non è mai stata una volontà politica unitaria. Una coalizione può condividere un obiettivo strategico senza necessariamente concordare su quanto ciascun membro debba sacrificare per raggiungerlo.
Nel frattempo, la Cina si sta adoperando per ridurre la dipendenza da cui dipendono le restrizioni americane. La concorrenza tra i fornitori nazionali di chip per l’intelligenza artificiale, l’espansione di Huawei Ascend, gli investimenti in apparecchiature per la produzione di semiconduttori e la diffusione di modelli cinesi open-weight stanno gradualmente modificando le opzioni tecnologiche del Paese. La produzione avanzata, le memorie ad alta larghezza di banda, le interconnessioni sofisticate e i cluster di calcolo su larga scala rimangono ostacoli significativi. Tuttavia, stanno anche attirando enormi quantità di finanziamenti per la ricerca, capitali e talenti ingegneristici. L’importanza di questo sforzo risiede nel suo effetto cumulativo. Ogni alternativa nazionale praticabile offre ai clienti cinesi un altro modo per costruire, addestrare o implementare sistemi di intelligenza artificiale senza dipendere completamente da un fornitore che Washington può escludere.
La risposta americana può diventare ancora più dura. Il Congresso può approvare nuove leggi sul controllo delle esportazioni. Il Dipartimento del Commercio può ampliare la Entity List, limitare la deviazione di risorse verso paesi terzi e restringere l’accesso alle infrastrutture informatiche all’estero. Washington può fare pressione sui Paesi Bassi e sul Giappone affinché estendano i controlli sulle apparecchiature, utilizzando al contempo le normative americane in materia di tecnologia e proprietà intellettuale per estendere la propria influenza oltre il territorio statunitense. Si tratta di strumenti potenti e la Cina continuerà a pagare un prezzo reale per le tecnologie che non può ottenere. Ma un blocco ha due punti deboli: gli interessi che lo sostengono e le dipendenze che cerca di sfruttare. Il primo diventa più difficile da gestire man mano che i costi economici si distribuiscono tra gli alleati. Il secondo si indebolisce quando il paese preso di mira sviluppa alternative. Washington deve continuare a difendere i suoi punti di strozzatura tecnologici. La Cina non deve necessariamente abbatterli tutti in una volta.
Le dimissioni di Huang potrebbero rivelarsi un punto di svolta significativo in questa lunga battaglia. Washington ha perso uno dei più influenti sostenitori del mantenimento dei rapporti commerciali con la Cina, mentre i falchi del Congresso hanno ottenuto un’ulteriore opportunità per trasformare le restrizioni alle esportazioni in leggi permanenti. La prossima ondata di controlli americani potrebbe estendersi ulteriormente alle apparecchiature di produzione, alle vendite a paesi terzi, all’accesso remoto ai sistemi informatici e ai software che circondano i chip di intelligenza artificiale avanzata. Tuttavia, la rimozione di Huang non elimina l’incentivo della Cina a costruire una propria industria informatica. Anzi, la prospettiva di un blocco più completo rafforza la convenienza commerciale delle alternative nazionali. Washington può rimuovere un sostenitore della vendita di chip alla Cina, ma non può eliminare la domanda per le tecnologie che si rifiuta di vendere.
Ecco cosa intendo con ” l’ultima scommessa di Washington” . I falchi tecnologici americani scommettono che il controllo del Paese sulle tecnologie critiche, unito alla cooperazione dei suoi alleati, possa arginare i progressi della Cina più rapidamente di quanto l’industria cinese riesca a sviluppare alternative. Si tratta di una strategia formidabile, ma che diventa sempre più costosa da sostenere con il protrarsi della competizione. La forza della Cina risiede nella sua enorme base manifatturiera, nel mercato interno, nella forza lavoro ingegneristica e nella capacità di mobilitare capitali tra approcci tecnologici concorrenti. Nessuno di questi elementi garantisce il successo nel settore dei semiconduttori avanzati. Insieme, rendono sempre più difficile presumere che negare alla Cina l’accesso alle GPU Nvidia possa arrestare definitivamente il suo sviluppo dell’intelligenza artificiale. L’ironia è che Washington sta inasprendo il suo blocco tecnologico proprio mentre perde uno degli imprenditori maggiormente responsabili della costruzione del vantaggio americano che ha reso possibile tale blocco.
Nel 1935, oltre il ponte di Luding si estendevano montagne innevate, praterie e il passo di Lazikou. L’Armata Rossa non usciva da ogni attraversamento più forte sotto ogni aspetto, né il raggiungimento dello Shaanxi settentrionale significava la sconfitta dei suoi nemici. Il suo successo consisteva nel sopravvivere, preservare la propria organizzazione centrale e trovare lo spazio per combattere un altro giorno. L’industria cinese dell’intelligenza artificiale si trova ad affrontare un tipo di sfida diverso, ma il principio strategico rimane valido. Ogni progresso cambia le condizioni del prossimo scontro. Ogni nuova fonte di approvvigionamento riduce il potere di un punto di strozzatura esistente. E ogni disaccordo tra coloro che impongono il blocco crea un’altra opportunità per un paese determinato a trovare una via d’uscita.
Luding Bridge non ha deciso la Lunga Marcia. Allo stesso modo, le restrizioni all’esportazione imposte da Nvidia non decideranno, da sole, il futuro della corsa all’intelligenza artificiale tra Stati Uniti e Cina.
Oltre Luding si trovava Lazikou. Oltre ogni punto nevralgico tecnologico si cela un’altra sfida, un’altra opportunità per cambiare gli equilibri di potere.
[1] Con questo saggio, Leon Liao riassume e precisa le sue tesi sulla vicenda dell’ex Ceo di Nvidia Jensen Huang e sulla battaglia – economica, tecnologica e geopolitica – sino-americana sull’Intelligenza Artificiale. Alcuni altri suoi interventi sono già stati pubblicati su FataTurchina, ma questo mi è parso il più organico. Colpisce l’attenzione dell’autore nel ricostruire con la massima obiettività ogni informazione utile senza indulgere ad alcun commento “di parte”. Pare quasi che l’autore desideri sottolineare una piena coerenza con alcune caratteristiche dello stile politico dei leader comunisti cinesi, in particolare sotto la guida di Xi Jinping: nessuna enfasi propagandistica, affidarsi al pragmatismo e ad un generale disposizione al “rispetto” verso gli altri.
Ma naturalmente il parallelo tra la Lunga Marcia e la politica cinese attuale in materia di IA mostra una esplicita inclinazione ad un orgoglioso nazionalismo.
By mm
E' possibile commentare l'articolo nell'area "Commenti del Mese"