


Blog di Krugman
I sadomonetaristi di Basilea (16 maggio 2013)
The Sadomonetarists of Basel
The WSJ highlights a speech by Jaime Caruana, general manager of the Bank for International Settlements, warning of the dangers of easy money and the need to raise rates now to avert … something or other. And his views matter, says the Journal:
Mr. Caruana is no disgruntled outvoted hawk on a policy-setting council, trying desperately to set the record straight after being outvoted. Rather, he’s the mouthpiece for a global college of central bankers, almost all of whom find themselves under intense pressure from their national governments to keep things ticking over while they try to repair the economy.
His views also matter for another reason: the BIS is one of the few international financial institutions (some say the only one) to see the financial crisis coming and to issue clear warnings ahead of time.
I guess we can check the record here and see just how prescient the BIS was. What I do recall, however — which the Journal apparently doesn’t — is that the BIS has spent years warning about the dangers of low interest rates. Except that a couple of years back it was telling a completely different story about why we needed to raise rates; you see, the big danger was of imminent inflation:
“Global inflation pressures are rising rapidly as commodity prices soar and as the global recovery runs into capacity constraints,” said the BIS, which acts as a central bank for the world’s central banks. “These increased upside risks to inflation call for higher policy rates.”
In fact, inflation is running below target just about everywhere. You might therefore think that the BIS would step back a bit and reconsider both its policy recommendations and the framework it uses to derive those recommendations.
But no. Higher interest rates are always the solution; it’s only the problem they’re supposed to solve that changes.
I sadomonetaristi di Basilea
Il Wall Street Journal evidenzia un discorso di Jaime Caruana, Direttore Generale della Banca dei Regolamenti Internazionali [1], il quale ammonisce sui pericoli della moneta facile e sulla necessità di innalzare subito i tassi per evitare …. non si sa che cosa. Ed i suoi punti di vista sono importanti, dice il Journal:
“Il Signor Caruana non è un falco contrariato che ha avuto la maggioranza in una riunione di definizione delle strategie e che cerca disperatamente di mettere le cose in chiaro dopo aver avuto tale maggioranza. E’ piuttosto un portavoce di una assemblea globale di banchieri centrali, quasi tutti i quali si trovano sotto la forte pressione dei loro Governi nazionali perché continuino a tirare avanti le cose nel mentre cercano di rimediare ai guai dell’economia.
I suoi punti di vista contano anche per un’altra ragione: la BRI è una delle poche istituzioni finanziarie (alcuni dicono l’unica) ad aver visto la crisi arrivare e ad aver avanzato chiari ammonimenti in anticipo.”
Suppongo che in questo caso si debba controllare il primato e andare a vedere quanto fosse stata preveggente la BRI. Quello che io ricordo, tuttavia – e che il Journal sembra non ricordare – è che la BRI ha speso anni nell’ammonire i pericoli dei bassi tassi di interesse. A parte questo, una paio di anni orsono essa raccontava una storia completamente diversa sulle ragioni per le quali avevamo bisogno di elevare i tassi, sapete, il grande pericolo di una imminente inflazione:
“Le spinte ad una inflazione globale stanno rapidamente crescendo dato che i prezzi delle materie prime si alzano e la ripresa globale si scontra con i limiti alla produttività” diceva la BRI, che opera come Banca Centrale per le Banche Centrali del mondo. “Questi aumentati rischi di una inflazione in ascesa pongono oneri più elevati alla politica.”
Di fatto, l’inflazione procede al di sotto degli obbiettivi proprio quasi dappertutto. Di conseguenza si potrebbe ritenere che la BRI voglia fare un passo indietro e riconsiderare sia le sue raccomandazioni politiche che il contesto dal quale essa deriva tali raccomandazioni.
Ma no. I tassi di interesse più elevati sono sempre la soluzione; e solo il problema che si pensa essi debbano risolvere che cambia.
[1] La Banca dei regolamenti internazionali (BRI), con sede a Basilea, ha come azionisti 56 banche centrali, tra cui la Banca d’Italia. La BRI promuove la cooperazione monetaria e finanziaria tra le banche centrali, fornisce servizi di gestione delle riserve in valuta a numerose banche centrali e svolge attività di ricerca economica e monetaria, producendo altresì statistiche sul sistema bancario e finanziario internazionale. Oltre a ospitare le riunioni periodiche dei Governatori dei paesi del G10, la BRI assicura i servizi di segretariato per vari comitati permanenti impegnati a promuovere la stabilità finanziaria e monetaria internazionale, tra cui il Committee on the Global Financial System (CGFS), il Committee on Payment and Settlement Systems (CPSS) e il Basel Committee on Banking Supervision, cui partecipano rappresentanti delle principali banche centrali e autorità di vigilanza su istituzioni e mercati finanziari, nonché per il Financial Stability Forum (FSF). La Banca d’Italia è uno dei sei soci fondatori della BRI, ed è presente attraverso i propri rappresentanti in tutti i comitati che operano nel suo ambito (da: Banca d’IItalia. Eurosistema.)

La Teoria dell’austerità di Smith, Klein, Kalecki (16 maggio 2013)
maggio 16, 2013
The Smith/Klein/Kalecki Theory of Austerity
Noah Smith recently offered an interesting take on the real reasons austerity garners so much support from elites, no matter hw badly it fails in practice. Elites, he argues, see economic distress as an opportunity to push through “reforms” — which basically means changes they want, which may or may not actually serve the interest of promoting economic growth — and oppose any policies that might mitigate crisis without the need for these changes:
I conjecture that “austerians” are concerned that anti-recessionary macro policy will allow a country to “muddle through” a crisis without improving its institutions. In other words, they fear that a successful stimulus would be wasting a good crisis.
…
If people really do think that the danger of stimulus is not that it might fail, but that it might succeed, they need to say so. Only then, I believe, can we have an optimal public discussion about costs and benefits.
As he notes, the day after he wrote that post, Steven Pearlstein of the Washington Post made exactly that argument for austerity.
What Smith didn’t note, somewhat surprisingly, is that his argument is very close to Naomi Klein’s Shock Doctrine, with its argument that elites systematically exploit disasters to push through neoliberal policies even if these policies are essentially irrelevant to the sources of disaster. I have to admit that I was predisposed to dislike Klein’s book when it came out, probably out of professional turf-defending and whatever — but her thesis really helps explain a lot about what’s going on in Europe in particular.
And the lineage goes back even further. Two and a half years ago Mike Konczal reminded us of a classic 1943 (!) essay by Michal Kalecki, who suggested that business interests hate Keynesian economics because they fear that it might work — and in so doing mean that politicians would no longer have to abase themselves before businessmen in the name of preserving confidence. This is pretty close to the argument that we must have austerity, because stimulus might remove the incentive for structural reform that, you guessed it, gives businesses the confidence they need before deigning to produce recovery.
And sure enough, in my inbox this morning I see a piece more or less deploring the early signs of success for Abenomics: Abenomics is working — but it had better not work too well. Because if it works, how will we get structural reform?
So one way to see the drive for austerity is as an application of a sort of reverse Hippocratic oath: “First, do nothing to mitigate harm”. For the people must suffer if neoliberal reforms are to prosper.
La Teoria dell’austerità di Smith, Klein, Kalecki
Noah Smith di recente ha offerto una interessante posizione sulle reali ragioni per le quali l’austerità raccoglie così tanto sostegno dalle classi dirigenti, a prescindere da come fallisca clamorosamente nella pratica. Le èlites, sostiene, considerano i guai dell’economia come una opportunità per fare approvare le “riforme” – il che fondamentalmente significa i mutamenti che vogliono, che servano o meno effettivamente l’interesse della crescita dell’economia – e si oppongono ad ogni politica che si proponga di mitigare la crisi senza bisogno di questi cambiamenti:
“Io ho il sospetto che i ‘patiti dell’austerità’ siano preoccupati che una politica macro antirecessiva possa consentire ad un paese di ‘fare quello che si può’ con la crisi senza migliorare le sue istituzioni. In altre parole, hanno paura che misure di sostegno di successo farebbero sprecare una buona crisi.
….
Se ci sono persone che pensano sul serio che il pericolo delle misure di sostegno non consiste in un possibile fallimento, ma in un possibile successo, dovrebbero dirlo. Solo poi, credo, potremmo avere un confronto pubblico sensato sui costi e sui benefici”.
Come egli osserva, il giorno dopo aver scritto quel post, Steven Pearlstein del Washington Post ha messo in campo esattamente quell’argomento a favore dell’austerità.
Quello che Smith non ha notato, sorprendentemente, è che il suo argomento è molto vicino a quello del libro Shock Doctrine di Naomi Klein, con la tesi di classi dirigenti che sfruttano in modo sistematico i disastri per far approvare politiche liberiste [1] anche se queste politiche sono sostanzialmente irrilevanti sulle cause del disastro. Devo ammettere che quando uscì ero piuttosto mal disposto nei confronti del libro della Klein, probabilmente per una specie di campanilismo-professionale o cose del genere – ma la sua tesi in realtà aiuta molto a spiegare cosa stia accadendo, in particolare in Europa.
Ed i precedenti risalgono ancora più indietro nel tempo. Due anni e mezzo orsono Mike Konczal ci ricordò un classico saggio di Michal Kalecki [2] del 1943 (!), il quale sosteneva che gli interessi delle imprese conducano alla avversione verso l’economia keynesiana per il timore che essa possa essere efficace – e in tal modo intendeva che gli uomini politici non dovrebbero mai abbassarsi al cospetto degli imprenditori allo scopo di conservare la loro fiducia. Si tratta di un argomento assai vicino a quello secondo il quale si deve mettere in atto l’austerità, perché le misure di sostegno potrebbero eliminare l’incentivo alle riforme strutturali che, come ci si può immaginare, danno alle imprese la fiducia di cui hanno bisogno prima che accondiscendano a generare ripresa.
E infatti, nella mia casella postale di stamane vedo un articolo che più o meno deplora i primi segni di successo della politica economica di Abe: “La politica economica di Abe sta funzionando, ma sarebbe meglio non funzionasse troppo bene”. Perché, se funziona, in che modo avremo le riforme strutturali?
Dunque, un modo per considerare l’indirizzo verso l’austerità è una specie di giuramento opposto a quello di Ippocrate: “Prima di tutto, non fare niente per limitare il danno”. La gente deve soffrire perché le riforme liberiste abbiano successo.
[1] Per il termine “liberista” vedi alla voce “Liberal, liberals e neoliberal”, nelle Note finali sulla traduzione.
[2] Michal Kalecki (Lodz 1899, Varsavia 1970) fu un economista polacco. Nel corso della sua vita lavorò alla London School of Economics, alla Università di Cambridge, alla Università di Oxford ed alla Scuola di Economia di Varsavia, anche come consulente economico dei Governi di Cuba, di Israele, del Messico e dell’India. Kalecki è stato definito “uno dei più eminenti economisti del XX Secolo”. Si è spesso sostenuto che egli avesse sviluppato alcune delle idee di Keynes, ‘prima’ di Keynes; tuttavia, dal momento che pubblicava in polacco, rimase molto meno noto nel mondo di lingua inglese. Offrì una sintesi che integrava l’analisi di classe marxista con la nuova letteratura sulla teoria dell’oligopolio, ed il suo lavoro’ ebbe una significativa influenza sia sulle scuole del pensiero economico neo-marxiste (Baran e Sweezy) che post keynesiane. Fu uno dei primi economisti che applicò i modelli matematici e i dati statistiche alle domande economiche (Traduzione da Wikipedia in inglese).

Su chi scommettereste? (16 maggio 2013)
maggio 16, 2013
Who You Gonna Bet On?
OK, this is different: Jesse Eisinger of Propublica — Propublica! — defending those poor maligned hedge fund managers against the ridicule of macroeconomists.
And it’s true: we’ve been having a lot of fun over those dire pronouncements that quantitative easing will drain our preecious bodily fluids, doom western civilization, and all that.What’s odd, however, is that although Eisinger’s piece is titled “Why fund managers may be right about the Fed”, it offers absolutely no analysis to that effect — no channel through which Bernanke’s policies might in fact be a disaster, as opposed to pointing out that the economy hasn’t been doing all that well even though stocks are up.
Eisinger’s main ace in the hole seems to be that economists failed to see the crisis coming:
But what these investors are expressing should trouble all of us: they have almost no confidence in the Federal Reserve or the economics profession. And for good reason.
It’s impressive that the Fed and many economists have successfully predicted the path of interest rates and inflation in the wake of the worst financial crisis in a generation. But neither the central bank nor academicians managed to predict or prevent the crisis in the first place. The failure dwarfs the accomplishment.
I would disagree about the respective importance of failure and accomplishment; I’ve recently argued that it’s just the other way around:
I would argue, however—self-serving as it may sound (I warned about the housing bubble, but had no inkling of how widespread a collapse would follow when it burst)—that the failure to anticipate the crisis was a relatively minor sin. Economies are complicated, ever-changing entities; it was understandable that few economists realized the extent to which short-term lending and securitization of assets such as subprime mortgages had recreated the old risks that deposit insurance and bank regulation were created to control.
I’d argue that what happened next—the way policymakers turned their back on practically everything economists had learned about how to deal with depressions, the way elite opinion seized on anything that could be used to justify austerity—was a much greater sin. The financial crisis of 2008 was a surprise, and happened very fast; but we’ve been stuck in a regime of slow growth and desperately high unemployment for years now. And during all that time policymakers have been ignoring the lessons of theory and history.
Still, in fairness, the fund managers complaining the loudest about Bernanke do seem to be guys who saw the housing bubble and made money by shorting subprime. So they have some right to feel that they have a track record.
But is it the kind of track record that suits them for analyzing monetary policy and macroeconomics? The most famous of the housing shorters, thanks to Michael Lewis, is John Paulson; and, well, Krugman or Paulson: Who you gonna bet on?
The point, I think, is that you can simultaneously fault the Fed and economists in general for failing to see this crisis coming, and ridicule the hedge fund guys for giving advice right now that is both ludicrous and dangerous. And you should.
Su chi scommettereste?
E’ vero, questo è diverso: Jesse Eisinger di Propublica – Propubblica ! – che difende quei poveri managers calunniati degli hedge funds dalla derisione dei macroeconomisti.
Ed è vero: ci stiamo divertendo molto su quei terribili proclami secondo i quali il “quantitative easing” [1] prosciugherà i nostri preziosi fluidi corporei, condannerà la civiltà occidentale, e tutto il resto. Quello che è curioso, tuttavia, è che, sebbene il pezzo di Eisinger sia intitolato “Perché i managers dei fondi potrebbero aver ragione sulla Fed”, esso non offra a tal fine assolutamente alcuna analisi – nessuno strumento attraverso il quale le politiche di Bernanke potrebbero di fatto essere un disastro, nel mentre richiama l’attenzione sul fatto che l’economia non sta comportandosi affatto bene sebbene le azioni salgano.
Il principale cavallo di battaglia di Eisinger sembra essere che gli economisti non hanno saputo vedere la crisi in arrivo:
“Ma quello che questi investitori stanno esprimendo dovrebbe preoccupare tutti noi: essi non hanno quasi nessuna fiducia sulla Federal Reserve e sulla disciplina economica. E a buona ragione.
E’ impressionante che la Fed e molti economisti abbiano previsto con successo l’andamento dei tassi di interesse e dell’inflazione all’indomani della peggiore crisi finanziaria di una generazione. Ma né la Banca Centrale né gli accademici erano riusciti all’inizio a prevedere o ad impedire la crisi. Quel fallimento minimizza il successo (successivo)”.
Non sarei d’accordo sulla rispettiva importanza dei giudizi di fallimento e di successo: ho di recente sostenuto [2] che le cose stanno proprio all’opposto:
“Vorrei sostenere, tuttavia – in un modo che può apparire legato ad un interesse personale (io avevo messo in guardia dalla bolla immobiliare, ma non ebbi alcun sentore di come sarebbe seguito un collasso generale una volta che la bolla fosse scoppiata) – che il fallimento nell’anticipare la crisi sia stato un peccato relativamente minore. Le economie sono entità complicate, in continua mutazione: è stato comprensibile che pochi economisti abbiano compreso la misura in cui il credito a breve termine e la cartolarizzazione degli assets [3]quale quella sui mutui ‘subprime’ abbiano ricreato i vecchi rischi per il controllo dei quali erano stati istituiti l’assicurazione sui depositi ed i regolamenti bancari.
Direi che quello che è accaduto successivamente – il modo in cui gli uomini politici hanno voltato le spalle praticamente a tutto quello che gli economisti avevano appreso su come comportarsi nelle depressioni, il modo in cui le classi dirigenti hanno sfruttato tutto quello che si poteva usare per giustificare l’austerità – sia stato un peccato molto più grande. La crisi finanziaria del 2008 fu una sorpresa, ed avvenne con molta rapidità; ma adesso noi siamo bloccati in un regime di bassa crescita e di disperatamente elevata disoccupazione da anni. E durante tutto questo tempo gli operatori politici hanno ignorato le lezioni della teoria e della storia.”
Ancora, in tutta onestà, i managers degli hedge funds che si lamentano con toni esagitati su Bernanke sembrano proprio essere quei tizi che avevano visto la bolla immobiliare e fatto soldi svendendo i ‘subprime’. Hanno dunque qualche ragione a sentire di avere una esperienza comprovata.
Ma è il genere di curriculum che li rende adatti ad analizzare la politica monetaria e la macroeconomia? Il più famoso degli speculatori immobiliari (grazie al racconto di Michael Lewis) è John Paulson. Ebbene: Krugman o Paulson, su chi scommettereste? [4]
Il punto, io penso, è che si può contemporaneamente incolpare la Fed e gli economisti in generale per non aver visto arrivare la crisi, e schernire i personaggi degli hedge funds per dare in questo momento consigli che sono sia risibili che pericolosi.
Dovreste fare così.
[1] Per “quantitative easing” vedi le note finali sulla traduzione.
[2] Si tratta del saggio dal titolo “Come si sono sgretolati gli argomenti per l’austerità”, che traduciamo nella sezione apposita.
[3] Normalmente noi traduciamo con “cartolarizzazione” il termine inglese “securitization”, che indica la pratica del mettere assieme vari titoli sul debito (garantiti, ad esempio, dalle ipoteche sui mutui – compresi quelli verso clientela di dubbia solvibilità, o “subprime” – o sugli assets di altri beni), per rivenderli agli investitori come una nuova specie di obbligazione.
[4] Nell’ordine inverso: l’ironia sul chi scommettere nasce da una storia del 2010, se non ancora precedente. John Paulson aveva fatto dichiarazioni baldanzose sullo ‘scampato pericolo’, mentre Krugman notoriamente a quel tempo sosteneva che la crisi sarebbe stata ancora lunga e grave. Sul blog di Bloomberg Magazine apparve un articolo con quel titolo: su chi scommettereste dei due? Paulson era appunto un noto operatore speculativo, la scelta dunque era tra un ‘teorico’ ed un ‘pragmatico’. Quanto a Michael Lewis, è un giornalista del New York Times ed uno scrittore di libri di successo, che probabilmente ha scritto su Paulson in un suo libro.
La crisi del debito? Non ha importanza (15 maggio 2013)
maggio 15, 2013
About That Debt Crisis? Never Mind
OK, another toe dipped in reality. The new CBO numbers are out, and they scream “debt crisis? What debt crisis?” Here’s the actual and projected ratio of federal debt to GDP:

Yes, debt rose substantially in the face of economic crisis — which is what is supposed to happen. But runaway deficits? Not a hint.
Yes, there are longer-term issues of health costs and demographics. As always, however, these have no relevance to what we should be doing now — and it’s far from clear why they should even be a priority for discussion. As I’ve written before, the VSP consensus seems to be that to avoid the possibility of future benefit cuts, we must commit ourselves now now now to … future cuts in benefits.
Why, it’s almost as if the real goal was to make sure that benefits get cut even if the fiscal outlook improves.
Meanwhile, our policy discourse has been dominated for years by what turns out to be a false alarm. To the millions of Americans who are out of work and may never get another job thanks to premature fiscal austerity, the VSPs would like to say, “oopsies!”
Or maybe not even that. I’m happy to report that the Times does place this fiscal news on page 1. But correspondents tell me that at VSP Central, aka The Washington Post — where deficit panic has pervaded the news pages as well as the opinion section — the stunning new deficit report is buried as a small item deep inside the paper.
And Bowles and Simpson, who are now 26 months into their prediction of fiscal crisis within two years, will continue to be treated as revered gurus.
La crisi del debito? Non ha importanza.
Ebbene, in realtà c’è stato un altro tocco di lento declino. Sono usciti i nuovi dati del CBO, e ci dicono con forza: “Crisi del debito? Quale crisi del debito?”. Ecco l’effettivo e previsto tasso del debito federale sul PIL [1]:
Si, il debito è cresciuto sostanzialmente a fronte della crisi economica – il che è quanto si suppone accada. Ma deficit fuori controllo? Neppure un cenno.
Si, ci sono le problematiche a lungo termine dei costi sanitari e della demografia. Come sempre, tuttavia, esse non hanno rilievo quanto a quello che dovremmo far ora – ed è lungi dall’essere chiaro perché dovrebbero anche solo essere una priorità del dibattito. Come ho scritto in precedenza, l’unanimità delle Persone Molto Serie sembra consistere in questo: che per evitare futuri tagli nei sussidi dovremmo impegnarci senza esitazione …. per tagli futuri nei sussidi.
Perché, è quasi come se l’obbiettivo vero fosse quello di mettere in chiaro che anche se le prospettive della finanza pubblica migliorassero, i sussidi avrebbero tagli.
Nel frattempo, il nostro dibattito politico è stato per anni dominato da quello che si scopre essere un falso allarme. Ai milioni di americani che sono fuori dal lavoro e potrebbero non avere un altro posto di lavoro, grazie alla prematura austerità delle finanze pubbliche, le Persone Molto Serie potrebbero dire: “ooops” !
O forse nemmeno quello. Sono contento che il Times faccia posto a questa notizia sulla finanza a pagina 1. Ma i corrispondenti mi dicono che alla Centrale delle Persone Molto Serie, ovvero al Washington Post – dove il panico per i deficit ha pervaso le pagine delle notizie altrettanto che la sezione dei commenti – lo sbalorditivo nuovo rapporto sul deficit è stato seppellito in una piccola nota bene in fondo al quotidiano.
E Bowles e Simpson, che sono arrivati al ventiseiesimo mese nella loro previsione di una crisi della finanza pubblica in due anni, continueranno ad essere trattati come riveriti guru.
[1] Come potete notare aguzzando la vista l’anno 2013 si colloca in quella lieve discesa del rapporto che si prevedi resti stabile nei prossimi anni per salire lievissimamente nel 2020/22.
Quale libro di testo, esattamente? (13 maggio 2013)
maggio 13, 2013
Which Textbook Is That, Exactly?
OK, on the road, and a quick post over coffee.
Ryan Avent, like me, was favorably impressed by the Nick Crafts piece on British policy in the 1930s. I was, however, slightly puzzled, in a tooting-my-own-horn fashion, by the reference — which I missed in Crafts, but was repeated and emphasized by Avent — to the “textbook approach” of raising inflation expectations to escape a liquidity trap.
Um, which textbook is that, exactly? As far as I know, among basic textbooks only Krugman/Wells even talks about the liquidity trap; certainly we were the only one talking about it before 2008. And the whole discussion of inflation expectations and monetary policy in a liquidity trap as a sort of inverted version of the usual credibility problem — in fact, the whole revival of the liquidity trap as a modern concern — dates from this paper (pdf).
This isn’t purely self-promotion (although obviously that’s part of it). I do think that one reason I’ve done pretty well in tracking this ongoing slump is that I’ve been thinking about liquidity trap issues for a very long time, years before almost anyone else.
OK, while I’m wrenching my arm patting myself on the back, here’s Ryan Grim explaining how one critic, in his desperate attempts to create false equivalence, is forced to invent a character named “Paul Krugman” bearing little resemblance to the person of the same name.
Quale libro di testo, esattamente?
Si, sono in viaggio, ed un rapido post durante un caffè.
Ryan Avent, come me, è stato favorevolmente impressionato dall’articolo di Nick Crafts sulla politica inglese durante gli anni Trenta. Sono rimasto, tuttavia, leggermente disorientato, del genere di quando ci si attacca al clacson, dal riferimento – che mi era sfuggito in Crafts, ma che Avent ha ripetuto ed enfatizzato – all’ “approccio da libro di testo” delle aspettative di una crescente inflazione per sfuggire ad una trappola di liquidità.
Mmmh, quale libro di testo, esattamente? Per quanto ne so, tra i libri di testo fondamentali addirittura soltanto il Krugman/Wells parla di trappola di liquidità; certamente eravamo i soli a parlarne prima del 2008. E l’intero dibattito sulle aspettative di inflazione e sulla politica monetaria in una trappola di liquidità come una specie di versione inversa de consueto problema della credibilità – di fatto, tutto il ritorno della trappola di liquidità come una preoccupazione odierna – risale a questo saggio [1](disponibile in pdf).
Questa non è semplicemente pubblicità a me stesso [2] (sebbene, come è naturale, in parte sia anche quello). Io penso proprio che una ragione per la quale ho seguito abbastanza bene questa perdurante recessione è che avevo ragionato per lungo tempo sui temi della trappola di liquidità, anni prima di quasi tutti gli altri.
Va bene, nel mentre io mi torco il braccio per darmi pacche sulla spalla, ecco Ryan Grim che spiega come un critico, nel suo tentativo disperato di creare una falsa equivalenza, è costretto ad inventarsi un personaggio di nome “Paul Krugman” che mostra una piccola somiglianza con la persona dello stesso nome [3].
[1] Si tratta di un saggio di Krugman, allora al Massachusetts Institute of Technology, dal titolo “E’ tornata: la crisi del Giappone e il ritorno della trappola di liquidità” (1998).
[2] O meglio a “noi stessi”, giacché il libro di testo è di Krugman in collaborazione con Robin Wells, sua moglie.
[3] Il riferimento è ad un articolo di Ryan Cooper (sul Washington Monthly) nel quale si torna sulla frequente polemica sulle ‘asprezze’ di Krugman, nella polemica politica ed intellettuale. In realtà, l’articolo prende le difese dell’economista, anche se ironicamente pubblica una foto nella quale un personaggio delle sembianze di Krugman pare abbia appena concluso di incendiare una autovettura!

L’economia di Neville (12 maggio 2013)
maggio 12, 2013
Nevillenomics
Nicholas Crafts has a really interesting piece about UK economic policy in the 1930s. The gist is that monetary policy drove recovery through the expectations channel; the Bank of England managed to credibly promise to be irresponsible, that is, to generate inflation.
But how did they do that? Crafts argues that it was two things: the BoE was not independent, it was just an arm of the Treasury, and the Treasury had a known need to generate some inflation to bring down high debt levels.
This is very closely related to Gauti Eggertsson’s analysis of Japanese policy (pdf) over the same period: there too the lack of central bank independence combined with a fiscal imperative made it possible to change monetary expectations in an unorthodox way, which was exactly what was needed (although they should have skipped the invading Manchuria part).
All of this reinforces the important point that, as I put it early in this crisis, we’ve entered a looking-glass world in which virtue is vice and prudence is folly, and in which doing the responsible thing is a recipe for economic failure.
And it also bodes surprisingly well for Abenomics, which might work in part precisely because of what everyone imagines to be Japan’s biggest problem, its huge public debt.
Half Column
L’economia di Neville [1]
Nicholas Crafts ha un pezzo realmente interessante sulla politica economica in Inghilterra negli anni Trenta. Il concetto è che la politica monetaria guidò la ripresa tramite il canale delle aspettative; la Banca di Inghilterra operò in modo da promettere di essere irresponsabile [2], ovvero di generare inflazione.
Ma come fecero? Crafts sostiene che avvenne in due modi: la Banca di Inghilterra non era indipendente, era solo un braccio del Tesoro, ed il Tesoro aveva una necessità conosciuta di dar vita ad una qualche inflazione per abbassare gli alti livelli del debito.
Questo è strettamente connesso con la analisi della politica giapponese di Gauti Eggertsson [3](disponibile in pdf) nello stesso periodo: in quel caso un difetto troppo grande di indipendenza della banca centrale combinato con un imperativo di finanza pubblica rese possibile modificare le aspettative monetarie in modo non ortodosso, la qualcosa era esattamente quello di cui c’era bisogno (sebbene avrebbero dovuto evitare l’aspetto della invasione della Manciuria [4]).
Tutto questo rafforza l’importante argomento secondo il quale, come sostenni dall’inizio della crisi, siamo entrati in un mondo allo specchio, nel quale la virtù è vizio e la prudenza è follia, e nel quale comportarsi in modo responsabile è una ricetta per il fallimento economico.
Inoltre tutto ciò è un presagio sorprendentemente buono per la politica economica di Abe, la quale dovrebbe in parte funzionare precisamente in conseguenza di quello che ognuno immagina essere il più grande problema del Giappone, il suo ampio debito pubblico.
[1] Arthur Neville Chamberlain (Edgbaston, 18 marzo 1869 – Highfield Park, 9 novembre 1940) è stato un politico inglese membro del Partito Conservatore nonché Primo Ministro del Regno Unito dal 28 maggio 1937 al 10 maggio 1940. Chamberlain iniziò la sua carriera politica solamente nel 1911, come membro del consiglio comunale di Birmingham, carica che mantenne fino al 1918. Durante questo periodo servì anche come sindaco della città (1915–1916). In seguito fu eletto deputato fra le file del Partito Conservatore nel 1918. Più volte ministro (delle poste, della sanità), fu anche Cancelliere dello Scacchiere e nel maggio 1937 successe infine a Stanley Baldwin alla testa del partito e del governo britannico.

[2] E’ un concetto, questo della promessa da parte di una Banca Centrale di “essere irresponsabile”, che Krugman ha analizzato e spiegato varie volte (di recente a proposito delle nuove politiche del Giappone). Può essere così sintetizzato: in presenza di una trappola di liquidità, nella situazione di tassi di interesse prossimi allo zero, la politica monetaria non è sufficiente a determinare condizioni per una ripresa, e diventa indispensabile l’intervento di una politica di espansione della domanda attraverso la spesa pubblica. Ciononostante, entro chiari limiti, anche una politica monetaria può avere una sua efficacia, alla condizione che la Banca Centrale mandi segnali ben percepibili sulla sua volontà a favorire una moderata inflazione anche dopo i primi cenni di ripresa. Il quale comportamento, a condizioni normali, verrebbe considerato ‘non responsabile’; dunque la Banca Centrale deve riuscire a promettere credibilmente di ‘essere irresponsabile’.
[3] Gauti Eggertsson è un economista che opera dal 2004 presso la Federal Reserve Bank di New York. Ricercatore macroeconomico ed esperto di politiche monetarie, ha in passato collaborato alla scrittura di alcuni saggi con lo stesso Paul Krugman.
[4] L’invasione giapponese della Manciuria fu un’invasione terrestre della regione cinese della Manciuria, da parte delle unità cantonesi dell’Esercito imperiale giapponese. L’attacco cominciò il 19 settembre 1931, portando in pochi giorni all’occupazione dell’intera regione. La crisi sino-giapponese si arrestò ufficialmente il 27 febbraio 1932, quando i giapponesi instaurarono il governo fantoccio del Manciukuò e firmarono una tregua con il governo cinese, destinata a non durare a lungo. Durante l’invasione non vi furono scontri rilevanti tra i due eserciti. Nell’immagine, truppe giapponesi entrano a Mukden.

La follia dell’inflazione (11 maggio 2013)
maggio 11, 2013
Inflation Madness
One thing I gather from various economic discussions as well as some of the trolls on this blog is that there’s a widespread view that the kind of monetary policy I advocate — which includes a higher inflation target — isn’t just wrong; it’s madness. It is, I am told in no uncertain terms, proof that I am no longer a real economist, if I ever was.
So I guess it’s worth pointing out the long list of respectable economists with similar views. The point is not to argue from authority — it is, instead, to knock down the other side’s attempt to argue from authority, on the grounds that “nobody” believes that this is a good or even legitimate idea.
So, a brief list of well-known economists who have been pro-inflation under circumstances like those we face today:
Olivier Blanchard, the chief economist of the IMF.
Mike Woodford, arguably our leading macroeconomic theorist.
Lars Svensson, the deputy governor of the Riksbank, although on his way out because his colleagues disagree.
Ben Bernanke, back when he was lecturing the Japanese.
If you think this is a terrible idea, that’s your right. But if you imagine that it’s outlandish and somehow uneconomistic, you’re just ignorant.
La follia dell’inflazione
Una cosa che metto assieme da vari dibattiti economici come da alcune provocazioni su questo blog è che c’è un’ampia opinione secondo la quale il genere di politica monetaria che io sostengo – che include un obbiettivo di inflazione più elevato – non è solo sbagliata; è folle. Costituisce la prova, mi è stato detto con espressioni chiare, che io non sono più un vero economista, se mai lo sono stato.
Penso dunque valga la pena di estrapolare la lunga lista di rispettabili economisti con punti di vista simili. Il punto non è farsi forti dell’autorità – è, piuttosto, abbattere il tentativo dell’altro versante di farsi forte dell’autorità, sulla premessa che “nessuno” creda che questa sia un’idea buona o addirittura legittima.
Dunque, una breve lista di ben noti economisti che si sono espressi a favore dell’inflazione in circostanze simili a quelle che affrontiamo oggi:
Greg Mankiw e Ken Rogoff.
Olivier Blanchard, principale economista del FMI.
Mike Woodford, probabilmente il nostro migliore teorico macroeconomico.
Lars Svensson, Vicegovernatore della Riksbank, sebbene a suo modo fuori, giacché i suoi colleghi non sono d’accordo con lui.
Ben Bernanke, quando in passato faceva la ramanzina ai giapponesi.
Se pensate che sia un’idea terribile, quello è un vostro diritto. Ma se vi immaginate che ciò sia stravagante e in qualche modo antieconomico, siete solo ignoranti.
Arpionare Ben Bernanke (11 maggio 2013)
maggio 11, 2013
Harpooning Ben Bernanke
Brad DeLong has the best piece I’ve seen on Bernanke rage among the hedge funders. His point is that the hedgies keep thinking of the Fed as if it were a rogue trader driving prices away from their natural value, like JP Morgan’s London Whale, rather than as a central bank trying to achieve full employment and target inflation. Hence their rage at the failure of bond prices to collapse the way they “should”.
I’d riff on this a bit further. I suspect that the hedge fund guys are relying a lot on historical correlations that worked pretty well for decades: mean reversion of yields, correlations with deficits, etc., most of it pretty much model-free. The trouble is that a once-in-three-generations deleveraging shock makes such correlations useless. Cross-national analogies — i.e., Japan — would have been better, but don’t seem to have been applied.
What you should be doing is macro analysis, using something like IS-LM — something like what I did here, almost three years ago. (The forecasts have gotten worse since, so the implied long-term rate would be even lower).
But instead of saying that maybe this macro IS-LM stuff has a point, they’re raging against the man with the beard.
Arpionare Ben Bernanke
Brad DeLong ha il più bel pezzo che abbia letto a proposito della rabbia verso Ben Bernanke tra gli individui degli hedge funds. Il suo punto di vista è che gli hedgies continuano a pensare la Fed come se fosse uno speculatore ribaldo che allontana i prezzi dal loro valore naturale, alla stregua di un JP Morgan London Whale [1], piuttosto che una Banca Centrale che cerca di realizzare la piena occupazione e l’obbiettivo di inflazione. Di qua la loro rabbia per il mancato collasso dei prezzi dei bonds nel modo in cui “vorrebbero”.
Vorrei ragionare su questo successivamente. Ho il sospetto che gli individui degli hedge funds si basino molto su correlazioni storiche che hanno funzionato abbastanza bene per decenni: modesto ritorno dei rendimenti, correlazioni con i deficit etc., e gran parte di questo in buona misura a prescindere da modelli. Il guaio è che una volta ogni tre generazioni gli shocks da riduzione del debito rendono inutili quelle correlazioni. Analogie con altre nazioni – ad esempio con il Giappone – sarebbero state più adatte, ma non pare che siano state applicate.
Quello che si dovrebbe fare è una analisi macro, utilizzando qualcosa del genere del modello IS-LM – qualcosa come quello che io feci in questa connessione [2], quasi tre anni fa (da allora, le previsioni sono diventate ancora peggiori, cosicché il tasso di interesse a lungo termine conseguente dovrebbe essere persino più basso).
Ma invece di dire che forse questa roba macro del modello IS-LM ha una ragione, si arrabbiano contro l’uomo con la barba.
[1] “London Whale” (”La Balena di Londra”), al secolo Bruno Michel Iksil, è un operatore di borsa che operava presso l’ufficio londinese di JP Morgan Chase. Assieme ad altri fu ritenuto responsabile delle perdite di 6,2 miliardi di dollari. Il nomignolo di “Balena di Londra” gli venne affibbiato per le dimensioni delle sue attività speculative; assieme a quello di “Voldemort”, per il suo supposto potere su Wall Street. Eccolo, nel corso di un processo:

[2] Il rimando è ad un post del 22 agosto 2010 dal titolo “La regola di Taylor e la ‘bolla’ dei bonds”. Per chi fosse interessato, pubblichiamo di seguito la traduzione di quel testo.
La regola di Taylor e la “bolla” dei bonds (per esperti) (22 Agosto 2010, in connessione al post precedente)
maggio 11, 2013
August 22, 2010, 5:02 pm
The Taylor Rule And The “Bond Bubble” (Wonkish)
Here’s a thought for all those insisting that there’s a bond bubble: how unreasonable are current long-term interest rates given current macroeconomic forecasts? I mean, at this point almost everyone expects unemployment to stay high for years to come, and there’s every reason to expect low or even negative inflation for a long time too. Shouldn’t that imply that the Fed will keep short-term rates near zero for a long time? And shouldn’t that, in turn, mean that a low long-term rate is justified too?
So I decided to do a little exercise: what 10-year interest rate would make sense given the CBO projection of unemployment and inflation over the next decade? (CBO also makes interest rate projections — but you’ll see in a minute why I want to roll my own.) What we need, first of all, is a Taylor rule. I decided to use the simplified Mankiw rule, which puts the same coefficient on core CPI inflation and unemployment. That is, it says that the Fed funds rate is a linear function of core CPI inflation minus the unemployment rate. Here’s what a scatterplot for 1988-2008 looks like:
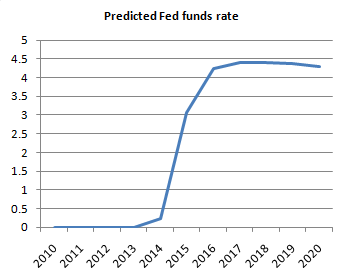
Right now, the Mankiw indicator is -8.5 — core inflation at about 1, unemployment at 9.5. As you can see, that implies a majorly negative interest rate; what we actually get is zero.
Now, take the CBO projection, which calls for unemployment to fall very slowly, and core inflation to stay low for quite a while too. Here’s what it implies for the Fed funds rate, taking the zero lower bound into account:
That’s right: four years of near-zero short-term interest rates. Does a 10-year rate of 2.6 percent still sound so unreasonable? And bear in mind that I’m not using some doomsayer’s forecast; I’m using the staid folks at the CBO.
And just for the heck of it, I asked what interest rate on a 10-year security would yield the same present value as investing in short-term debt at the predicted rates, and rolling it over each year. (Actually, I cheated slightly, because I was getting tired; I considered a bond in which there are no payments along the way, just repayment of accumulated interest and principal in year 10; but I’m pretty sure it doesn’t make much difference).
And the implied interest rate was … 2.6 percent.
Here’s what I think is going on: aside from the obviously intense desire of some of the bond bubble folks to see a fiscal crisis — they’ve been planning for it, and they’re not going to take no for an answer — my sense is that a lot of people just can’t bring themselves to face the reality that we’re likely to be in a zero-interest world for a long time. They just keep assuming that the Fed is going to raise rates soon, even though there is absolutely nothing about the macro situation that would justify such a rate increase.
But once again: if you take standard economic forecasts seriously, they point to near-zero short-term rates for a very long time, which in turn justifies low longer-term rates.
Remember Japan.
22 agosto 2010
La regola di Taylor e la “bolla” dei bonds (per esperti)
Ecco una riflessione per tutti coloro che sostengono che c’è una bolla dei bonds: quanto sono irragionevoli i tassi di interesse a lungo termine, considerate le attuali previsioni macroeconomiche? Voglio dire: a questo punto quasi tutti si aspettano che la disoccupazione resti elevata negli anni a venire, e ci sono tutte le ragioni per aspettarsi una inflazione bassa o persino negativa per molto tempo. Questo non dovrebbe implicare che la Fed mantenga prossimi allo zero i tassi di interesse a breve per un lungo periodo? E questo non dovrebbe comportare che un basso tasso nel lungo termine sia anch’esso giustificato?
Così ho deciso di fare un piccolo esercizio: quali sarebbero i tassi di interesse decennali sensati, considerate le previsioni di disoccupazione e di inflazione del CBO [1] nel prossimo decennio? (il CBO fa anche previsioni sui tassi di interesse – ma vedrete tra poco per quale ragione voglio svolgerle per mio conto). Ciò di cui abbiamo bisogno, prima di tutto, è una regola di Taylor. Io ho deciso di usare la semplificata regola di Mankiw’ [2], che utilizza lo stesso coefficiente sull’inflazione sostanziale [3]secondo l’Indice dei Prezzi al Consumo e sulla disoccupazione. Ovvero, essa ci dice che il tasso dei finanziamenti Fed è una funzione lineare della “inflazione sostanziale” (secondo il CPI), sottratto il tasso di disoccupazione. Ecco cosa viene fuori da un grafico a dispersione [4] relativo al periodo 1988-2008:
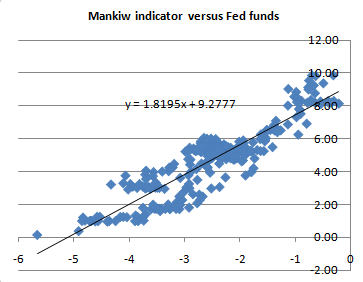
In questo momento, l’indicatore di Mankiw è – 8,5 – l’inflazione sostanziale è circa all’1 per cento, la disoccupazione al 9,5. Come potete notare, questo implica un tasso di interesse ancora più negativo; quello che abbiamo oggi è pari a zero.
Ora, si prenda la previsione del CBO, che ipotizza che la disoccupazione cali molto lentamente, e l’inflazione sostanziale resti bassa ancora per un certo periodo. Ecco cosa ciò implica per il tasso dei finanziamenti della Fed, mettendo nel conto il limite inferiore di zero:
E’ corretto: quattro anni di tassi di interesse a breve termine vicini allo zero. Vi pare ancora così irragionevole un tasso di interesse del 2,6 per cento sulle obbligazioni decennali [5]? E tenete a mente che non sto usando qualche previsione di profeti di sciagure; utilizzo i dati degli individui seriosi del CBO.
E proprio per togliermi lo sfizio, mi sono chiesto quale tasso di interesse su un titolo decennale produrrebbe lo stesso valore attuale una volta investito in obbligazioni sul debito a breve termine ai tassi previsti, e facendolo girare ogni anno (in effetti, ho un po’ imbrogliato, perché stavo diventando stanco; ho considerato un’obbligazione nella quale non ci fosse alcun rimborso durante la sua durata, solo il rimborso dell’interesse accumulato e del capitale in dieci anni; ma sono abbastanza sicuro che non faccia molta differenza).
E il tasso di interesse relativo è stato …. 2,6 per cento.
Ecco quello che io credo stia accadendo: a parte il comprensibilmente intenso desiderio di qualche individuo della bolla delle obbligazioni a vedere una crisi finanziaria – essi l’hanno messa in programma, e non sono intenzionati a rinunciarvi per una risposta – la mia sensazione è che le persone non intendono mettersi di fronte alla realtà secondo la quale probabilmente resteremo in un mondo a tassi di interesse zero per un lungo periodo. Semplicemente essi continuano a dare per scontato che la Fed sia prossima ad alzare i tassi di interesse, anche se non c’è assolutamente niente della situazione macro che giustificherebbe una tale crescita del tasso.
Ma, ancora una volta: se prendete sul serio le normali previsioni economiche, esse indicano tassi a breve termine prossimi allo zero per un periodo abbastanza lungo, il che a sua volta giustifica tassi bassi nel più lungo termine.
Ricordatevi del Giappone.
[1] Il Congressional Budget Office è un Comitato (“nonpartisan”, è scritto nella sua ‘homepage’) del Congresso degli Stati Uniti, che fornisce studi, ricerche e, in particolare, simulazioni sugli effetti delle proposte legislative e programmatiche dei congressisti americani. Non è “amato” nello stesso modo da tutti, ma è abbastanza rispettato o almeno temuto da tutti.
[2] Mankiw è un economista statunitense. Ha frequentemente collaborato con amministrazioni repubblicane ed è ancora oggi noto come consulente di Romney, anche se con una certa autonomia di pensiero rispetto alle posizioni più bizzarre dei Repubblicani odierni.
[3] A proposito di “headline inflation” e di “core inflation” vedi al termine le Note sulla Traduzione.
[4] Sulle ordinate si trovano i vari dati – relativi al periodo 1988/2008 – della disoccupazione, mentre sulle ascisse si trova i dati relativi alla differenza tra tassi di disoccupazione ed inflazione sostanziale.
[5] E’ chiaro il senso: la proiezione comporta – al fine di ottenere un solo rendimento decennale del 2,6 % – una salita abbastanza vertiginosa tra il 2014 ed il 2016. Dunque, non c’è alcun pessimismo (a seconda dei punti di vista …) nel prevedere rendimenti così bassi anche sul decennio, semmai …
Elogio dello specialismo economico (11 maggio 2013)
maggio 11, 2013
May 11, 2013, 9:13 am
In Praise of Econowonkery
Mike Konczal has an interesting piece on the general question of whether wonk-blogging — the practice of putting up fairly analytical data-heavy posts bearing on policy issues directly on the web, rather than going through more traditional publication channels — is a good thing. He puts it in the context of liberal politics, which it mostly (though not entirely) is; but I’d like to think about it more generally as a way in which data and analysis can be brought quickly to bear on policy discussion.
And not to create any unnecessary suspense: I think it’s had an enormously salutary effect.
First of all, what are we talking about here? Obviously the econoblogs — Mark Thoma, Brad DeLong, Konczal himself, Marginal Revolution (although it plays a surprisingly, well, marginal role in the big controversies), Yglesias, and many more. But also some of the more institutional blogs, notably FT Alphaville and Business Insider, and columns by the likes of Martin Wolf. And as a practical matter some official institutions are effectively part of the ongoing blogospheric discussion: the IMF, both through its official blogs and, if truth be told, via its semiannual World Economic Outlook and other publications, is in effect participating in the discussion more or less on Internet time. Working papers from some of the Feds, notably New York and San Francisco, do the same.
The overall effect is that we’re having a conversation in which issues get hashed over with a cycle time of months or even weeks, not the years characteristic of conventional academic discourse. Is that a problem?
OK, first point: many people seem to have a much-idealized vision of the academic process, in which wise and careful referees peer-review papers to make sure that they are rock-solid before they go out. In reality, while many referees do their best, many others have pet peeves and ideological biases that at best greatly delay the publication of important work and at worst make it almost impossible to publish in a refereed journal. Gans and Shepherd wrote about this almost 20 years ago, and the situation has surely not improved.
I’m told by younger colleagues, in particular, that anything bearing on the business cycle that has even a vaguely Keynesian feel can be counted on to encounter a very hostile reception; this creates some big problems of relevance for proper journal publication under current circumstances.
A second point is that events are moving fast, and the long lead times of conventional publication essentially guarantee that it will be irrelevant to current policy issues.
Still, all of this would be cold comfort if wonkblogging was just generating noise and confusion. But from where I sit, the reality has been just the opposite.
Look at one important recent case — no, not Reinhart/Rogoff, but Alesina/Ardagna on expansionary austerity. Now, as it happens the original A/A paper was circulated through relatively “proper” channels: released as an NBER working paper, then published in a conference volume, which means that it was at least lightly refereed. Proper science!
Except that it was all wrong. And how did we find out that it was all wrong? First through critiques posted at the Roosevelt Institute, then through detailed analysis of cases by the IMF. The wonkosphere was a much better,much more reliable source of knowledge than the proper academic literature.
And I would say that in general the quality of economic discussion we’ve been having in recent years is the best I’ve ever seen. Yes, there’s junk economics out there, but when was that not true? And yes, it can be hard for lay readers — or for that matter, it seems, quite a few people with heavy economic credentials — to tell the junk from the real insights; but again, when wasn’t that true? As far as real, insightful, useful discussion of matters economic is concerned, this is actually a golden age.
Of course, these useful insights have been largely ignored by policy makers. But once again, when was that not true?
So wonk on proudly. As Martha Stewart would say, it’s a good thing.
Elogio dello specialismo economico
Mike Konczal ha un articolo sul tema generale se lo specialismo tramite i blogs – la pratica del caricare direttamente sul web posts corredati di dati abbastanza analitici che hanno effetto sulle questioni dell’agire politico, piuttosto che attraverso i canali di pubblicazioni più tradizionali – sia una buona cosa. Se lo chiede nel contesto delle politiche progressiste, dove in gran parte (sebbene non del tutto) è una buona cosa; ma mi piacerebbe rifletterci più in generale come un modo nel quale i dati e le analisi possono rapidamente essere portati ad esercitare un peso nel dibattito politico.
E per non creare una suspense inutile: io penso che abbiano un enorme effetto salutare.
Prima di tutto: di cosa stiamo parlando in questo caso? Chiaramente dei blogs economici – Mark Thoma, Brad DeLong, lo Konczal stesso, Marginal Revolution (sebbene questo giochi un ruolo, si, sorprendentemente marginale nelle grandi controversie), Yglesias, e molti altri. Ma anche alcuni dei blogs più istituzionali, in particolare FT Alphaville e Business Insider, ed articoli da parte di persone come Martin Wolf. E da un punto vista pratico alcune istituzioni ufficiali sono a tutti gli effetti parte del continuo dibattito della blogosfera; il FMI, sia attraverso i blogs ufficiali che, se vogliamo dire la verità, attraverso il semestrale World Economic Outlook ed altre pubblicazioni, partecipa in effetti al dibattito più o meno con i tempi di Internet. Lo stesso fanno fogli di lavoro delle varie Fed regionali, particolarmente quelle di New York e San Francisco.
L’effetto complessivo è che stiamo avendo confronti nei quali i temi vengono sviscerati con cicli di tempo di mesi o persino di settimane, non gli anni caratteristici dei dibattiti accademici. E’ un problema?
Ebbene, il primo aspetto: molti sembrano avere una visione assai idealistica delle procedure accademiche, secondo la quale arbitri saggi e scrupolosi visionano i lavori prima della loro uscita per esser certi del loro solido fondamento. In realtà, mentre molti supervisori fanno del loro meglio, molti altri hanno antipatie e pregiudizi ideologici che come minimo ritardano grandemente la pubblicazione di lavori importanti e nel peggiore dei casi rendono quasi impossibile pubblicarli in riviste di riferimento. Gans e Shepard scrissero venti anni orsono su questo aspetto, e la situazione non è sicuramente migliorata.
Mi è stato riferito da colleghi più giovani, in particolare, che per ogni cosa che riguardi il ciclo economico che abbia anche vagamente il sentore di keynesismo si può mettere nel conto di dover affrontare un ricevimento assai ostile; il che crea nelle circostanze attuali grandi e significativi problemi per una corretta pubblicazione su una rivista.
Un secondo aspetto è che i fatti corrono velocemente, ed i tempi lunghi delle prime pubblicazioni convenzionali fondamentalmente garantiscono che esse saranno irrilevanti per le tematiche politiche del presente.
Ancora, tutto questo sarebbe una magra consolazione se lo specialismo sui blogs stesse davvero provocando frastuono e confusione. Ma, nella mia collocazione, ho assistito ad un realtà esattamente opposta.
Si guardi all’importante caso recente – non mi riferisco a Reinhart/Rogoff, ma ad Alesina/Ardagna sulla austerità espansiva. Ora, si dà il caso che l’originale saggio di Alesina/Ardagna fosse andato in circolazione attraverso canali relativamente “appropriati”: presentato come un ‘documento di lavoro’ [1], poi pubblicato negli atti di una conferenza, il che significa che come minimo aveva avuto referenze. Scienza corretta!
Sennonché era tutto sbagliato. E come si si è accorti che era tutto sbagliato? In primo luogo attraverso critiche messe in rete presso il Roosevelt Institute, poi attraverso una analisi dettagliata dei casi a cura del FMI. Il mondo dei blogs specialistici è stata una risorsa di conoscenza molto migliore e molto più affidabile della corretta letteratura accademica.
Vorrei anche dire che in generale la qualità del dibattito economico che abbiamo in questi anni recenti è la migliore che abbia mai visto. E’ vero, c’è in giro molto ciarpame economico, ma quando non è stato così? Ed è vero, può essere difficile per lettori profani – o, per la stessa ragione, a quanto pare, per un po’ di individui con pesanti credenziali economiche – distinguere la spazzatura dalle intuizioni effettive; ma ancora, quando non è stato così? Dal punto di vista di un reale, fecondo, utile dibattito sui temi economici, questo è davvero un periodo aureo.
Naturalmente, queste feconde intuizioni sono state largamente ignorate dagli operatori politici. Ma, ancora una volta, quando non è stato così?
Andiamo dunque avanti con questo specialismo con orgoglio. Come direbbe Martha Stewart [2], è una buona cosa.
[1] Nell’ambito della ricerca scientifica, un working paper è uno scritto che viene diffuso dai suoi autori, al fine di sollecitare una preliminare discussione informale, prima dell’invio a una rivista scientifica, soprattutto se questa seleziona i contributi col metodo della revisione paritaria, oppure prima che venga presentato come comunicazione a un congresso (Wikipedia)
[2] Si tratta di una graziosa conduttrice televisiva di origine polacca, che intrattiene su piatti e manicaretti.
Keynes, I neokeynesiani, il lungo periodo e la politica finanziaria pubblica (4 maggio 2013)
maggio 4, 2013
May 4, 2013, 1:24 pm
Keynes, Keynesians, the Long Run, and Fiscal Policy
One dead giveaway that someone pretending to be an authority on economics is in fact faking it is misuse of the famous Keynes line about the long run. Here’s the actual quote:
But this long run is a misleading guide to current affairs. In the long run we are all dead. Economists set themselves too easy, too useless a task if in tempestuous seasons they can only tell us that when the storm is long past the ocean is flat again.
As I’ve written before, Keynes’s point here is that economic models are incomplete, suspect, and not much use if they can’t explain what happens year to year, but can only tell you where things will supposedly end up after a lot of time has passed. It’s an appeal for better analysis, not for ignoring the future; and anyone who tries to make it into some kind of moral indictment of Keynesian thought has forfeited any right to be taken seriously.
And there’s an important corollary: how you should go about getting to some desired long-run outcome may depend a lot on how you think the economy works in the short run.
I don’t like the framing of this Blanchard-Leigh piece , which simply takes it as a given that we should be engaged in fiscal consolidation even in the short run, and the only question is how much. The truth is that the economics suggests strongly that we should be engaged in fiscal expansion right now. Still, framing aside, Blanchard and Leigh do get at the right issue: because the short-run effects of fiscal policy may differ greatly depending on the state of the economy, appropriate policy depends hugely on where we are right now.
And look, this isn’t hard. The overwhelming fact about our current situation is that conventional monetary policy is played out, with short-run interest rates at zero. This means that there is no easy way to offset the contractionary effects of fiscal austerity (maybe there are exotic ways to do something, but they’re tricky and unproved). And this in turn means that austerity right now is a terrible idea: any fiscal savings come at the expense of reduced output and higher unemployment. Indeed, even the fiscal savings are likely to be small and maybe even nonexistent: lower output and employment reduces revenues, and may inflict long-run economic damage that actually worsens the long-run fiscal position.
The other things B-L mention,like credit constraints, just reinforce this basic point. (By the way: Gillian Tett notes today that consumer spending is now fluctuating dramatically with the timing of paychecks, suggesting a lot of people living hand to mouth. What she doesn’t point out is that this is a world in which Ricardian equivalence, in which expectations of future taxes drive current spending, is even wronger than usual — and fiscal multipliers will be large).
The point, then, is not to ignore the long run; it is to recognize that the boom, not the slump, is the time for austerity, and spending cuts right now are disastrous policy. In the long run we are all dead; the point is to avoid killing our economy before its time.
Keynes, I neokeynesiani, il lungo periodo e la politica finanziaria pubblica
Una stanca rivelazione che qualcuno che finge di essere una autorità in economia sta di fatto falsificando, consiste nell’uso distorto della famosa frase di Keynes sul lungo periodo. Questa è la citazione reale:
“Ma questo lungo periodo è una guida fuorviante per gli affari attuali. Nel lungo periodo siamo tutti morti. Gli economisti si attribuiscono un compito troppo facile e troppo inutile se nelle stagioni tempestose riescono solo a dirci che quando la tempesta sarà da un bel po’ passata il mare diventerà di nuovo piatto”.
Come ho scritto in precedenza, ho l’impressione che in questo caso l’argomento di Keynes fosse che i modelli economici sono incompleti, e non è rilevante se essi non possono spiegare cosa accade anno per anno, ma possono solo dirci come si suppone che andrà a finire dopo che un po’ di tempo è passato. E’ un appello per una analisi migliore, non per ignorare il futuro; e tutti coloro che hanno provato a farlo diventare una sorta di condanna morale del pensiero keynesiano hanno rinunciato ad ogni titolo ad essere presi su serio.
E c’è un importante corollario: il modo in cui dovreste comportarvi per pervenire a qualche risultato atteso di lungo periodo può dipendere molto dal modo in cui pensate che l’economia funzioni nel breve periodo.
Non mi è piaciuto il contesto di questo articolo di Blanchard-Leigh [1], che assume semplicemente come un dato il fatto che dovremmo essere impegnati nel consolidamento della finanza pubblica anche nel breve periodo, e che l’unico interrogativo sia il quanto. La verità è che la teoria economica indica che in questo momento dovremmo essere impegnati in una espansione della finanza pubblica. Eppure, a parte il contesto, Blanchard e Leigh vogliono proprio porre la questione giusta: giacché gli effetti di breve periodo della politica della finanza pubblica differiscono grandemente a seconda dello stato dell’economia, una politica appropriata dipende in grande misura dal punto in cui siamo adesso.
E guardate, non è difficile. Il fatto decisivo sulla nostra situazione attuale è che la politica monetaria è spiazzata, con i tassi di interesse a breve a zero. Questo significa che non c’è alcun modo semplice per bilanciare gli effetti restrittivi della austerità della finanza pubblica (forse ci sono modi esotici di farlo, ma sono complicati e non sperimentati). E questo significa a sua volta che l’austerità in questo momento è un’idea terribile: tutti i risparmi in termini di finanza pubblica si ottengono a spese di una produzione ridotta e di una disoccupazione più elevata. In effetti, è persino probabile che anche i risparmi in termini di finanza pubblica siano modesti e addirittura inesistenti: una produzione ed una occupazione più bassa riducono le entrate, e possono infliggere un danno economico di lungo periodo che effettivamente peggiore la situazione di lungo termine della finanza pubblica.
Le altre cose alle quali Blanchard e Leigh fanno riferimento, semplicemente rafforzano questo aspetto fondamentale (per inciso: osserva oggi Gillian Tett che la spesa per i consumi sta oggi fluttuando in modo spettacolare a seconda della tempistica della riscossione degli stipendi, indicando che un gran numero di persone vivono alla giornata. Quello che ella mette in evidenza è che questo è un mondo nel quale l’equivalenza ricardiana [2], nella quale l’aspettativa delle tasse future condiziona la spesa corrente, è persino più sbagliata che non a condizioni normali, e che dunque i moltiplicatori della finanza pubblica [3] sono destinati ad essere ampi).
Il punto, allora, non è ignorare il lungo periodo; è riconoscere che la forte crescita, non la recessione, è il tempo dell’austerità, e i tagli alla spesa pubblica in questo momento sono una politica disastrosa. Nel lungo periodo saremo tutti morti; il punto è evitare di ammazzare l’economia prima di allora.
[1] L’articolo è apparso il 3 maggio sul blog “Vox”. Olivier Blanchard è il principale economista del FMI e Daniel Leigh è un economista del Dipartimento Ricerca del Fondo.


[2] Vedi le Note finali sulla traduzione
[3] Per il concetto di “multiplier” vedi le Note finali sulla traduzione.
Umoristi alla Commissione Europea (3 maggio 2013)
maggio 3, 2013
May 3, 2013, 3:23 pm
Humorists At The European Commission
The EC is many things, but I didn’t think of it as going in for self-mocking sarcasm. But the latest forecast is out; it predicts declining GDP and rising unemployment this year, stabilization next year (but we’ve heard that before), and displays a track record like this:

And the title of the report — wait for it — is “The EU economy: adjustment continues”.
Stop, you’re killing me (not to mention the European economy).
Umoristi alla Commissione Europea
La Commissione Europea è molte cose, ma non pensavo che si dedicasse al sarcasmo del prendersi in giro. Ma adesso sono uscite le ultimissime previsioni: che stimano per quest’anno un PIL declinante ed una disoccupazione crescente, una stabilizzazione il prossimo anno (ma l’abbiamo sentito anche in precedenza) e mostrano una performance di questo genere [1]:
E il titolo del rapporto – guardate un po’ – è “L’economia dell’Unione Europea: la correzione continua”.
Basta. Mi state ammazzando (per non dire dell’economia dell’Europa).
[1] La linea rossa indica il tasso di disoccupazione (che era sceso sino al 2008, ha avuto un picco nel periodo 2008/2009, è rimasto stabile sino al 2011, ha ripreso a salire nel 2012/2013 ed è previsto stabile nel prossimo futuro). Invece gli indicatori celesti indicano i dati sull’occupazione, che sono sostanzialmente e logicamente inversi, salvo una migliore ripresa negli anni 2010/2011, ma una analoga discesa nel biennio successivo.
Varietà di tentazioni accademiche (3 maggio 2013)
maggio 3, 2013
May 3, 2013, 10:50 am
Varieties of Academic Temptation
These aren’t good times for austerian economics; and, to be honest, they aren’t too good for economics in general. Even if some economists have come out of the Reinhart/Rogoff/Alesina/Ardagna business looking pretty good, the reputation of the intellectual enterprise as a whole has clearly suffered.
But what did go wrong? I’ve been seeing a lot of comments along the lines of “They’re all just tools of Pete Peterson”; so I guess I should say that this is, in these cases, way too crude an interpretation.
Notice that I say “in these cases”. There are indeed plenty of economists who are essentially hired guns for interest groups, and they don’t all work at right-wing think tanks. But the temptations that led to the current affair are, I’d argue, nowhere near that crude.
Start with R-R. The fact is that Carmen and Ken are fine economists. Carmen has been doing terrific empirical work on banking crises for a long time. Ken is arguably the world’s leading international macroeconomic theorist. In fact, the main reason I knew that the case for fiscal policy remained strong even in the context of New Keynesian models was that I carefully read the canonical text by Obstfeld and Rogoff.
So what happened here? My interpretation is that after writing a very good book, R-R dashed off a careless paper on debt and growth that was so much what the VSPs wanted to hear that it made them instant celebrities in a way they hadn’t been before — and they didn’t know how to say stop the merry-go-round, we want to think about this a bit harder. The temptation involved was one of fame and becoming a part of the alleged real world, not some crude mercenary consideration.
I don’t know Alesina as well, and the expansionary austerity thing has deeper roots than the 90 percent thing, but again I doubt that a crude self-interest story is appropriate.
Let me also say that even some things that are in part Peterson-funded are not part of the octopus. The Peterson Institute for International Economics sometimes pops up in conversation, and people assume that it’s part of the Committee for a Responsible Federal Budget/Concord Coalition//Fix the Debt nexus. But it isn’t — it used to be the good old Institute for International Economics, a boutique think tank doing very good work on international trade and finance issues, and the grant it got from Peterson hasn’t changed its character at all.
Again, I’m not saying that crude flacks are absent from the scene. But the temptations that led people astray in these cases were subtler and sadder than that.
Varietà di tentazioni accademiche
Non sono tempi buoni per I patiti dell’economia dell’austerità e, ad essere onesti, non sono così buoni neanche per l’economia in generale. Anche se sembra che alcuni economisti siano venuti fuori dalla faccenda Reinhart/Rogoff/Alesina/Ardagna abbastanza bene, la reputazione della disciplina intellettuale nel suo complesso ne ha sofferto chiaramente.
Cosa non ha funzionato? Ho letto molti commenti sulla falsariga del “Sono tutto soltanto strumenti al servizio di Pete Peterson” [1]; così penso che dovrei dire che, in casi come questi, questo sia un modo troppo rozzo di giudicare.
Si noti che dico “in casi come questi”. Ci sono, in effetti, una quantità di economisti che sono essenzialmente fucili al servizio di gruppi di interesse, e non lavorano tutti presso i gruppi di ricerca della destra. Ma le tentazioni che hanno condotto alla vicenda attuale non sono, per quello che posso dire, in alcun modo assimilabili a tale rozzezza.
Cominciamo con Reinhart e Rogoff. Il punto è che Ken e Carmen sono bravi economisti. Carmen è venuta svolgendo un magnifico lavoro sulle crisi bancarie per un lungo periodo. Ken è probabilmente il principale teorico di economia internazionale del mondo. Nei fatti, la principale ragione per la quale sapevo che l’argomento a favore di una politica della finanza pubblica rimaneva forte anche nel contesto di modelli neokeynesiani era che avevo letto scrupolosamente il testo canonico di Obstfeld e Rogoff.
Cosa è successo, dunque? La mia interpretazione è che, (se) dopo aver scritto un libro eccellente, Reinhart e Rogoff hanno buttato giù in fretta e furia un saggio superficiale su debito e crescita che era talmente quello che le Persone Molto Serie volevano sentirsi dire, che li ha resi sull’istante celebrità come non erano mai stati in precedenza e non hanno saputo negarsi al carosello, noi dobbiamo rifletterci un po’ più attentamente. La tentazione che li ha coinvolti è stata quella della celebrità e del finire con l’essere parte del mondo reale, non una banale considerazione mercenaria.
Non conosco altrettanto Alesina, e la storia dell’austerità espansiva ha radici più profonde della faccenda del 90 per cento [2], ma anche in questo caso dubito che una racconto in termini di interesse personale sia appropriato.
Lasciatemi dire che anche alcune cose che sono finanziate in parte da Peterson, non sono componenti della ‘piovra’. Talvolta il Peterson Institute for International Economics compare all’improvviso nel confronto, e le persone considerano che esso sia un aspetto della connessione che esiste tra il Comitato per una Bilancio Responsabile/Coalizione Concorde ed il Riformare il debito [3]. Ma non è così – di solito si tratta del buon vecchio Institute for International Economics, un gruppo di ricerca rinomato, che fa un buon lavoro sulle tematiche del commercio internazionale e della finanza, e la donazione che ha ricevuto da Peterson non ha affatto alterato il suo carattere.
Ancora, non sto dicendo che i puri e semplici portavoce stipendiati [4] siano fuori dalla scena. Ma le tentazioni che hanno portato le persone sulla cattiva strada in questi casi sono state più sottili e più tristi.
[1] E’ il nome di un potente miliardario americano assai impegnato nel sostegno al Partito Repubblicano ed alle campagne contro lo Stato assistenziale.
[2] Ovvero, del supposto ‘limite’ del 90 per cento nel rapporto debito/PIL, oltre il quale il debito avrebbe conseguenze negative sulle crescita, che era l’idea contenuta nel saggio di Reinhart-Rogoff.
[3] Ovvero, associazioni o movimenti di orientamento politico di destra.
[4] “Flack” è una persona pagata per rappresentare un interesse costituito, un portavoce stipendiato per rappresentare il punto di vista di una impresa, di una organizzazione etc. Da non confondersi con “flak”, che invece significa “opposizione, critica, biasimo, ramanzina”.
Giocare a flipper con l’austerità espansiva (3 maggio 2013)
maggio 3, 2013
Playing Whack-a-Mole With Expansionary Austerity
The rise and fall of Alesina-Ardagna didn’t make as much of a public splash as the Reinhart-Rogoff saga, but in a fundamental sense it was the same thing. An academic paper purported to show something austerians very much wanted to hear – in this case that slashing spending in a depressed economy would actually create jobs; the authors were immediately feted and the paper promoted to sacred status; but then the result fell apart under both intellectual scrutiny and the weight of real-world experience.
Unlike R-R, however, A-A didn’t crash and burn, it just sort of quietly slunk offstage. And as a result, pieces of their story are still embedded in what all the Serious People know. In correspondence, Kevin O’Rourke points me to Mario Draghi admitting that fiscal consolidation is contractionary, after all, but claiming that it will be less contractionary if it takes the form of spending cuts rather than tax increases. Where is that coming from? Why, Alesina-Ardagna, of course.
And as it happens, the IMF study (pdf) that debunked A-A also had something to say about this result. It found that when you measured austerity right, it was contractionary, not expansionary; it did, however, find that spending cuts were less contractionary. But why? Careful further analysis suggested that much of the explanation lay in the behavior of central bankers, who for whatever reason were more likely to cut interest rates to offset spending cuts than to offset tax increases.
So one way to read Draghi’s remarks is that he is saying that it’s better to cut spending, because he personally will reward spending cuts while punishing tax increases. I know, that’s a bit harsh – but remember, we’re talking serious business here, and Draghi is inserting himself into domestic policy in a way that he really shouldn’t.
But there’s a further consideration: whatever the historical pattern, at this point the ECB can’t cut rates (much) in any case, because they’re already near zero. So to the extent that spending cuts may have been offset by lower rates in the past, that’s irrelevant now.
In short, Draghi is stating as a fact the superiority of spending cuts, when there is no good reason to believe that it’s true under current conditions.
Giocare a flipper [1]con l’austerità espansiva
L’ascesa e la caduta di Alesina-Ardagna non ha fatto lo stesso chiasso della saga Reinhart-Rogoff presso l’opinione pubblica, ma fondamentalmente è stata la stessa cosa. Un saggio accademico che aveva il senso di mostrare qualcosa che i patiti dell’austerità volevano intensamente sentirsi dire – in questo caso che la caduta della spesa pubblica in una economia depressa avrebbe effettivamente creato posti di lavoro; gli autori vennero immediatamente festeggiati e il saggio promosso ad un rango sacrale; ma il risultato fu che cadde a pezzi sia alla prova di una analisi intellettuale che sotto il peso dell’esperienza del mondo reale.
Diversamente da Reinhart-Rogoff, tuttavia, Ardagna-Alesina non sono crollati e non sono rimasti bruciati, è stato semplicemente come uscire di scena di soppiatto. E di conseguenza, pezzi del loro racconto sono ancora incorporati in quello che tutte le Persone Serie sanno. Kevin O’Rourke, nella nostra corrispondenza, mi indica che Mario Draghi, dopo tutto, riconosce che il consolidamento delle finanze pubbliche ha effetti di contrazione, ma sostiene che essi sono meno restrittivi se prendono la forma di tagli alla spesa piuttosto che di aumenti delle tasse. Da dove viene tutto questo? Ma da Alesina-Ardagna, naturalmente.
Sennonché, lo studio del FMI (disponibile in pdf) che ha contraddetto Alesina-Ardagna, conteneva qualcosa anche a questo proposito. Si scopre che una volta che si e misurata l’austerità correttamente, essa ha mostrato effetti di contrazione, non di espansione; tuttavia, si è davvero scoperto che i tagli alla spesa sono stati meno contrazionistici. Ma perché? Una ulteriore scrupolosa analisi ha indicato che gran parte della spiegazione risiede nella condotta dei banchieri centrali, i quali per una qualche ragione era più probabile che tagliassero i tassi di interesse per bilanciare i tagli alla spesa che non per bilanciare gli aumenti fiscali.
Dunque, un modo di leggere le osservazioni di Draghi è che egli stia affermando che sono meglio i tagli alla spesa, perché personalmente premierà i tagli alla spesa e invece punirà gli aumenti delle tasse. So di essere un po’ severo – ma ricordiamoci che stiamo parlando di affari seri, e lo stesso Draghi interviene in tal modo con politiche nazionali in un modo nel quale non gli sarebbe consentito.
Ma c’è una ulteriore considerazione: a prescindere dal quadro storico, a questo punto la BCE non può tagliare i tassi (granché) in ogni modo, perché sono quasi prossimi a zero. Dunque, nella misura in cui i tagli alla spesa possono essere bilanciati da tassi più bassi, questo adesso è irrilevante.
In poche parole, Draghi sta dichiarando come un fatto la superiorità dei tagli alla spesa, quando non c’è alcuna buona ragione per credere che questo sia vero, nelle condizioni attuali.
[1] “Wack-a-mole” (o “wac-a-mole”) è un gioco elettronico – ai primordi semplicemente elettrico, in realtà – che consiste nel colpire un animaletto di plastica (una talpa) che esce da un buco, costringendolo a rientrare nel buco. Se capisco, l’abilità richiesta è quella simile al flipper.
Ancora diversivi (2 maggio 2013)
maggio 2, 2013
More Straw
The Reinhart-Rogoff rehabilitation tour has been really depressing. There are a number of routes they could have gone; unfortunately, they seem addicted to the notion that they can end the discussion by arguing with straw men. I noted one example in their Times piece, in which they tried to rebut the reverse-causation argument by associating it with a claim — that it’s all about the business cycle — that, as far as I know, nobody has made.
Now they have another piece, this time in the FT, and as Jonathan Portes points out, it attacks two more straw men.
First, it goes after “ultra-Keynesians” who believe that interest rates will never rise; as Portes says, he can’t think who fits that description.
Then, as a supposed argument against … somebody … they point out that Keynes was worried about how to pay for World War II. Um, who exactly doesn’t think that budget deficits are an issue in a more-than-full-employment economy fighting total war?
If the defense of their past work rests on pretending that it’s all an argument with some imaginary economist who believes that we will be in a liquidity trap for ever and ever, and in addition tells stories about debt and growth that bear no resemblance to any of the arguments I’ve heard — well, then they have no defense at all.
Ancora diversivi
Il tour di riabilitazione di Reinhart-Rogoff è stato davvero deprimente. C’è un certo numero di strade che avrebbero potuto imboccare; sfortunatamente, sembrano essersi affezionati all’idea di potere chiudere le discussioni prendendosela con un uomo di paglia. Mi sono accorto di un esempio del genere nel loro articolo sul Times, nel quale hanno cercato di controbattere l’argomento degli avversari associandolo ad una tesi – secondo la quale tutto dipenderebbe dal ciclo dell’economia – che, per quanto ne so, nessuno ha avanzato.
Ora è uscito un altro articolo, questa volta sul Financial Times, e come mette in evidenza Jonathan Portes, se la prende con altri due diversivi.
Il primo, attacca gli “ultra-keynesiani” che credono che i tassi di interesse non saliranno mai; come dice Portes, non riesco a pensare a qualcuno che si attagli a quella descrizione.
Poi, come se fosse un argomento contro … qualcuno …. sottolineano che Keynes era preoccupato su come pagare i debiti per la II Guerra Mondiale. Mmmh, chi mai può non pensare che i deficit di bilancio non siano un problema in una economia impegnata in una guerra totale con una occupazione più che piena?
Se la difesa del loro precedente lavoro consiste nel far finta che tutto questo sia un argomento nei confronti di qualche immaginario economista che crede che saremo in una trappola di liquidità per l’eternità, e in aggiunta racconta storielle sul debito e la crescita che non hanno alcuna somiglianza con gli argomenti che si sono sentiti – ebbene, allora non hanno proprio niente con cui difendersi.